

AI 基建交易,可以說是最近又再一度遭受重挫。費半指數單週急挫、AI 私募信貸泡沫的警告四起,連馬斯克都忍不住出面喊了一聲「Yikes(哎呀)」。
有不少人會問,究竟 AI 交易是否已經到了瓶頸,差不多要完結了?
我的答案是:AI 的需求沒有破滅,但 AI 基建的「遊戲規則」已經徹底改變了。
為了幫大家量一量目前 AI 交易的真實體溫,這篇文章我們將以近期處於風暴中心、股債雙殺的算力租賃巨頭 CoreWeave 作引子。
透過這家手握千億訂單卻深陷高利貸泥淖的公司,你將在這篇分析中讀到:
一套精妙卻脆弱的金融工程: CoreWeave 是如何用「盒子計畫」幫微軟和 Meta 蓋機房?為什麼看似安全的資產隔離,最後卻把母公司推向食物鏈的最底層?
時間差與到期牆的真相: 單季燒掉 57 億現金、背負 519 億總債務義務,它真的會在未來 18 個月內違約嗎?它手上的四條融資生路還剩哪幾條能走?
巨頭不說的秘密: 為什麼口袋極深的微軟不自己蓋機房,卻要把「簽 19 年長約、租 5 年客戶」的期限錯配風險外包給二房東?
終局推演與觀察日曆: 面對「貴的錢成為新常態」,我們整理了支撐多空雙方的四大證據、未來產業的三種劇本,以及接下來六週你必須盯緊的四個時間點。
按照慣例,深度分析都是星期三才跟大家見面。
但面對這幾天 AI 基建板塊的急挫,以及華爾街對「AI 信貸泡沫」的恐慌迅速蔓延,我覺得這次不能等到星期三了。在市場最混亂的時候,我需要盡快把這份完整的拆解交到大家手上。
如果你喜歡這篇深度報告,或者覺得這種提早發出的即時拆解對你有幫助,請記得幫我按個 Like,我們馬上開始!
第一章|千億訂單,為什麼還在走鋼索?
1.1 一個包租公的生意
想像一下,你現在是一位包租公。
微軟突然跑來找你,興奮地說:「我需要一批最先進的 Nvidia GPU 晶片,數量多到可以裝滿好幾座資料中心。你幫我買好、裝進機房、接通高壓電、搞定冷卻系統,蓋好之後我按月付你租金,一簽就是五年。」
這筆合約金額高達 190 億美元,而且是「照付不議」(Take or Pay),意思是就算微軟最後把機器擺著不用,每個月也得一分不少地照樣付錢。
你聽了當然眼睛發亮,但低頭看看自己的銀行帳戶,卻發現裡面根本沒有買下這批晶片的本錢。
沒關係,你轉身去跟銀行借錢,直接拿微軟簽好字的租約當作抵押,順利把機房蓋了起來。
接著 Meta 也來了,OpenAI 也來了,大家一個接一個跟你簽長約。你同時在蓋幾十棟「飯店」,每一棟都是拿大客戶的合約去借錢蓋出來的。
這正是 CoreWeave 正在玩的遊戲。他們自己不生產晶片,不開發 AI 模型,也不賣軟體。
他們做的事情其實非常純粹:就是借錢買下 Nvidia 的 GPU,把資料中心蓋好,再把這些算力租給微軟、Meta 和 OpenAI 這些科技巨頭,每個月穩穩地收租金。
截至 2026 年第二季底,他們手上的積壓訂單已經高達 1,042 億美元。第三季又新簽了超過 250 億美元的客戶承諾。
今年 7 月,他們還剛把算力價格平均調漲了 25%。
從需求端來看,這生意簡直好到不行,房間還沒蓋好就已經被搶購一空。
1.2 同一個月,兩個完全不同的數字
這門生意聽起來簡直是穩賺不賠,對吧?但到了 2026 年的秋天,整個大環境的風向突然變了。
九月份剛公布的 CPI 數據來到 3.7%,高於市場預期。
十期美債殖利率一路衝上 5.19%,聯準會也開始重新升息。這對一家今年還需要借 350 億到 390 億美元來蓋機房的公司來說,簡直是沉重的打擊。
利率只要往上走一丁點,下一筆新借的資金成本就會變得更貴。
緊接著在 2026 年 10 月中旬,CoreWeave 母公司的債券在市場上遭到瘋狂拋售,直接被砸到了面額的七五折,殖利率更是一路飆升到 15% 以上。
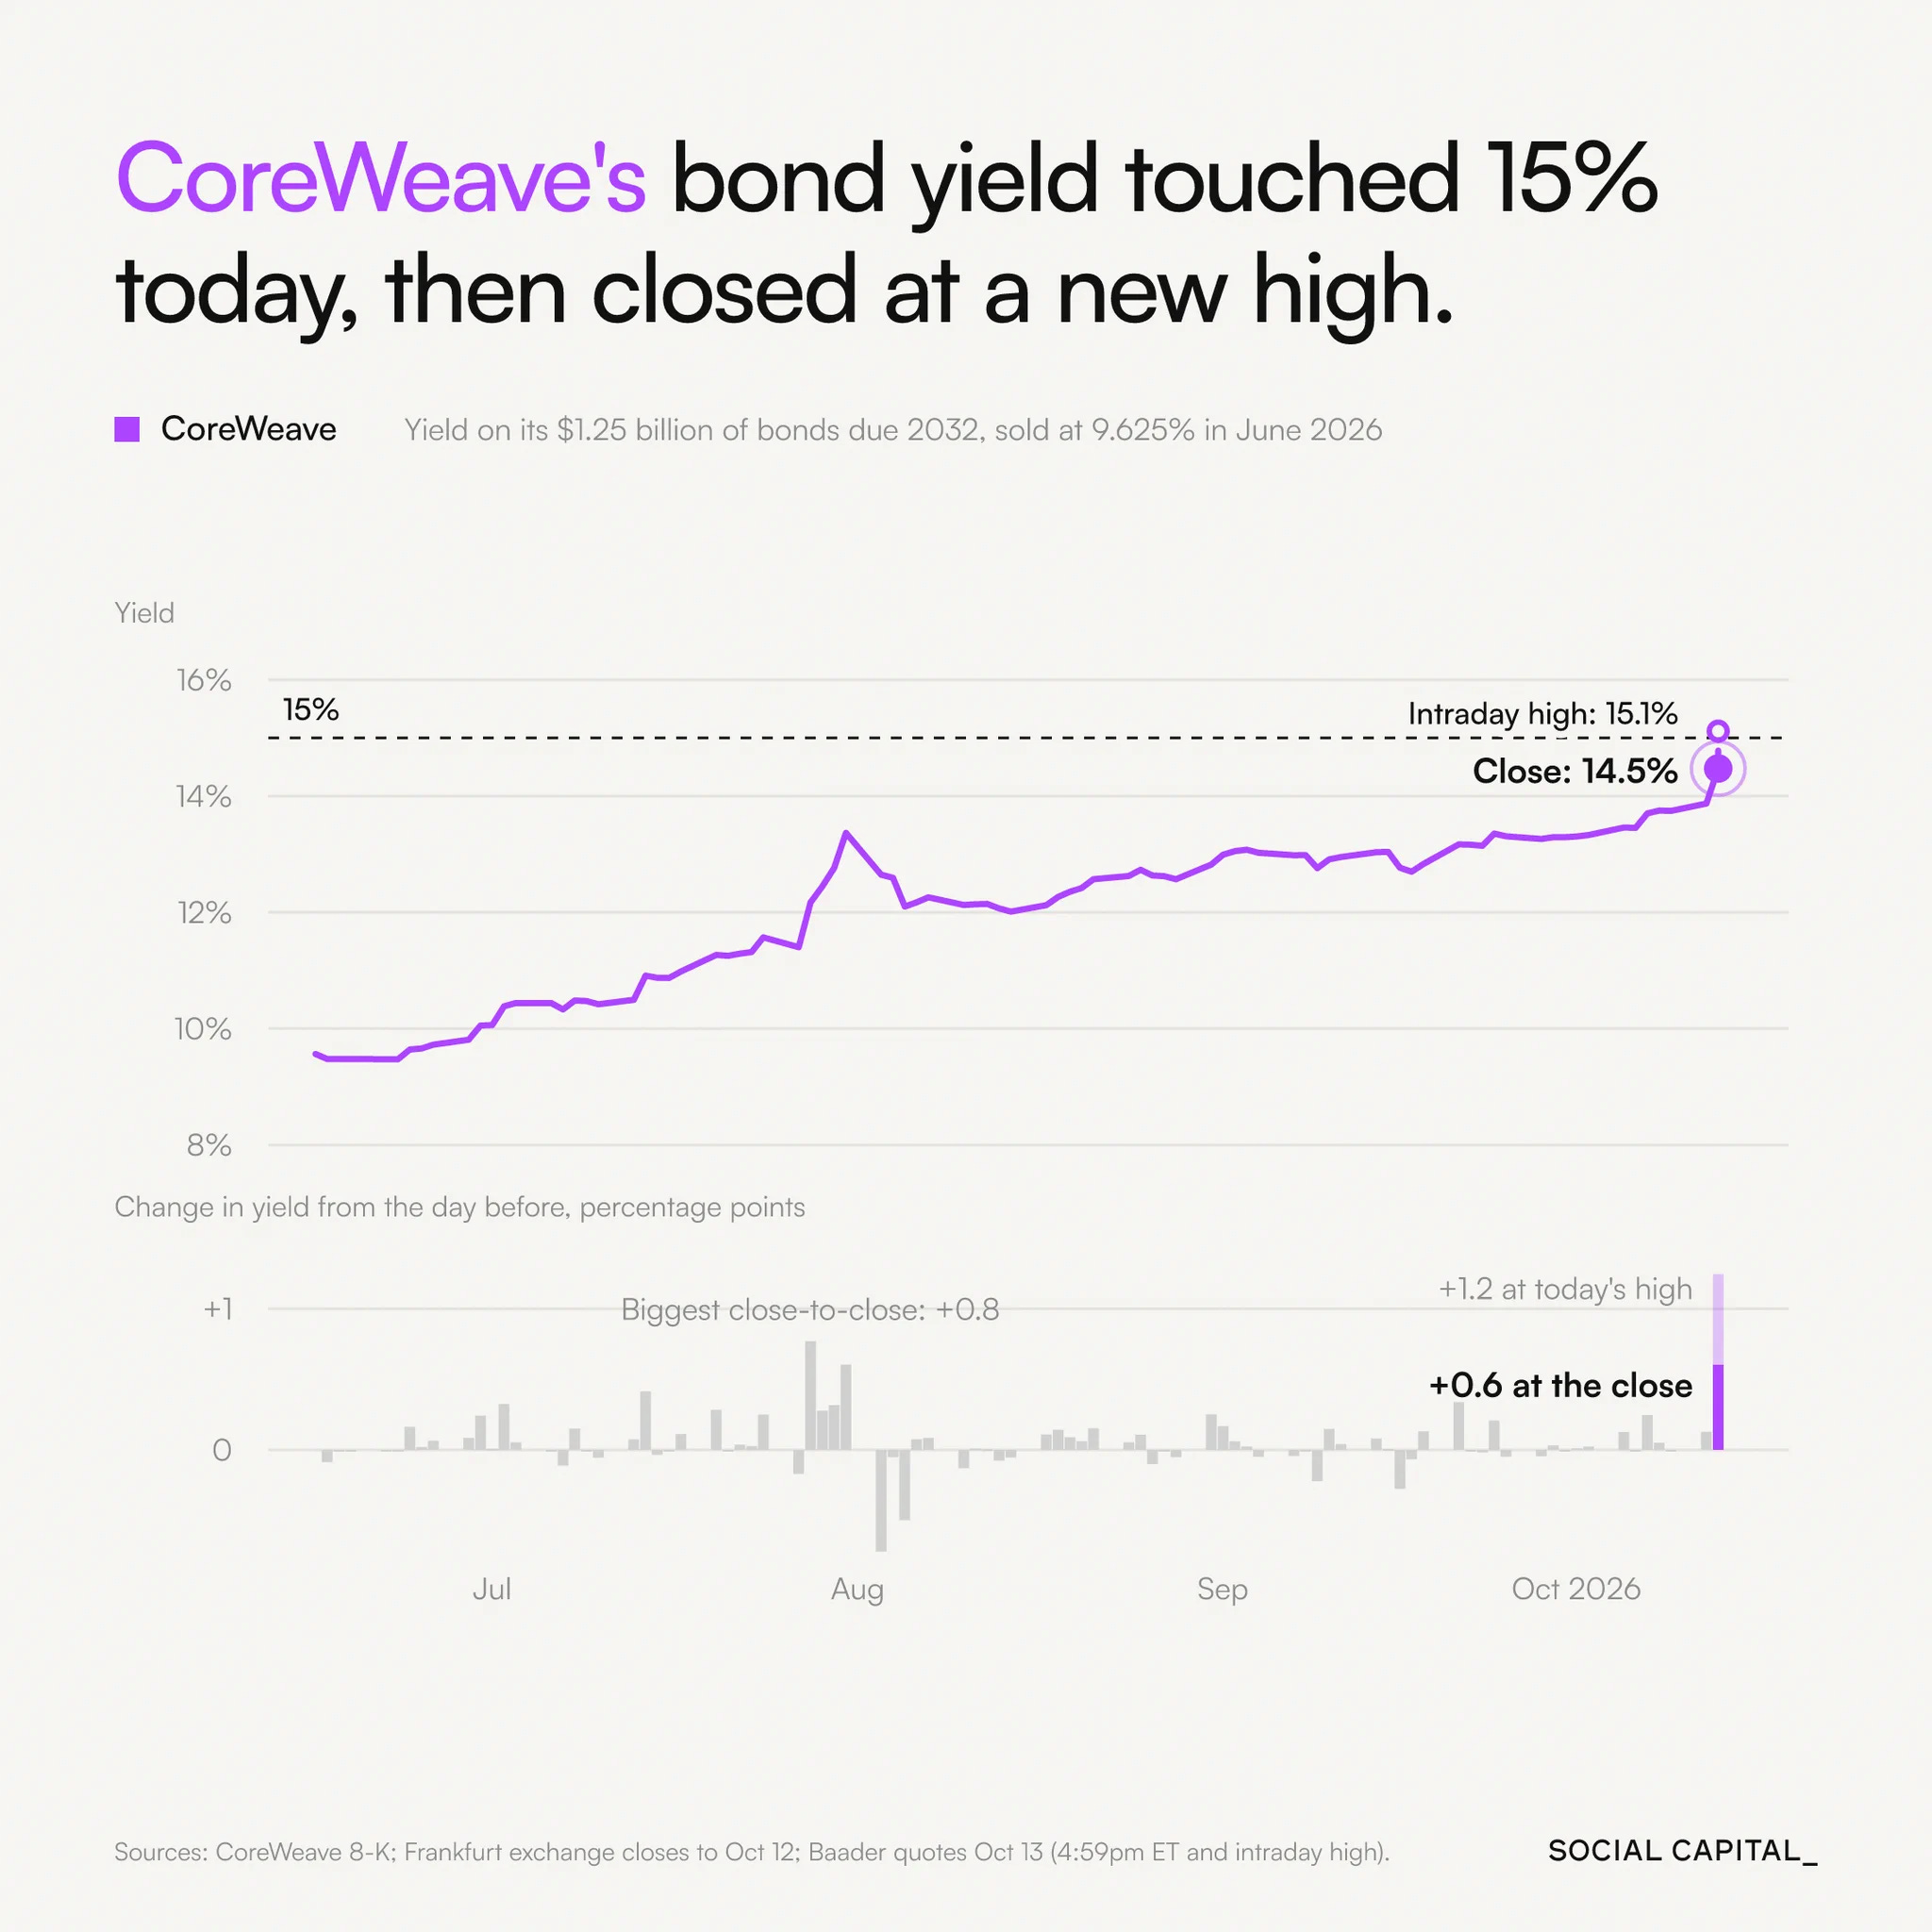
用來幫債券買「防倒閉保險」的信用違約交換(CDS)保費,更是一度飆破了 1,100 個基點。這意味著,市場當時預估這家公司在五年內有接近六成的機率會面臨違約。
同一個月,知名創投人 Chamath Palihapitiya 在社群媒體上警告,AI 私募信貸正在膨脹成一個巨大的泡沫。
馬斯克隨後轉發了那條貼文,只回了一個字:「Yikes(哎呀)。」這讓 CoreWeave 的股價在單日內暴跌了 15%。

然後,費城半導體指數在短短一週內就跌了將近 8%,從最上游的晶片、中游的機房到下游的電力供應鏈,整條 AI 產業鏈都在同一個時間點被市場重新評估價值。
而 CoreWeave 作為整條 AI 鏈條中對資金成本最敏感的一環,不免讓人開始懷疑:
這到底是 CoreWeave 自己內部出了狀況,還是整個 AI 投資故事已經開始動搖了?
不過就在兩天後,CoreWeave 的執行長 Mike Intrator 發出了一封內部信,隨後被路透社曝光。
他在信中直言,市場的反應完全是「誤解而且失去理智」,並強調公司手上握有合計接近 1,300 億美元的龐大訂單,絕對有能力支撐所有的債務。
1.3 聽起來是不是很安全?
為什麼執行長敢這麼有信心,認為公司絕對安全?這背後其實是因為他們採用了一套非常精妙的金融操作,他們內部稱之為「盒子」計劃。
簡單來說,每一個「盒子」代表一個獨立的資料中心專案。他們會把每個專案都裝進一家法律上完全獨立的小公司裡,這在金融界被稱為 SPV(特殊目的公司)。
在這個獨立的小公司裡,牢牢鎖著三樣東西:大客戶親筆簽字的租約、用借來的資金買下的那批 GPU 晶片,以及一個專屬的銀行帳戶。
當銀行要借錢給這家小公司時,他們看的其實不是 CoreWeave 總部,而是微軟和 Meta 這些大客戶的信用。
因為這些客戶的背景實力非常雄厚,信用評等能拿到投資等級,所以借款利率可以壓低到只要 6% 到 7%。
就算 CoreWeave 總部真的出了天大的麻煩,小公司裡的資產在法律保護下,理論上也不會受到任何牽連。
加上客戶簽的都是「照付不議」的長期合約,一簽就是三到五年,不管對方有沒有實際使用都得乖乖付錢。
而且這些訂單已經一路排到了 2030 年,甚至在今年 7 月剛調漲了 25% 的價格,客戶也沒有因此跑掉。
聽起來是不是無懈可擊,安全感十足?
但如果說每一個盒子都已經上了安全鎖、每一個租客都簽了無法反悔的死約,而且銀行的借款利率也只有 6% 到 7%,那為什麼CoreWeave總公司的債,會被市場當成垃圾債券一樣無情拋售呢?
第二章|租金進來之後,誰先拿錢?
2.1 現金瀑布
微軟每個月把租金匯進來了,但這筆錢並不會直接進到CoreWeave的口袋。
它會先匯進那家小公司(SPV)的專屬銀行帳戶,然後像瀑布一樣,從最高處一層一層往下流。
每一層的人先把該拿的扣走,剩下的才能流到下一層。
這套機制在金融界有個很形象的名字,叫「現金瀑布」(Cash Waterfall)。
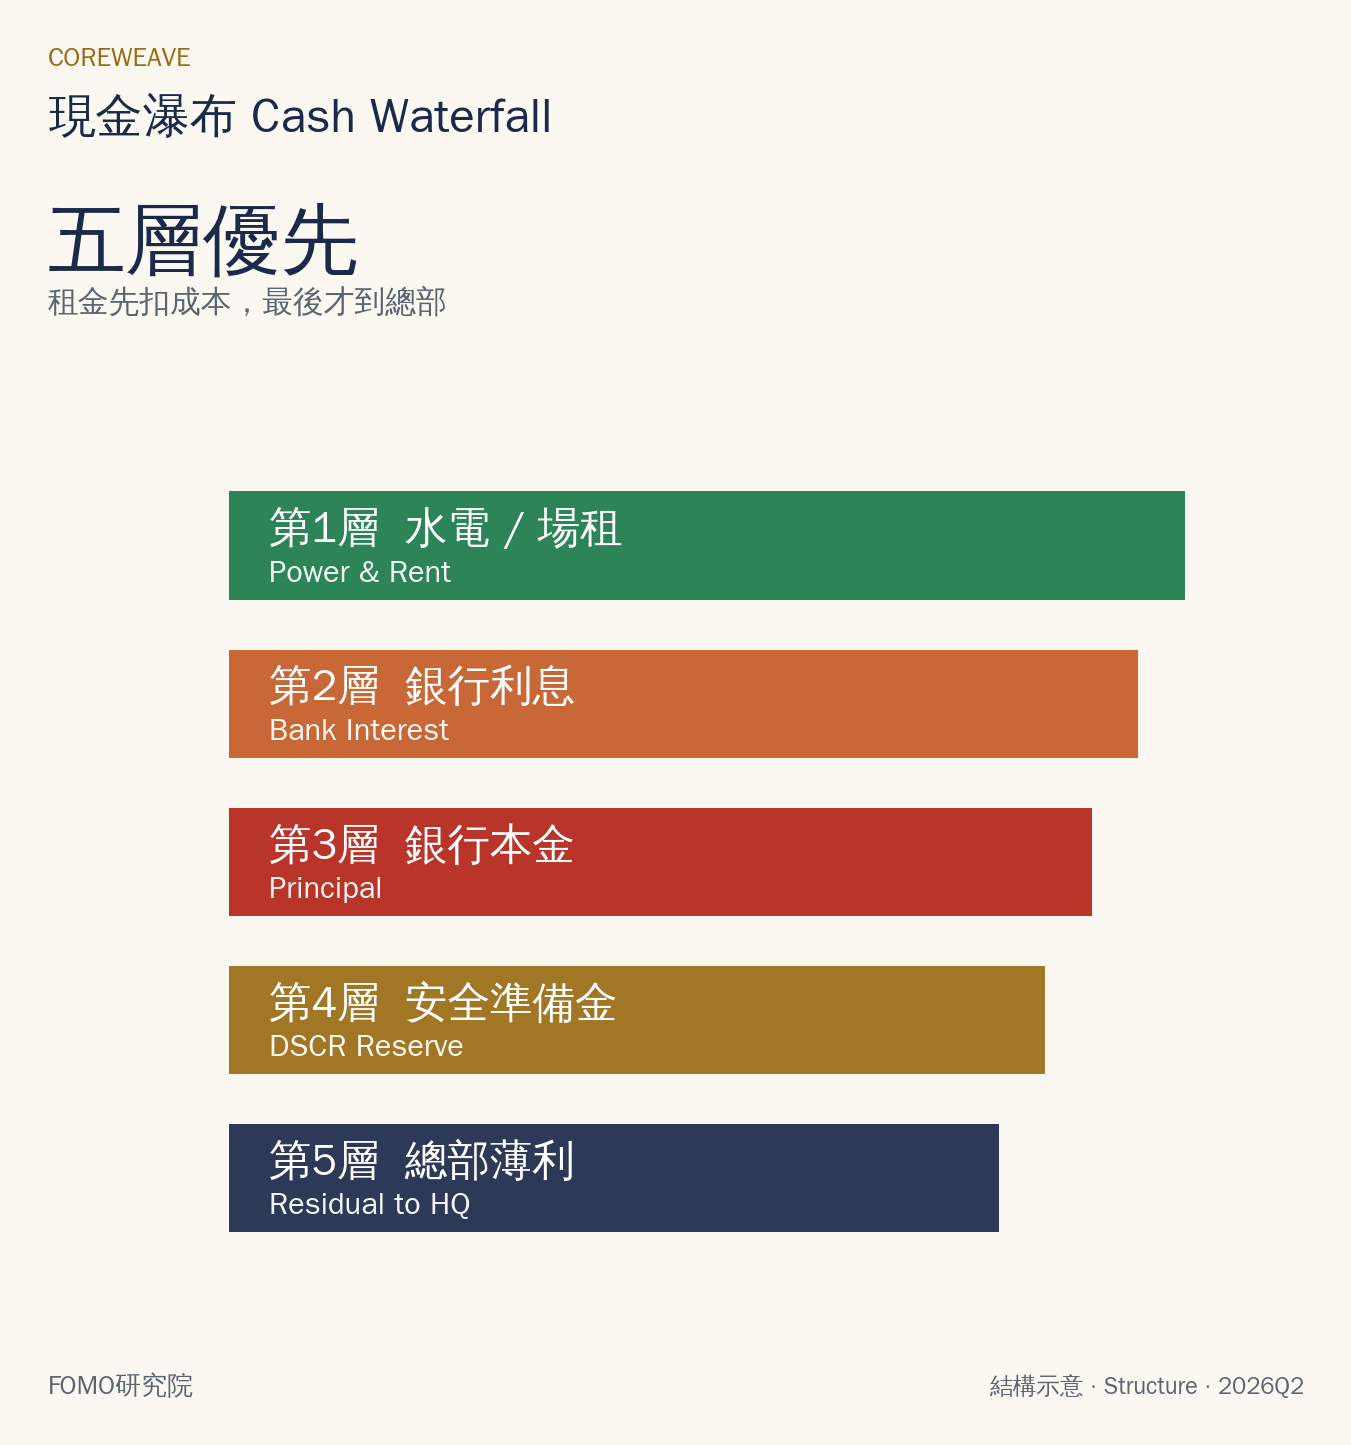
第一層,付水電:
機房的電費、冷卻系統、場地租金,這些是維持營運的硬成本,必須最先扣掉。
第二層,付銀行利息:
借錢給你買 GPU 的銀行,每個月要優先拿到利息。
第三層,還銀行本金:
晶片每一年都在貶值,銀行不會等五年後才一次收回本金。他們規定你每個月收到的租金,必須扣掉一部分直接還本,這在金融上叫分期攤還。
第四層,留安全準備金:
銀行合約裡有一條鐵律,叫償債備付率(DSCR)。簡單來說,如果這個月你該還銀行 100 元,扣完電費後,你手裡至少要有 115 到 120 元。
萬一低於這個標準,帳戶會立刻被鎖死,所有現金強制留在小公司裡加速還債,一毛錢都不准匯回總部。
第五層,總部撿剩的:
只有上面四層全部付清,而且帳戶留足了安全水位,最後剩下的那一點薄利,才允許匯回總部。
這五層瀑布都是白紙黑字寫死的,總部沒有任何辦法跳過前面的關卡先拿錢。
2.2 盒子上了鎖,但鑰匙不全在總部手裡
看懂了瀑布,接下來要看一個更關鍵的細節:這些小公司跟總部之間,到底有沒有防火牆?
答案是,只有一小部分有。
2026 年 3 月,CoreWeave 簽下了一筆綁定 Meta 的 85 億美元專案貸款。這是他們歷史上第一筆真正的「無追索權」(Non-Recourse)融資。
意思是萬一這個小公司出了問題,銀行只能把裡面的 GPU 搬走拍賣,法律上不能找總部要錢。
但截至第二季底,這筆貸款實際提領的金額只有大約 28 億美元,在 356 億美元的總債務裡,佔比非常小。
他們早期絕大多數的專案貸款,對母公司都有追索權或附帶擔保。也就是說,錢雖然是借給小公司的,但如果小公司還不出來,銀行可以直接回頭找總部要錢。
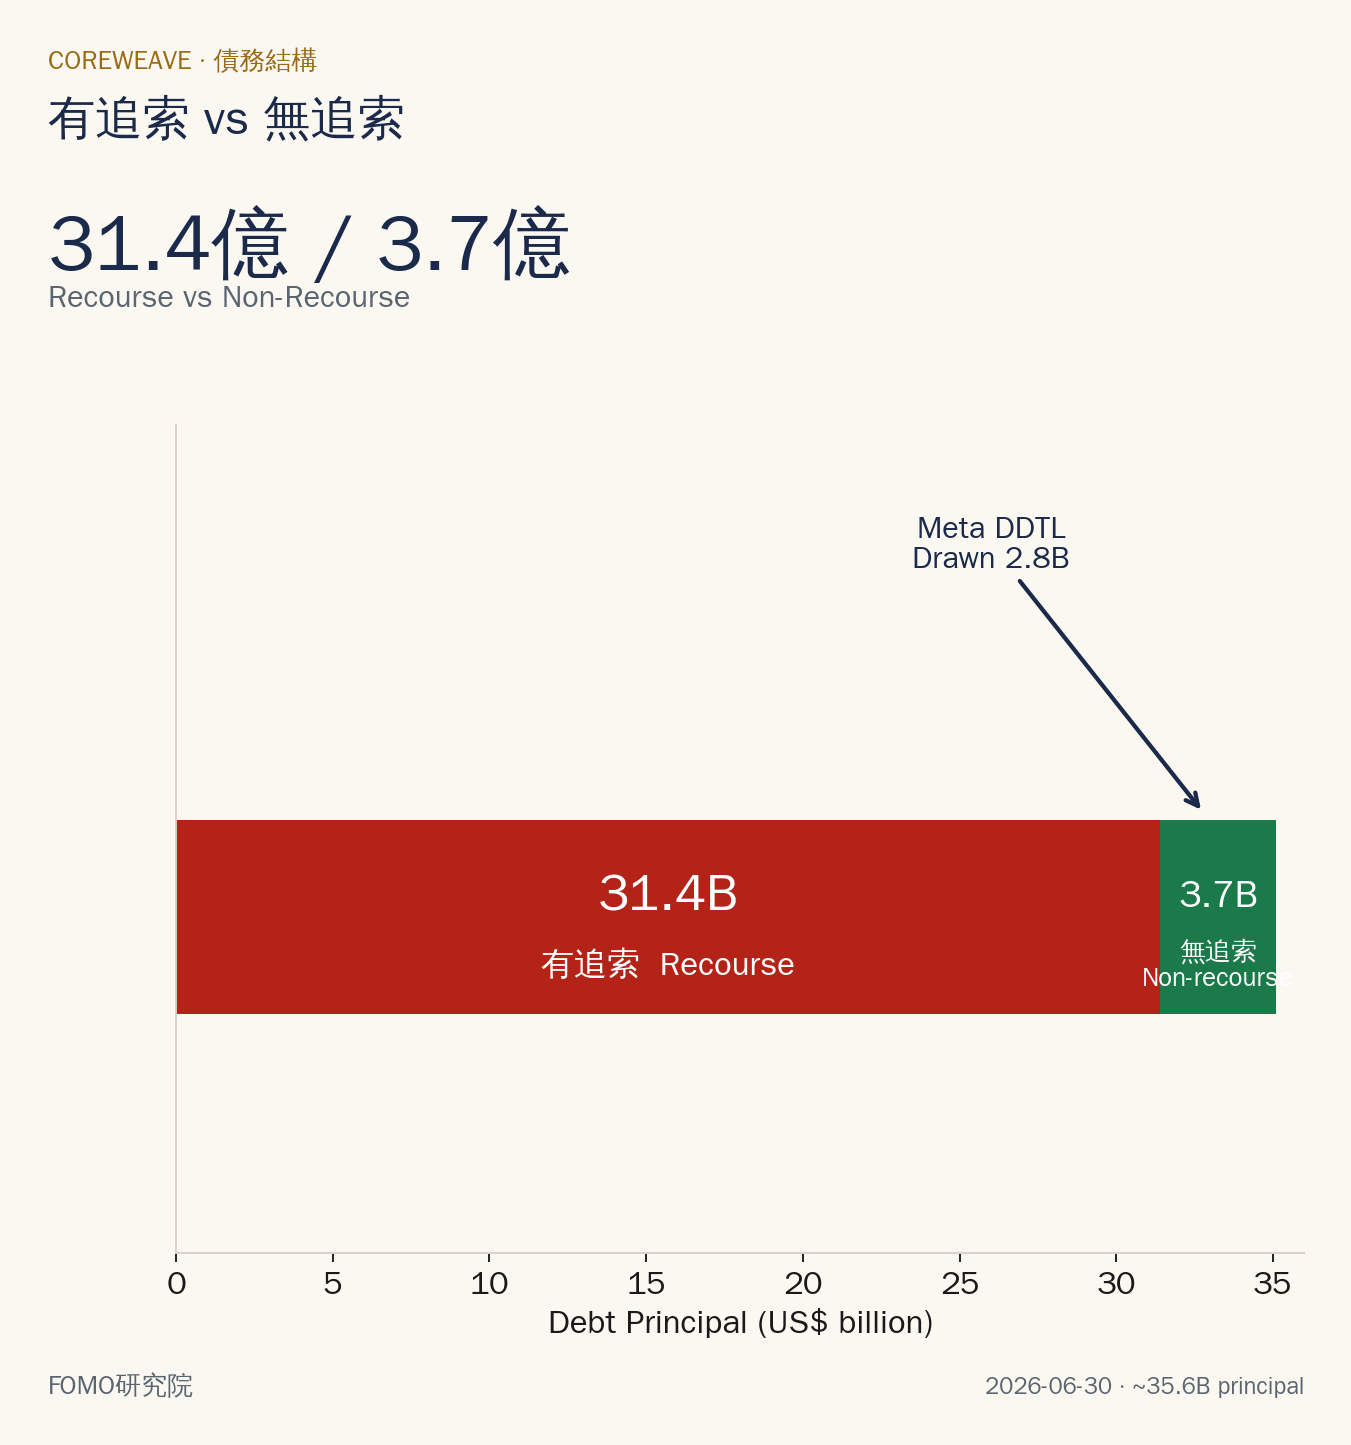
截至第二季底,在 356 億美元的總債務中,有高達 314 億美元對母公司是有追索權的。
在一切順利的情況下,這 314 億美元不會有問題。客戶按時付租金,瀑布正常流動,總部每個月收點殘渣,勉強夠付利息。
但這套結構幾乎沒有容錯空間。只要任何一個環節卡住,比如機房晚了兩個季度通電,或者大客戶的驗收推遲了一個月,瀑布就會斷流。
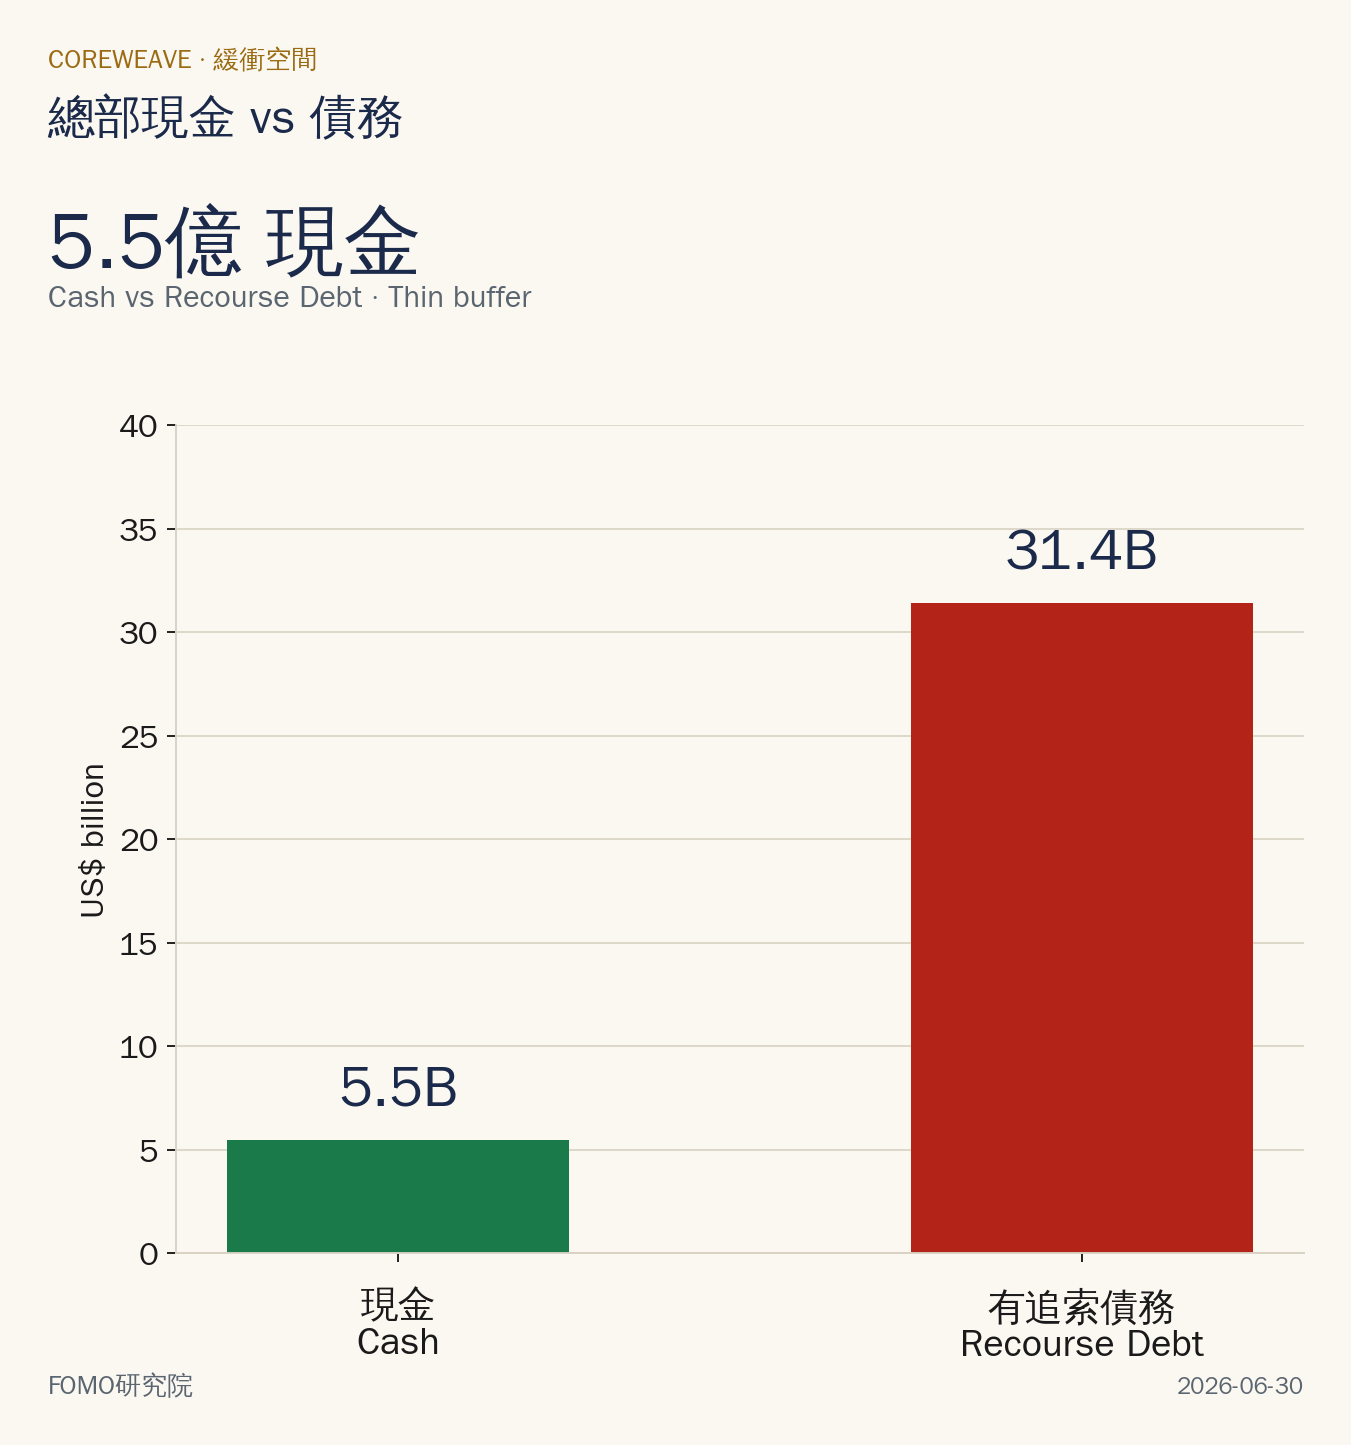
而因為有追索權,這個資金缺口會直接砸回母公司身上。
此時,總部帳上只有大約 55 億美元的現金。這個緩衝,根本撐不起太久的延誤。
2.3 食物鏈最底層的人
現在我們把總部的處境攤開來看。
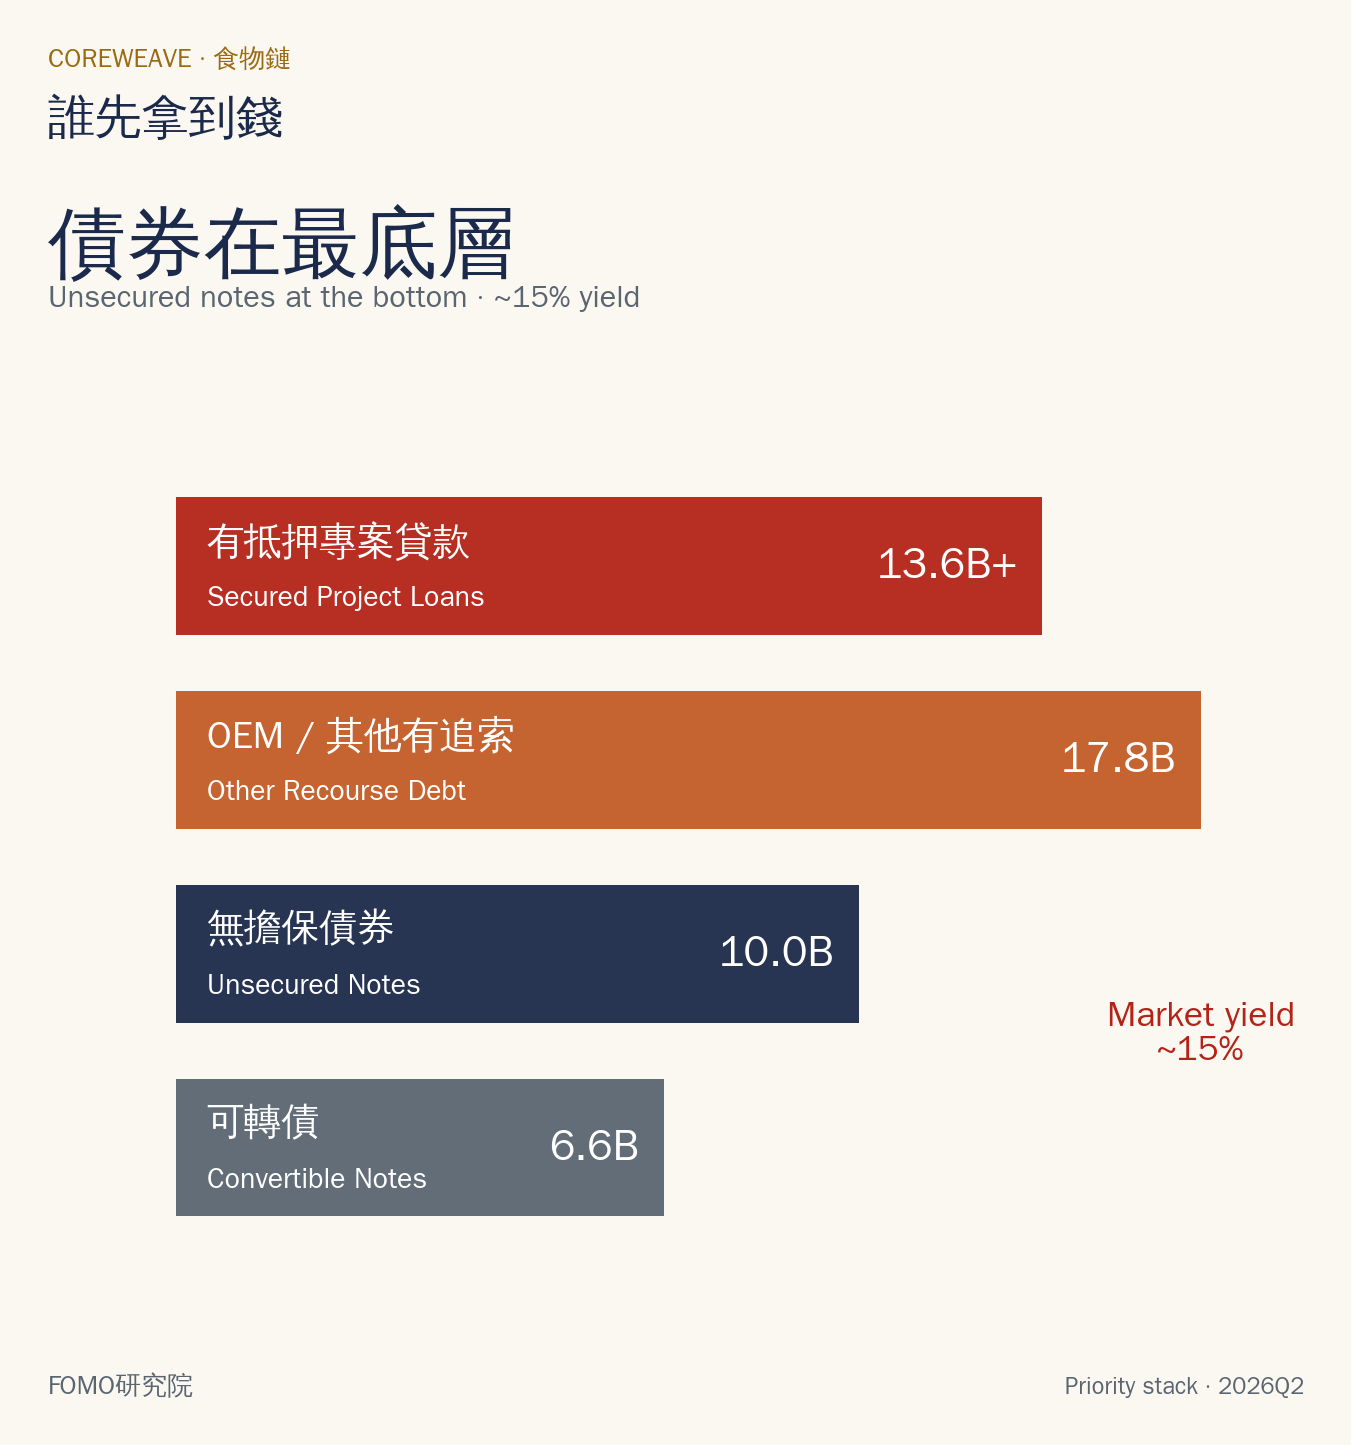
總部自己背著大約 100 億美元的無擔保債券,票面利率高達 8.5% 到 9.75%,到期日集中在 2030 到 2032 年。這些債主沒有任何抵押品,排在所有有抵押的銀行後面。
在他們前面,排著那 314 億美元有追索權的專案貸款。這些貸款既有 GPU 和合約當抵押,還能向母公司追討,萬一出事可以雙向要錢。
所以債券市場的邏輯非常簡單:
好客戶的現金流都被鎖在小公司裡優先保護銀行了,有追索權的銀行還能隨時向母公司伸手,最後流回總部的剩餘現金,可能根本不夠付我的利息和本金。
既然我排在食物鏈的最底端,你就要給我 15% 的高報酬,我才願意承擔這個風險。
這 15% 的殖利率,說白了,就是食物鏈底層的代價。
第三章|為什麼有訂單還會缺錢?
3.1 一個季度的帳:收進 25.8 億,燒掉 64 億
把 CoreWeave 2026 年第二季的現金帳本攤開,數字是這樣的: