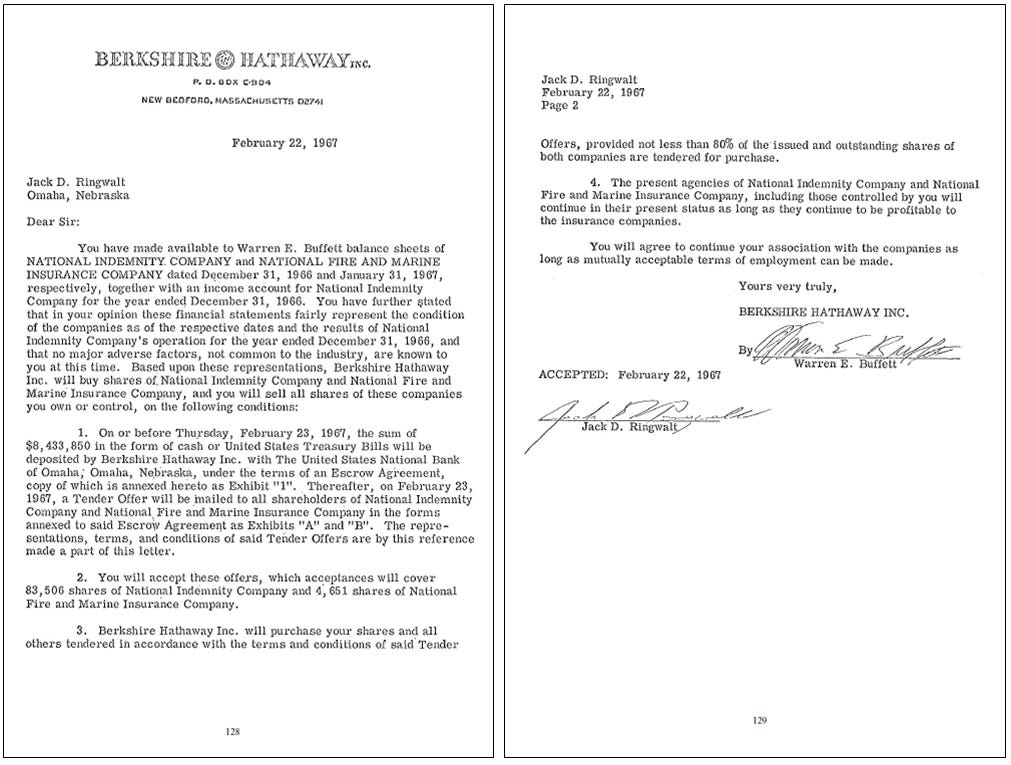
2026 年 9 月的奧馬哈,96 歲的巴菲特寫下了一封信,宣佈退任Berkshire Hathaway的主席。
信裡沒有長篇大論的投資哲理,只有一句輕描淡寫,卻重如泰山的告別:「時間老人總會獲勝(Father Time always wins)。」
這句話像一個句號,畫在六十年的投資生涯上。但對很多人來說,這個句號似乎也畫在了一種投資方法上。
過去十幾年,市場一直在講同一個故事:價值投資已經過時了。巴菲特的方法太老、太慢、太保守。
在零利率和科技股狂飆的年代,他看起來像一個固執的老人,守著可口可樂和銀行股,眼睜睜看著世界往前跑。
有很多人甚至給他貼上了一個殘忍的標籤:跟不上時代。
但我不這樣認為。
巴菲特留給我們的,從來不只是一種「買便宜貨」的技巧。他留下來的,是一套理解商業本質的方法。
一門生意到底能創造多少真正的現金?它需要吃掉多少資本才能成長?它的競爭優勢能抵擋多久的侵蝕?這些問題問的是商業世界最底層的規律,跟有沒有 AI 沒有關係。
而恰恰因為利率回到了 5%,因為 AI 正在迫使科技巨頭砸下前所未有的資本,這套方法變得比過去十幾年都更加重要。
你可能會想,這些東西我都聽過了。
沒錯,它們確實不新。股東盈餘、資本回報、定價權,在任何一本價值投資的入門書里都找得到。但大道至簡。越是基本的東西,越值得在環境劇變的時候重新拿出來看一遍。
藉著巴菲特退下來的時機,我會在這篇分析拆解巴菲特的核心框架,然後把它放到 2026 年的現實裡做壓力測試。
當錢不再免費,當 AI 逼著企業瘋狂燒錢,我們該怎麼判斷一門生意到底是在創造價值,還是在毀滅價值?
讀完這篇分析,你可能會理解為什麼巴菲特在退休前的最後一個重大決定,是買入 Google。
第一章|Berkshire 的真正護城河
很多人買進 Berkshire,想法其實很簡單:「我就是花錢請巴菲特幫我代操。」
每到一季,大家急著看 13F 持倉報告,盯著他又買了什麼、賣了什麼,準備在開盤時跟著買。大家很習慣把 Berkshire 的資產負債表,當成超級對沖基金的持股清單。
但事實是,如果把 Berkshire 看成「一家買股票的公司」,那就太小看它了。公開持股只是 Berkshire 的第三具引擎,而且往往不是最關鍵的那具。
1.1 三具並聯的引擎
Berkshire 的獲利與現金流,來自三具運作方式不同的引擎:
第一具引擎:保險業務。
包含 GEICO 與通用再保險。保險除了賺保費,更帶來龐大的「浮存金(Float)」。
第二具引擎:全資子公司。
包含 BNSF 鐵路、BHE 能源,以及數百家製造與零售企業。它們是穩定的實體印鈔機,源源不絕地產生自由現金流,並把利潤匯回總部。
第三具引擎:公開持股。
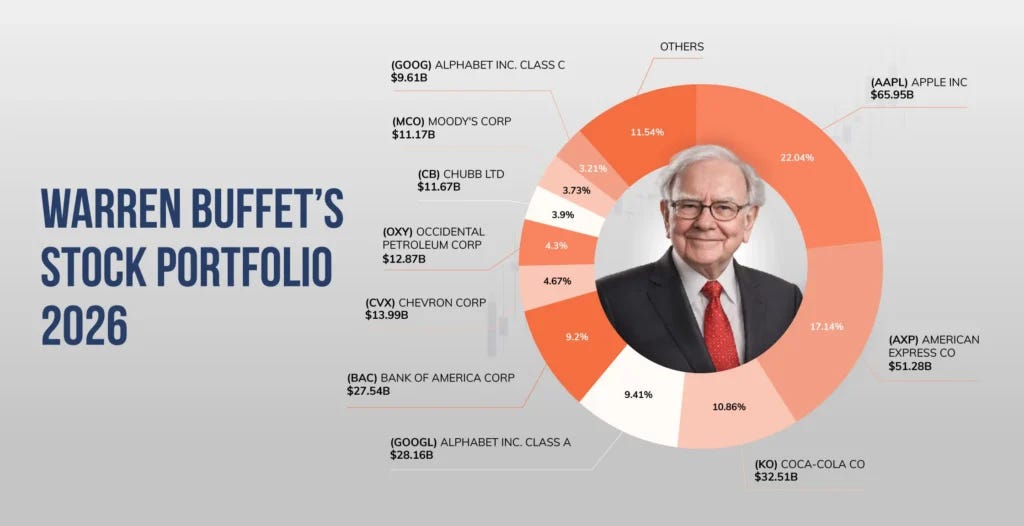
包含大家熟知的蘋果、美國運通、可口可樂與雪佛龍。這部分最引人注目,負責把多餘的資金投進去賺取股利與資本利得。
多數人只關心第三具引擎,因為 13F 報告公開好追蹤。但真正支撐整台機器的,其實是前兩具引擎。
保險業務提供源源不絕的免費資金;子公司把賺到的現金持續匯回。這些錢集中在總部,隨時準備投入下一個機會。
1.2 無法跨越的結構差異
拿評估基金的標準去看 Berkshire,方向從一開始就偏了。Berkshire 在結構上,跟任何共同基金、ETF 或避險基金都有著本質上的不同:
資金來源: 基金會被贖回,Berkshire 是永久資本。
費用摩擦: 基金收管理費績效費,Berkshire 不收。
槓桿本質: 基金借錢要付利息會被追繳,Berkshire 用浮存金。
時間視野: 基金有季度排名壓力,Berkshire 能等十年。
這幾條疊在一起,就是一台跟基金完全不同的機器。
1.3 資本如何在系統內部流動
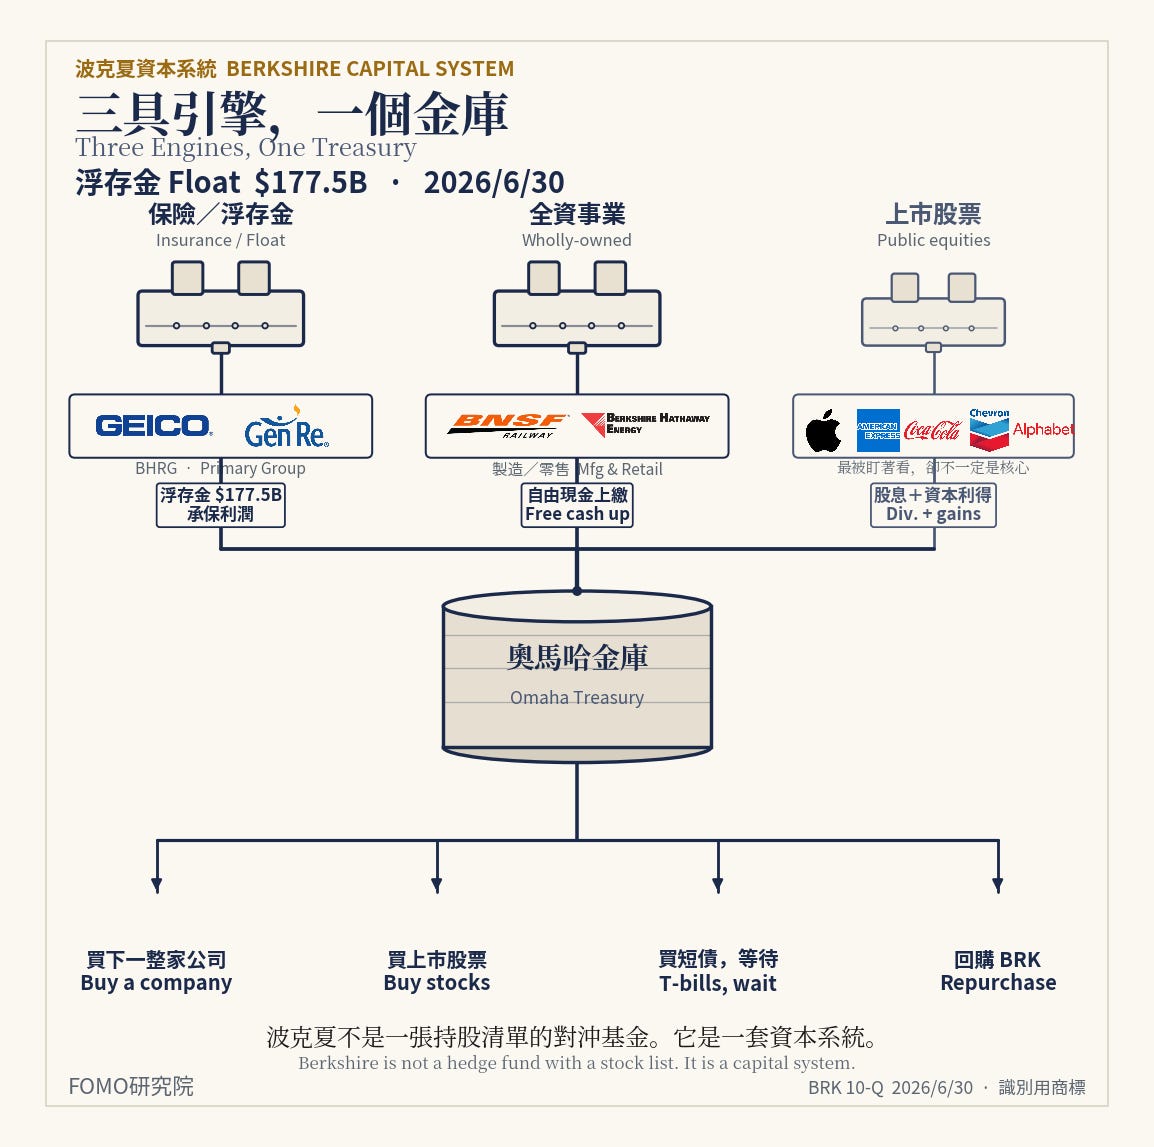
要理解 Berkshire,可以直接看資金如何在內部運作。
假設在某一年,GEICO 的車險業務賺了 30 億美元,同時 BNSF 鐵路產生了 50 億美元的自由現金流。這 80 億美元,在滿足子公司的營運、再投資、償債與監管資本需求後,可分配的剩餘資金,就會交由總部重新配置。
躺在總部帳戶裡的資金,Berkshire 通常有幾個選擇:
買下另一家全資子公司
在公開市場買股票
先放入短期國債,耐心等待更好的機會
回購股票
1.4 浮存金與永久資本
在三具引擎中,保險業務最為關鍵。
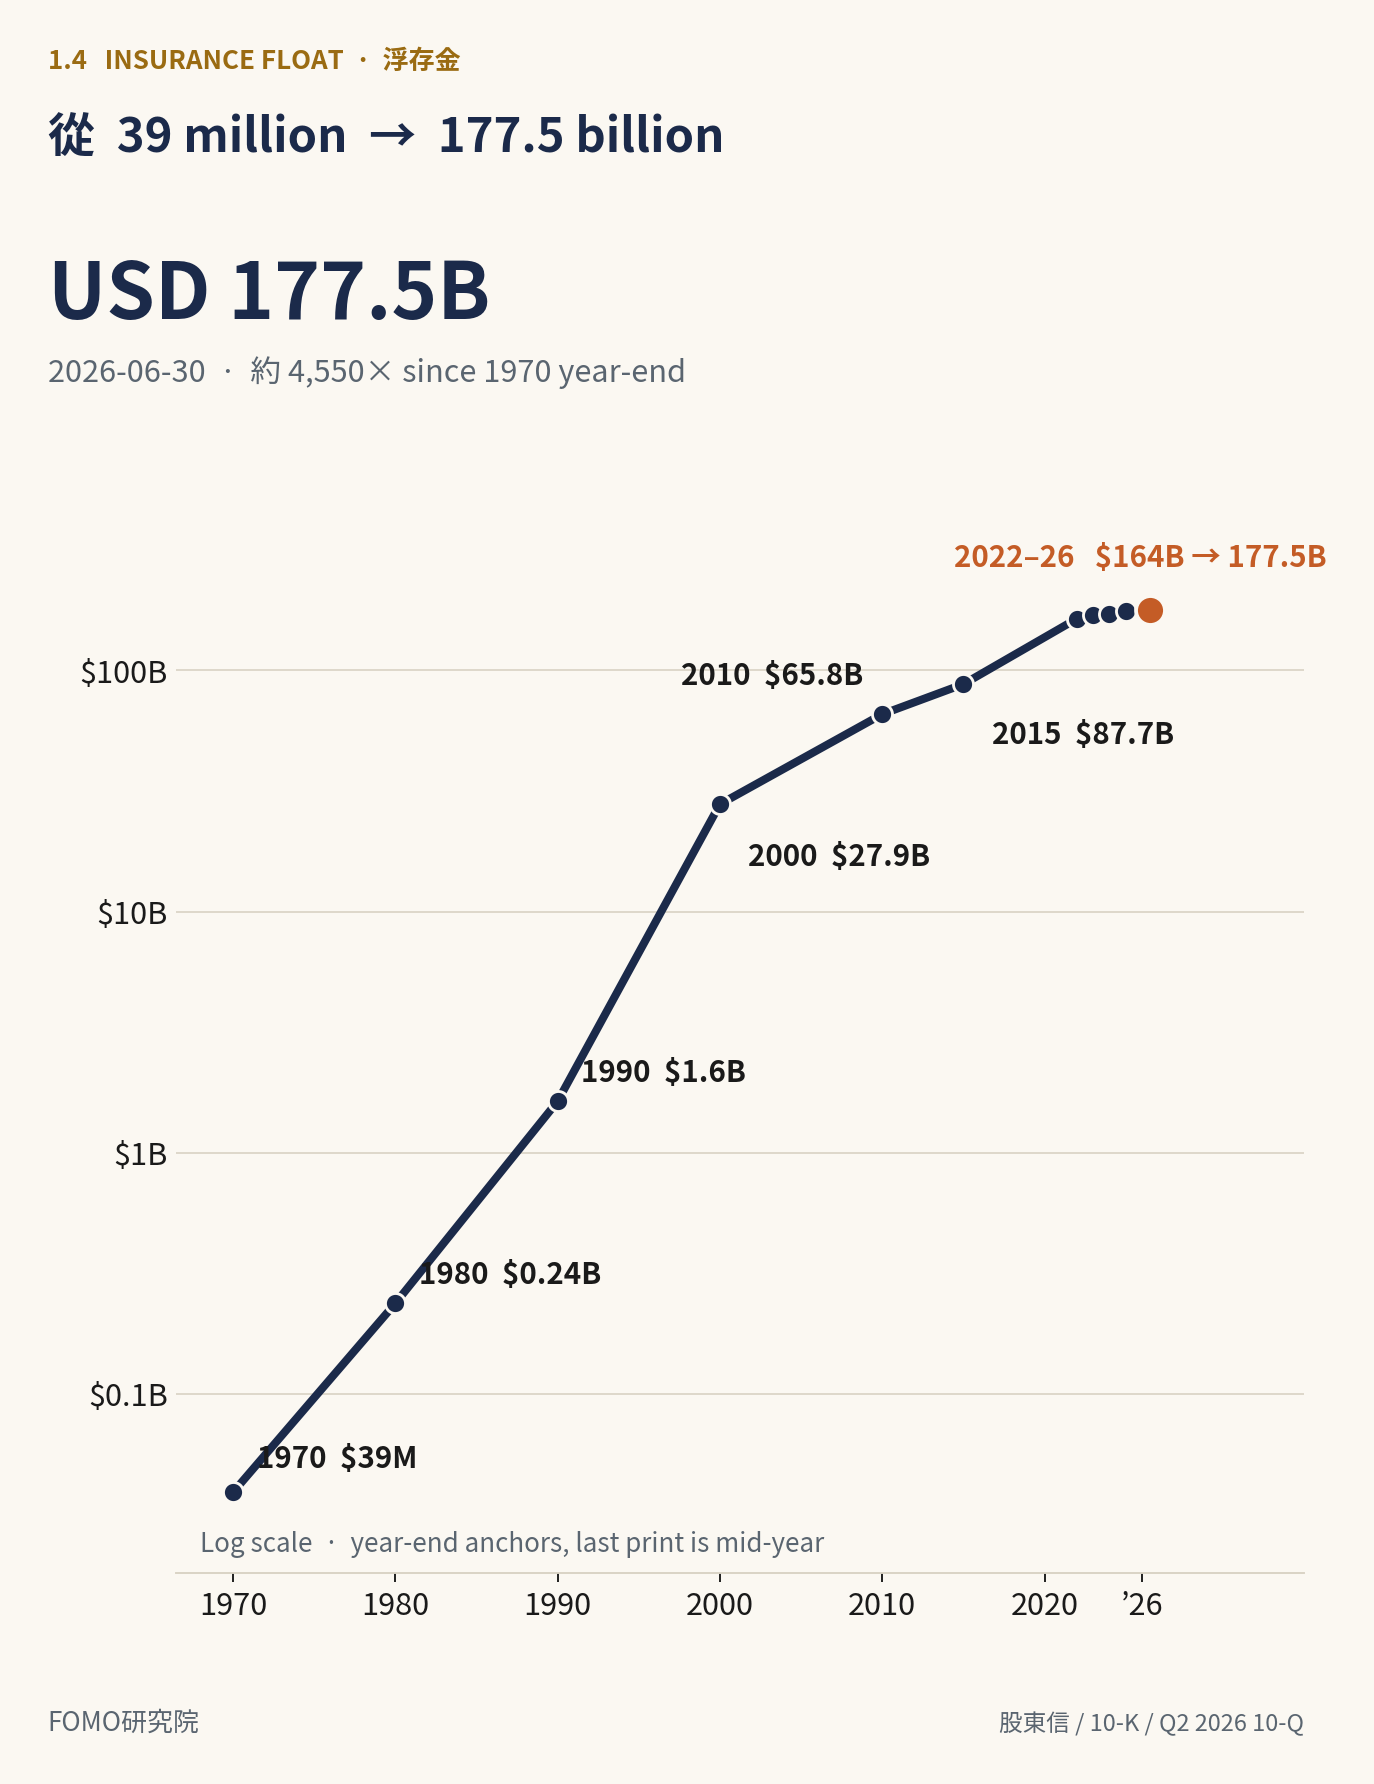
一般人看保險只聚焦於收保費與付理賠。對 Berkshire 來說,真正的核心價值在於龐大的「浮存金」。
保戶今天繳保費,理賠可能好幾年後才發生。這段空窗期內,資金就留在 Berkshire 帳戶裡,目前規模已超過 1,600 億美元。
浮存金最特別的是「成本」。對沖基金要開槓桿得付利息,遇到暴跌還會被追繳保證金;Berkshire 的浮存金極度穩定,加上保險業務長期獲利,資金成本極低,甚至達到負成本。
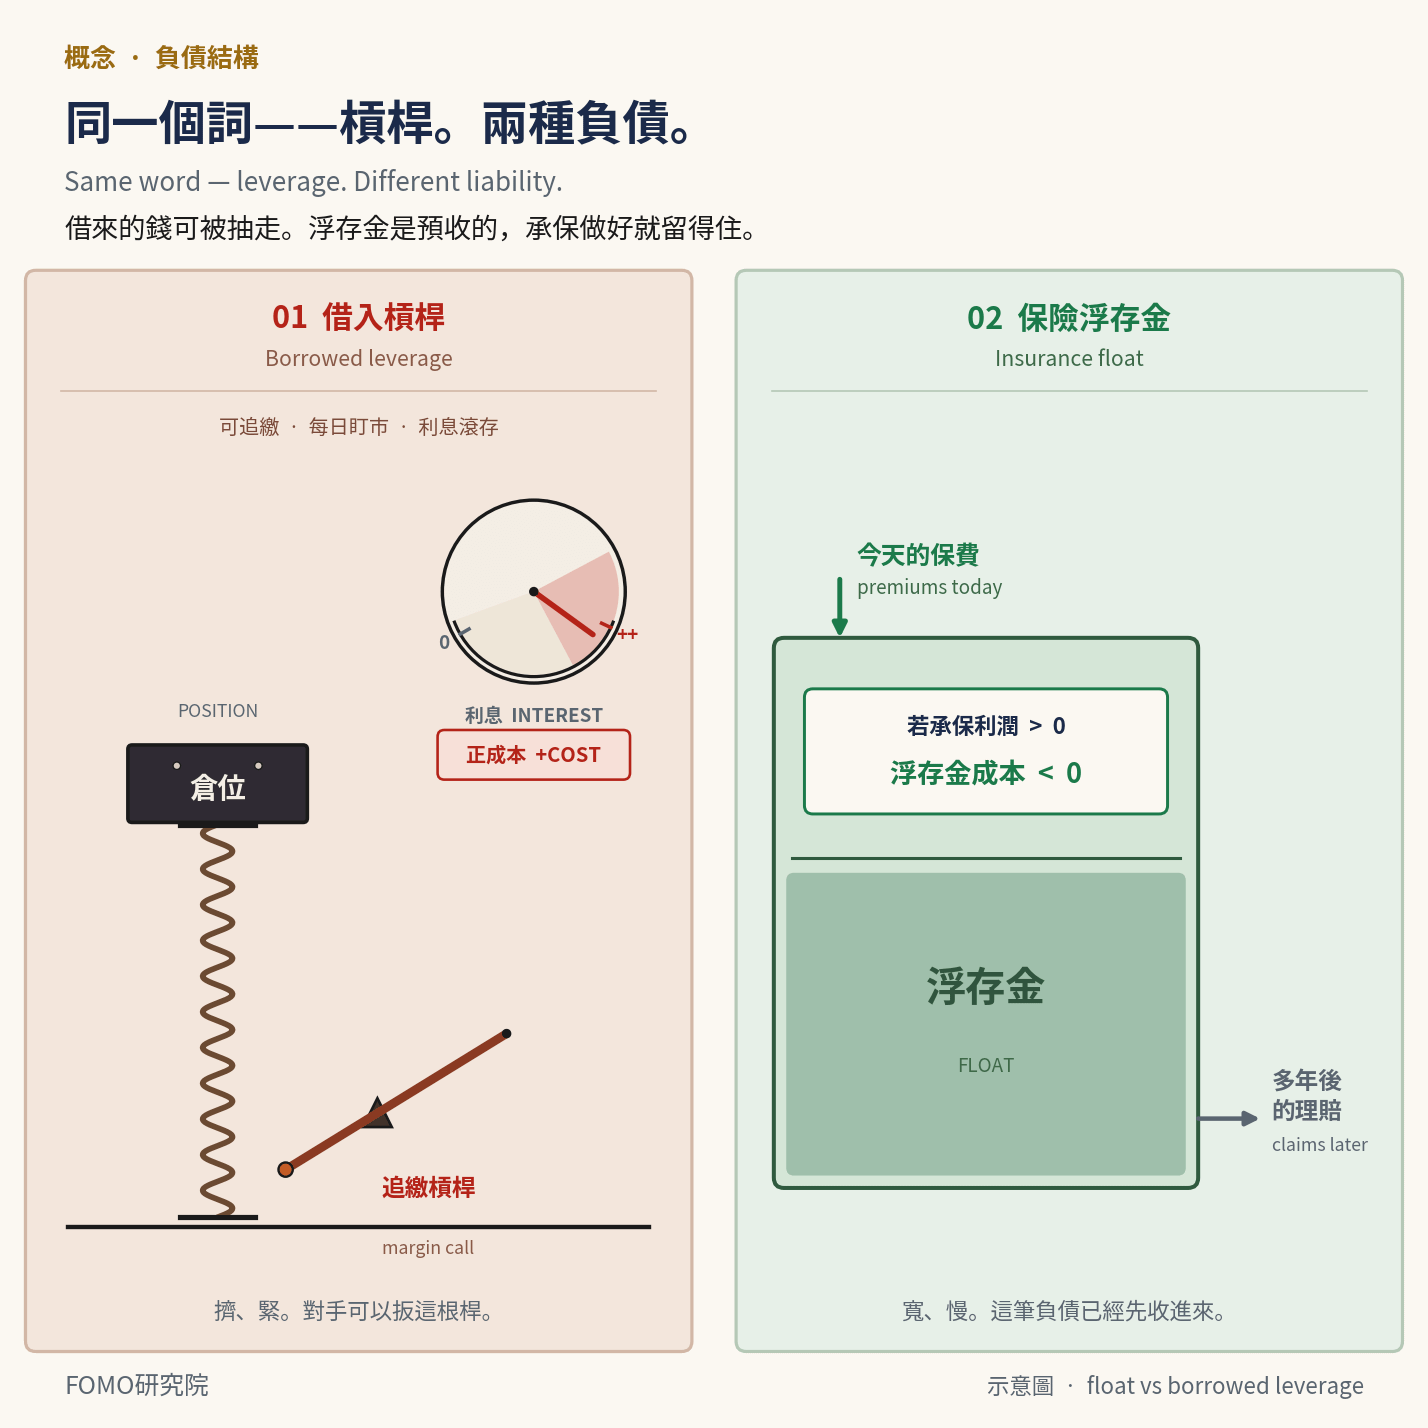
另一個結構優勢是「永久資本」。
一般基金經理人最怕客戶抽離資金,這種壓力常逼得他們隨波逐流。Berkshire 的資金來自保險浮存金與子公司的保留盈餘,不會因為單季績效不好就消失。
這種特性給了它極大的耐性。例如 1999 年網路泡沫頂峰時,Berkshire 股價落後大盤,甚至被嘲笑跟不上時代。
普通基金經理人可能早已被撤資或被迫追高;Berkshire 擁有永久資本,可以冷眼旁觀,耐心等待泡沫破裂。
1.5 護城河的真相
為什麼就算完全照抄 Berkshire 的持股,報酬率也追不上它?
大家抄得到的是持股名單,背後那套源源不絕取得低成本資金的系統則無法複製。
大家看到巴菲特買蘋果,沒看到的是浮存金讓他在建倉時,資金成本接近零。
大家看到他買下 BNSF 鐵路,沒看到的是永久資本讓他在 2009 年金融海嘯時,有能力全資收購整條鐵路。
Berkshire 真正的護城河,核心在於這整套低成本、順暢運轉的資金系統,勝過單純的個人眼光。
這套系統的核心,建立在幾個簡單的問題上,構成了巴菲特六十年來的決策邏輯。不過在討論這些問題之前,我們得先釐清一個常見的誤解——如果用錯誤的角度看巴菲特,就算拿到答案,也讀不懂其中的道理。
第二章|被誤讀了六十年的標籤
如果問你:巴菲特到底屬於什麼流派?大部分人都會回答:「價值投資。」
在大眾印象中,巴菲特的形象早已和恩師葛拉漢綁在一起:找低本益比、低股價淨值比的股票,在別人恐懼時撿便宜,專挑那些跌到谷底的「煙蒂股」。
2.1 一個更準確的說法
這種說法對了一半。
量化機構 AQR 資本管理曾發表過一篇論文《巴菲特的 Alpha》,團隊拆解了 Berkshire 在 1976 年到 2011 年間的超額報酬,想看看裡面藏了多少無法解釋的選股魔法。
結論是,巴菲特的超額報酬並非無法解釋的魔法,它可以被拆解為清晰的因子:他系統性地挑選了「便宜、安全、高品質」的股票,並搭配約 1.6 倍的低成本槓桿(主要來自保險浮存金)來放大回報。
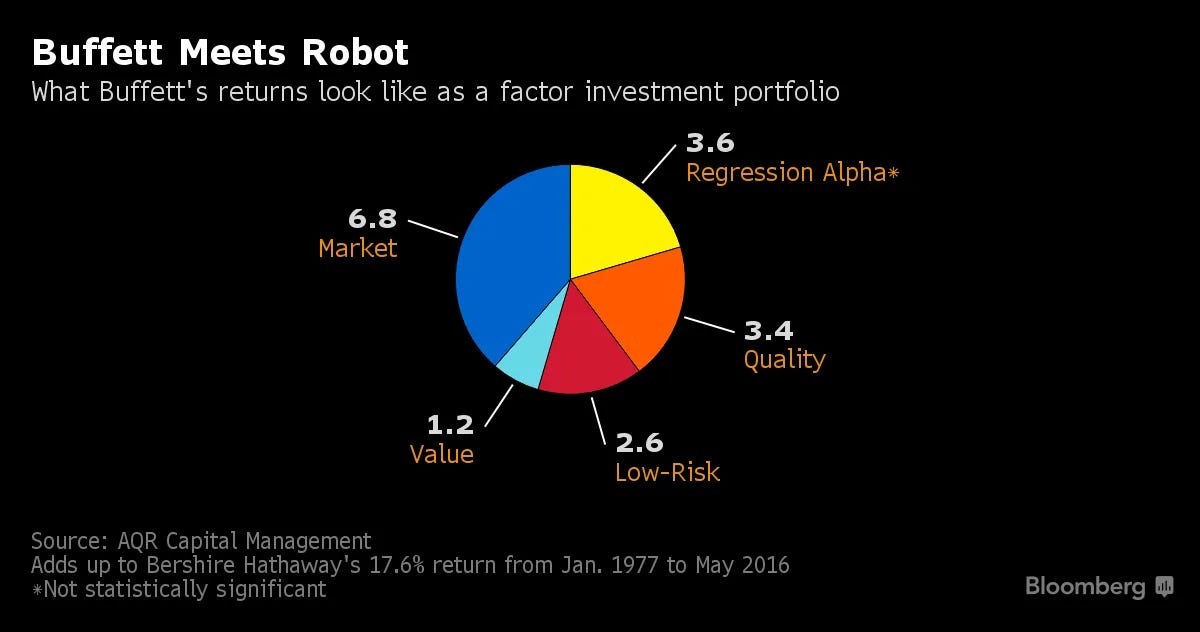
這意味著,便宜(Value)不是巴菲特的最大特色,高品質(Quality)才是。
2.2 查理·蒙格的點撥:從「便宜」走向「偉大」
這個轉變不是一夜之間發生的。
巴菲特早年嚴格執行恩師的「煙蒂投資法」:專挑統計上極度便宜、品質很差的公司,賺股價回溫的差價。這個策略在 1950 到 1960 年代幫他創造了驚人的績效。
但煙蒂投資法有個致命缺點:無法擴大規模。
買進一家爛公司,等它漲回合理價格就得賣掉。你只賺了一次差價,公司本身無法持續創造價值。資金規模一擴大,符合條件的煙蒂很快就不夠用了。
另外,煙蒂投資法在 1950 年代有效,有一個很重要的時代背景:那是一個資訊極度不對稱的年代。
投資人需要親自翻閱紙本財報、打電話問經理人,甚至到工廠門口數卡車數量。如果你比別人早拿到財報,或者算對了帳面價值,你就能用極低的價格買到被市場遺忘的好資產。
但今天的市場已經完全不同了。財報一發布,量化演算法在幾毫秒內就完成解析和定價,任何公開的數字都已經被充分反映在股價裡。
一個長期維持低本益比的股票,通常代表市場看到了結構性的問題,而不是它被遺忘了。
靠「資訊差」賺錢的時代,已經結束了。這正是巴菲特必須從「找便宜貨」走向「找好生意」的根本原因。
查理·蒙格改變了這個局勢。
1972 年,巴菲特買下喜詩糖果(See’s Candies)。當時這家公司的價格用傳統價值投資標準來看非常貴,但蒙格說服了他:這家公司擁有極強的定價權,而且不需要投入多少資本就能源源不絕地賺錢。
從那一刻起,巴菲特寫下了改變他一生的名言:
「用合理的價格買入偉大的公司,遠勝過用偉大的價格買入平庸的公司。」
這句話背後的精神,是將邏輯從「賺市場情緒修復的差價」,轉向「賺企業長期成長的錢」。
2.3 Quality 的商業本質
到底什麼是 Quality?
很多人以為 Quality 就是好管理、好產品或好品牌,但這些詞太抽象,無法定量。
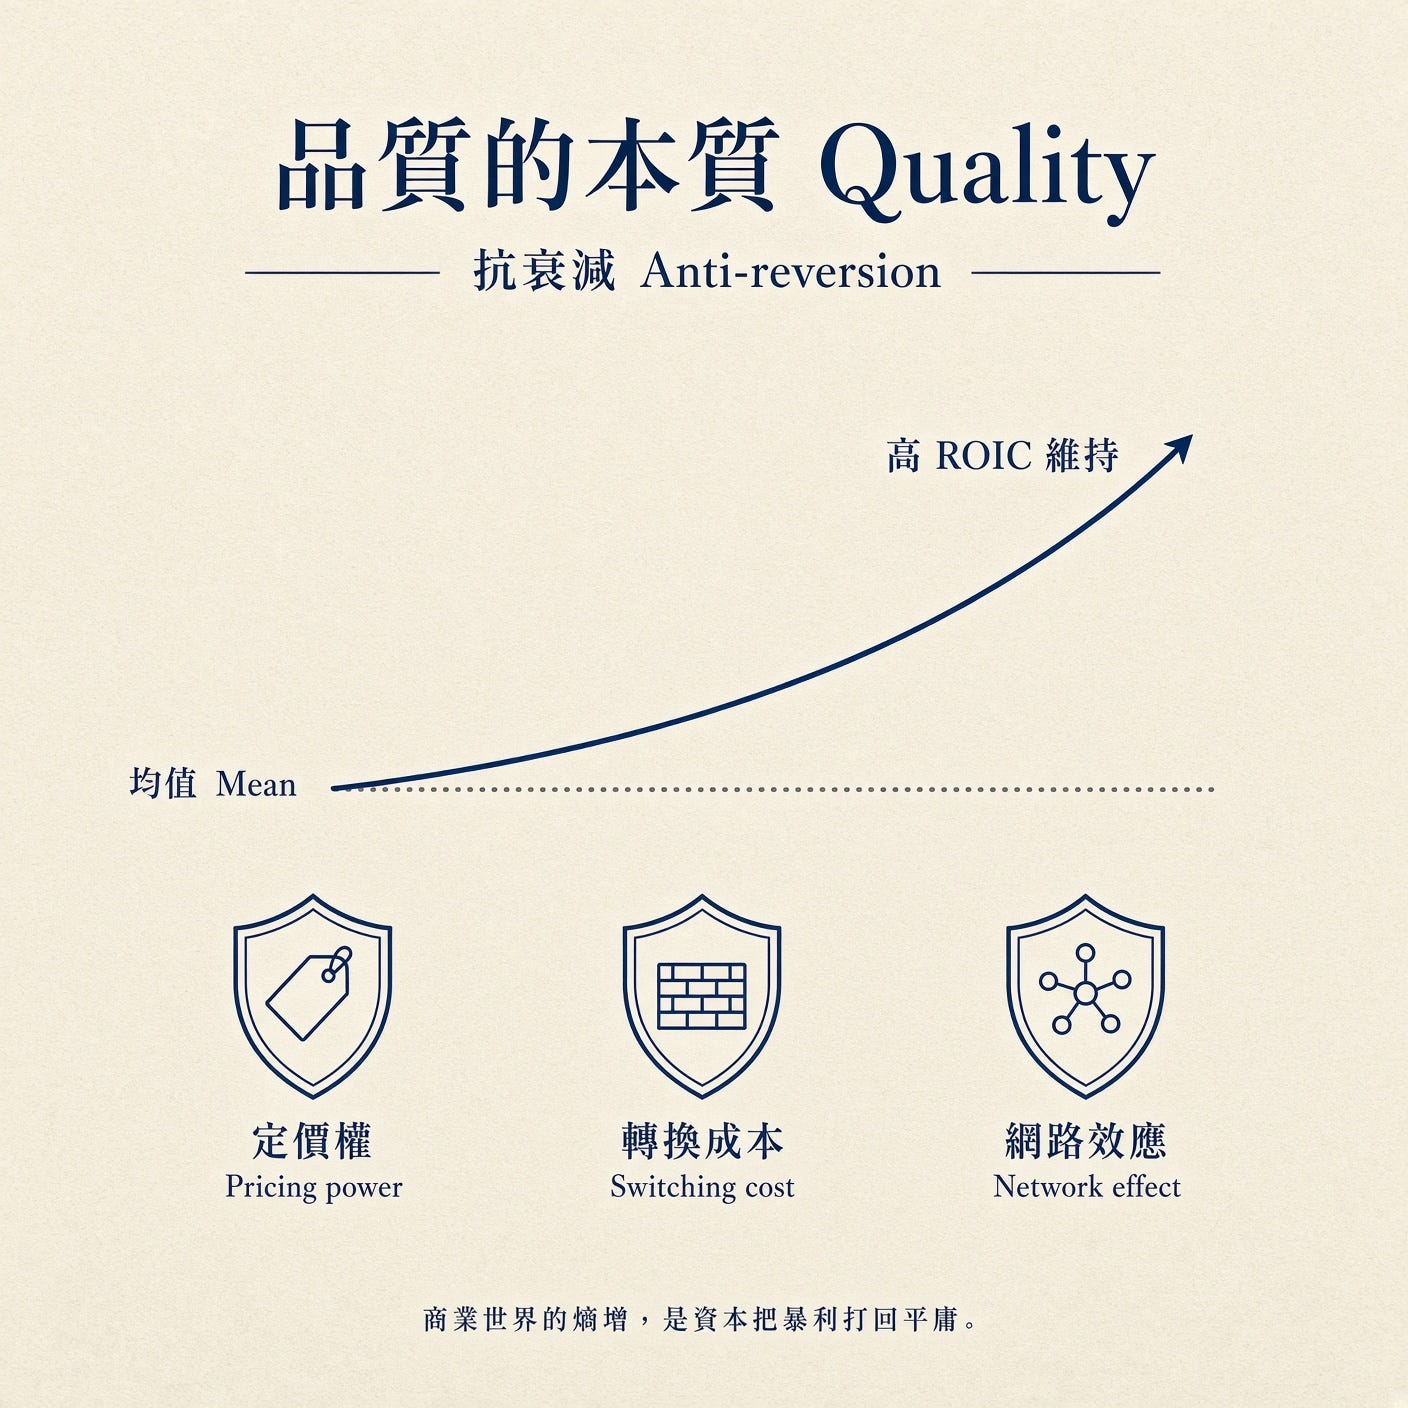
商業世界裡有個物理定律叫「均值回歸」:當一家公司賺取暴利時,競爭對手與資本就會湧入,最終把它的資本回報率(ROIC)拉回平庸水平。
這就像商業世界的「熵增」,所有事物都自然走向混亂和平庸。
Quality 的本質是結構上的「抗衰減」。
一家真正的 Quality 公司,擁有定價權、極高的轉換成本或強大的網路效應。
這些優勢讓對手無法單靠砸錢搶走利潤,讓公司能在規模擴大的同時,依然維持極高的資本回報率,不向均值低頭。
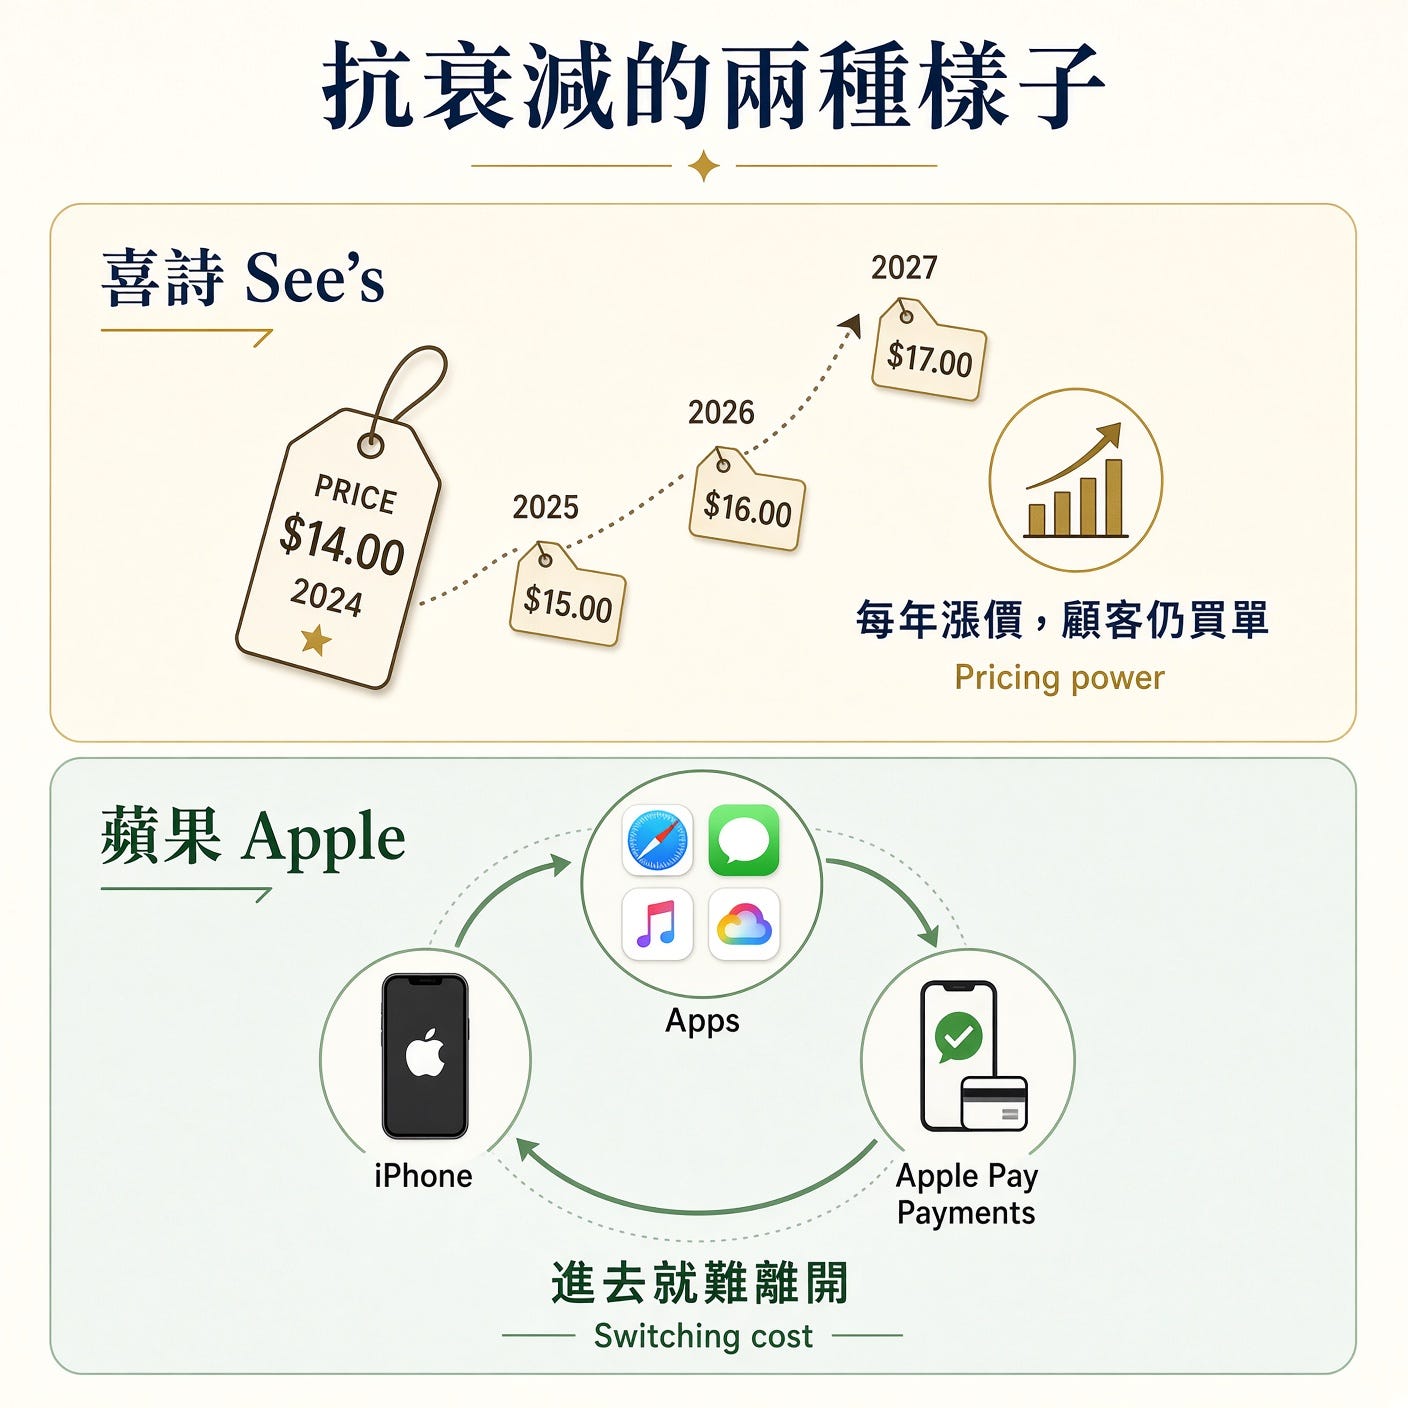
喜詩糖果每年聖誕節後漲價,顧客照樣買單,這是定價權帶來的抗衰減;
蘋果生態系讓用戶一旦進入就難以離開,這是轉換成本帶來的抗衰減。
巴菲特買 Quality,買的就是這種商業世界裡的反脆弱結構。
2.4 在頂級公司「一時落難」時出手
問題是,市場很少給頂級公司便宜價格。
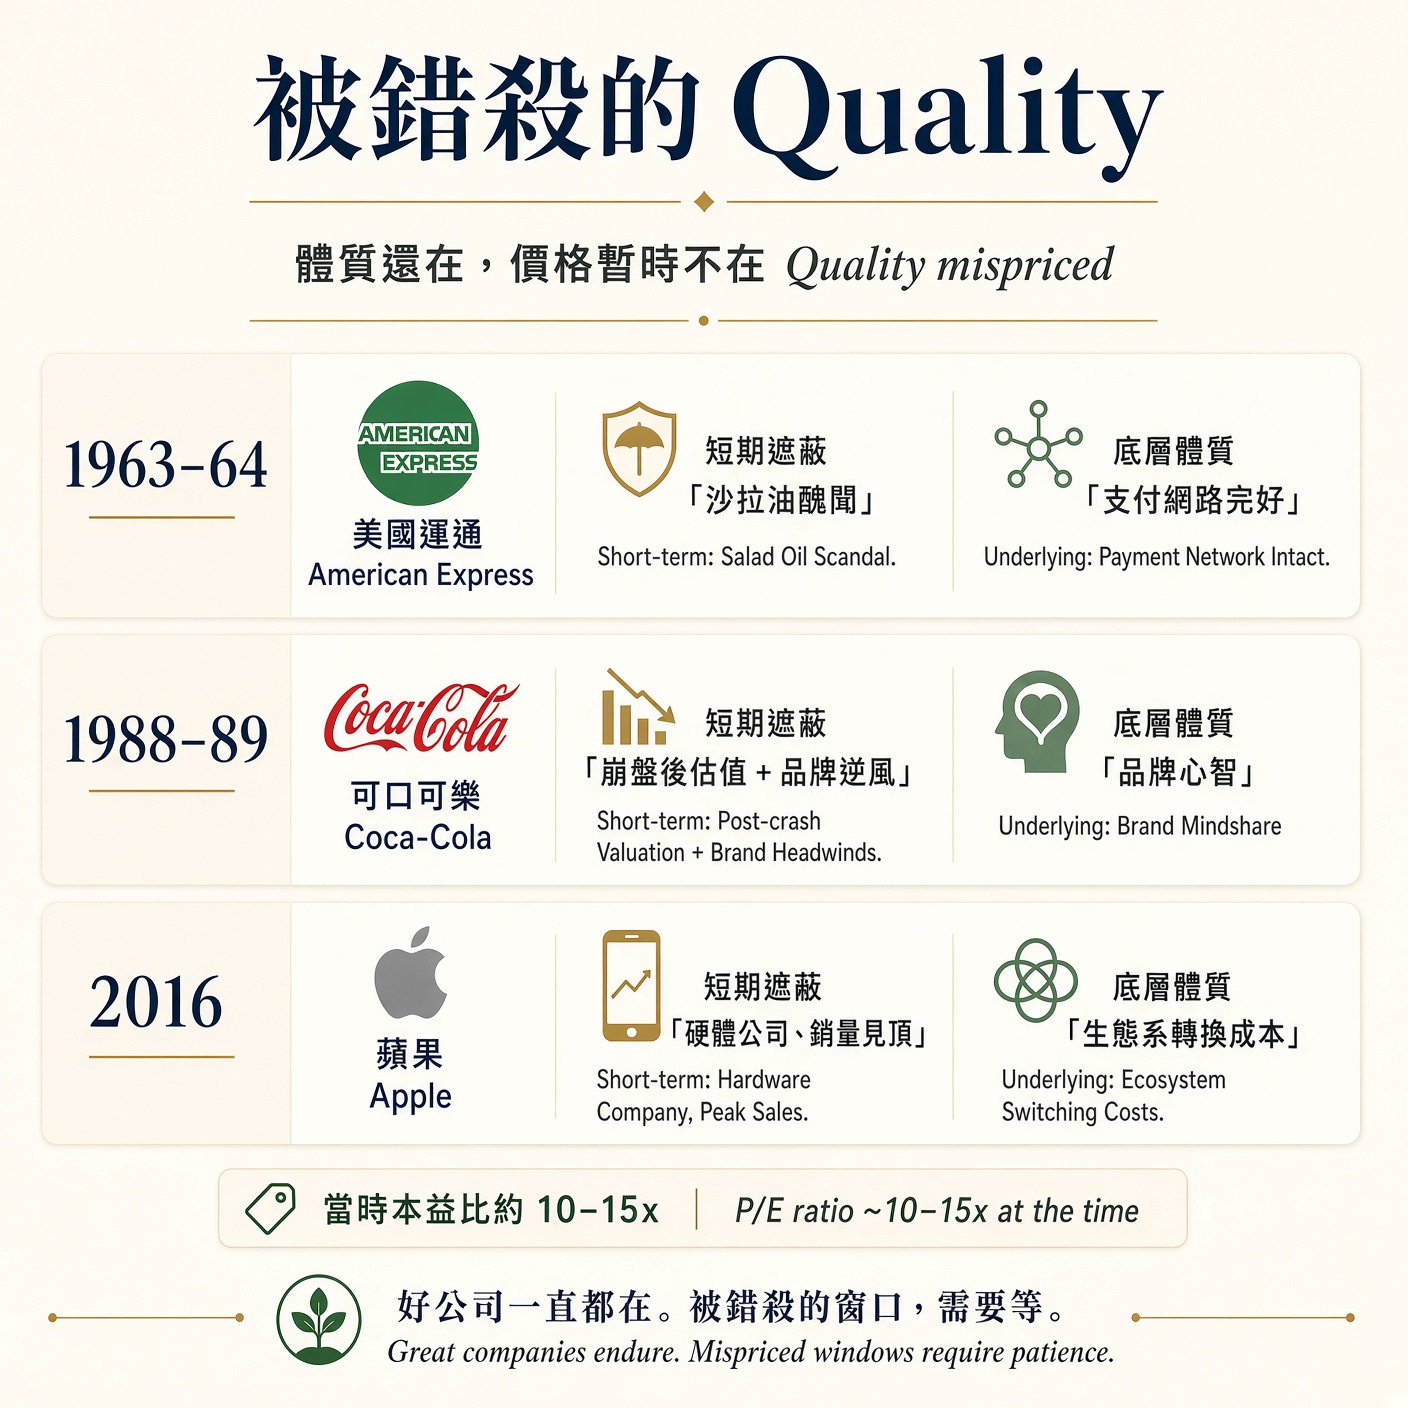
因此,巴菲特的打法是,耐心地等待 Quality 公司遭遇短期錯覺或暫時性危機,然後用 Value 的價格買進。
2016 年巴菲特大舉買進蘋果時,華爾街普遍認為蘋果只是家硬體公司、創新停滯、iPhone 銷量見頂,只給它不到 15 倍的本益比。
但巴菲特認為,蘋果擁有極高轉換成本的生態系。用戶離不開 iOS,開發商離不開 App Store。市場因為短期硬體停滯而看不清真相,給出了便宜價格,底層卻是極致的優質體質。
同樣的邏輯,也發生在 1960 年代的美國運通(爆發沙拉油醜聞引發恐慌,但支付網路的護城河完好無損),以及 1980 年代的可口可樂(遭遇業績逆風,但品牌心智不可撼動)。
巴菲特買的,是「被市場錯誤定價的 Quality」。
這個策略的精髓在於「分辨什麼是底層體質、什麼是短期遮蔽」。好公司一直都在,但被錯殺的時機需要等。
不過,知道要找什麼只是第一步。接下來的問題是:他到底用什麼尺去量?他看重哪些數字,又忽視哪些數字?為什麼他堅決不用大部份投資人最愛的那些指標?
答案在於他擁有一套專屬的度量衡。這套工具箱的每一個刻度,都藏在他歷年寫給股東的信裡。
第三章|那把尺:巴菲特評估企業的方法
巴菲特很少寫書,不辦收費研討會,也不在財經節目上喊單。
他六十年的投資智慧,絕大部分藏在每年寄給 Berkshire 股東的公開信裡。
這些信沒有繁複的金融術語,也沒有季度業績的焦慮。他坐在奧馬哈,用樸素的語言寫下思考。很多觀點他在不同年份反覆提及,有些概念用一個比喻就說得非常透徹。
我們不需要讀完幾十年的信,只要抽絲剝繭看懂其中幾封,就能拼出他用來衡量企業的完整工具箱。