


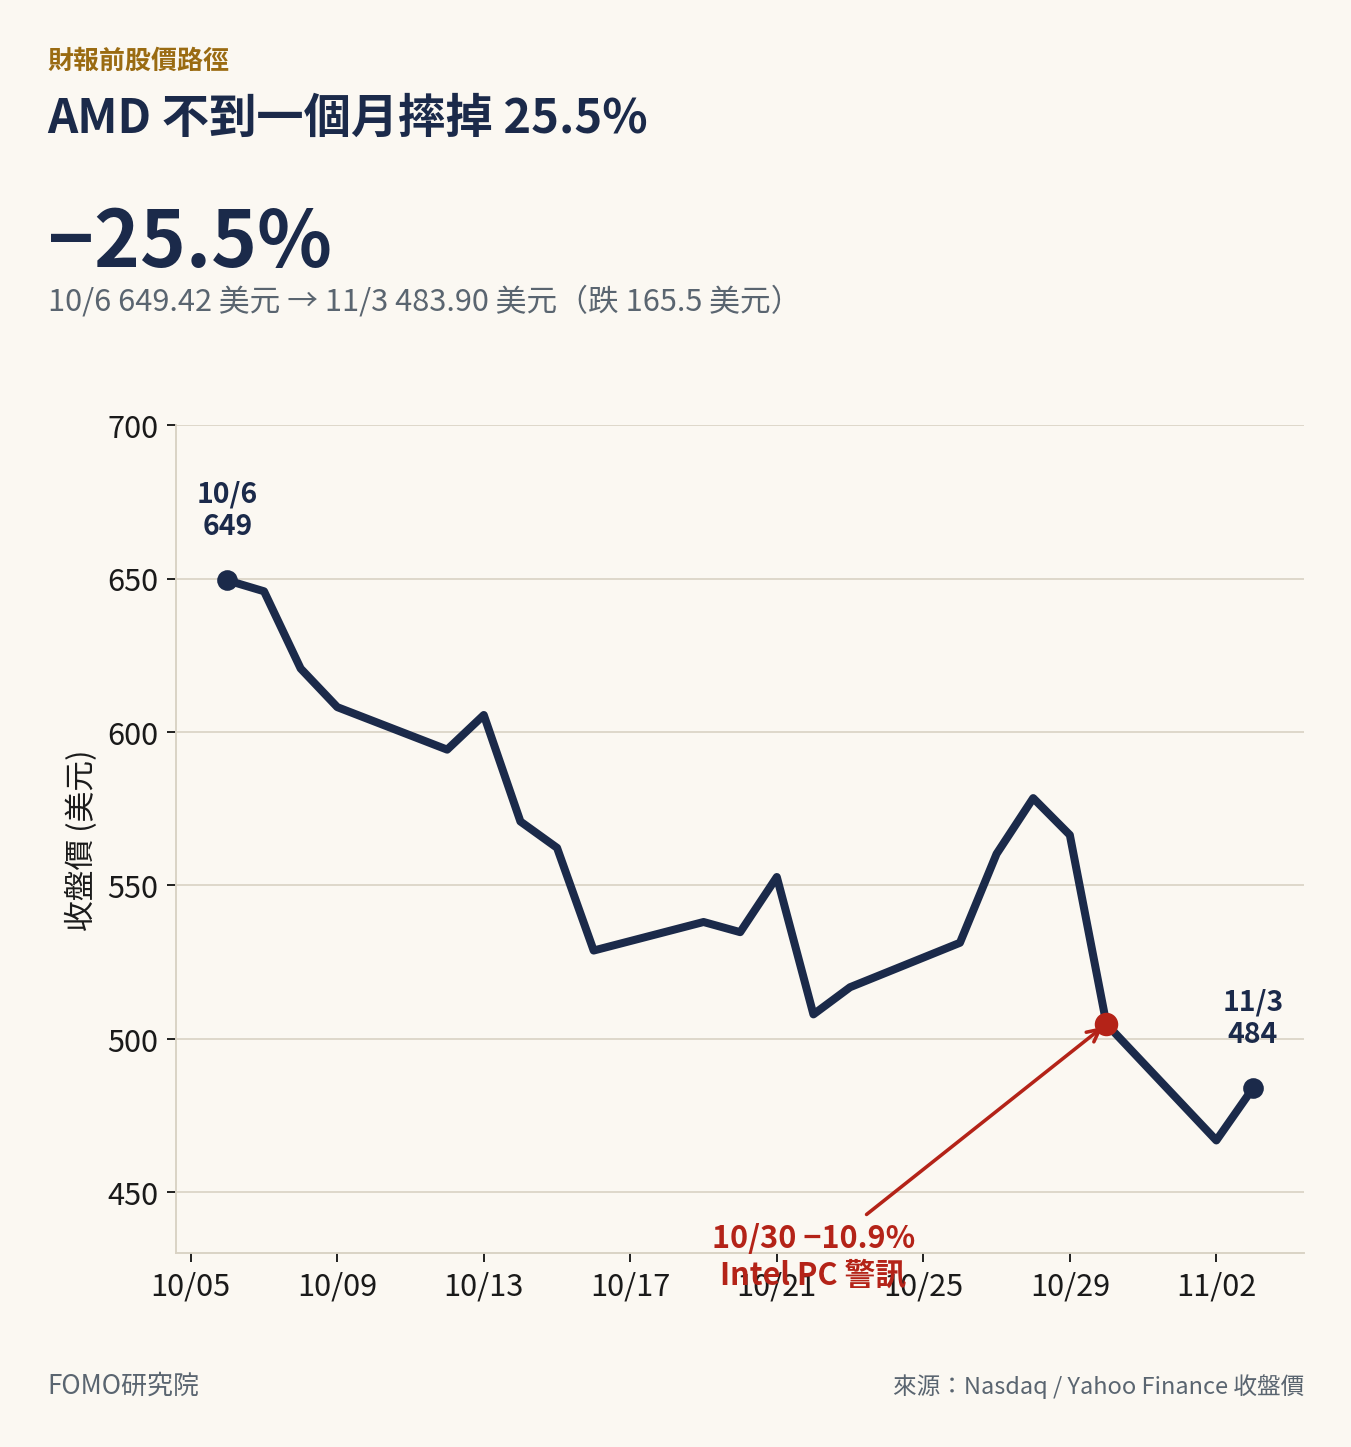
10 月6 日到11 月3 日財報公布前,AMD的股價從649.42 美元一路跌到483.90 美元,不到一個月摔掉了165.52 美元(跌幅25.5%)。
光是10 月30 日Intel 發出PC 賣不動的警訊那天,AMD單日就被拖累大跌近11%。
財報都還沒出來,市場已經先把最壞的劇本演了一遍。
結果11 月3 日盤後財報一開牌,AMD盤後股價立刻反彈。
字面上的成績單確實漂亮:
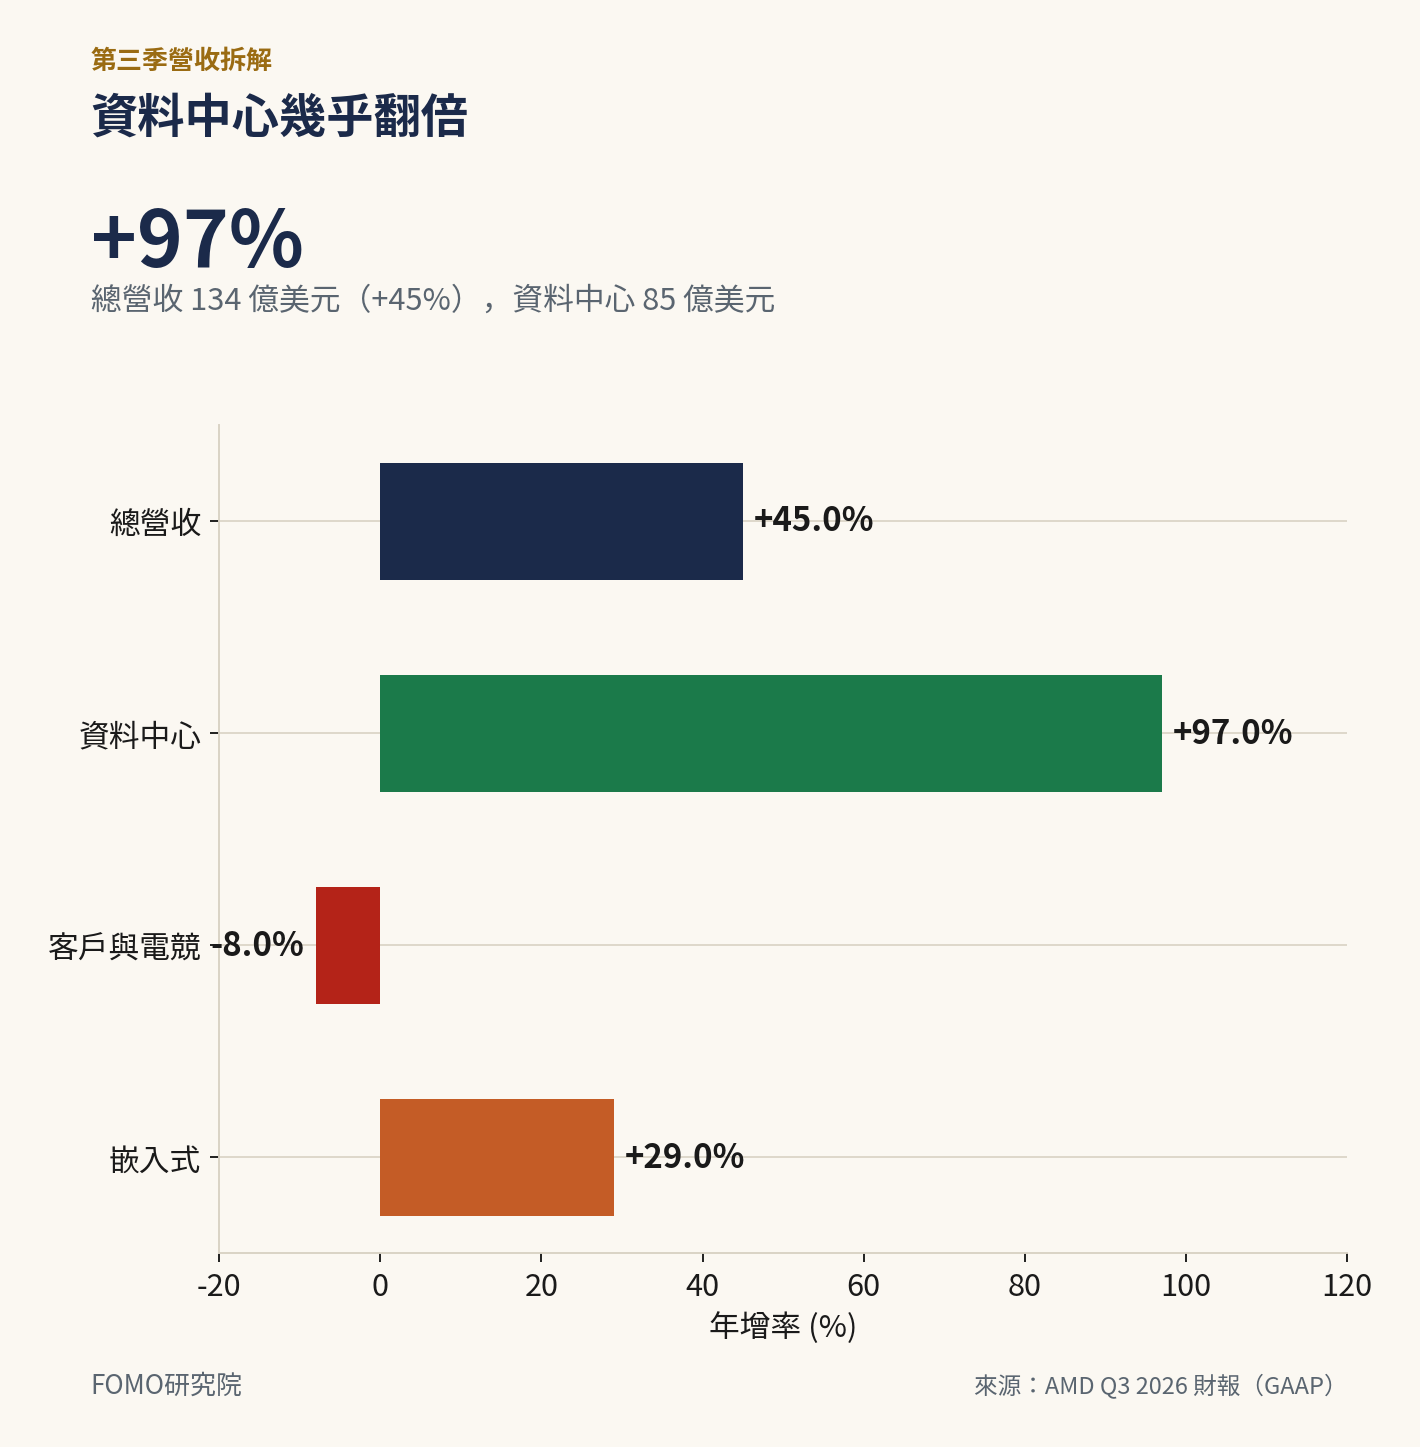
第三季總營收年增45% 來到134 億美元,第四季營收指引更直接喊到170 億美元(年增66%),其中「資料中心」部門第三季營收年增97%,幾乎翻倍。
執行長蘇姿丰更在法說會上預告,2027年全公司總營收將再成長超過80%。
但翻開財報細項,卻會看到兩個耐人尋味的反差:
明明營收與獲利都在創紀錄,第三季真正流進口袋的「自由現金流」卻大減了64%;而且為了綁定大客戶所送出的股票(認股權證),還在帳上砸出了近11 億美元的業外損失。
這份財報真正要回答的問題是:
財報前跌掉的那25%,有多少是市場錯殺?
當AMD 準備邁向近千億美元的營收規模,這門大生意背後的真實利潤與現金流究竟長什麼樣子?
接下來,我們就用最白話的方式,把這場轉變背後的財務邏輯一步步算清楚。
重點一|Helios系統正式出貨:為什麼資料中心賣越多,毛利率反而微降?
1.1 什麼是Helios?只賣「核心晶片」與「設計圖」的生意模式
過去買晶片,客戶買回去自己插上伺服器就能用。
但現在的AI運算太龐大,客戶需要的是一整座已經幫你把上百顆晶片、網路線與散熱系統全部串聯好的「大型機櫃」。
AMD 推出的Helios,就是這樣一套「整座機櫃的設計藍圖」。
特別的是,AMD自己只負責賣機櫃裡最昂貴的核心大腦(包含Instinct AI 晶片、EPYC處理器、網路晶片與軟體),至於外面的金屬機殼、電源供應器與整機組裝,則交給像HPE、Dell、Super Micro 這類品牌伺服器大廠與系統夥伴去出貨並向客戶收費。
這代表AMD不必賺利潤微薄的鐵櫃與組裝費,帳面認列的營收主要來自高單價的核心晶片方案。
不過要注意的是,每一顆AI 晶片裡都封裝了向記憶體大廠採購的高昂HBM(高頻寬記憶體),這筆硬體採購成本會直接算進AMD 的銷貨成本裡;再加上為了搶大單所給出的價格優惠,都會影響最終的毛利率表現。
蘇姿丰在法說會上證實,新一代MI455X 晶片已在第三季大量出貨,包括Anthropic、Meta、Microsoft、OpenAI與Oracle 都已經讓第一批初期的Helios 系統上線運作並跑起模型。
到了第四季,AI晶片的營收更將在歷史上首度超越傳統伺服器CPU。
這也帶動資料中心部門展現強大的賺錢效率:
第三季資料中心部門營業利益年增168%來到29 億美元,相當於每做100 美元生意,就有約34 美元是營業利益(較去年同期的25 美元大幅提升)。
1.2 算一筆明細帳:新增資料中心營收的五成毛利秘密
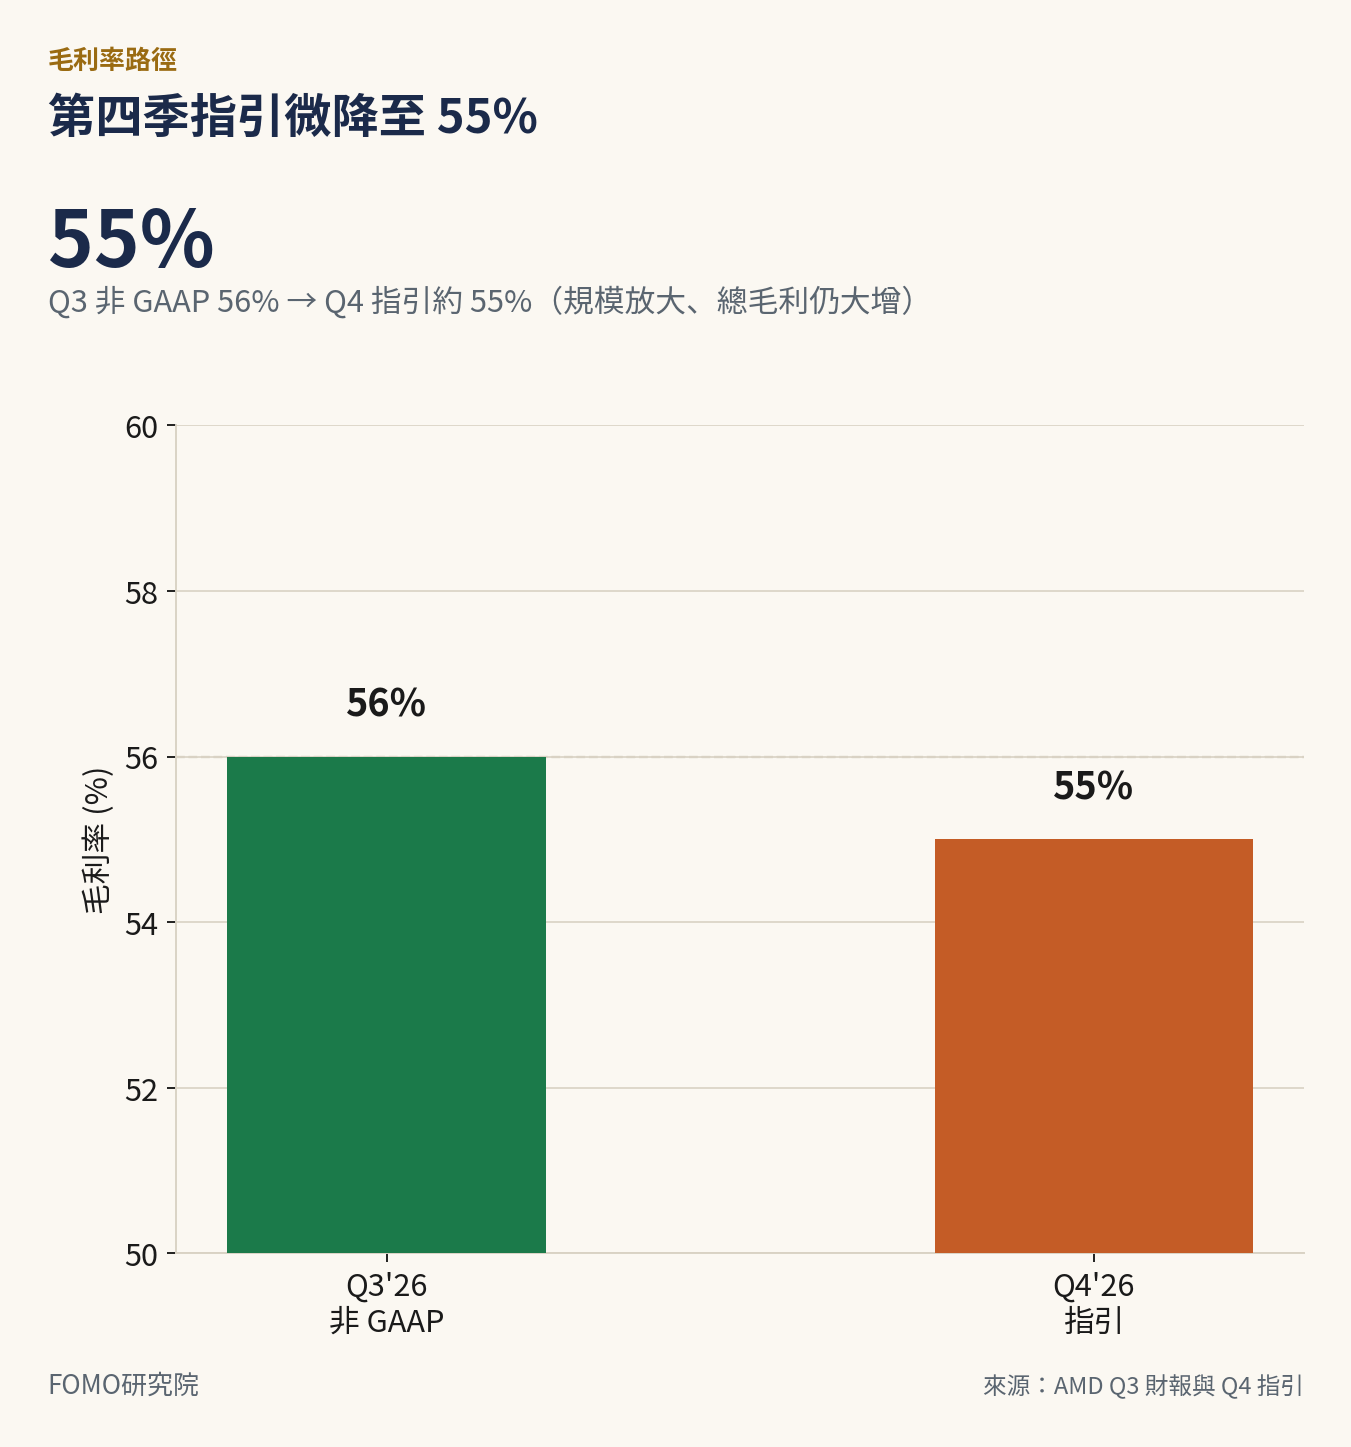
既然核心晶片這麼熱銷,為什麼AMD 預估第四季全公司的毛利率會從56% 微幅降到55%?
道理很像一家便當店接到了大型企業的團膳大單:
雖然為了搶下大單,每個便當的單價壓低了一點、食材成本也高,讓平均毛利率微幅下降,但因為一次賣出好幾千個,收銀機進帳的總獲利反而迎來大爆發。
我們可以把第四季的財測數字拆開來,算算看AMD 多賣的這批資料中心訂單到底賺多少毛利:
先算資料中心多賣了多少錢:
第四季總營收預計為 170 億美元,比第三季多出約 36 億美元。
但別忘了,第三季貢獻 37 億美元的「PC 與電競部門」,第四季預計會衰退超過 20%(至少少掉 7.4 億美元)。
一邊少賺、一邊還要讓總營收大增,算下來資料中心第四季營收必須單季暴增約 43 億美元,相當於一個季度就長大了 50%。
再算這批新增訂單的毛利率:
第四季預估總毛利約 93.5 億美元(170 億 × 55%),比第三季多出 18.7 億美元。
假設少掉的那 7.4 億美元 PC 業務毛利率大約是 50%(此為推算假設),回推那 43 億美元新增的資料中心營收,每多賣 100 美元大約只能賺到 50 美元的毛利(邊際毛利率粗估約 50%)。
NVIDIA 整體的平均毛利率長期高達70% 以上,而AMD 第四季度新增資料中心營收(包含AI 晶片與伺服器CPU)的邊際毛利率粗估約落在50% 左右。
這組數字除了反映高昂的HBM 記憶體成本外,也把「AMD用價格折扣與送股票換取市占率」變成了一個具體可追蹤的財務指標。
當然,因為單季多賣了43 億美元,規模放大的威力依然驚人,第四季全公司的營業利益預計將從第三季的39 億美元一路跳升至約56 億美元。
重點二|管理層喊出2027 成長破80%:要達標,你得相信什麼?
2.1 短短90 天內,再度大幅調高明年目標
比起第三季成績單,這場法說會真正的重頭戲,是管理層大幅調高了2027 年的成長目標。