

11月2日,Marvell宣布用全換股的方式買下Lumentum,每1股Lumentum換4.5股Marvell,簽約時隱含企業價值約1,150億美元,成為半導體史上規模最大的併購案之一。
交易完成後,Marvell原股東持有67%,Lumentum股東持有33%,預計2028年上半年交割。
但是,消息公布後,兩檔股票同步下跌。
用最簡單的話說,Marvell拿出新公司三分之一的股權,換來全球最缺的雷射產能。
這筆交易划不划算,最後只看一件事:到了2028年,Lumentum能不能撐起新公司三分之一的獲利。
在這篇深入分析,我會回答四個問題:
第一,Marvell 拿出三分之一的公司,換到的東西到底值不值得?市場為什麼在宣布當天用下跌來回答?(第二、三、五章)
第二,正處於業績高點的 Lumentum,為什麼選在這個時候把公司賣掉?(第四章)
第三,這筆交易能不能順利走完十八個月的交割流程?中間有哪些變數?(第六章)
第四,如果你是各自公司的股東,或者想投資這個板塊的投資者,你的決定應該是怎樣的?(第七章)
如果你只關心手上的部位該怎麼辦,可以直接跳到第七章。當然,中間的論證過程還是十分重要的。
如果你只想要一個判斷標準,這裡先給你:這筆交易的盈虧,未來每季只需要檢查一道除法:
Lumentum 的營業利益,有沒有達到 Marvell 的一半?
有,這筆交易就划算;沒有,Marvell 股東就是在用自己的高成長補貼一家製造商。
具體推導過程,會在下方詳細展開。
第一章|三十年長征:從廚房餐桌上的翻譯官,走到光的源頭
1.1 1995,廚房餐桌上的訊號翻譯官
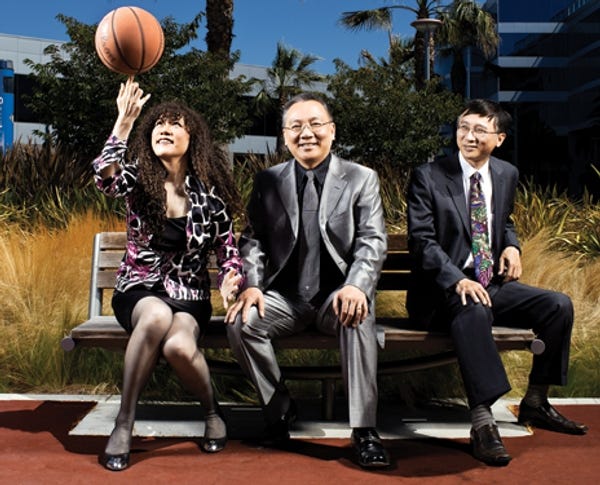
要理解這筆千億美元的併購案,我們要先回到1995年的加州。
那一年,華裔夫妻Sehat Sutardja、Weili Dai 與弟弟Pantas Sutardja 圍著自家的廚房餐桌,創立了Marvell。
他們當時看準了個人電腦與硬碟儲存即將迎來大爆發,決定開發硬碟裡的讀取通道晶片。
硬碟在運作時,磁碟表面以極高速度旋轉,磁頭讀出來的類比訊號其實非常微弱,而且充滿雜訊。
Marvell的晶片就像是一個聽力極其敏銳的翻譯官,負責把這些模糊混亂的磁場變化,精準翻譯成電腦看得懂、乾乾淨淨的零與一數位訊號。
從創立的第一天起,這家公司賺的就是翻譯費。
它總是站在兩種物理世界的中間,負責把一邊的訊號,轉換成另一邊聽得懂的語言。
這個翻譯官的基因,就此決定了Marvell往後三十年的發展軌跡。
1.2 押錯寶的十年低谷,與資料中心獵人的改造術
憑藉這套翻譯本領,Marvell在硬碟晶片領域一路做到世界第一。
但隨著行動通訊時代來臨,創辦人團隊在2006年做了一個大膽的決定:掏出6億美元現金,買下Intel旗下的XScale手機晶片部門,全力押注智慧型手機市場。
當時的XScale晶片驅動著風靡一時的BlackBerry黑莓機與Palm掌上型電腦。
然而,隔年iPhone問世,徹底改寫了智慧型手機的產業規則。
面對Qualcomm與聯發科在3G與4G手機晶片上的激烈競爭,Marvell的訂單不斷流失,業務連年縮水,公司更在2015年陷入會計審查風波,經歷了長達十年的低谷。
到了2016年春天,在股東的壓力下,創辦人夫婦離開了自己一手創立的公司。
同年7月,出身自類比晶片大廠Maxim Integrated 的新任執行長Matt Murphy 正式接手,Marvell迎來了轉折點。
Matt Murphy上任後的戰略非常明確:賣掉所有不賺錢的手機與消費性電子業務,把回收的資金與研發資源,全部投入雲端資料中心。
為了在最短時間內補齊技術拼圖,他開始在市場上收購通往未來的關鍵門票:
2018年完成收購 Cavium(約60億美元):補齊了基於 ARM 架構的網路處理器與安全晶片技術。
2019年收購 Avera(約6.5億美元):從 GlobalFoundries 手中買下原屬於 IBM 的客製化晶片團隊,奠定了今天為雲端巨頭打造 AI 客製化晶片(ASIC)的基礎。
2021年收購 Innovium(約11億美元):拿到超大型資料中心交換器晶片的關鍵技術。
這幾次精準的收購,讓Marvell成功轉型。
它從一家產品線分散的消費性晶片公司,變成專注為雲端巨頭提供核心基礎設施的合作夥伴。
公司的年營收也從2021財年的30億美元,一路成長到2026財年的82億美元,近期年化營收規模更已突破126億美元。
1.3 六年三筆追光交易:從轉運站、光路,一路買到發光的那盞燈
在改造公司的過程中,Matt Murphy 意識到一個無法迴避的物理限制:隨著AI算力需求爆發,伺服器之間搬運的資料量呈現指數級成長。
傳統用來傳輸電訊號的銅線已經逼近物理極限,電訊號在銅線裡走得不夠遠、不夠快,而且會產生大量的發熱與耗電。
未來的海量資料,必須全面改用光來傳輸。
於是,Marvell展開了一場歷時六年的追光布局:
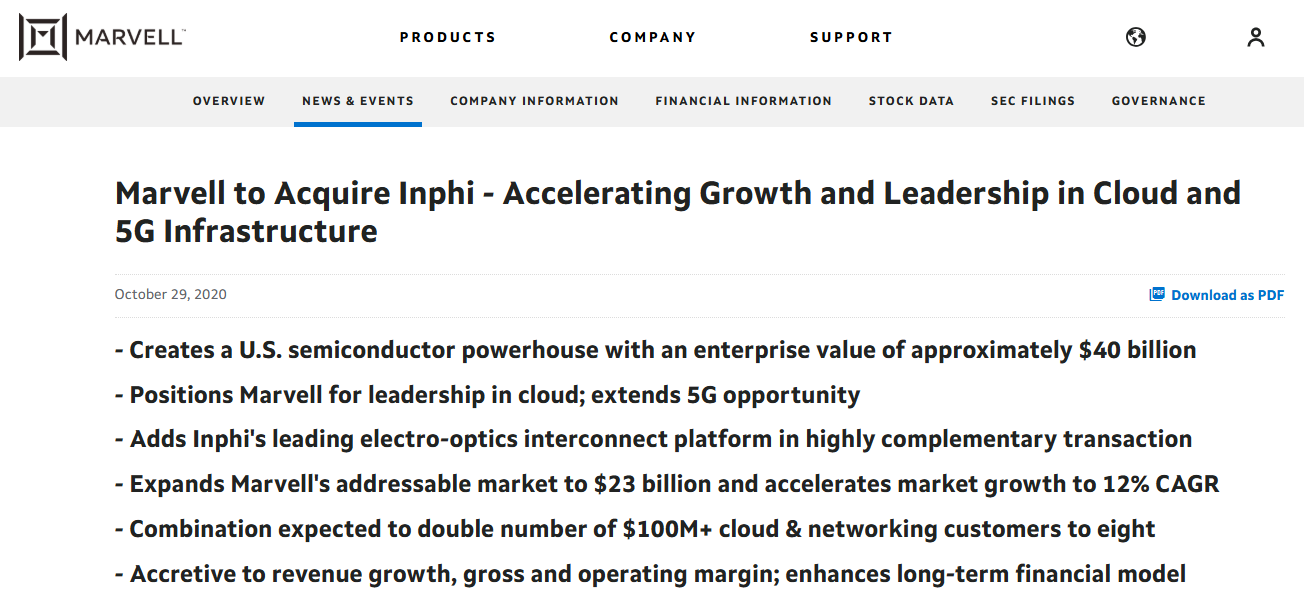
第一筆追光在2020年宣布、2021年完成,Marvell以約100億美元買下Inphi。
如果把伺服器裡面的電訊號比喻成陸地上的高鐵,光纖裡面的光訊號比喻成海上的客輪,那麼Inphi做的事情就是經營轉運站。
Inphi領先市場的PAM4 DSP(數位訊號處理器)晶片就站在電與光的邊界上,當高鐵(電)到站時,它負責把旅客打包送上客輪(光);當客輪到港時,它再把旅客接回高鐵。
買下Inphi,讓Marvell在電與光的轉運站上拿到了核心控制權。
第二筆追光在2025年底宣布、2026年初完成,Marvell以約32.5億美元的前期對價(外加最高22.5億美元的業績對賭,總價上限約55億美元)收購了新創公司Celestial AI。
這家公司當時幾乎還沒有營收,但研發出了一套名為Photonic Fabric 的技術,能讓AI晶片與晶片、甚至晶片與記憶體之間,直接透過光來溝通。
在AI時代,成千上萬顆晶片需要同時運算,晶片之間搬運資料的耗能極高。
Marvell買下它,買的是一張通往未來的時間表,因為雲端客戶預計在2028到2029財年,就會開始大規模導入這種晶片間直接用光互連的技術。
第三筆追光,就是這一次在2026年11月宣布以約1,150億美元買下Lumentum。
過去幾年,Marvell先後買下了轉運站與晶片間的光路;這一次,他們決定直接買下源頭那盞會發光的燈,以及生產燈泡的工廠。
Lumentum是全球最大的資料中心高階EML雷射供應商之一,擁有深厚的光學材料與化合物半導體產能,專門生產發射雷射的晶粒、光學系統與高速光模組。
把這三筆收購排在一起看:2021年買下轉運站的控制權,2026年初買下晶片間的光路,2026年底買下光源與長出光源的工廠。
這家翻譯了三十年訊號的公司,最終決定買下產生訊號的那束光。
第二章|技術與防禦的雙重考量:為什麼這兩雙手必須合在一起?
2.1 打開光收發模組:資料是怎麼走的?
從商業邏輯來看,守住轉運站的收費窗口還不夠嗎?為什麼非得交出三分之一的公司,把生產雷射的工廠也買下來?
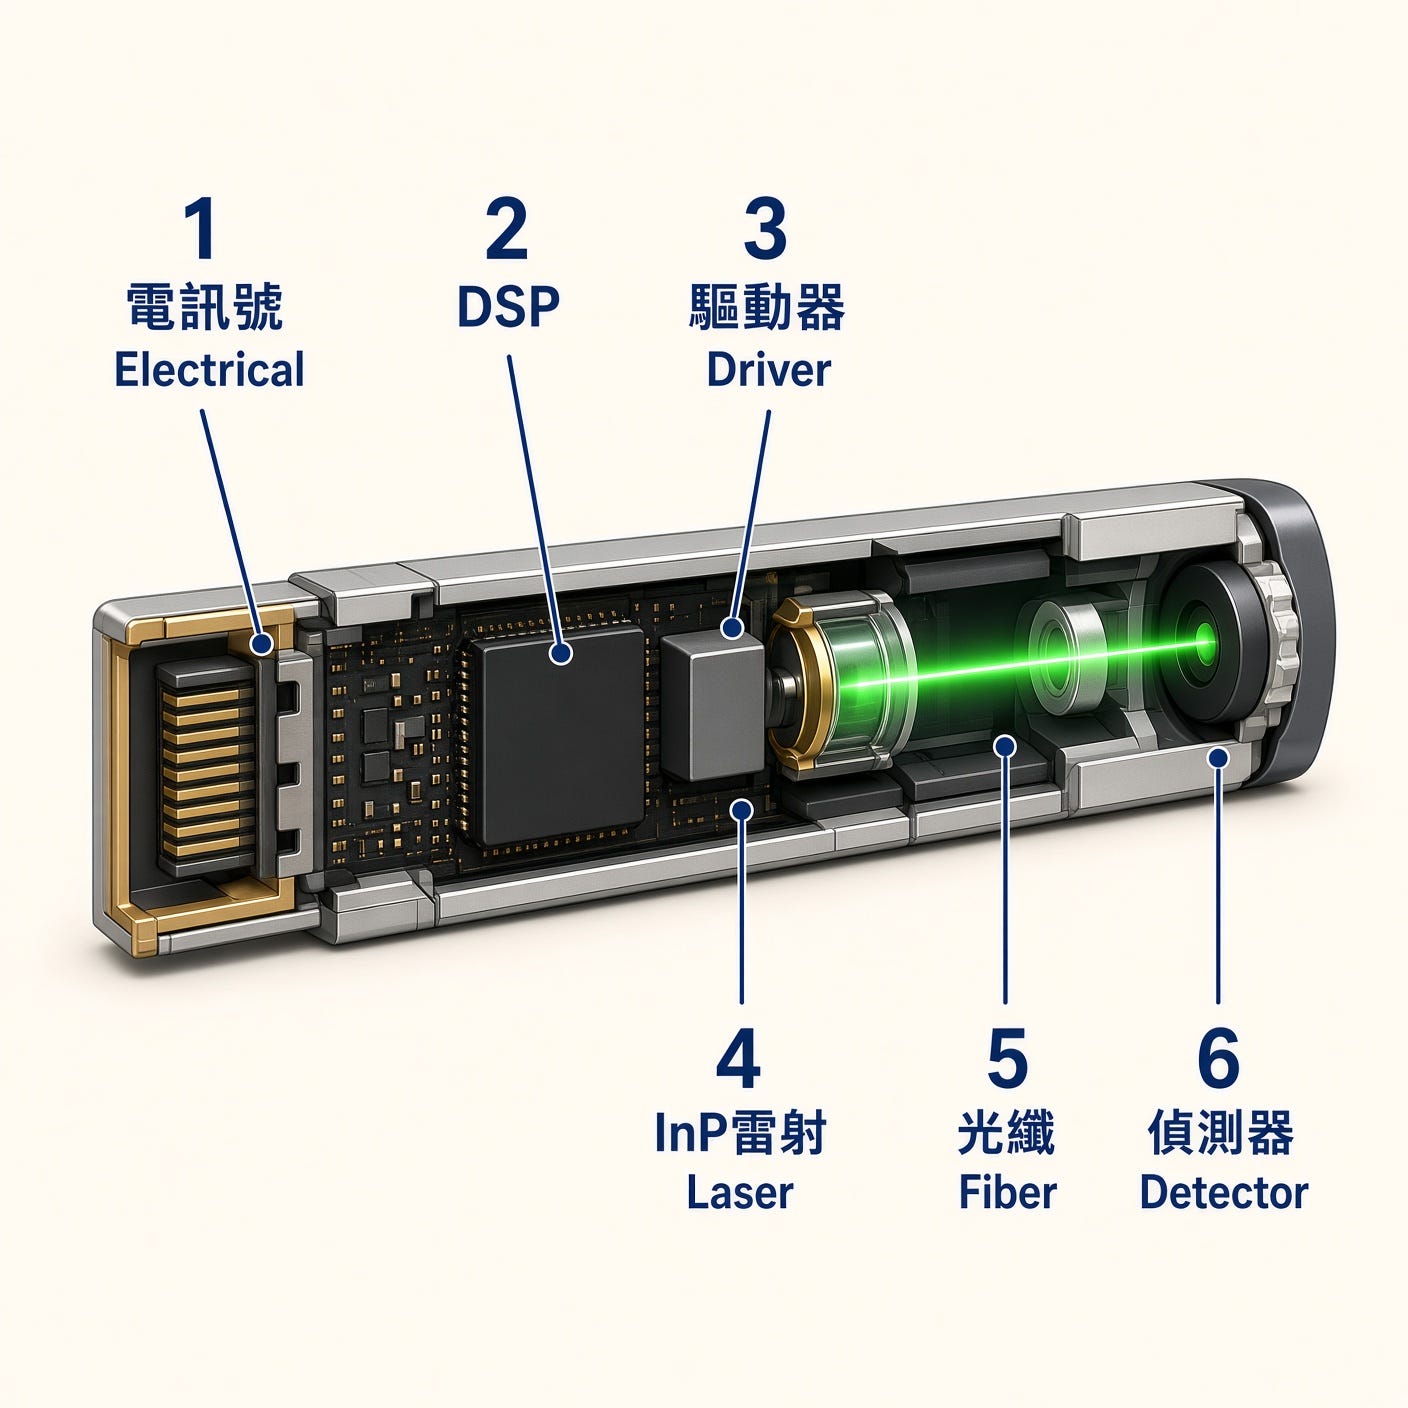
要回答這個問題,我們得先打開資料中心裡一個「光收發模組」的內部,看看資料到底是怎麼傳遞的。
當資料要從一台 AI 伺服器傳送到另一台伺服器時,過程是這樣的:
伺服器裡的運算晶片送出電訊號。
光模組裡的 DSP 處理晶片把電訊號重新整理好。
驅動器把微弱的電訊號放大。
雷射器把電訊號轉化為光束,發射進光纖。
光走過光纖抵達對面,由偵測器接收並轉回電訊號。
對面的 DSP 處理晶片把訊號解碼,還原成乾淨的電訊號交給下一台伺服器。
在這個過程裡,過去一直需要兩種完全不同的手藝。
Marvell 的手在「電」的那一側,Lumentum 的手在「光」的那一側。兩家公司各做各的,再用標準規格書對接起來,就能運作。
這套分工在過去十幾年裡運作得非常順暢。但要看懂為什麼它現在不夠了,我們得先搞清楚天平兩端各自靠什麼賺錢。
2.2 天平兩端:Marvell 的三具引擎,與 Lumentum 的兩塊生意
Marvell 這一側。
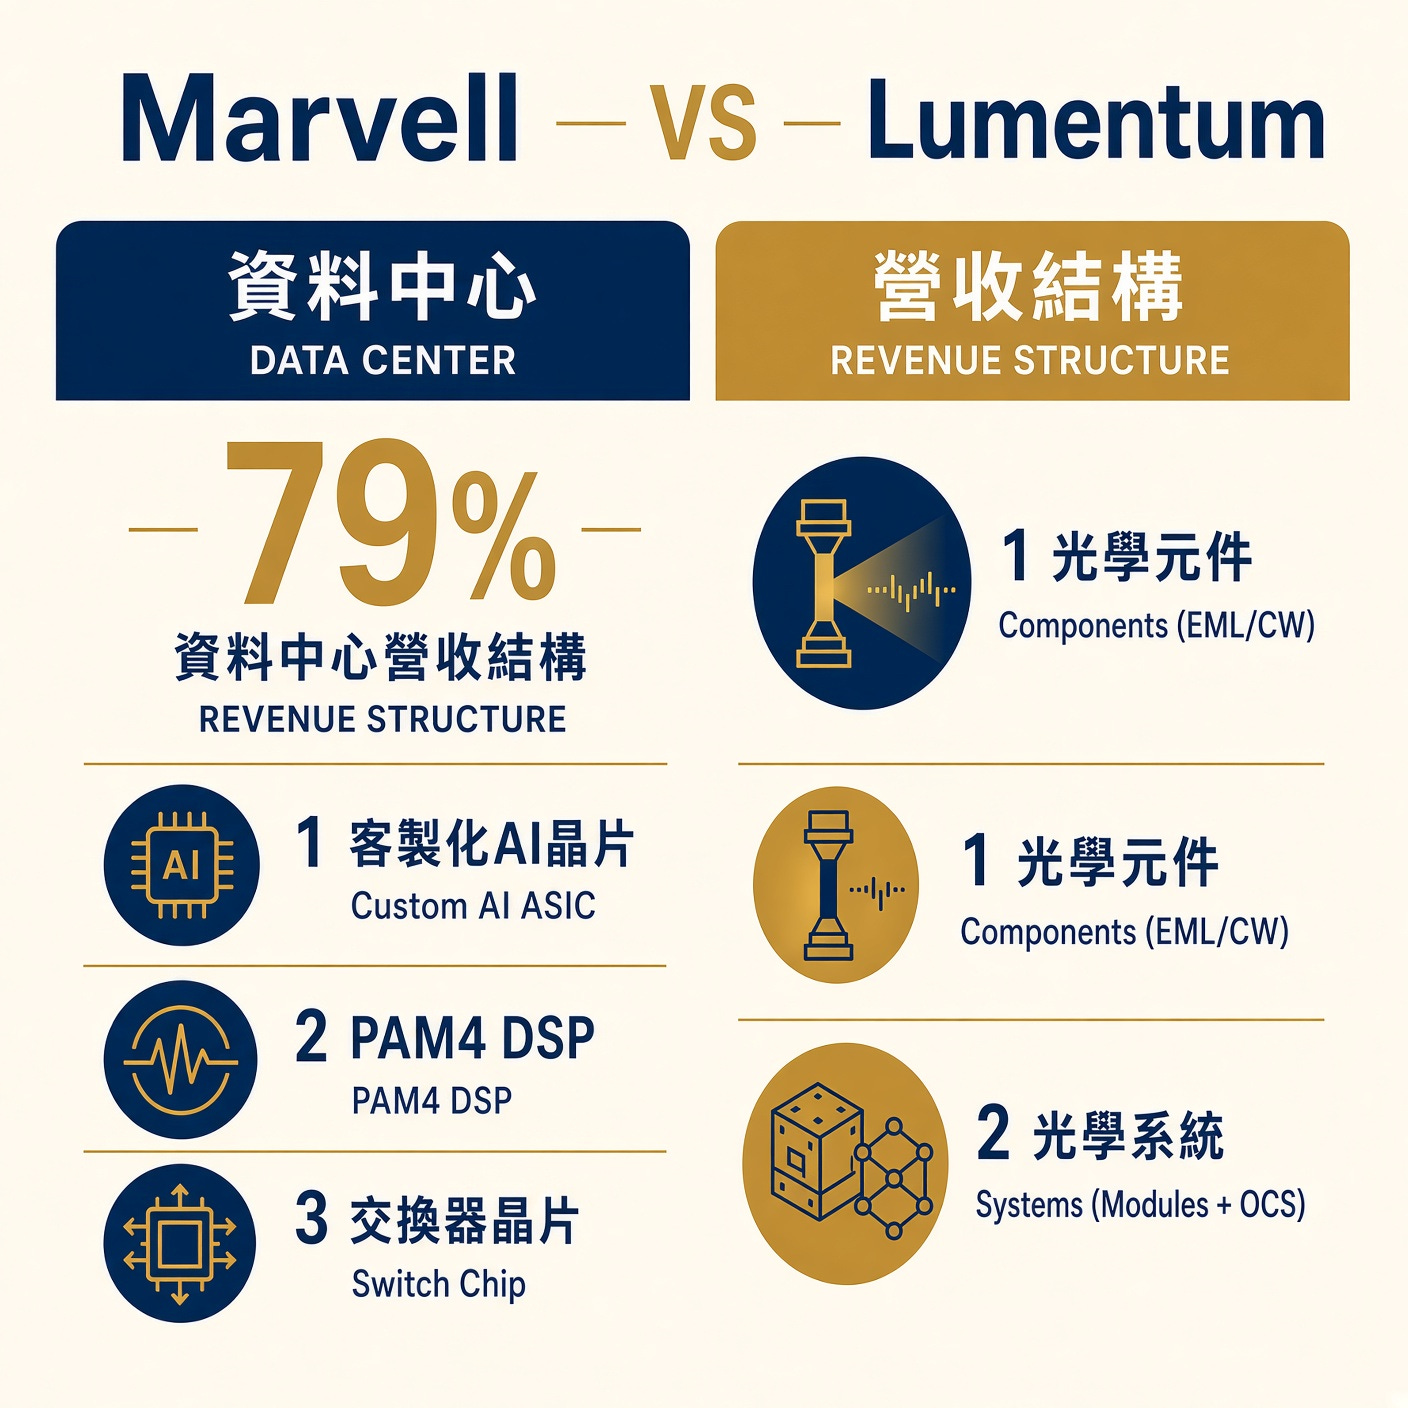
翻開 Marvell 目前的營收結構,資料中心業務已經佔了總營收的 79%(其餘兩成為傳統企業網通、電信與車用)。在資料中心這具核心引擎裡,主要由三塊高成長業務支撐:
第一塊是幫美國前四大雲端巨頭(AWS、Google、Microsoft、Meta)量身打造的客製化 AI 晶片(ASIC 與周邊互連晶片),這是公司未來幾年爆發力最強的成長主力。
第二塊是以 PAM4 DSP 為主的高速光電互連晶片,是目前市佔率最高、毛利最厚的現金牛。
第三塊是高階乙太網路交換器晶片(Teralynx)與儲存控制晶片。
Lumentum 那一側。
翻開 Lumentum 最新一季(12.6 億美元)的營收結構,它的業務由兩大塊組成:
第一塊是「光學元件(Components)」,單季營收 7.54 億美元(年增 99%),主要賣的是最上游的雷射晶粒,包括高階的 EML 雷射、連續波雷射(CW Laser)以及海底電纜與長途網路用的泵浦雷射。
第二塊是「光學系統(Systems)」,單季營收 5.08 億美元(年增 229%),裡面包含了把雷射與晶片組裝在一起的「光收發模組」,以及近期成為重要成長引擎的「光電路交換器(OCS)」。
補充說明一下 OCS:這是一種不需要把光轉成電、直接用微型鏡面反射來調度資料中心光訊號的系統,可以大幅降低交換過程中的耗能與延遲。
為什麼了解這兩塊業務很關鍵?
對 Marvell 股東來說,交出三分之一的股權,意味著要把自己手上高成長的雲端客製化晶片,和高速光電互連晶片分潤出去。
而換回來的 Lumentum,一方面有約四成營收來自毛利率相對較低、且直接跟其他模組廠競爭的下游模組與系統。
但另一方面卻靠著上游雷射元件與 OCS 系統的結合,在下一代光學架構上拿到了很大的話語權,近期甚至剛簽下了第二份針對新架構、客戶採購承諾超過 50 億美元的重大合約。
2.3 當分工合作變成了速度的瓶頸
搞清楚了兩邊各做什麼,我們就可以回到核心問題:為什麼過去運作順暢的分工,現在不夠了?
當 AI 算力需求把傳輸速度從 800G 推向 1.6T 甚至未來的 3.2T 時,物理極限再次浮現。
為了省電與降低延遲,光學元件必須移動到距離運算晶片極近的地方,甚至直接與晶片封裝在同一塊基板上,也就是產業正在推進的 NPO(近端封裝光學)與 CPO(共同封裝光學)架構。
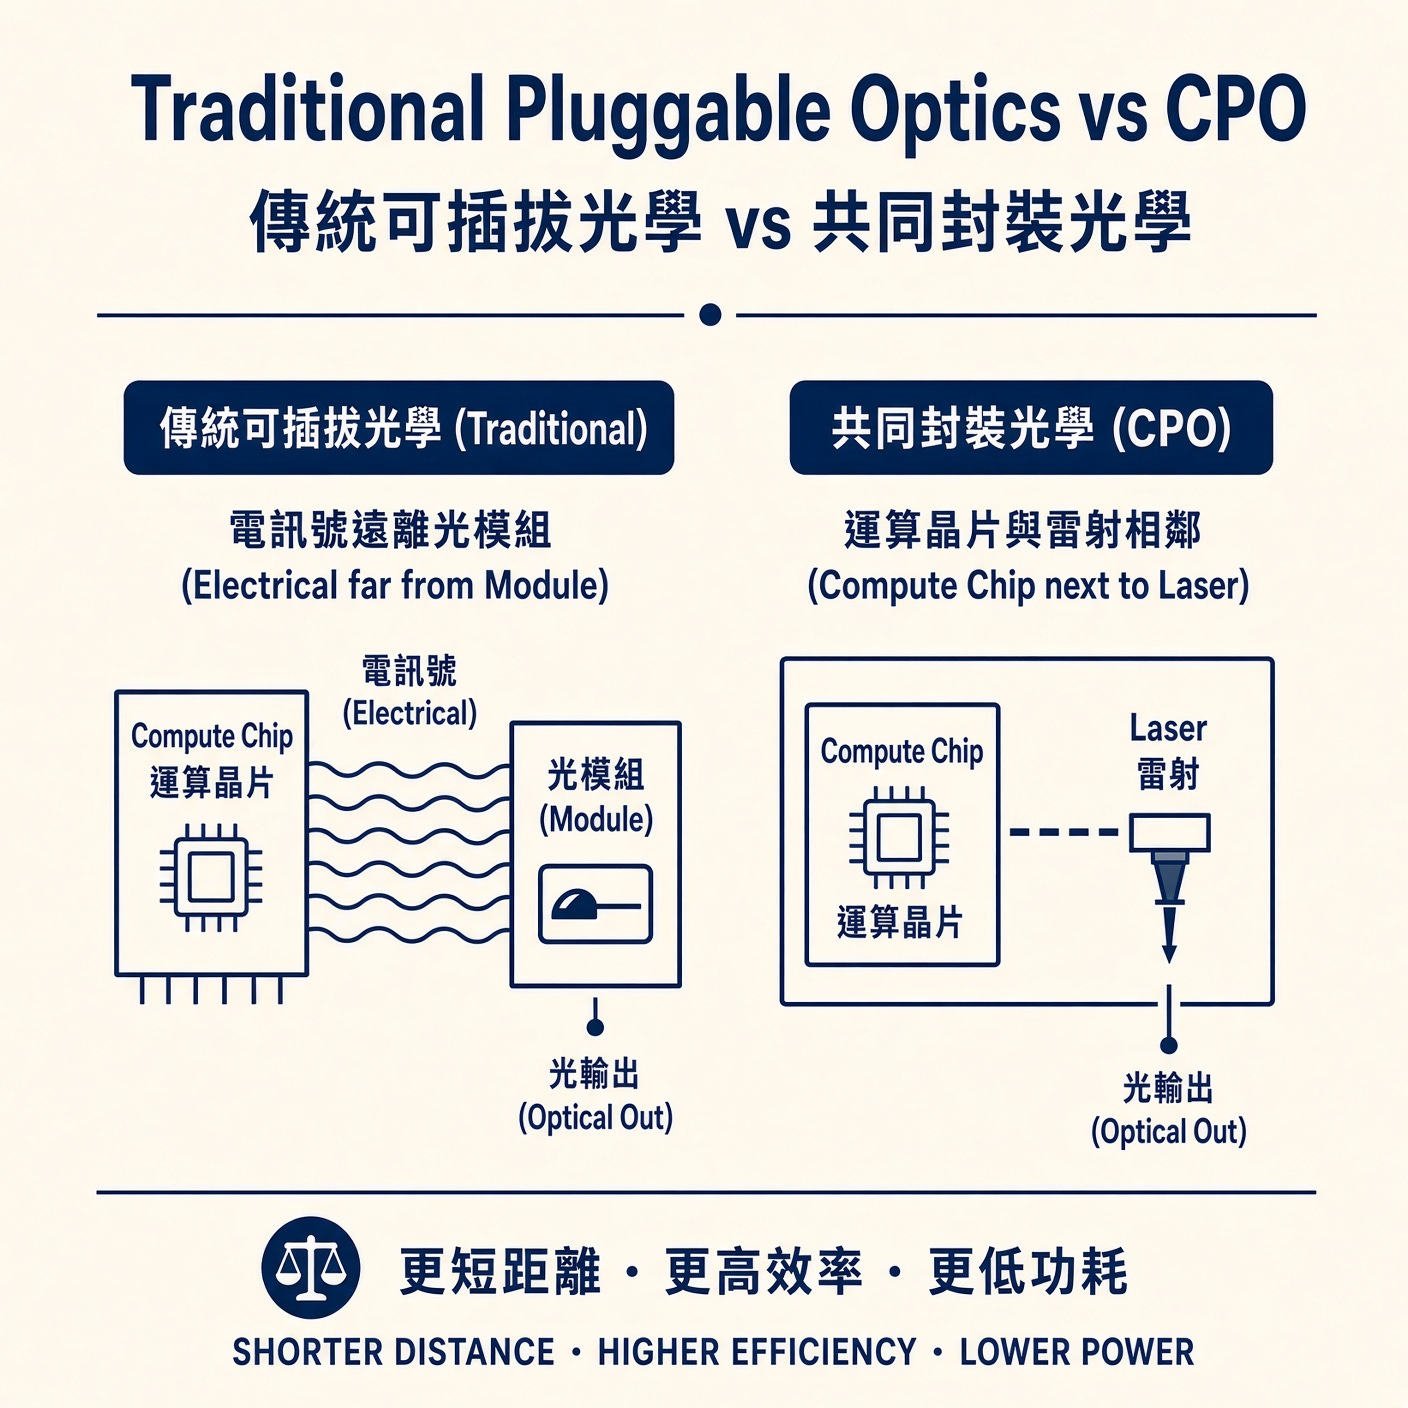
這就像是以前高鐵站與港口轉運站距離很遠,兩家公司各自營運完全沒問題;現在為了追求極致的速度,必須把轉運站直接蓋進高鐵站的月台裡。
這時候,火車的時刻表、轉運站的泊位深度、甚至行李的輸送帶,都必須由同一個設計師在畫圖時就同步規劃。
這就是管理階層不斷強調「共同架構」的原因。
當雷射光源與訊號晶片由同一家公司一起設計、一起封裝,不僅能做出更好的能源效率,還能省下大量的材料與測試時間。
更重要的是,雲端客戶認證新設備往往需要花上好幾個月,整合後的方案能讓客戶的認證流程變得更簡單,幫助公司更快搶下市場份額。
2.4 有錢也買不到的時間壁壘:磷化銦(InP)的產能爭奪戰
除了技術上的共同設計,這場併購背後也是一場關鍵產能的爭奪戰。
我們熟悉的電腦晶片是用「矽」做的,但矽這種材料天生不擅長發光。
要製造能夠在資料中心裡穩定發射高速光束的雷射晶粒,必須使用一種特殊的化合物材料,也就是磷化銦(Indium Phosphide,簡稱InP)。
磷化銦是目前AI硬體供應鏈裡非常緊缺的資源。
這種材料的晶體培養、晶圓廠的興建與客戶良率驗證,動輒需要數年時間,是一般沒有工廠的晶片設計公司有錢也無法立刻買到的時間壁壘。
目前 Lumentum 在高階 EML(電吸收調變雷射器)等關鍵產品上,產能遠遠追不上需求。執行長 Hurlston 十月初在訪談裡說得很白:產能已經「完全賣光」,訂單一路排到 2029 年初。
這也是為什麼NVIDIA會在2026年3月特地掏出20億美元投資Lumentum(同時也投資了另一家光學大廠Coherent 20億美元),本質上就是為了提前鎖定這份稀缺的雷射產能。
面對即將爆發的光互連時代,誰能在此時掌握雷射產能,誰的規格就更有機會在未來十年成為產業標準。
2.5 翻譯官最怕的事:兩邊開始說同一種語言
如果只看表面,這是一場結合「電」與「光」的擴張戰略;但如果我們從產業價值鏈轉移的角度往深處看,會發現這同時也是Marvell為自己核心業務做的一次防禦性布局。
還記得第一章的比喻嗎?Marvell做了三十年的翻譯官,站在電與光的中間,把一邊的訊號轉換成另一邊聽得懂的語言。
它最怕的情況,就是兩邊開始說同一種語言。
而CPO架構正在讓這件事發生。
當光學元件被直接封裝在運算晶片旁邊,電與光之間的距離縮短到極致,中間需要翻譯的地方就少了。
傳統獨立存在的DSP晶片功能可能會被簡化、邊緣化,甚至直接被整合進主系統架構裡。
如果未來的網路架構不再需要那麼多獨立的DSP晶片,Marvell該如何維持自己在資料中心裡的地位?
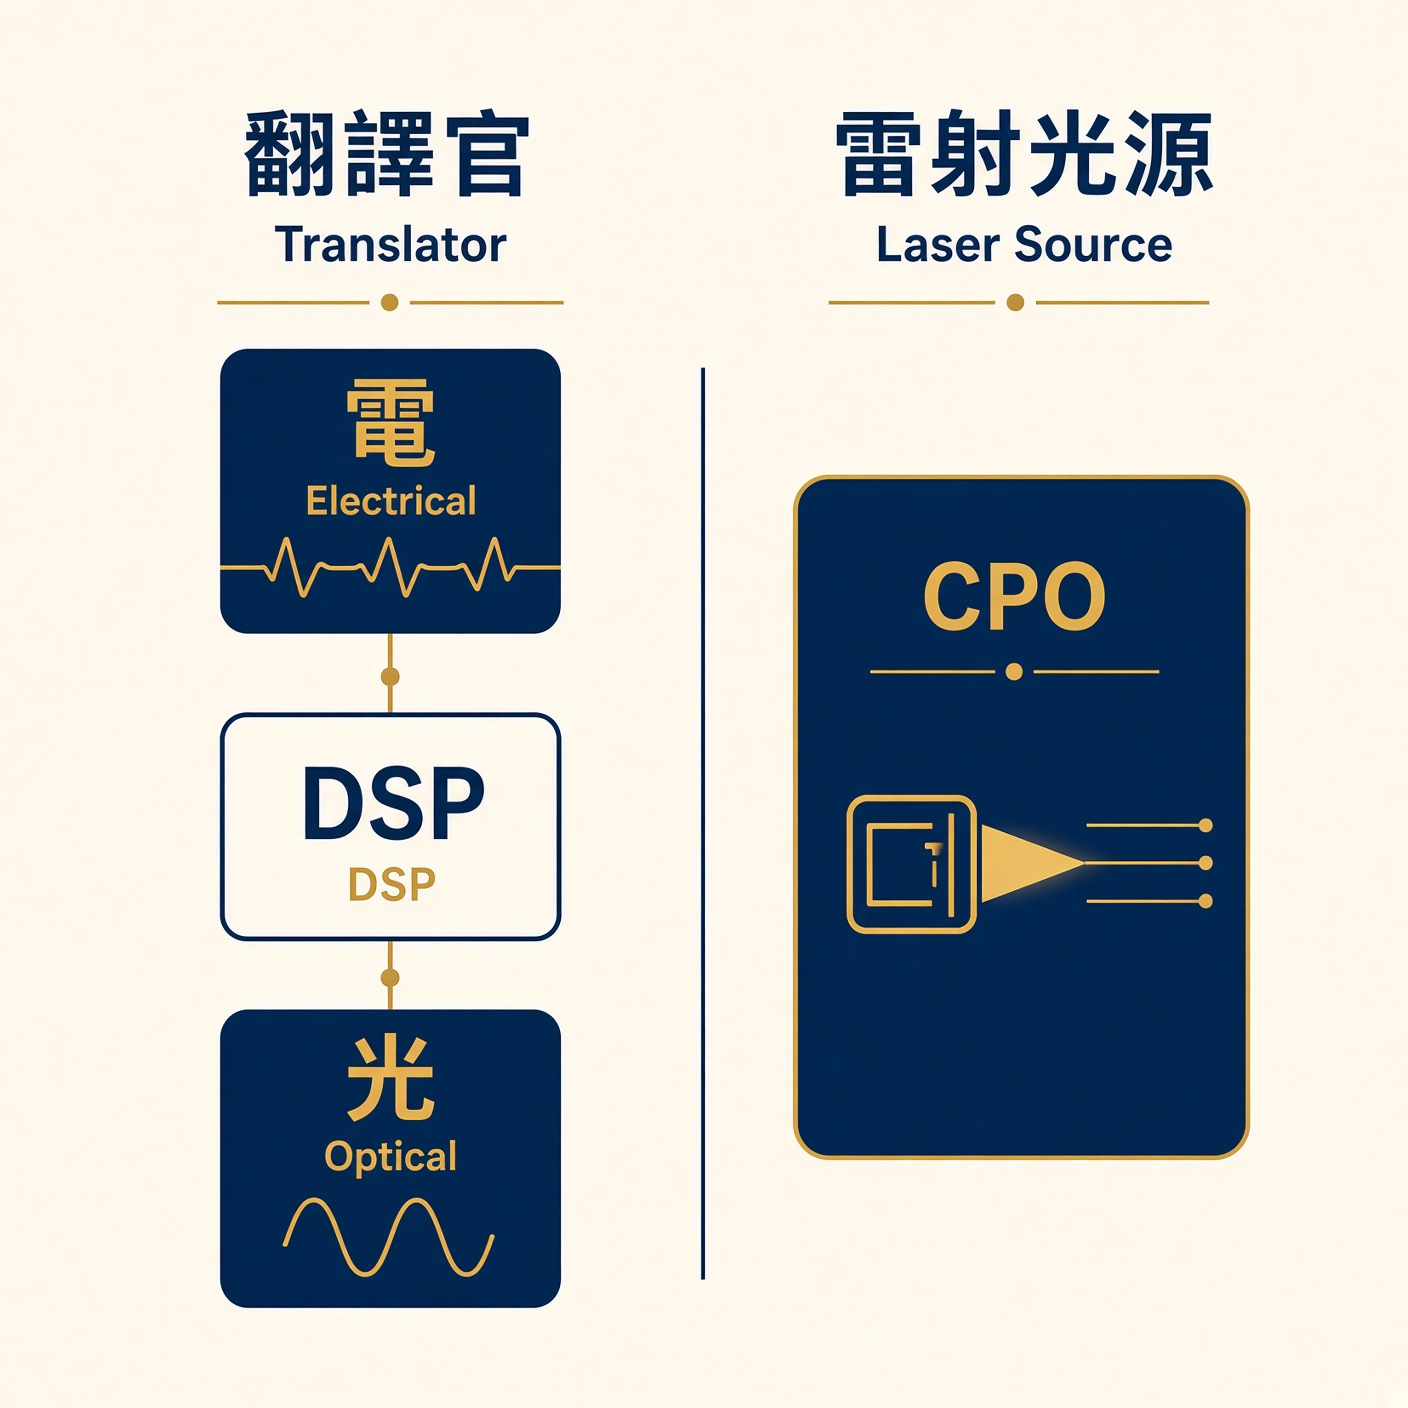
答案就是掌控那個無論架構怎麼變、都永遠無法被省略的物理元件:雷射光源。
這筆交易更深層的考量,是確保在CPO時代來臨時,自己不會因為技術架構的演進而被邊緣化。
做了三十年翻譯,這一次決定買下說話的人。
但這筆千億美元的布局,背後藏著一個微妙的矛盾:在未來的CPO架構下,為了避免運算晶片的高溫影響雷射壽命,雷射通常會被移出封裝外部,改用外接的連續波雷射作為光源。
這種連續波雷射的技術門檻,比Lumentum現在最賺錢的高階EML雷射要低,市場上能做的供應商也更多。
換句話說,雷射本身確實永遠省不掉,但未來每一顆雷射能賺多少錢,卻可能會被壓縮。
Marvell保住的是自己繼續留在牌桌上的資格,卻不保證未來還能賺取跟今天一樣高的利潤率。
2.6 為什麼不學 NVIDIA 鎖產能就好?
看到這裡,你可能會問:NVIDIA 三月已經示範過了,各掏 20 億美元投資 Lumentum 和 Coherent,再簽長約,就把稀缺的雷射產能鎖住了。
Marvell 為什麼不學這招,非要交出三分之一的公司?
這個問題問到核心,答案也正是看懂這筆交易的關鍵。
NVIDIA 的角色是買家,它是整條 AI 供應鏈最大的客戶,手上握著最稀缺的採購話語權。
對它來說,目標很單純:確保需要的時候有雷射可用,別讓光源變成瓶頸。
20 億加長約,買到的就是這個「供應安全」。它不需要擁有工廠,因為它已經有足夠的議價能力,讓工廠優先生產給它。
Marvell 的處境完全不同。
它不是終端買家,它是零組件供應商,而且它供的那顆 DSP,正是 CPO 時代正在被簡化、被整合掉的那一顆。
所以 Marvell 要的,不只是「有雷射可用」。它要的是「決定雷射跟自家晶片怎麼封裝在一起、規格怎麼寫」的話語權。
長約買得到供應,買不到架構的定義權,買不回外人賺走的那五、六成毛利,也擋不住自己在 CPO 時代被邊緣化。
說白了:NVIDIA 用錢買的是「Access」,是使用這份產能的權利。Marvell 用三分之一股權買的是「Control」,是決定這份產能未來長什麼樣的權利。
兩邊買的東西根本不同,所以 Marvell 沒辦法只學 NVIDIA。
當然,Control 的代價也貴得多。這正是市場在宣布當天用下跌來回答的原因。
第三章|消失的溢價:全換股交易的殘酷算術
理解了技術與戰略上的「為什麼」,下一個問題是:價格合理嗎?市場買單嗎?
3.1 固定的換股比例,沒有地板的企業價值
這是一筆規模龐大、但結構非常單純的交易:Marvell 不動用一分錢現金,全部用自家的股票去交換。
根據協議,每一股 Lumentum 的股份,將固定換得 4.5 股 Marvell 的股票。交易完成後,Marvell 的原股東持有新公司約 67% 的股權,Lumentum 的股東持有約 33%。
這裡有一個全換股交易最容易被忽略的特性:因為換股比例鎖死在 1 比 4.5,整筆交易的「美元總價」每天都在浮動。
更重要的是,許多大型換股併購為了保護賣方,會在合約裡設定一個價格保護區間(Collar),規定如果買方股價跌破某個幅度,買方就必須多給一點股票來補足價值。
但這筆交易完全沒有設定任何價格保護機制。
這意味著當 Marvell 股價下跌時,Lumentum 股東腳下沒有任何地板可以踩,只能被一路往下拖。
一般我們看到新聞說某家公司被「溢價 23.9% 收購」,直覺會以為這是一個寫死在合約裡的數字。
但在這筆沒有價格保護的交易裡,23.9% 只是 10 月 28 日未受傳聞影響那天的基準快照。
隔天 Marvell 股價跌了,這個溢價就跟著縮水;再跌一天,溢價可能就變成折價。
這也解釋了為什麼在交易公布後的分析報告裡,每篇報導都寫了一個不同的交易價。我們如果固定用三個關鍵時間點來看,就會非常清楚:
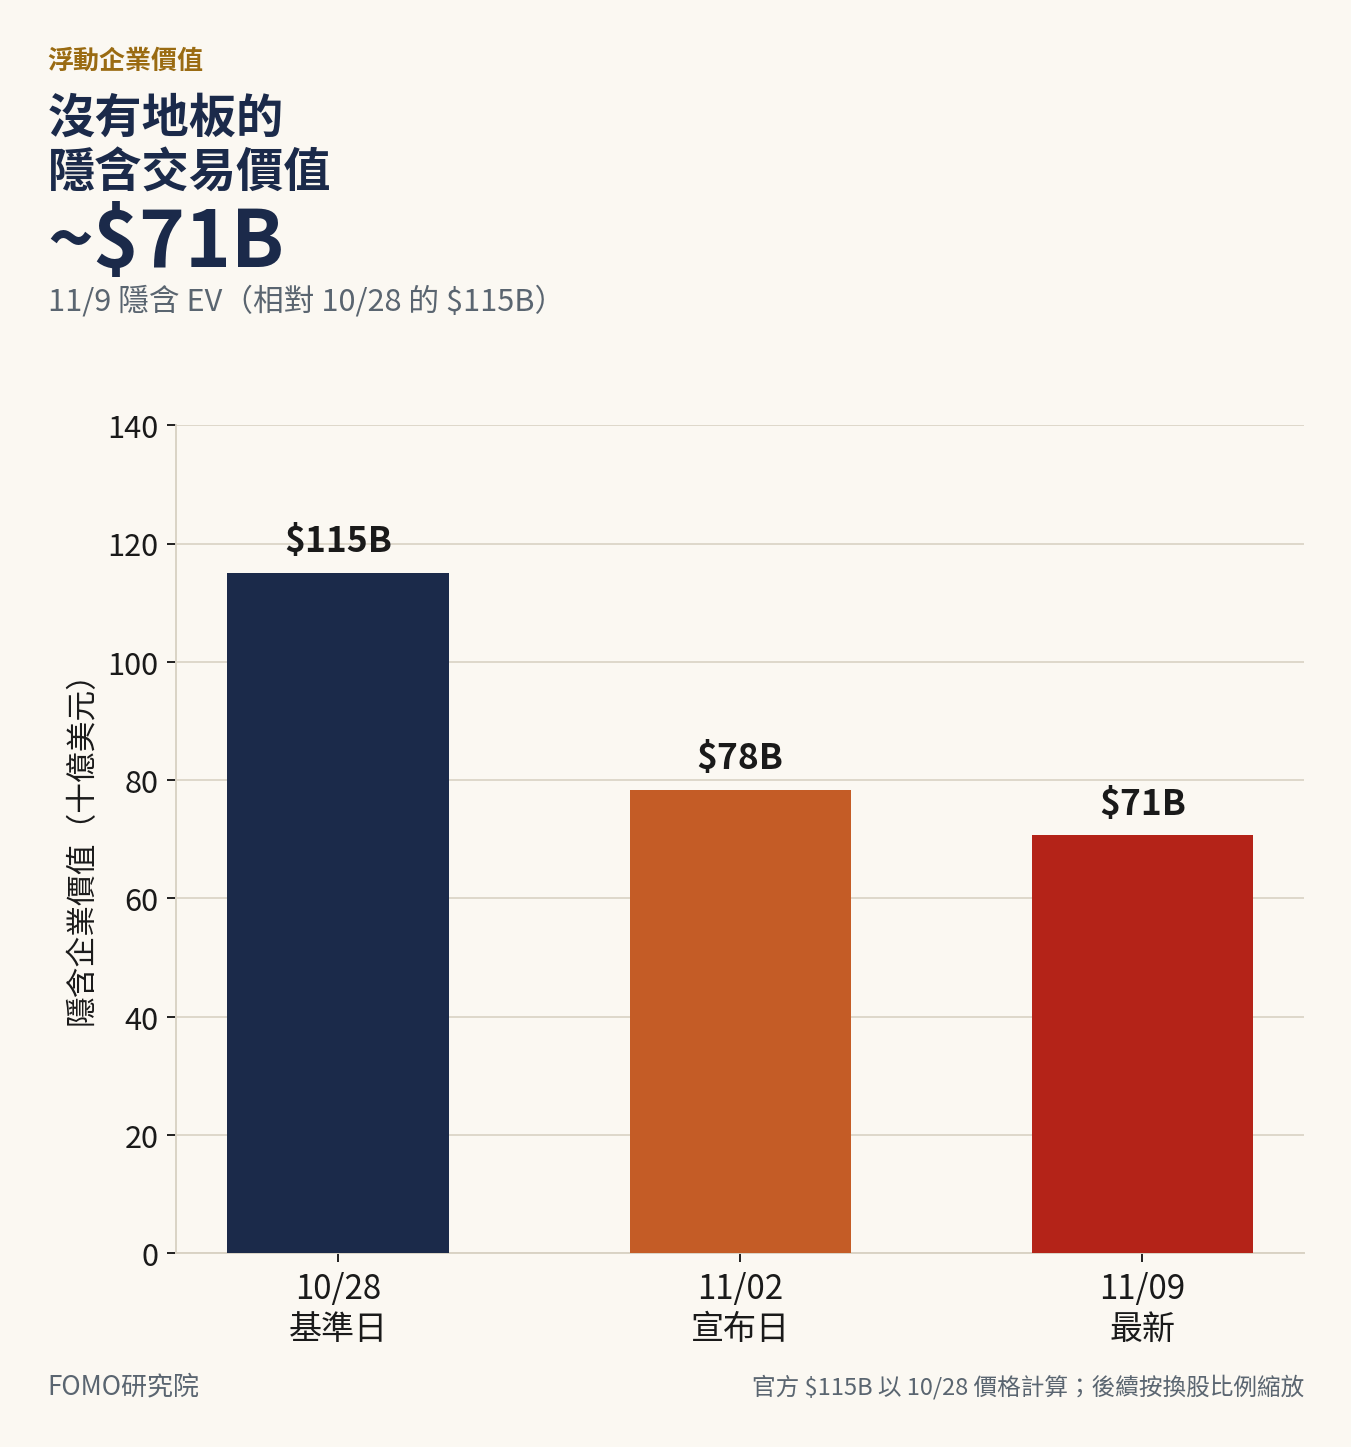
10 月 28 日(未受影響基準日):官方依據當時股價計算的隱含企業價值約為 1,150 億美元。
11 月 2 日(正式宣布日):隨著 Marvell 股價下跌,隱含交易價值在簽約當天就退到了 800 多億美元。
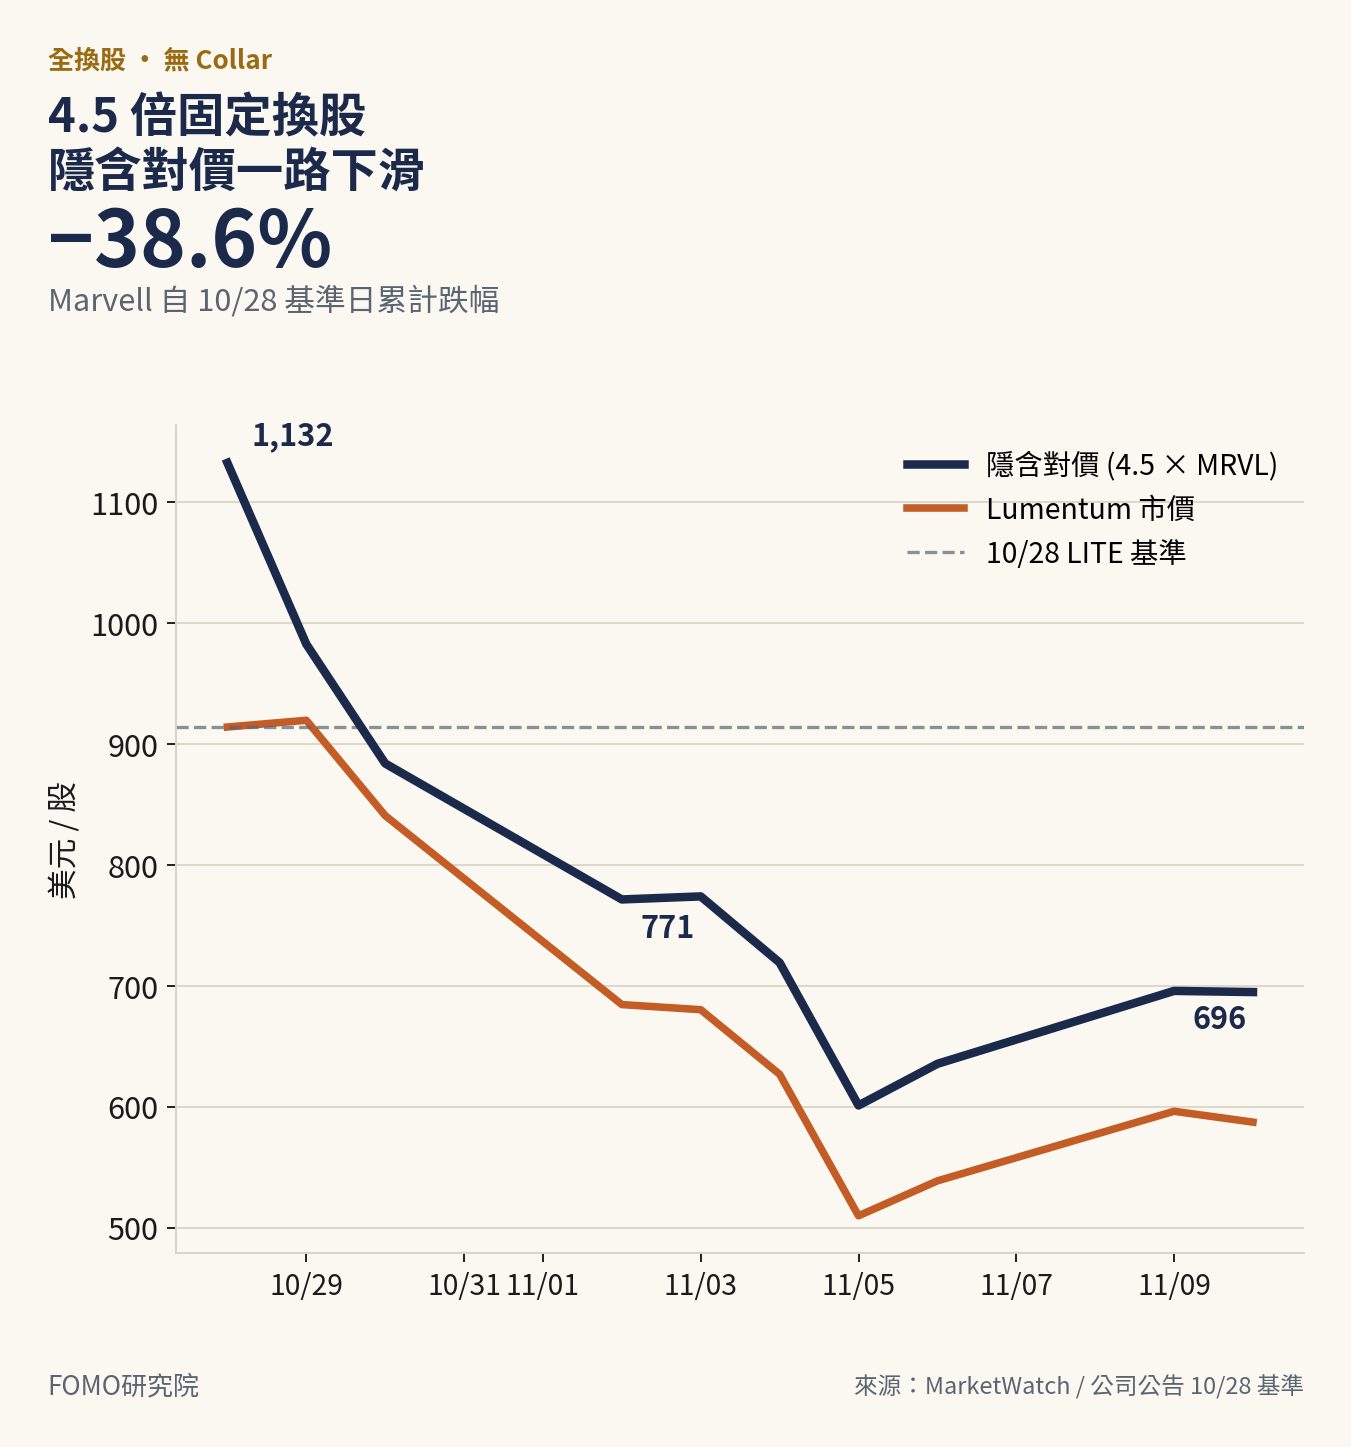
11 月 9 日(最新收盤日):Marvell 股價來到 154.60 美元,距離 10 月 28 日累計下跌了 38.6%,整筆交易的隱含企業價值也跟著縮水到只剩 700 億美元上下。
3.2 拆解跌幅:哪些是併購案的重擊,哪些是大盤的修正
搞懂了「浮動價格、沒有保護地板」的機制,我們把這三個時間點的真實股價攤開來算一遍。
第一個時間點:10 月 28 日,傳聞流出前的基準日。
這一天,Marvell 收在 251.65 美元,Lumentum 收在 913.95 美元。
按照當天 Marvell 的股價計算,4.5 股總共價值 1,132.43 美元。
對於手裡股票原本值 913.95 美元的 Lumentum 股東來說,Marvell 等於每股多送了 218.48 美元。
股權價值約 1,025–1,026 億美元,企業價值約 1,150 億美元(含淨負債)。
Lumentum 在 10 月 28 日前後的市值大約是 820–830 億美元。
因此,Marvell大概是用了200億美元 (1025 億 - 820 億) 的溢價去買入Lumentum。
這就是新聞標題上那 23.9% 收購溢價的由來。
第二個時間點:11 月 2 日,從傳聞發酵到正式簽約。
10 月 28 日盤後併購傳聞流出,市場因為擔心股權大幅稀釋,開始拋售 Marvell。頭兩天,Marvell 就跌了 22%,來到 196.40 美元。
到了 11 月 2 日週一盤前,雙方正式宣布簽約,Marvell 當天再跌 12.72%,收在 171.41 美元。
短短三個交易日,Marvell 股價從未受影響基準日累計下跌了 31.9%。
最值得留意的一幕發生在 11 月 2 日這一天。
Lumentum 在盤前剛剛交出了一份極為亮眼的財報:單季營收年增 136.5%,衝上 12.6 億美元,還把下一季的營收財測大幅上調到 15.75 億至 16.25 億美元。
如果沒有這樁併購,Lumentum 股價當天有可能會大漲。
但合約已經簽下了。Lumentum 自己的財報再亮麗,市場也只在乎那 4.5 股 Marvell 現在值多少錢。
以 11 月 2 日 Marvell 收盤價 171.41 美元計算,4.5 股的價值已經縮水到只剩 771.35 美元。
在沒有併購傳聞前,1 股 Lumentum 在市場上原本值 913.95 美元。結果簽完約,未來能換到的那包 Marvell 股票只值 771.35 美元。
當初承諾的 23.9% 溢價在一瞬間全數蒸發,帳面價值甚至比沒被收購前還少了 142.60 美元,縮水約 15.6%。
既然這張兌換券在當天只值 771.35 美元,市場上自然沒有人願意再用原本的八、九百美元去買 Lumentum。
於是,Lumentum 的股價在宣布當天下跌了 18.59%,收在 684.40 美元。
第三個時間點:11 月 9 日,與產業板塊的同步修正。
一旦換股合約簽下,Lumentum 的股價天花板就被鎖定在「當下 Marvell 的股價乘以 4.5」。
截至 11 月 9 日收盤,Marvell 股價進一步滑落到 154.60 美元,那 4.5 股的隱含價值降到了 695.70 美元;Lumentum 的股價也一路跟著跌到了 596.16 美元。
在解讀這 38.6% 的累計跌幅時,我們必須用相同時間段,把併購案本身的影響與半導體板塊的系統性修正區分開來:
第一段(10 月 29 日至 11 月 2 日,傳聞到宣布的三個交易日):
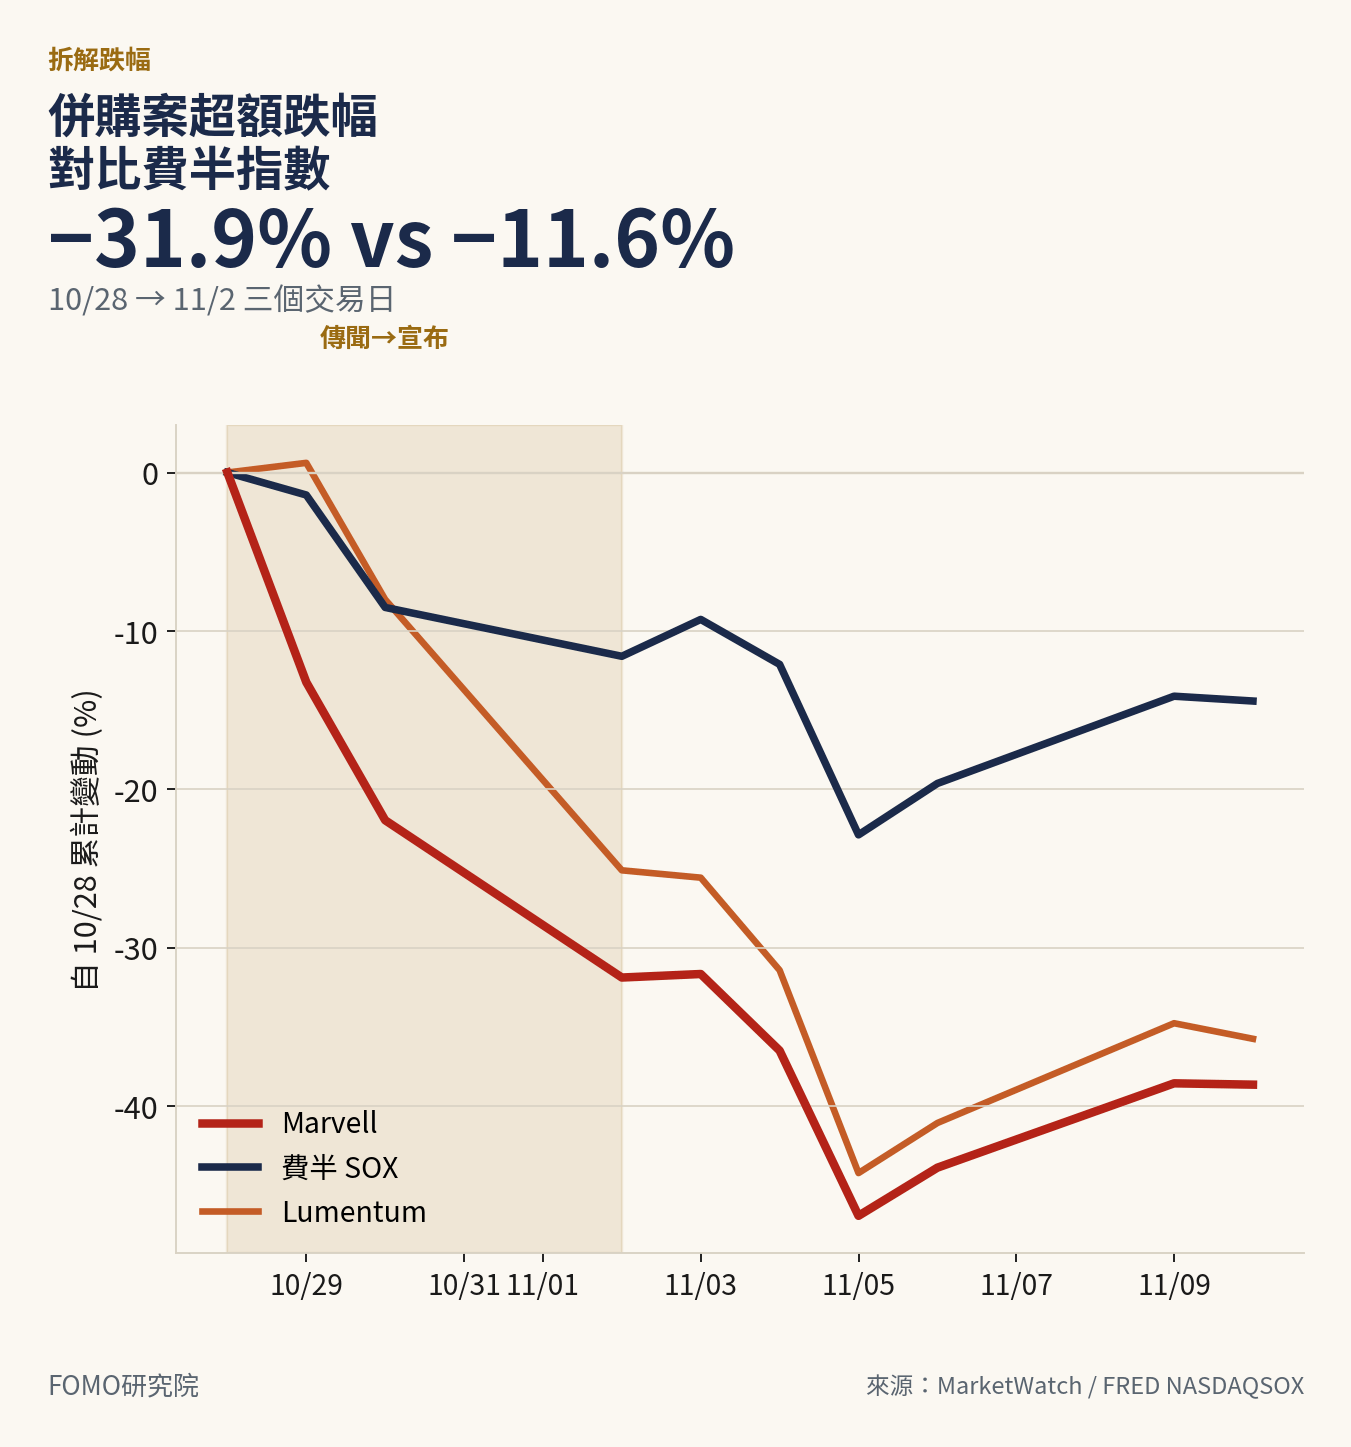
這是反映併購案本身最乾淨的訊號。這三天裡,費城半導體指數也因為科技股賣壓而下跌了約 10%,但 Marvell 跌了 31.9%。
中間超過 20 個百分點的超額跌幅,就是市場針對這筆交易的股權稀釋所投下的反對票。
第二段(11 月 2 日宣布後至 11 月 5 日期中選舉後的板塊修正):在這段期間,費半指數在 11 月 5 日單日下跌 12.25%。Marvell 再跌了 19%,半導體 ETF(SMH)跌了 11.2%,完全沒有參與併購的競爭對手 Coherent 也同步下跌了 18.6%。
換句話說,Marvell 在傳聞流出到簽約那三天多跌的 20 幾個百分點,是併購案帶來的重擊;而簽約之後的進一步滑落,很大程度是跟著整個半導體與光學板塊一起下修。
3.3 兩種口徑的估值真相:用哪一季的數字,看起來差很多
在全換股交易裡,真正重要的是相對倍數:你到底是用什麼價位的貨幣,去買什麼價位的資產?