


一家公司,營收年增 26%,廣告均價大漲 14%,最新推出的 AI 產品上線短短六週,就突破了千萬用戶。
但是,它的自由現金流卻是負的。
這家公司在第三季砸下去蓋資料中心、買伺服器的錢,竟然比本業賺進來的現金還要多。
更讓人意外的是,它同時宣布要發行一種「沒有投票權」的全新股票,悄悄替未來的融資預留空間。
這家公司的名字,叫 Meta。
我們先快速看一下這份讓人又愛又恨的成績單。
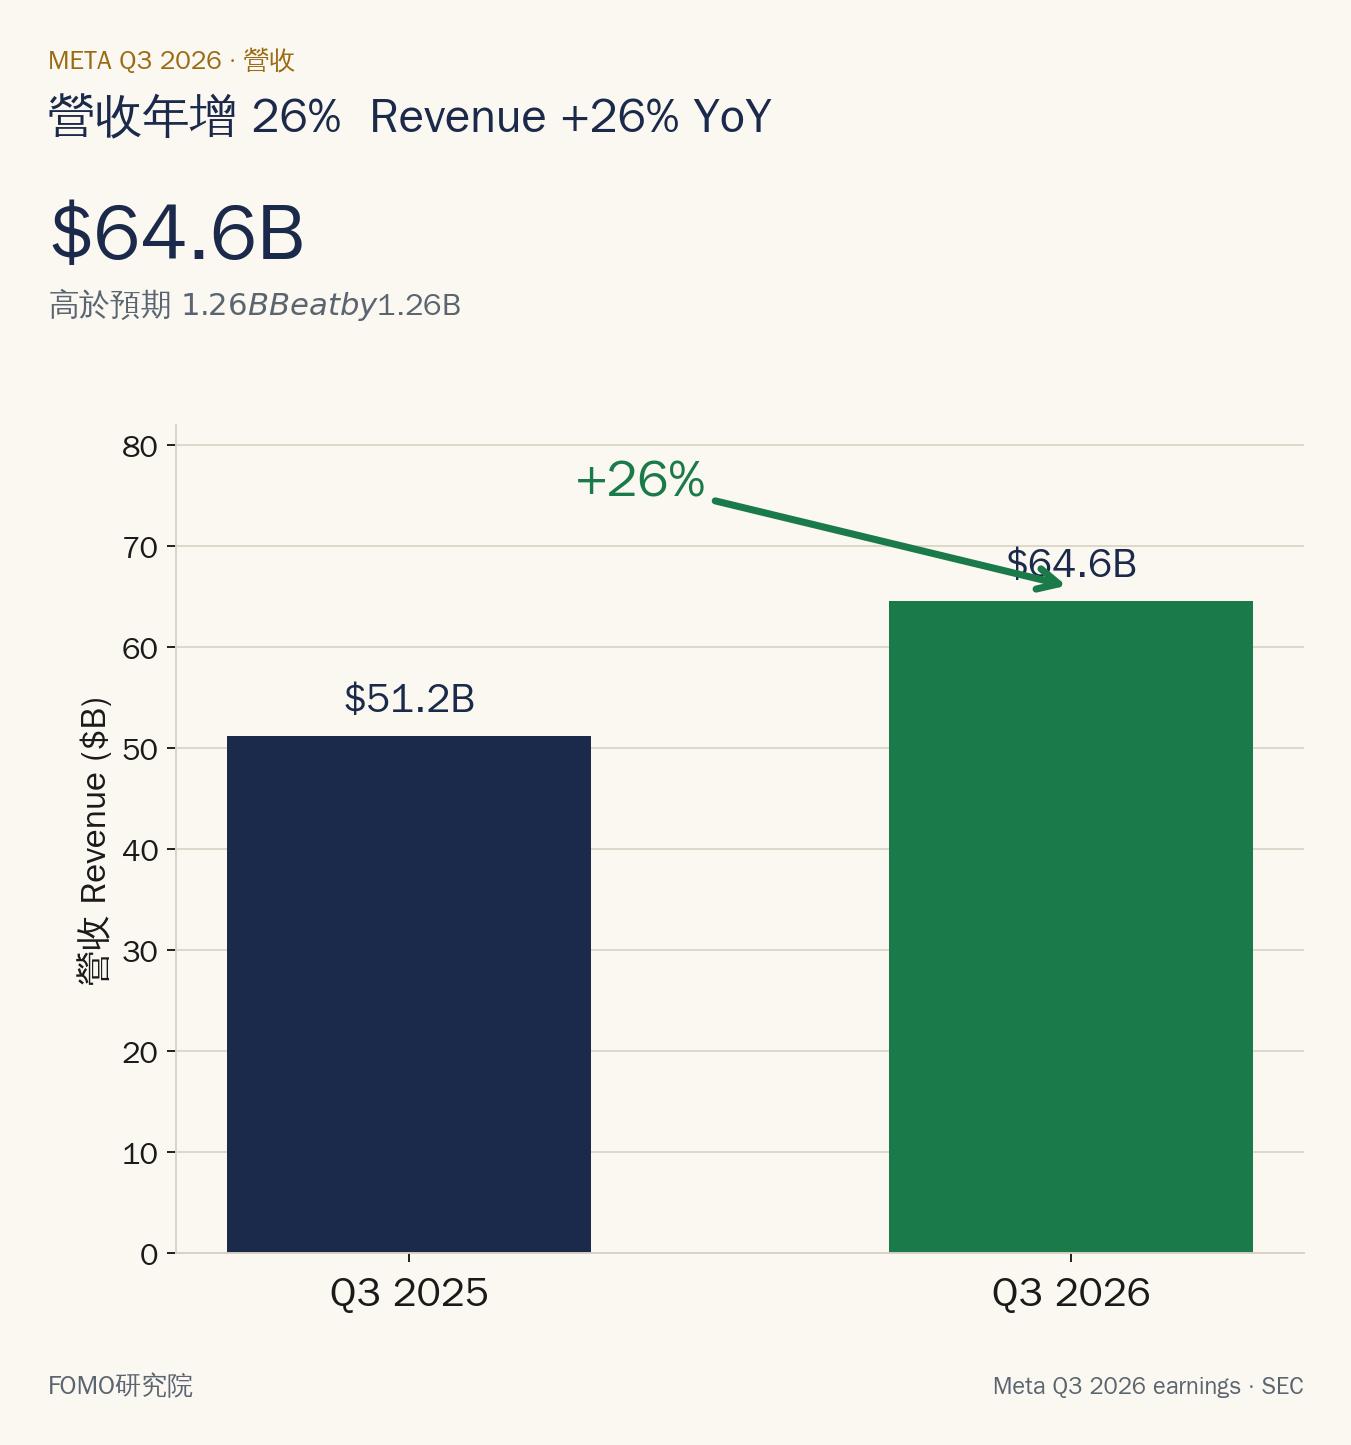
2026 年第三季,Meta 營收來到 646 億美元,年增 26%,硬生生比華爾街預期高出了 12.6 億美元。
Mark Zuckerberg 也終於交出了大家敲碗已久的 AI 產品數據:個人 AI 助理「Muse」在美國與加拿大上線僅僅六週,就有超過 1,000 萬人完成設定。
其中約四分之一的人每天都會使用,而最熱門的用途竟然是「買東西」,平均交易金額超過 200 美元。
與此同時,廣告本業完全沒有因為搞 AI 而分心。曝光次數年增 10%,平均廣告價格年增 14%。兩項相乘,帶動廣告收入年增將近 26%。
故事看到這裡,看起來非常美好,對吧?
但如果你把財報往下翻兩頁,會看到一組完全不同的數字。扣除一次性法律和解費後,Meta 的營業利益只年增了 11%。
算下來,每多賺 100 塊營收,只有 17.5 塊變成新增利潤。 第三季的自由現金流更是慘烈的「負 21 億美元」。
別忘了,去年同一季,這個數字可是「正 106 億美元」。
「產品在爆發,廣告在印鈔,現金卻在失血。」
這幾件看似矛盾的事同時發生,究竟代表 Meta 現在處於什麼樣的位置?
接下來,我們用五個重點把這件事徹底拆解乾淨。
你會發現,每一個重點的結尾,都會自然帶出下一個問題的開頭。
重點一|廣告越賣越貴,利潤卻只增 11%
1.1 拆解廣告印鈔機:量在放緩,價在狂飆
要看懂 Meta 的廣告收入,其實只要看一個簡單的乘法公式:
廣告收入 = 廣告曝光次數 × 平均廣告價格
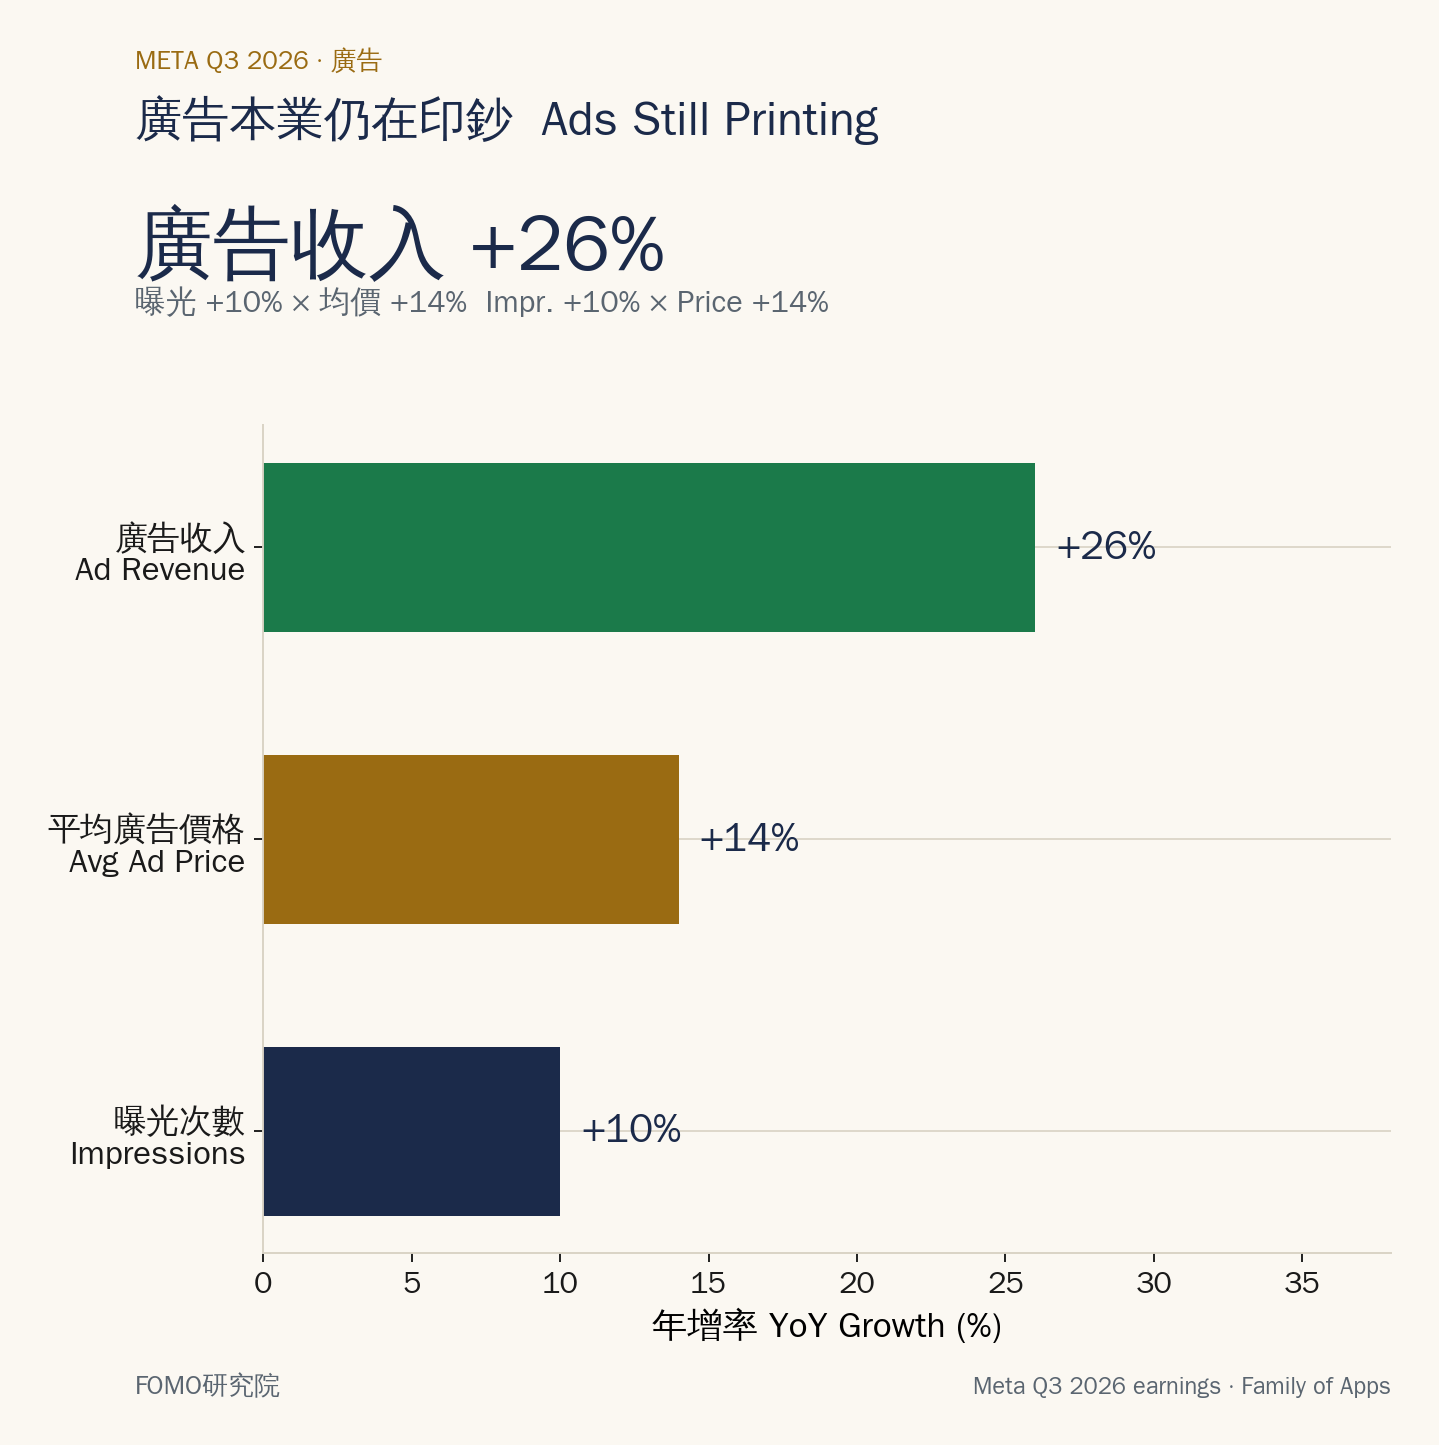
在第三季,這兩個數字的年增率分別是多少?曝光次數年增 10%,平均價格年增 14%。
如果我們把時間拉長一點看,趨勢會更清楚。
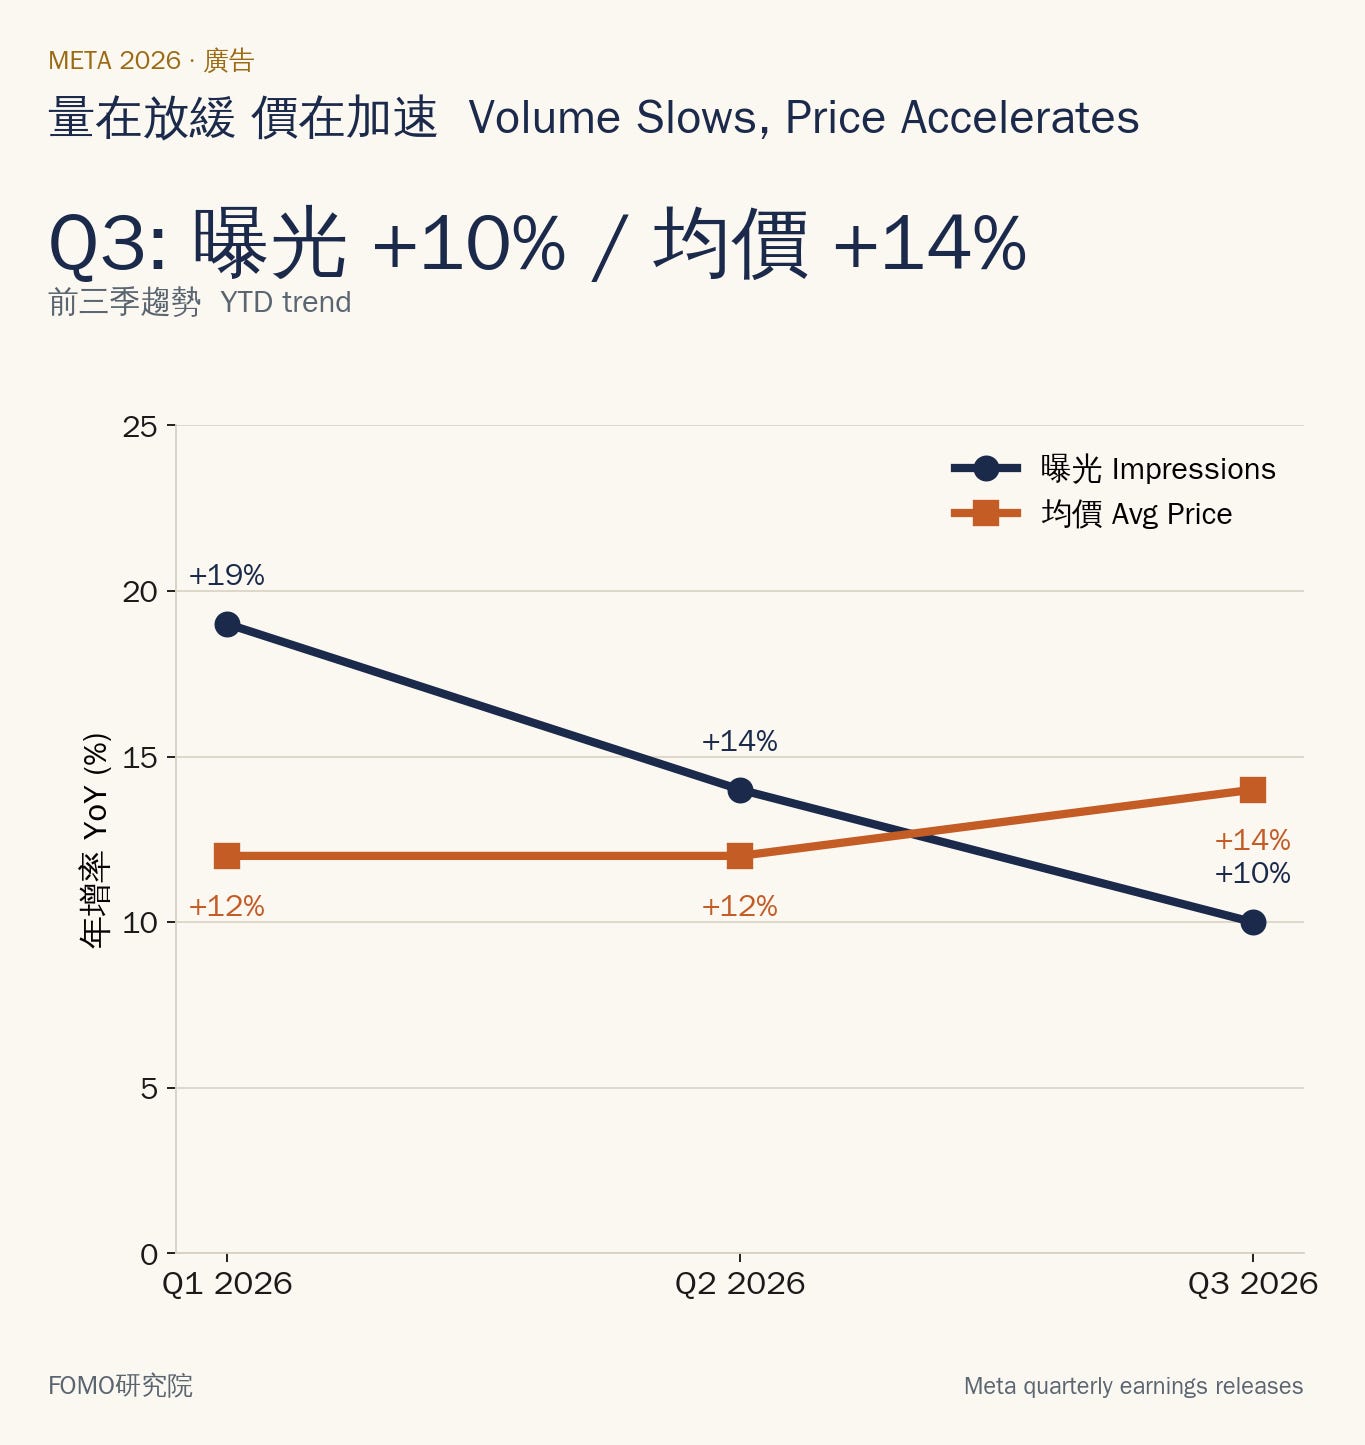
今年前三季,曝光次數的成長率從 19% 逐步放緩到 14%,這季再掉到 10%。但在同一時間,平均廣告價格的年增率卻從 6% 一路加速衝上 14%。
方向完全相反:量在放緩,價在加速。
這背後的邏輯其實非常簡單。每個人一天就只有 24 小時,不管 Instagram 的短影音(Reels)再怎麼讓人上癮,你也不可能一天滑 30 個小時。
Meta 更不可能每兩支影片就塞十支廣告給你,否則大家早就把 App 刪光了。
既然不能無限增加廣告出現的「次數」,Meta 就必須讓每一次出現的廣告都「極度精準」。只有讓廣告主覺得這次曝光特別值錢,他們才願意在競價時出更高的價碼。
而讓廣告變精準的那台幕後機器,就是 AI。
1.2 AI 到底替廣告主多賺了多少錢?
在這次法說會上,財務長 Susan Li 罕見地公布了好幾組非常具體的數據:
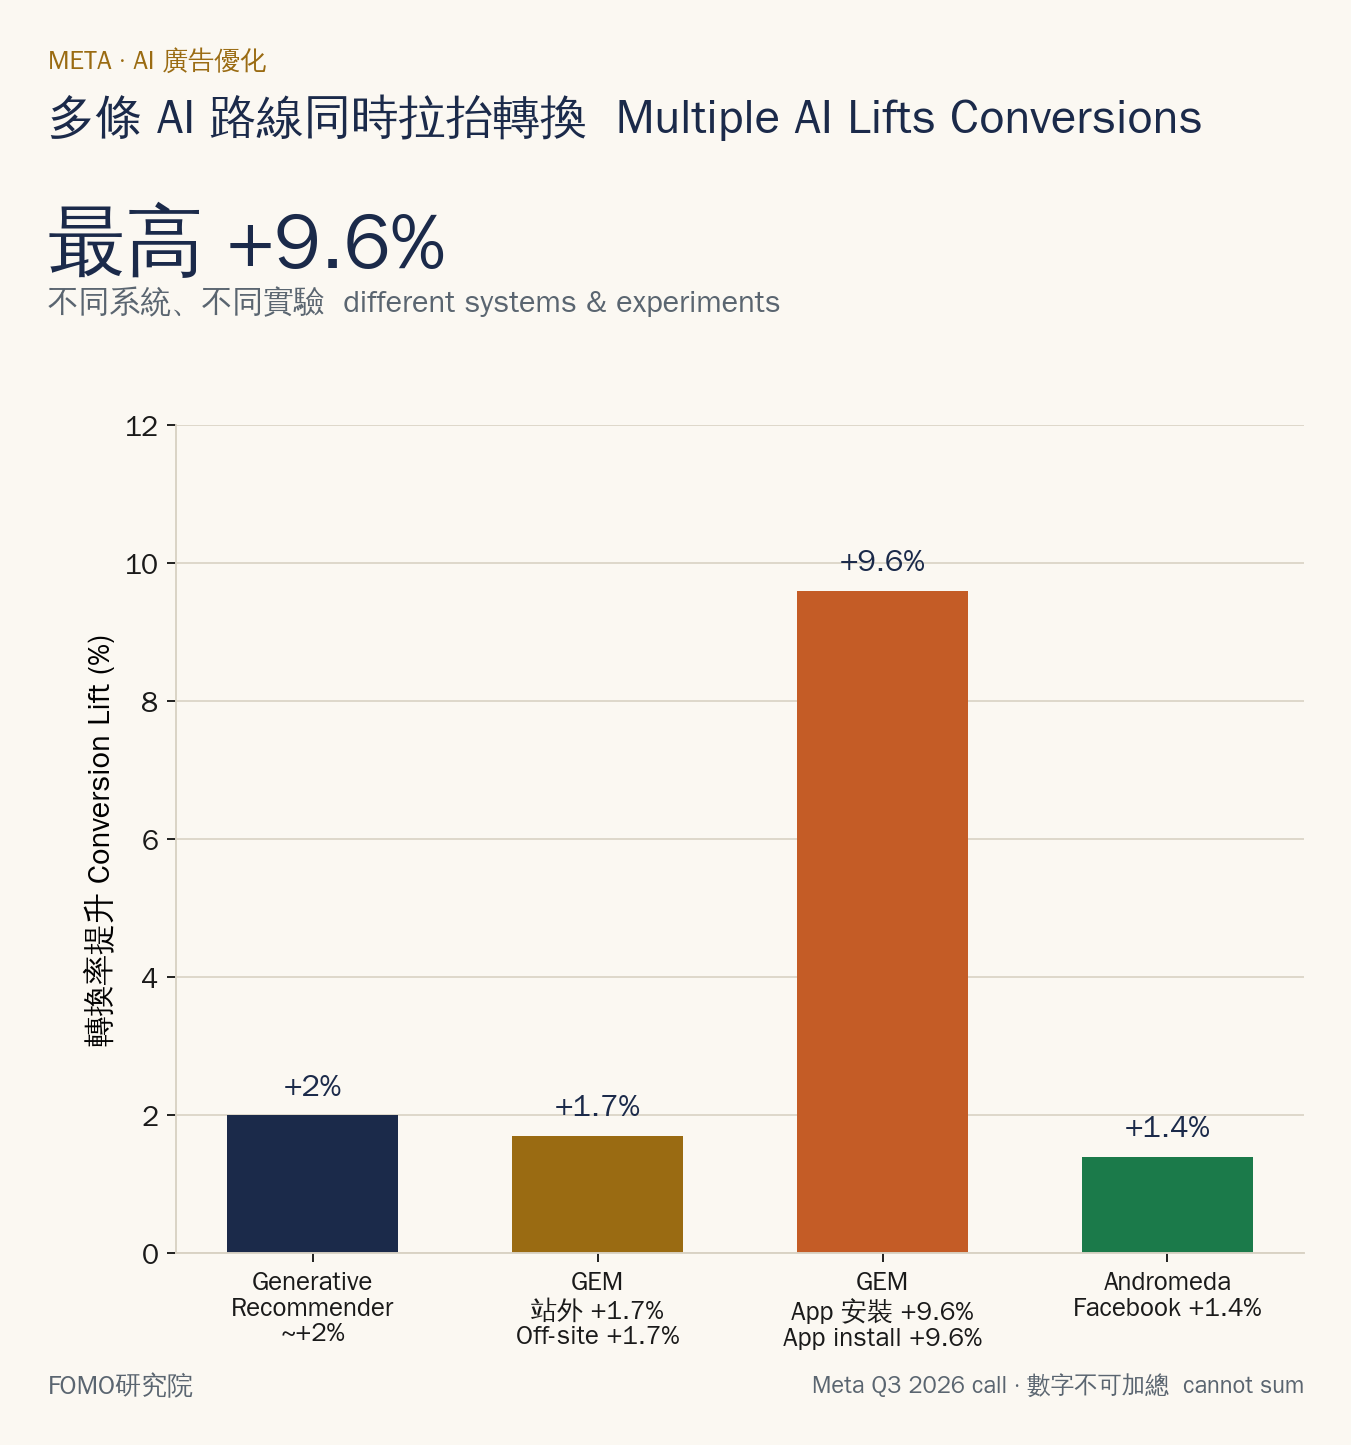
Generative Recommender 導入 Facebook Feed 的部分目標受眾後,廣告轉換率提升了接近 2%。
GEM 廣告排序模型擴大應用後,站外轉換型廣告的轉換率提升 1.7%,App 安裝廣告更大幅增加了 9.6%。
Andromeda 廣告系統升級,讓 Facebook 廣告轉換率提高了約 1.4%。
當然,這些數字分別來自不同系統和不同實驗受眾,我們不能直接把它們加總。但它們共同指向同一件事:Meta 內部多條 AI 優化路線正在同時發威,對廣告主的投資回報率(ROI)產生了非常顯著的拉抬效果。
此外,Meta 內部數據還顯示,採用「Meta AI Business Assistant」建議的廣告主,在維持相同單次轉換成本(CPA)的前提下,多拿到了約 5% 的轉換,同時也願意多投入約 9% 的廣告預算。
我們打個比方。假設你是一個賣衣服的網拍老闆,以前花 1,000 塊打廣告能賣出 100 件衣服;
現在靠著 Meta 的 AI 變聰明,同樣花 1,000 塊可以賣出 105 件。只要每件衣服有利潤,你當然會願意把廣告預算加碼到 1,100 塊,甚至 1,200 塊。
這就是 Meta 賺錢的秘密:讓廣告主覺得「就算多花一點廣告費,依然很划算」。 當廣告主自願加碼,Meta 的平均廣告價格自然就水漲船高。
不過,Susan Li 也特別打了一劑預防針:本季廣告價格上升,除了歸功於廣告成效改善,也受到宏觀經濟環境回暖的幫忙。
換句話說,14% 的價格成長並非百分之百來自 AI。如果未來美國經濟放緩、企業開始縮減廣告預算,這個數字還是會面臨壓力。
1.3 攤開全球地圖:北美的「定價權」vs. 亞太的「滲透率」
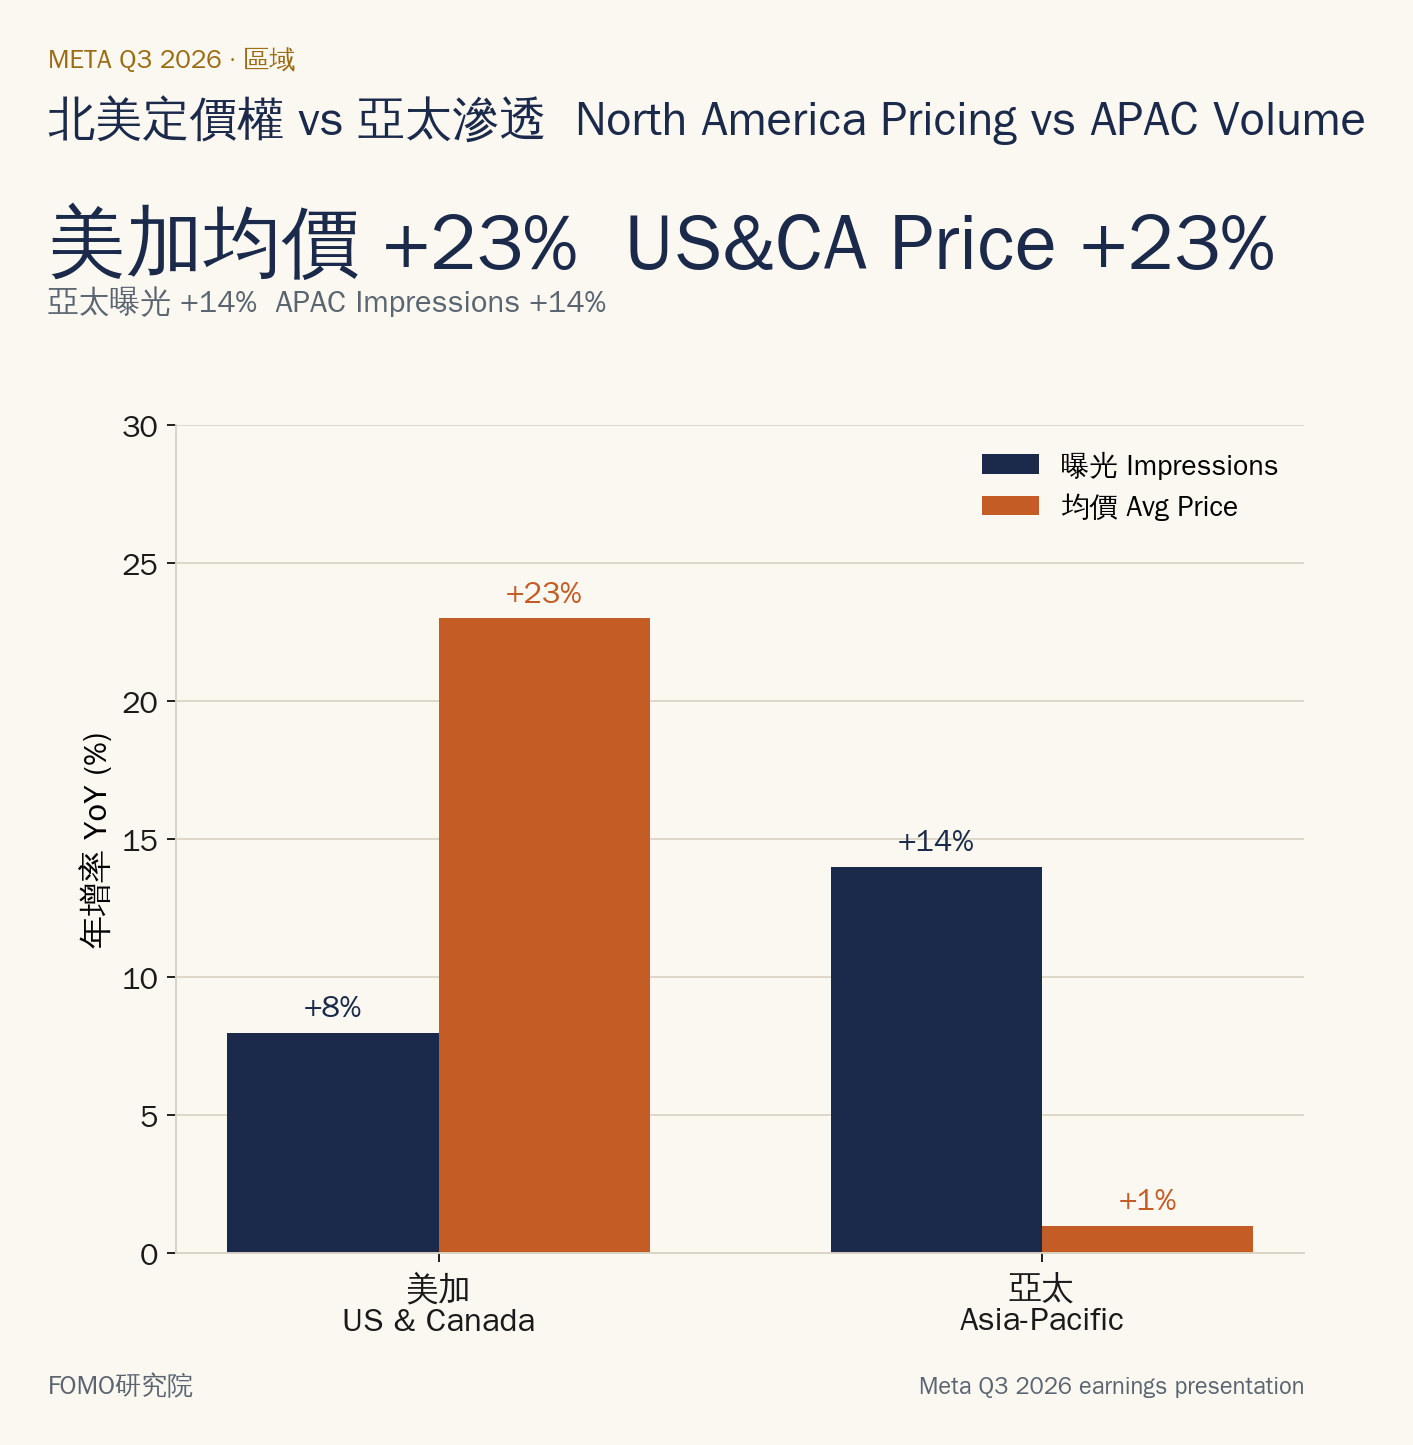
如果我們把全球地圖攤開來看,區域之間的差異也十分有趣:
美國與加拿大: 曝光量年增 8%,平均價格年增 23%。
亞太地區: 曝光量年增 14%,平均價格年增 1%。
你看,北美是標準的「量穩價飆」,亞太則是「量漲價平」。這代表兩個市場正處在完全不同的變現階段。
北美廣告主的口袋深、支付能力強、轉換效果好,而且市場競爭成熟,所以每一次曝光都能拍賣出更高的價錢;
相反地,亞太地區雖然還有龐大的價格提升空間,但目前主要還是靠「用戶數與曝光量成長」在撐營收。
對投資人來說,這意味著 Meta 廣告業務的成長品質因地區而異。北美展現的是強大的「定價權」,亞太展現的則是「滲透率」。 兩者的成長天花板和潛在風險完全不同。
1.4 廣告以外的小金雞們,也在默默長大
除了核心廣告,Meta 旗下的其他產品線也在悄悄發力:
Threads: 月活躍使用人數(MAU)已經正式超越 X(前身為 Twitter),每位使用者的使用時間年增超過 20%。
Instagram: 全球每人平均使用時間再次創下歷史新高。
WhatsApp: 帶動的應用程式家族其他收入(FoA Other Revenue)達到約 11 億美元,年增高達 59%。注意,這已經是實打實進入財報的真金白銀。
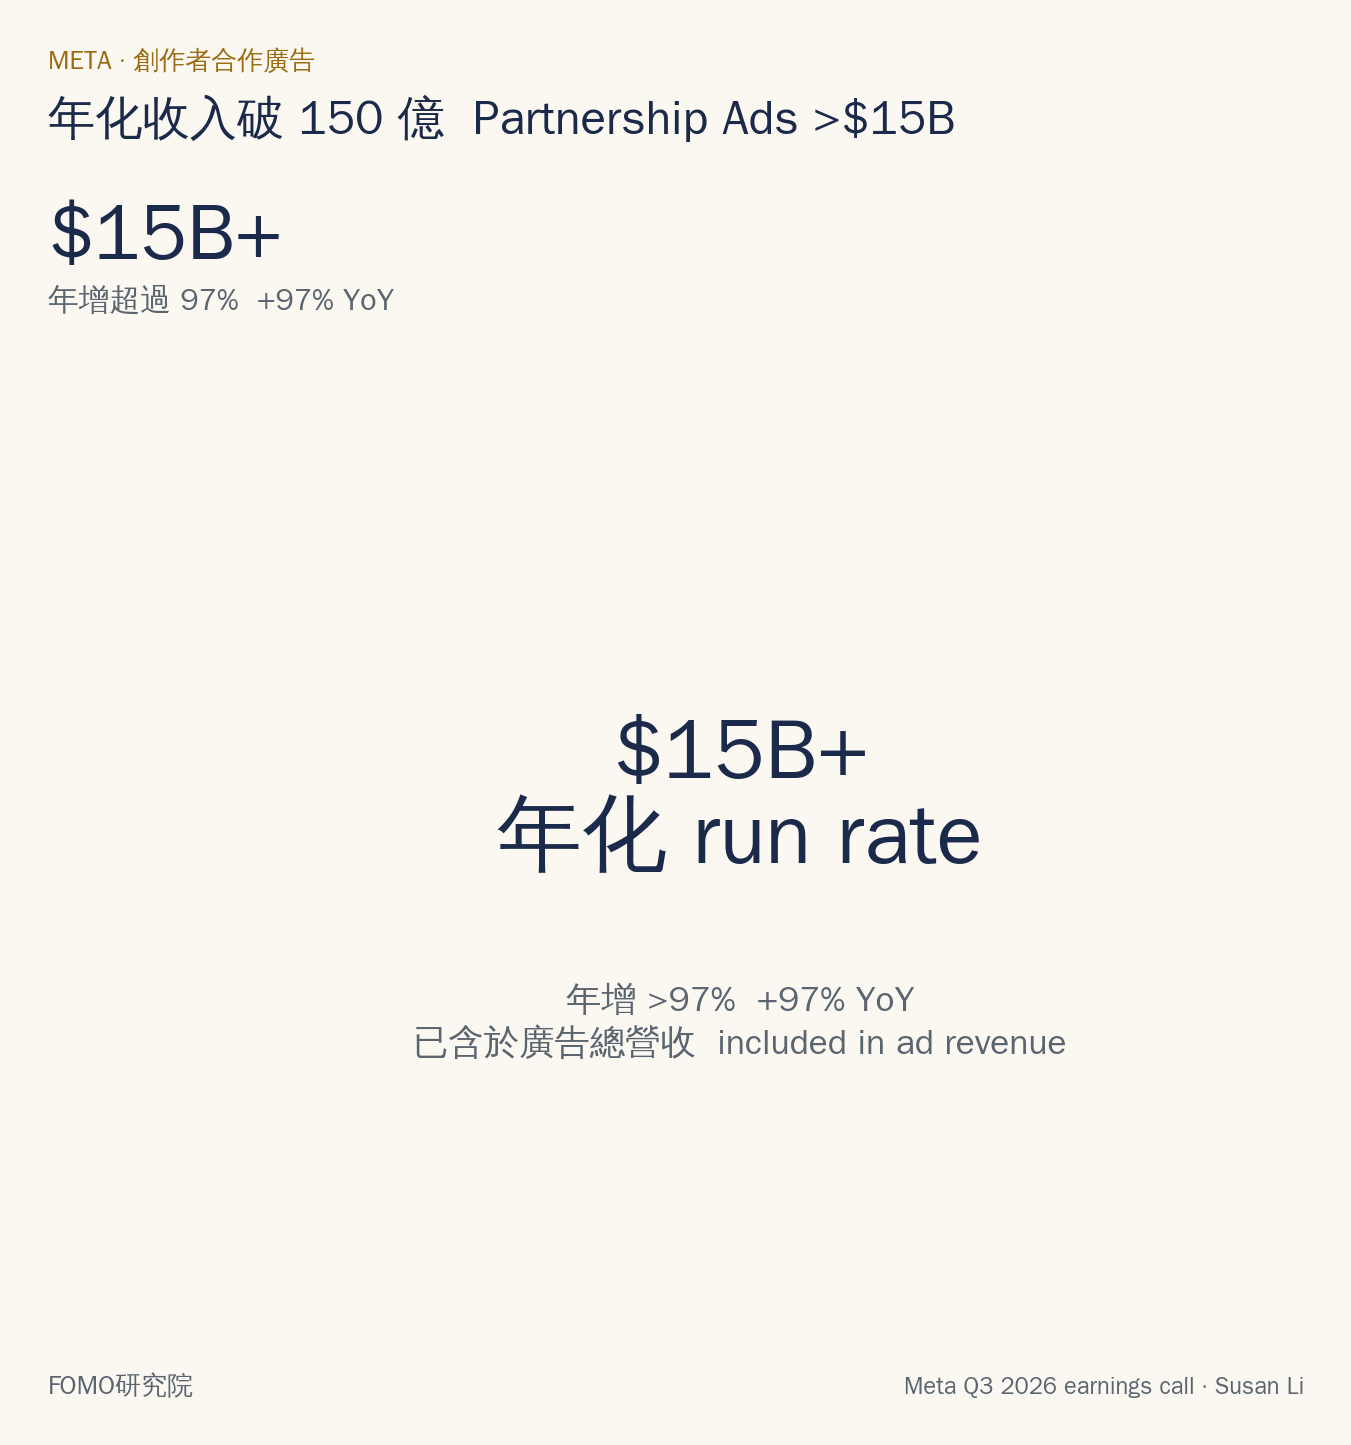
Creator Partnership Ads(創作者合作廣告): 這是另一個非常值得留意的數字,年化收入已經突破 150 億美元,年增超過 97%。品牌與創作者合作投放廣告的業務正在快速膨脹(不過這筆收入已經包含在廣告總營收中,我們在估值時不需要額外重複加計)。
1.5 財報的驚人轉折:錢到底去哪了?
講到這裡,一切聽起來都順風順水。但請繫好安全帶,注意接下來的轉折。
營收年增 26%,那營業利益呢?
本季 Meta 認列了一筆高達 98.9 億美元的法律和解費用(與美國多州針對青少年心理健康的訴訟有關)。
就算我們把這筆一次性費用排除,算出來的「正常化營業利益」約為 228.78 億美元,年增率也只有大約 11%。
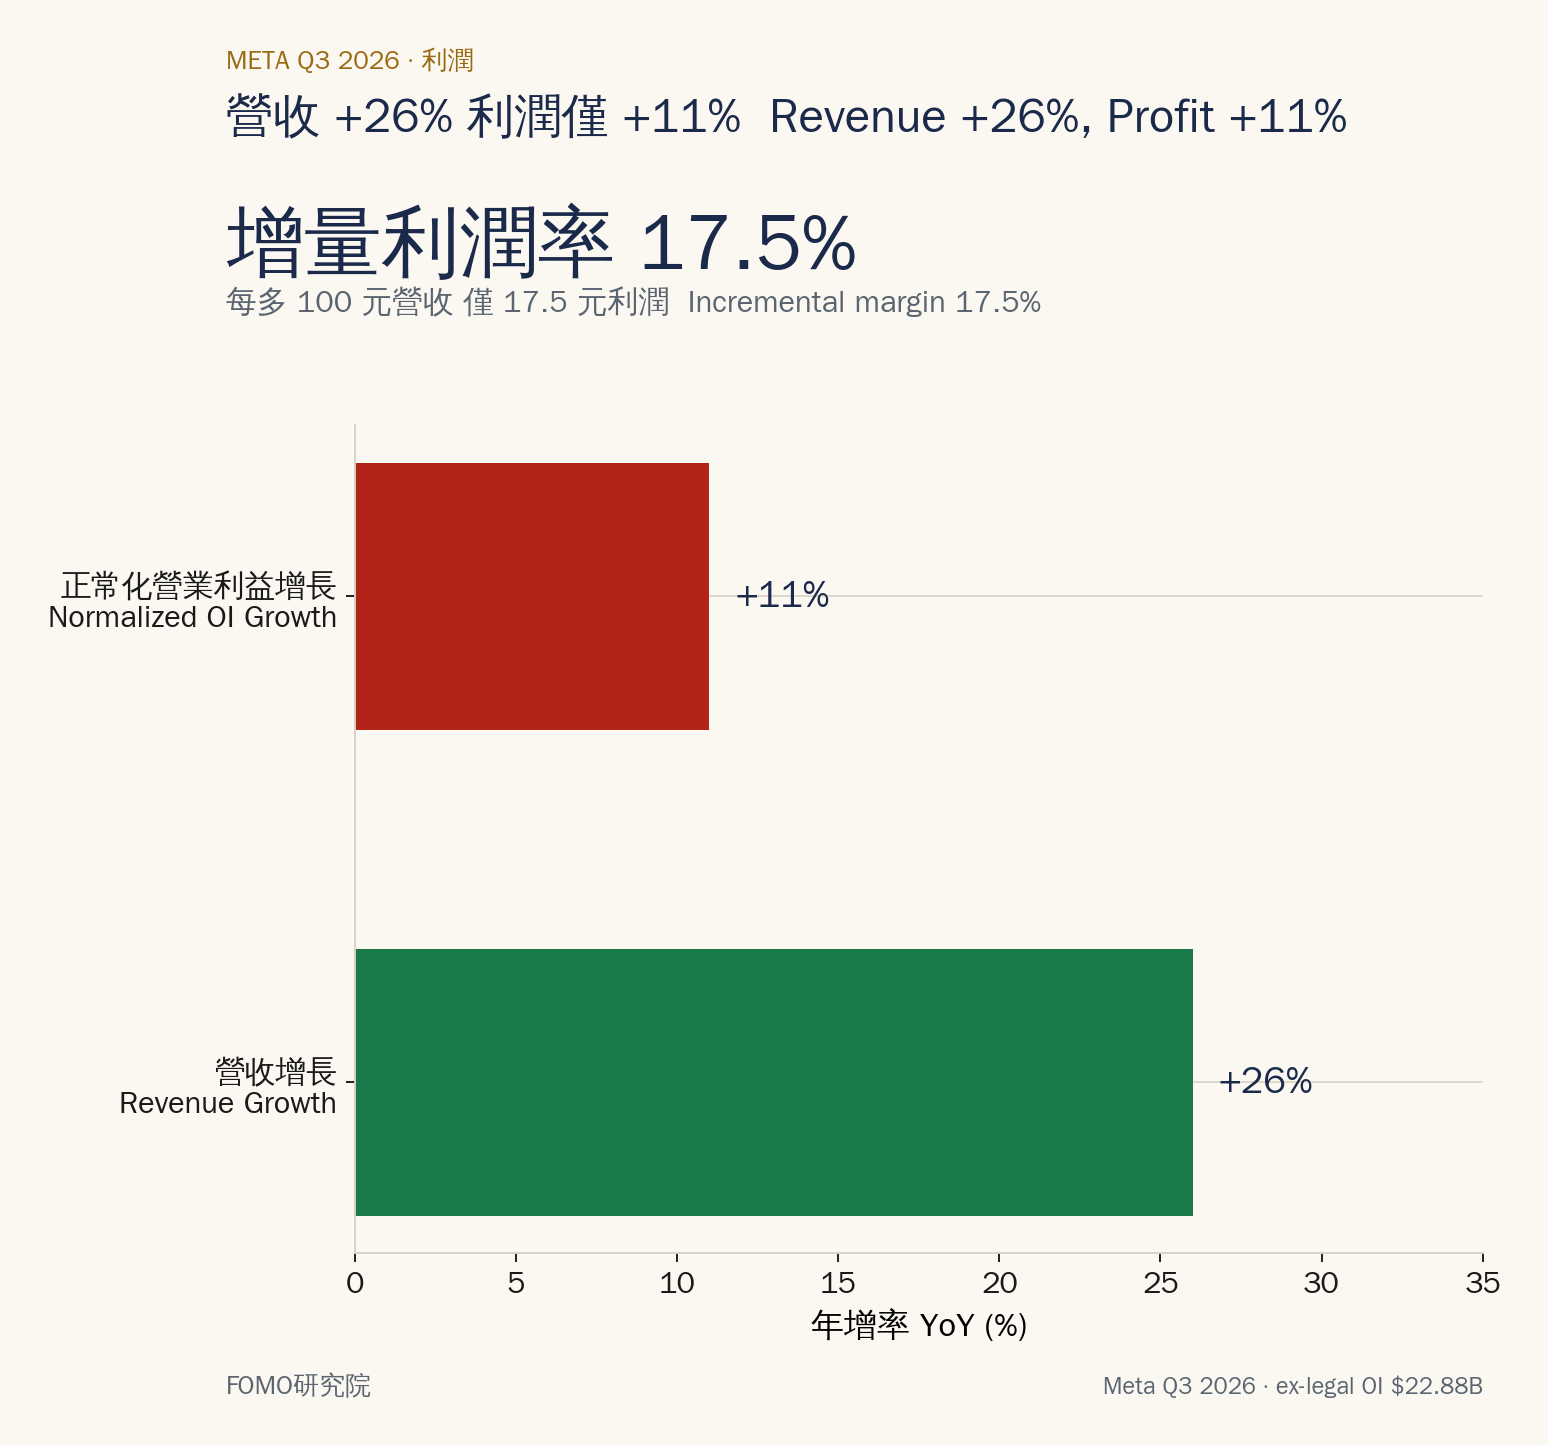
營收成長 26%,利潤卻只成長 11%。如果看每股盈餘(EPS)對比更強烈:去年第三季正常化 EPS 約 $7.25,今年是 $7.40,年增率只有微幅的 2.1%。
一家營收年增 26% 的科技巨頭,每股盈餘竟然幾乎在原地踏步。
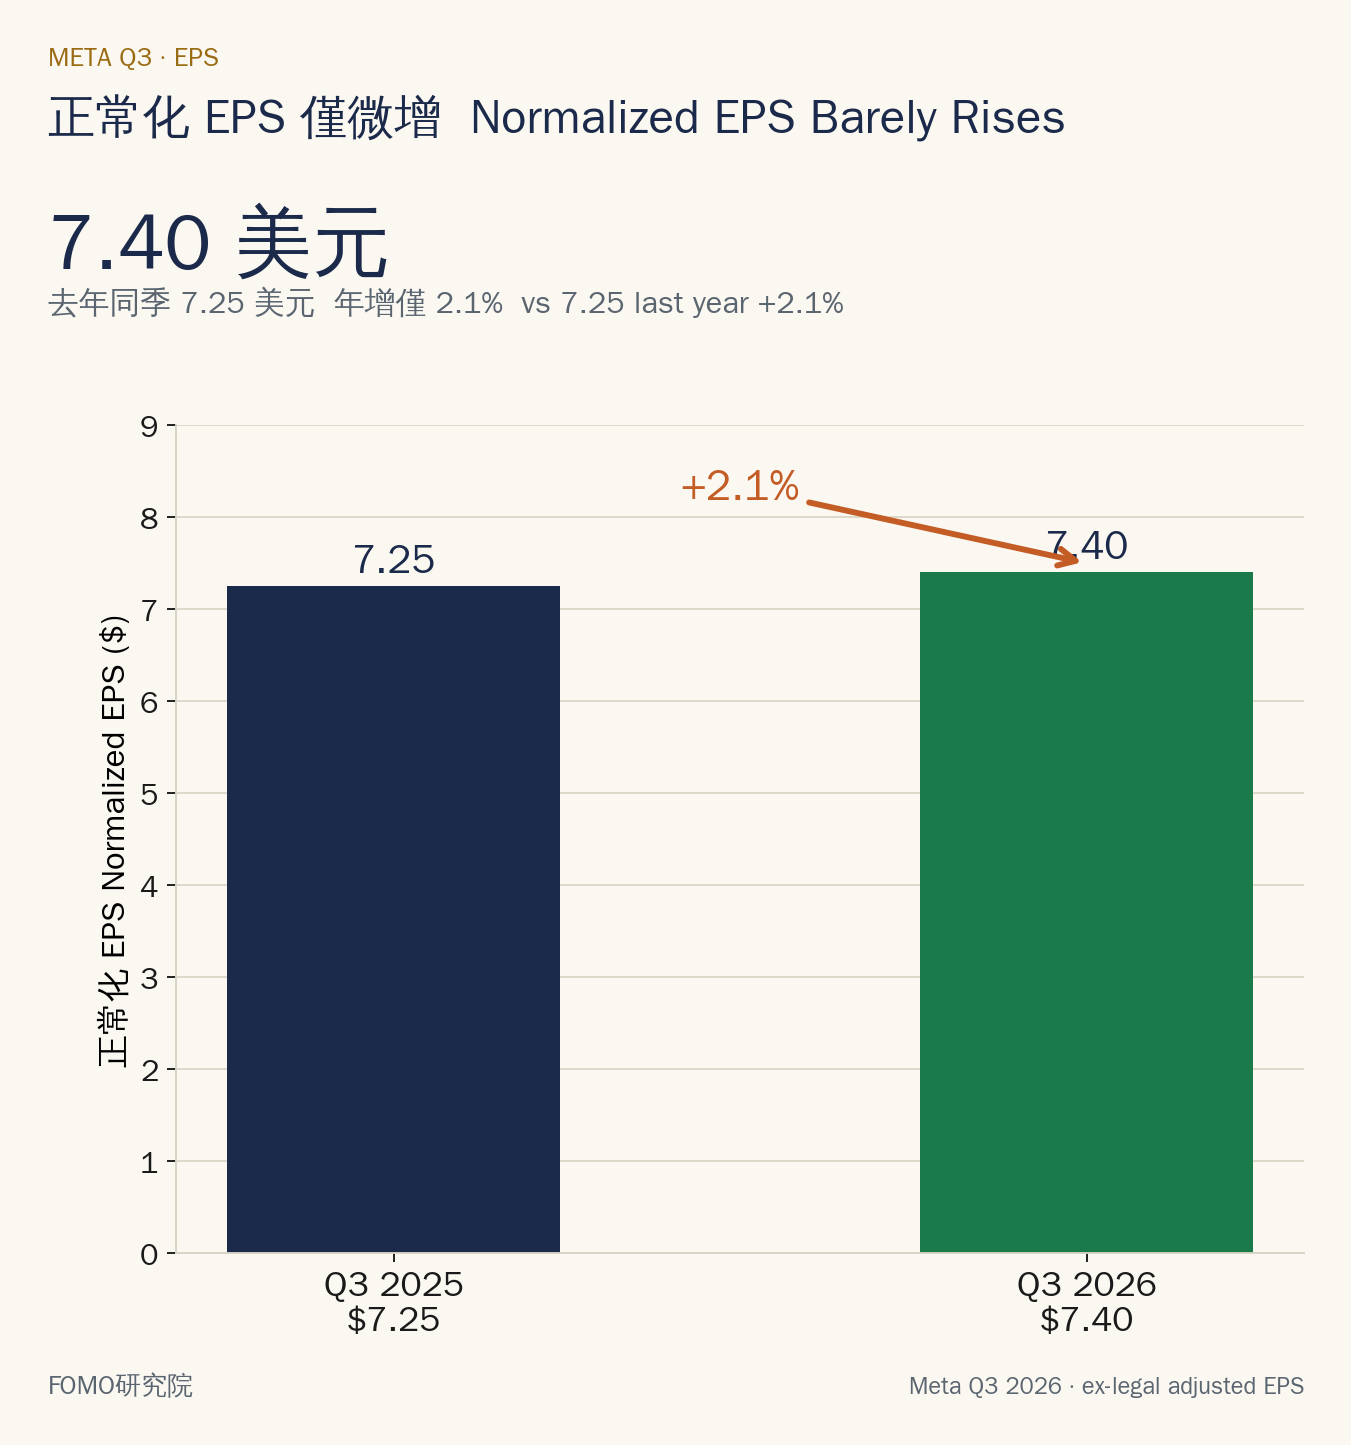
我們再算得更精確一點。第三季營收比去年同期多賺了 133.59 億美元,但正常化營業利益卻只增加了約 23.43 億美元。
23.43 ÷ 133.59 = 17.5%
「每多賺 100 塊營收,只有 17.5 塊變成新增利潤。」
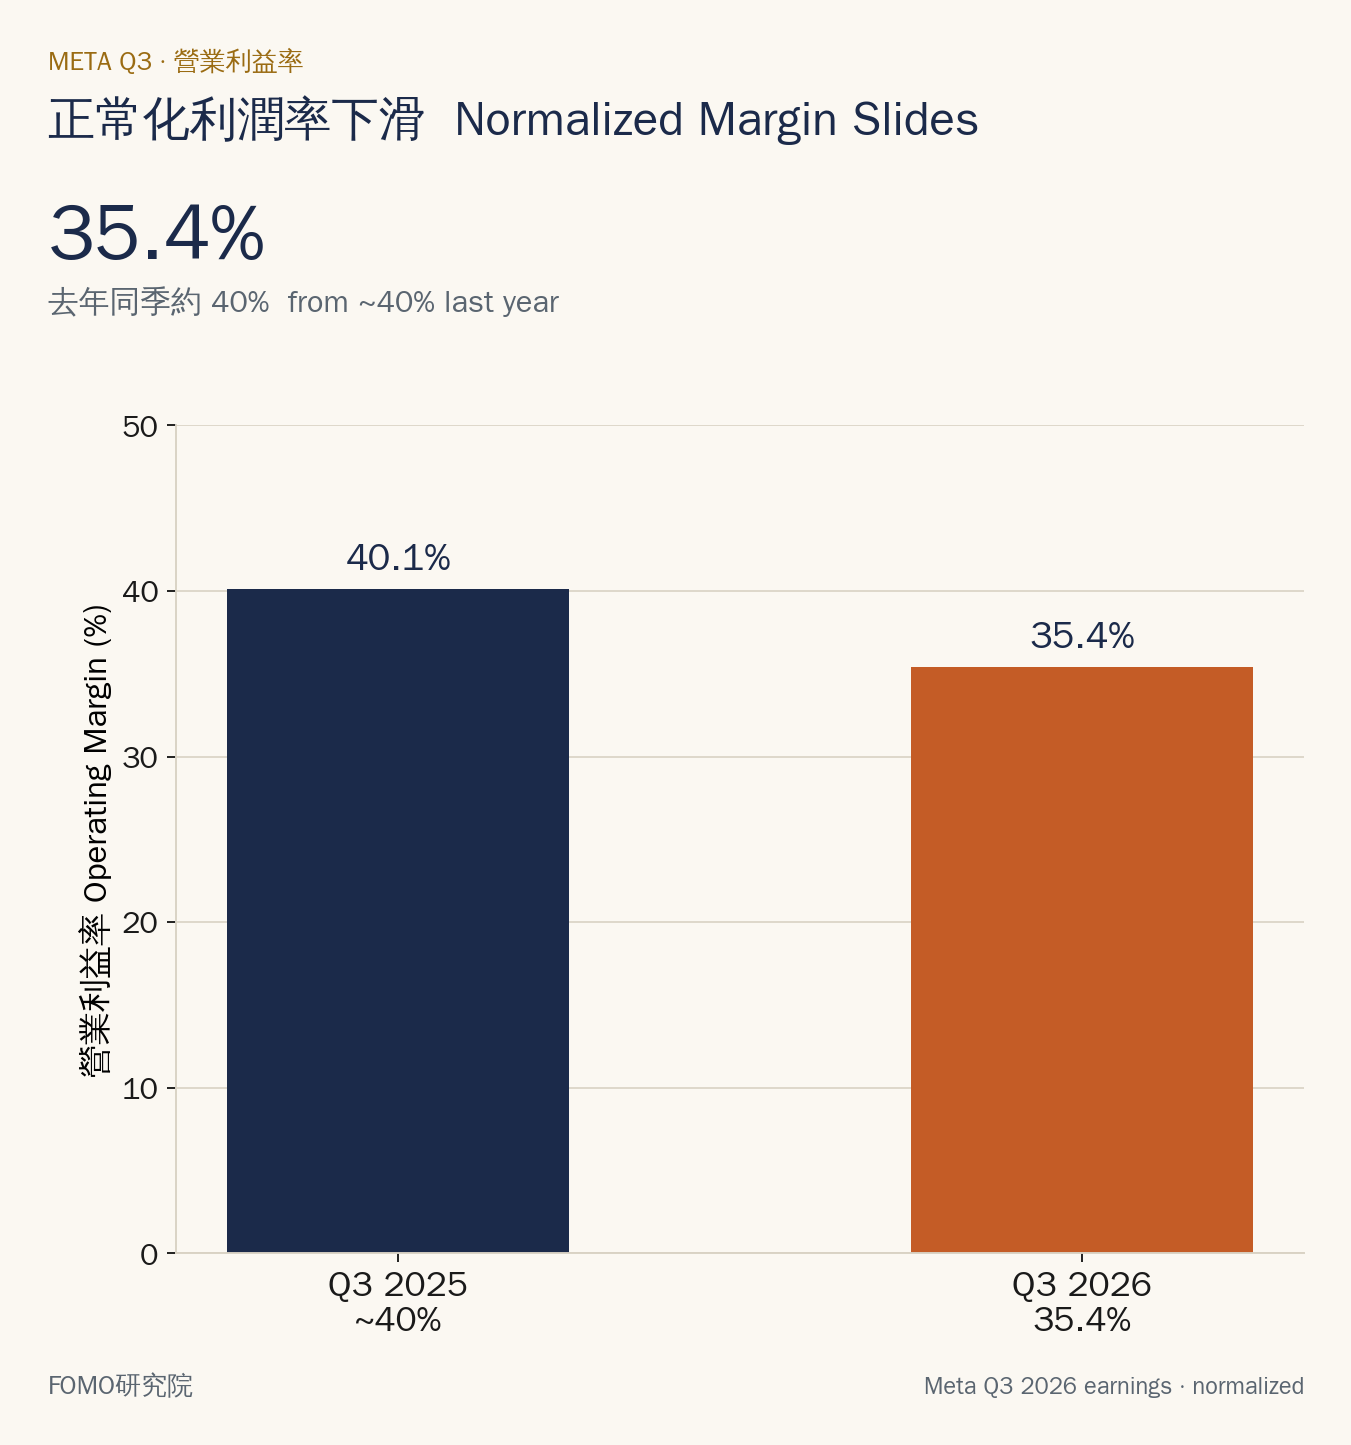
換算下來,Meta 的正常化營業利益率從去年同期的約 40%,一路滑落到本季的 35.4%。這個數字,跟前面提到廣告業務強勁的印鈔表現,形成了非常刺眼的對比。
錢到底去哪了?
翻開費用結構,答案一目了然:營收成本年增 45%,研發費用年增 32%,折舊攤銷更是年增 44%。 幾乎每一項成本擴張的速度,都狠狠跑贏了營收的 26%。
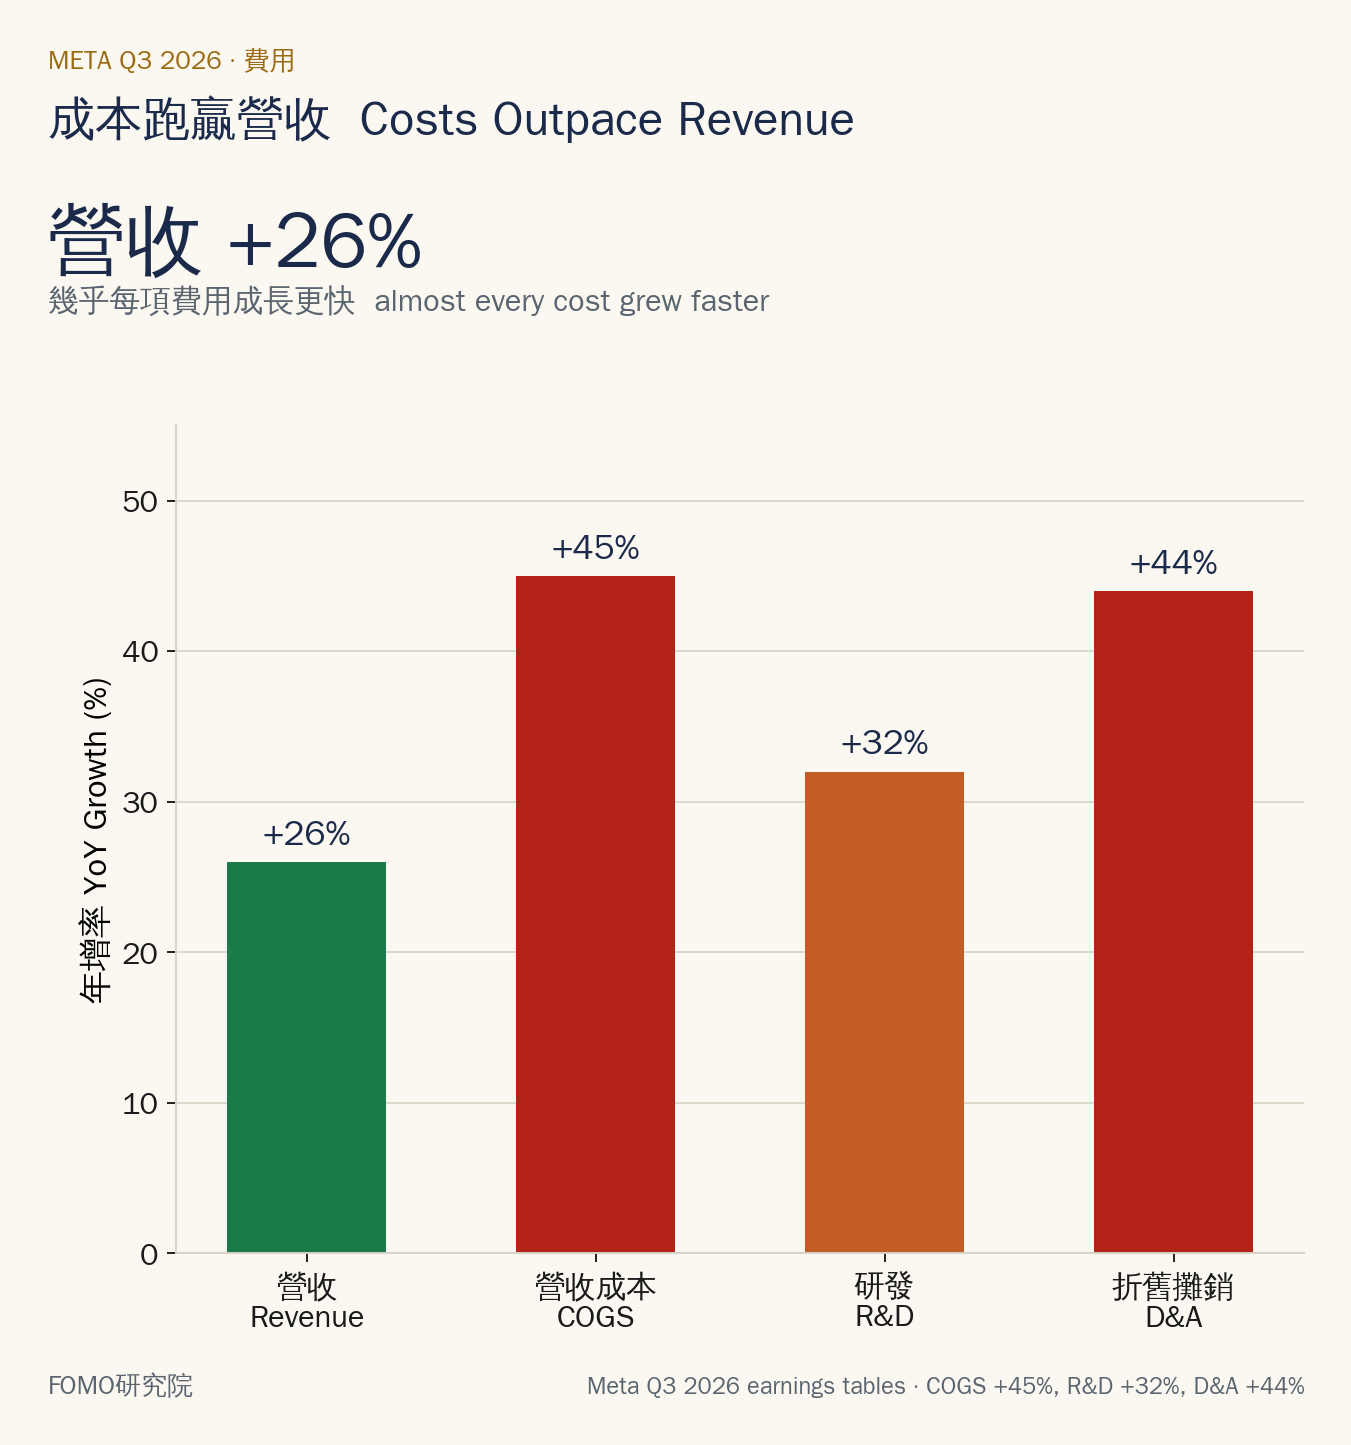
Susan Li 在法說會上坦承,基礎設施成本、第三方雲端費用、推論算力支出,以及快速累積的硬體折舊,是本季費用飆升的元兇。
Meta 目前採取的策略是「雙管齊下」:一邊拼命擴建自有的資料中心,一邊向外部雲端供應商租用短期算力,好讓新產品不必苦等自家機房完工就能搶先上線。
這樣做的代價是短期費用率會偏高,但好處是產品部署的速度可以拉到最快。
於是,我們看到了一個畫面:Meta 的廣告引擎正在全速運轉,但賺來的豐厚利潤,正被源源不絕地丟進下一個時代的基礎建設火爐裡。
本節一句話總結:
Meta 正在把過去的流量優勢,成功升級成「廣告定價權」,而 AI 就是背後那台漲價機器;但諷刺的是,這台機器本身,正在吞噬掉公司大量的現金。
那麼,到底是有多少現金被吞掉了?這些砸下去的真金白銀,蓋出來的東西到底能不能賺回本?
答案,跟那個上線六週就破千萬用戶的新產品有關。
重點二|Muse 六週破千萬用戶,但真正的問題是:每完成一筆交易能賺多少?
2.1 比 ChatGPT 還猛的開局,與「越用越離不開」的護城河
Muse 的用戶成長速度,比當初震撼全球的 ChatGPT 還要快。
在美國與加拿大上線僅僅六週,就有超過 1,000 萬人完成了個人 AI Agent(智慧代理)的設定。