

11 月 12 日,黃仁勳突然辭去 NVIDIA 執行長。
接下重擔的人,是已經擔任財務長 13 年的 Colette Kress,她暫代執行長並繼續兼任財務長。董事會也在 11 月 11 日新設首任董事會主席,由 Harvey Jones 出任。
這場人事震盪,讓 NVIDIA 的股價在財報前一路下探。
從 10 月 6 日的歷史收盤高點 239.24 美元算起,到 11 月 17 日財報當天收在 155.46 美元,創下 16 個月新低,跌幅約 35%。
公司市值也從 10 月初約 5.8 兆美元,縮水到 11 月 13 日的 3.9 兆美元。
就在法說會前一天,黃仁勳公開表示,如果董事會邀請,他願意回任。但董事會在 11 月 17 日法說會一開場就明確表態,沒有讓他回任的計畫。
這讓整場法說會充滿了張力。會議由 Colette Kress 主導,Harvey Jones 負責補充公司治理與新任執行長的尋找進度。
投資人帶著兩個核心問題進場:少了黃仁勳,AI 的強勁需求有沒有鬆動?新的管理層又打算怎麼花錢、怎麼對待供應商與客戶?
重點一|數字超標,代價也寫在上面
營收超標 78 億,其中約三成來自中國
我們先攤開第三季的成績單。
NVIDIA 本季總營收來到 1,158 億美元,比公司上季給的指引多出 78 億美元。數字非常漂亮,但裡面有一筆帳必須先拆開來看。
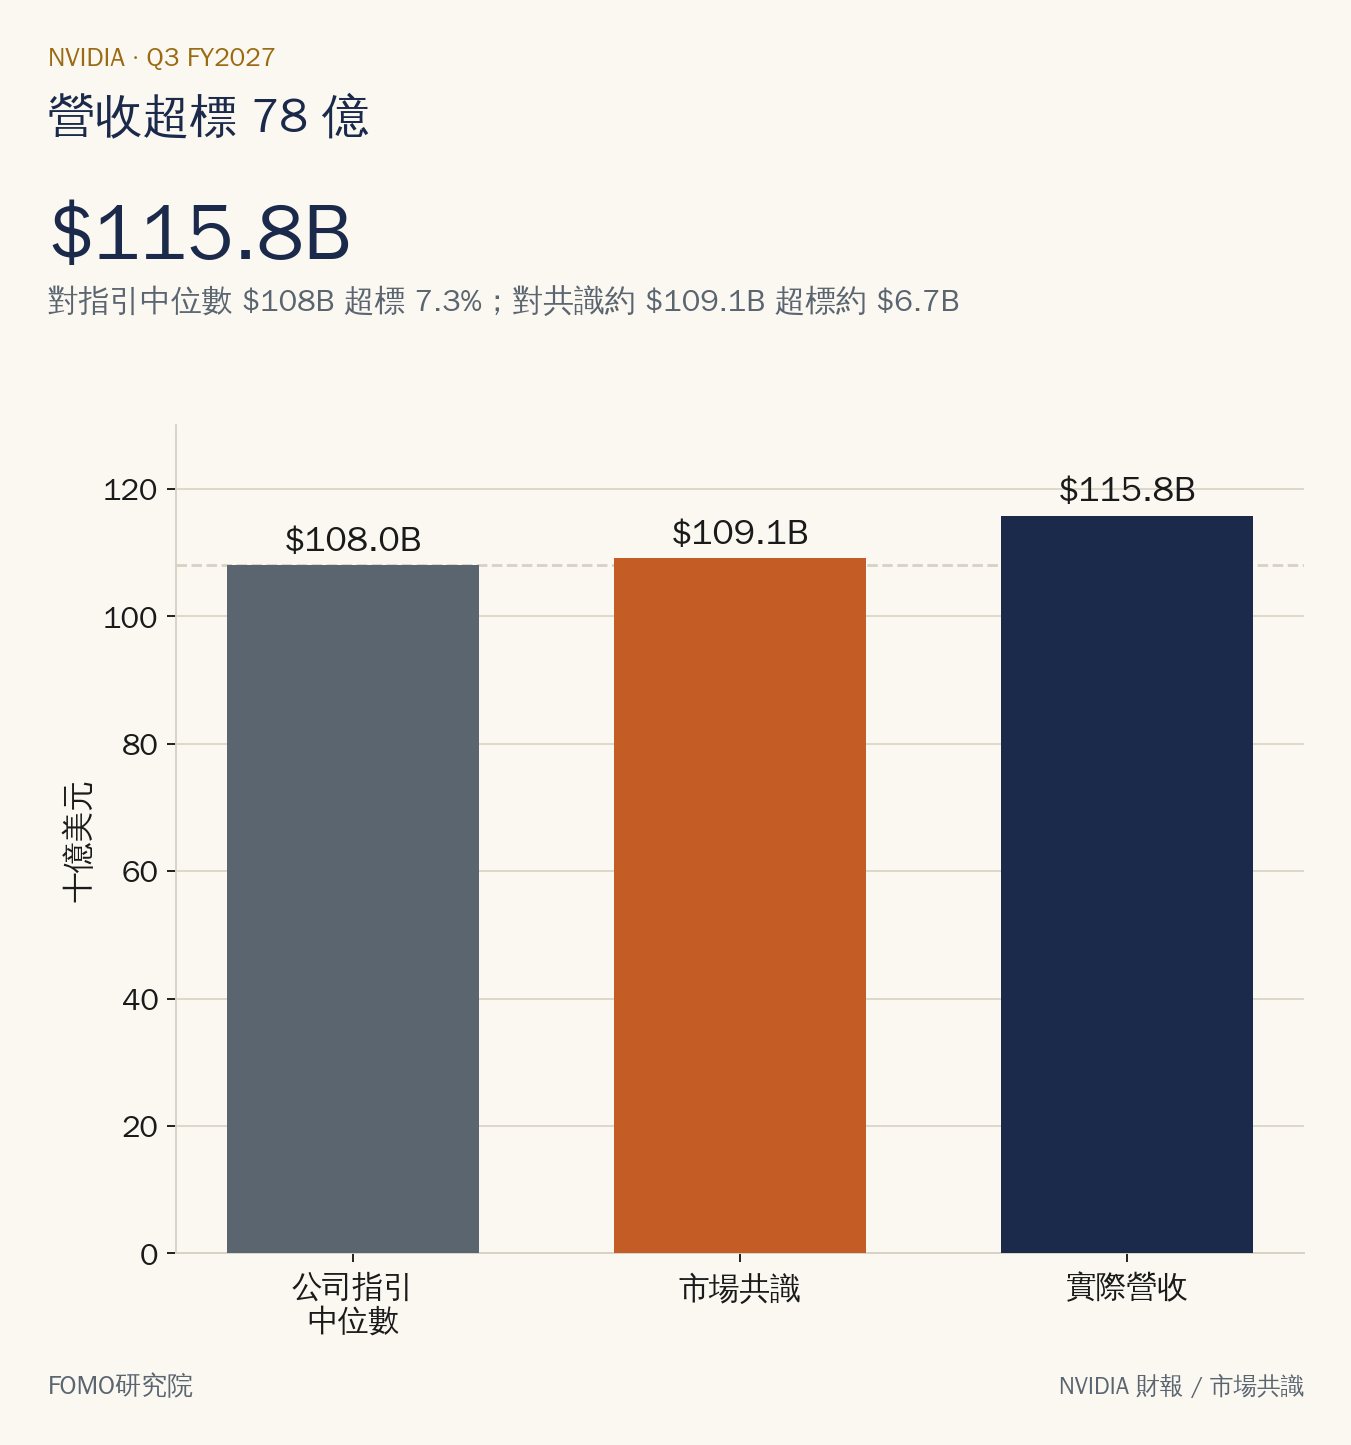
這 78 億美元的超標金額中,有 24 億美元來自中國市場,主要是獲得許可的 Hopper 資料中心產品。
因為公司上季給財測時本來就沒把中國算進去,這 24 億美元等於是額外多出來的驚喜,占了超標金額約三成。
Colette Kress 在會中確認這批產品已經停止出貨,第四季指引同樣沒有納入中國收入。既然官方基準本來就沒算它,我們在預估第四季表現時,也不需要刻意把它扣掉。
真正值得關注的是扣除中國之後,營收依然超標了 5%。
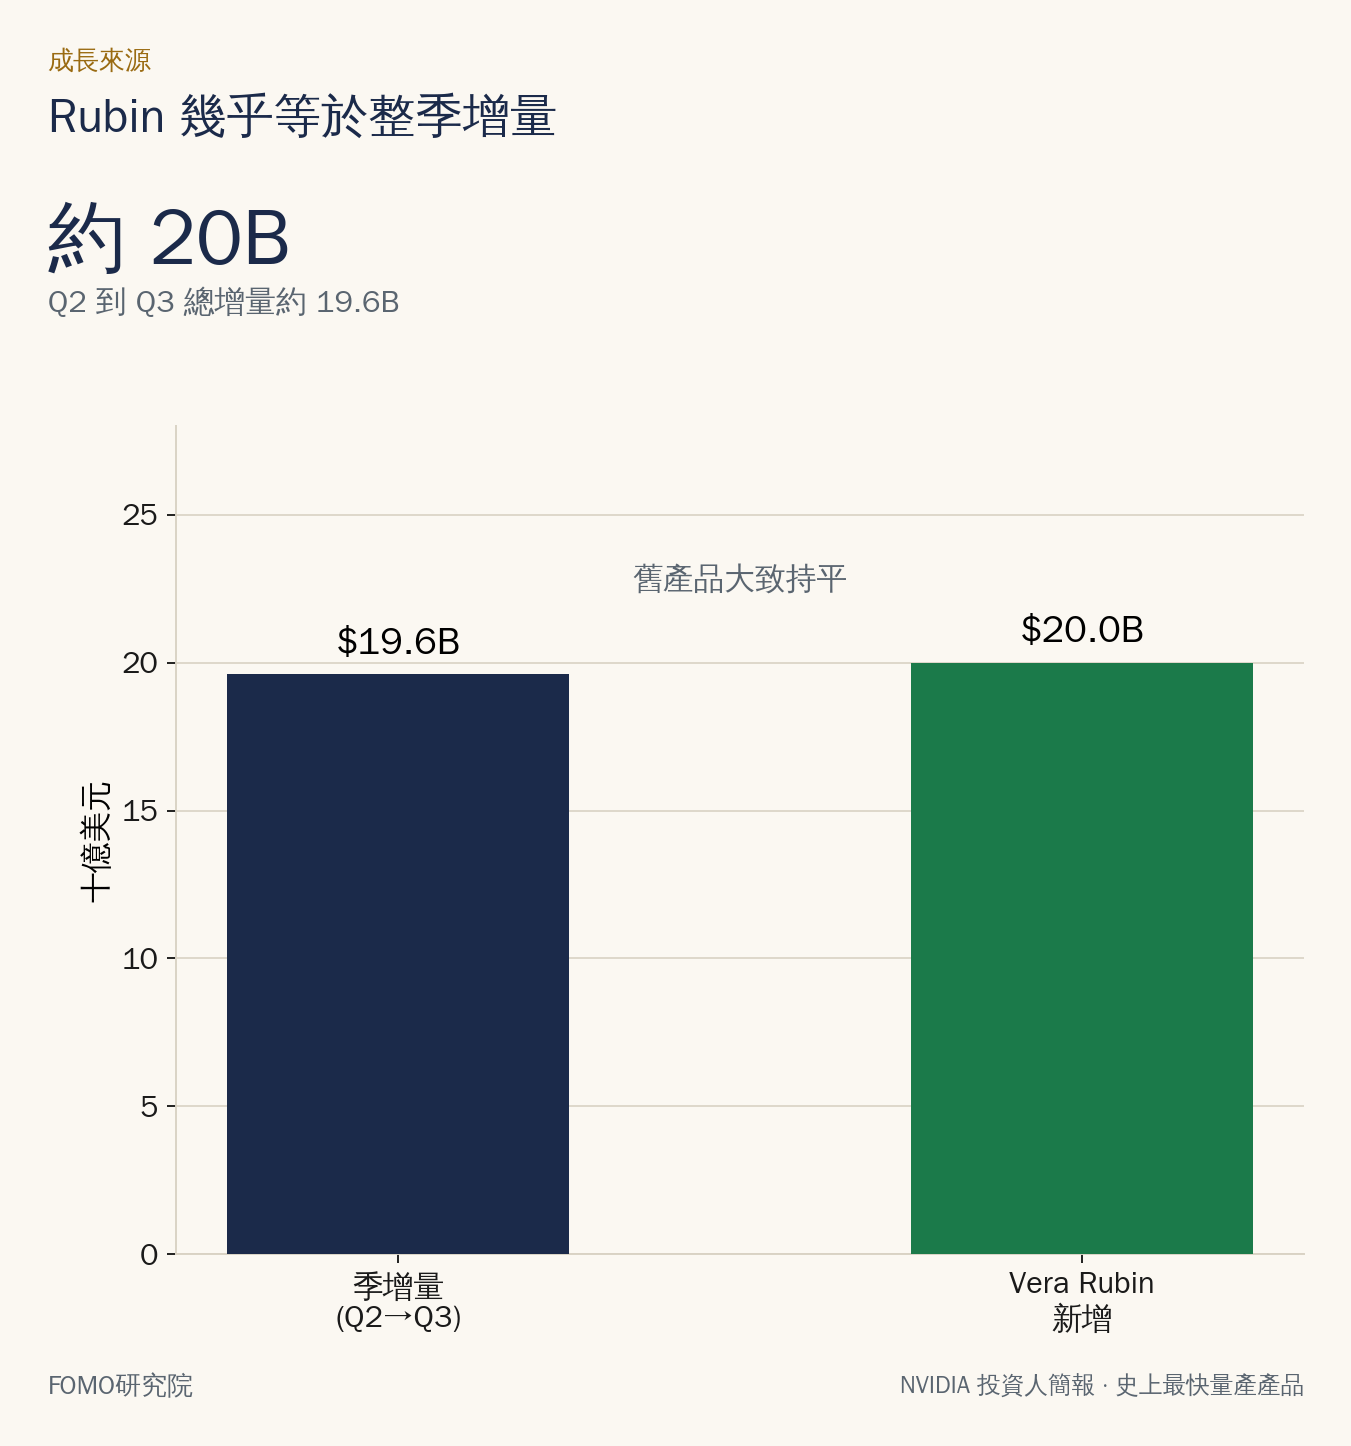
這股動能主要來自新一代的 Vera Rubin 平台。Rubin 在第一個正式出貨的季度,就貢獻了接近 200 億美元營收。
這創下 NVIDIA 史上最快的量產紀錄,金額也剛好等於本季相比上季增加的營收總額(約 196 億美元)。
這代表舊產品線的營收大致持平,本季的新增成長幾乎全靠 Rubin 撐起來,它已經正式成為財報裡的實質主力。
此外,網路產品本季營收超過 210 億美元,占總營收約 18%。這也再次印證,NVIDIA 現在銷售的產品早已超越單純的 GPU,延伸為包含網路、機櫃與軟體的整套 AI 工廠系統。
明年成長上調到 75%,實質幅度接近八成
比單季財報更讓市場驚訝的,是明年的成長目標。
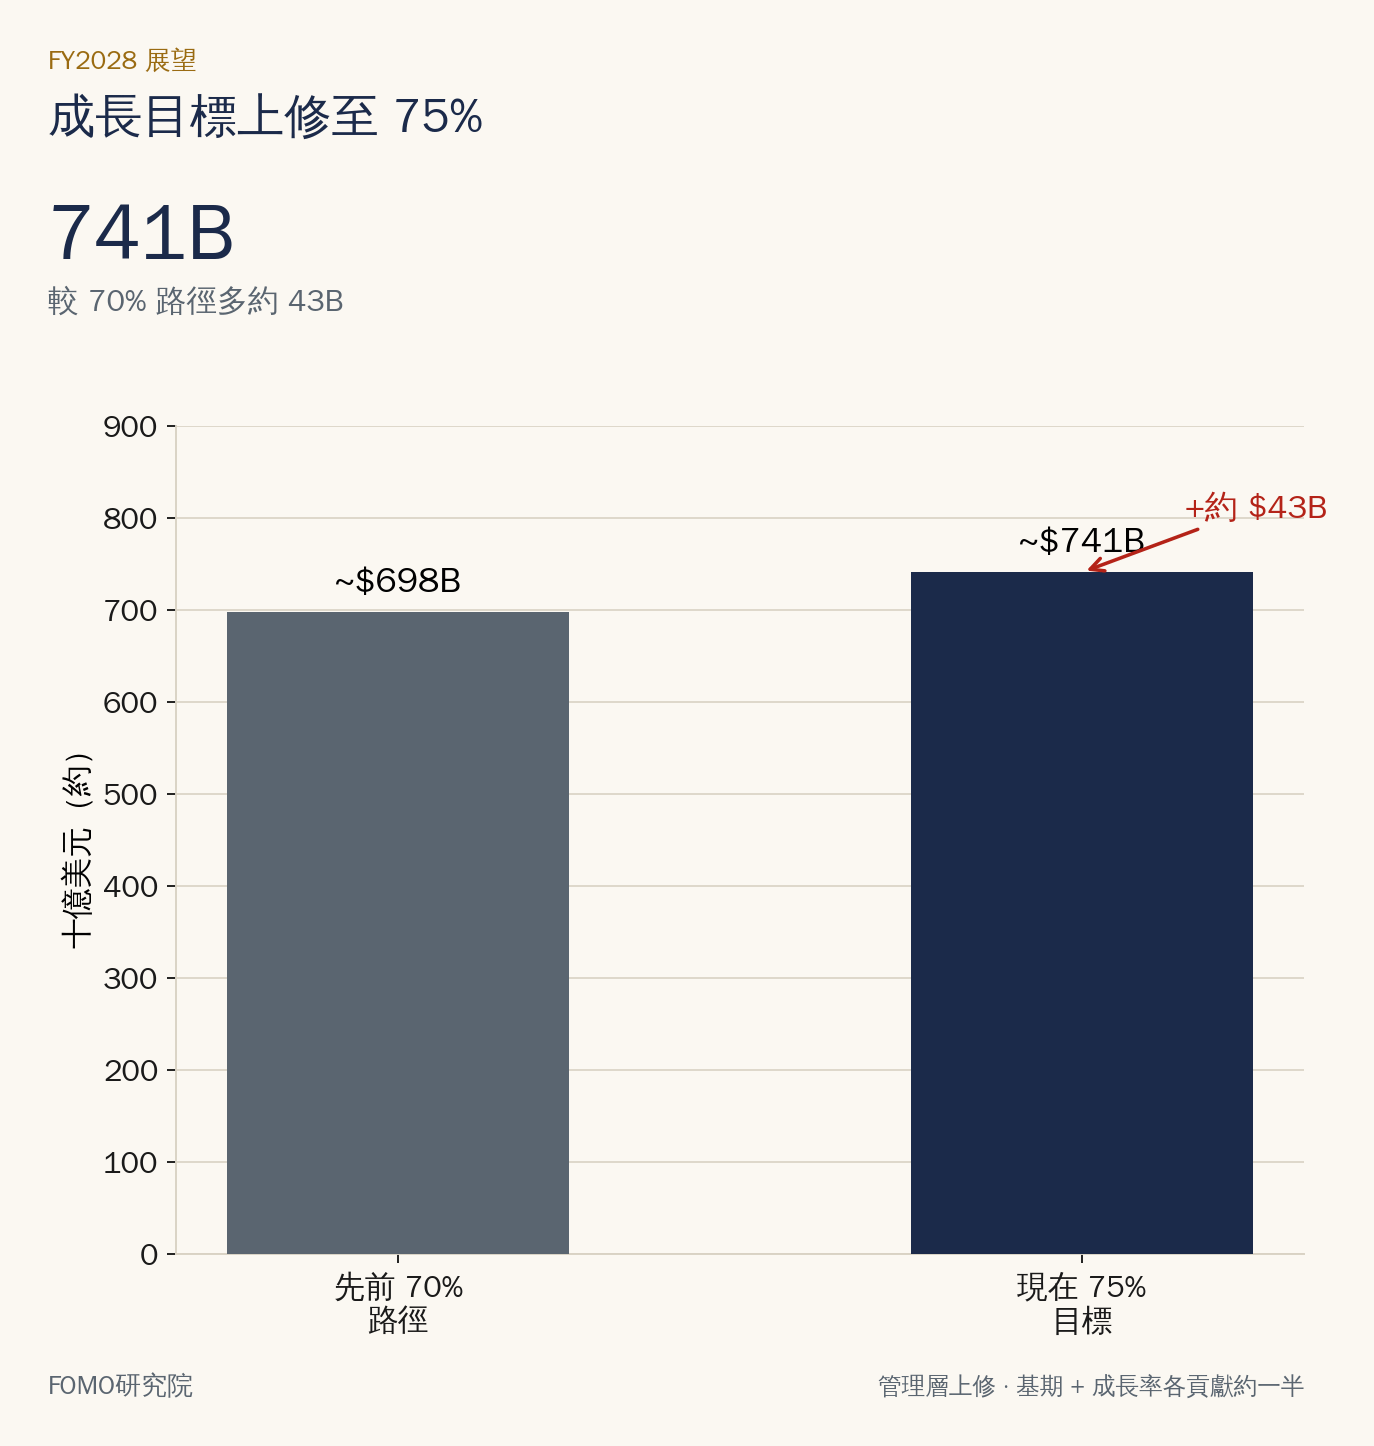
管理層把下一財年(FY2028)的營收成長率,從原本預估的 70% 上調到 75%,對應全年營收約 7,414 億美元。
表面上看,成長率只多了 5 個百分點。但如果把基期跟日曆週數算進去,這次上調的力道比字面上大得多。
第一個原因是基期變大了。
Colette Kress 特別強調,75% 是建立在已經調高的本年度(FY2027)基期之上。
如果拿財報前的市場共識來換算,這次上修等於在明年的財務模型裡,直接多塞進約 434 億美元的營收。其中一半來自成長率調高,另一半來自基期墊高。
第二個原因是週數差異。
本年度第四季有 14 週(全年共 53 週),明年則會回歸正常的 52 週。如果把本年度多出來的一週扣掉,明年 7,414 億美元營收對應的實質成長率,其實接近 79%。
在法說會上,Morgan Stanley 分析師 Joseph Moore 問得很直接:現在晶圓代工和零組件產能這麼緊,管理層憑什麼敢上調目標?客戶的真實需求有沒有可能達到翻倍(100%)?
Colette Kress 解釋,團隊重新盤點了客戶需求和供應鏈產能,發現兩邊的條件都比三個月前更好,因此 75% 絕對做得到。
考量到 NVIDIA 過去給財測一向偏保守(像本季就超標 7%),我們可以推斷目前的成長天花板依然取決於供給端能擠出多少產能。
第四季季增率要打折,出貨壓力集中在明年下半年
看完明年的遠景,我們回頭看眼前的第四季。
公司給出的第四季營收指引是 1,300 億美元,看起來比第三季成長了 12%。
但別忘了第四季有 14 週,如果還原成標準的 13 週,營收大約是 1,207 億美元,實質季增率只有約 4%。
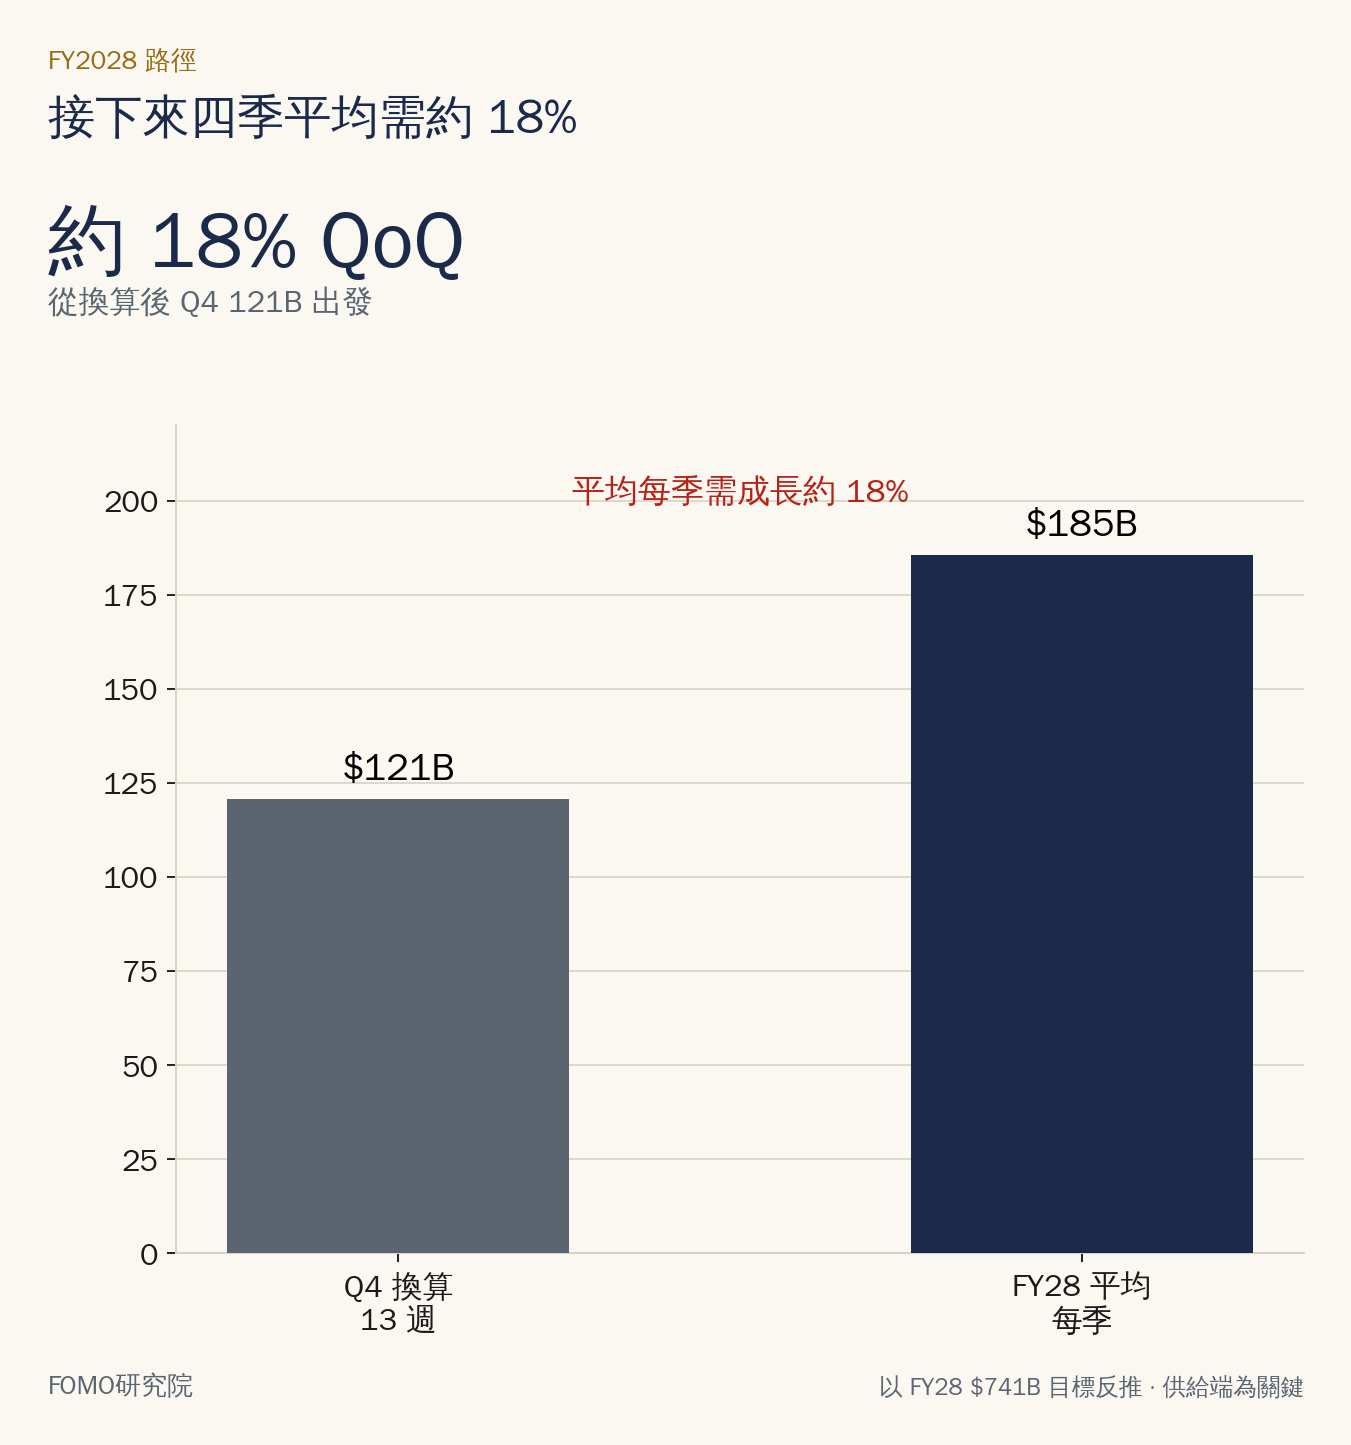
這就帶出一個很現實的交付壓力。明年全年目標是 7,414 億美元,平均每季要做到約 1,850 億美元。
如果從第四季還原後的 1,207 億美元出發,接下來四個季度平均每季必須成長約 18%。這意味著明年的成長動能會高度集中在下半年,極度依賴新產能準時開出。
毛利率短期承壓,新增營收大多還留在應收帳款
營收衝刺的同時,獲利能力與現金流也付出了相應的代價。
先看毛利率。
第三季毛利率高達 74.9%,但第四季指引降到了 71% 至 72%。
管理層在 8 月就預告過這件事,主因是記憶體等關鍵零組件漲價,加上早期簽的訂單價格已經鎖定,成本上漲無法立刻轉嫁,中間存在時間差。
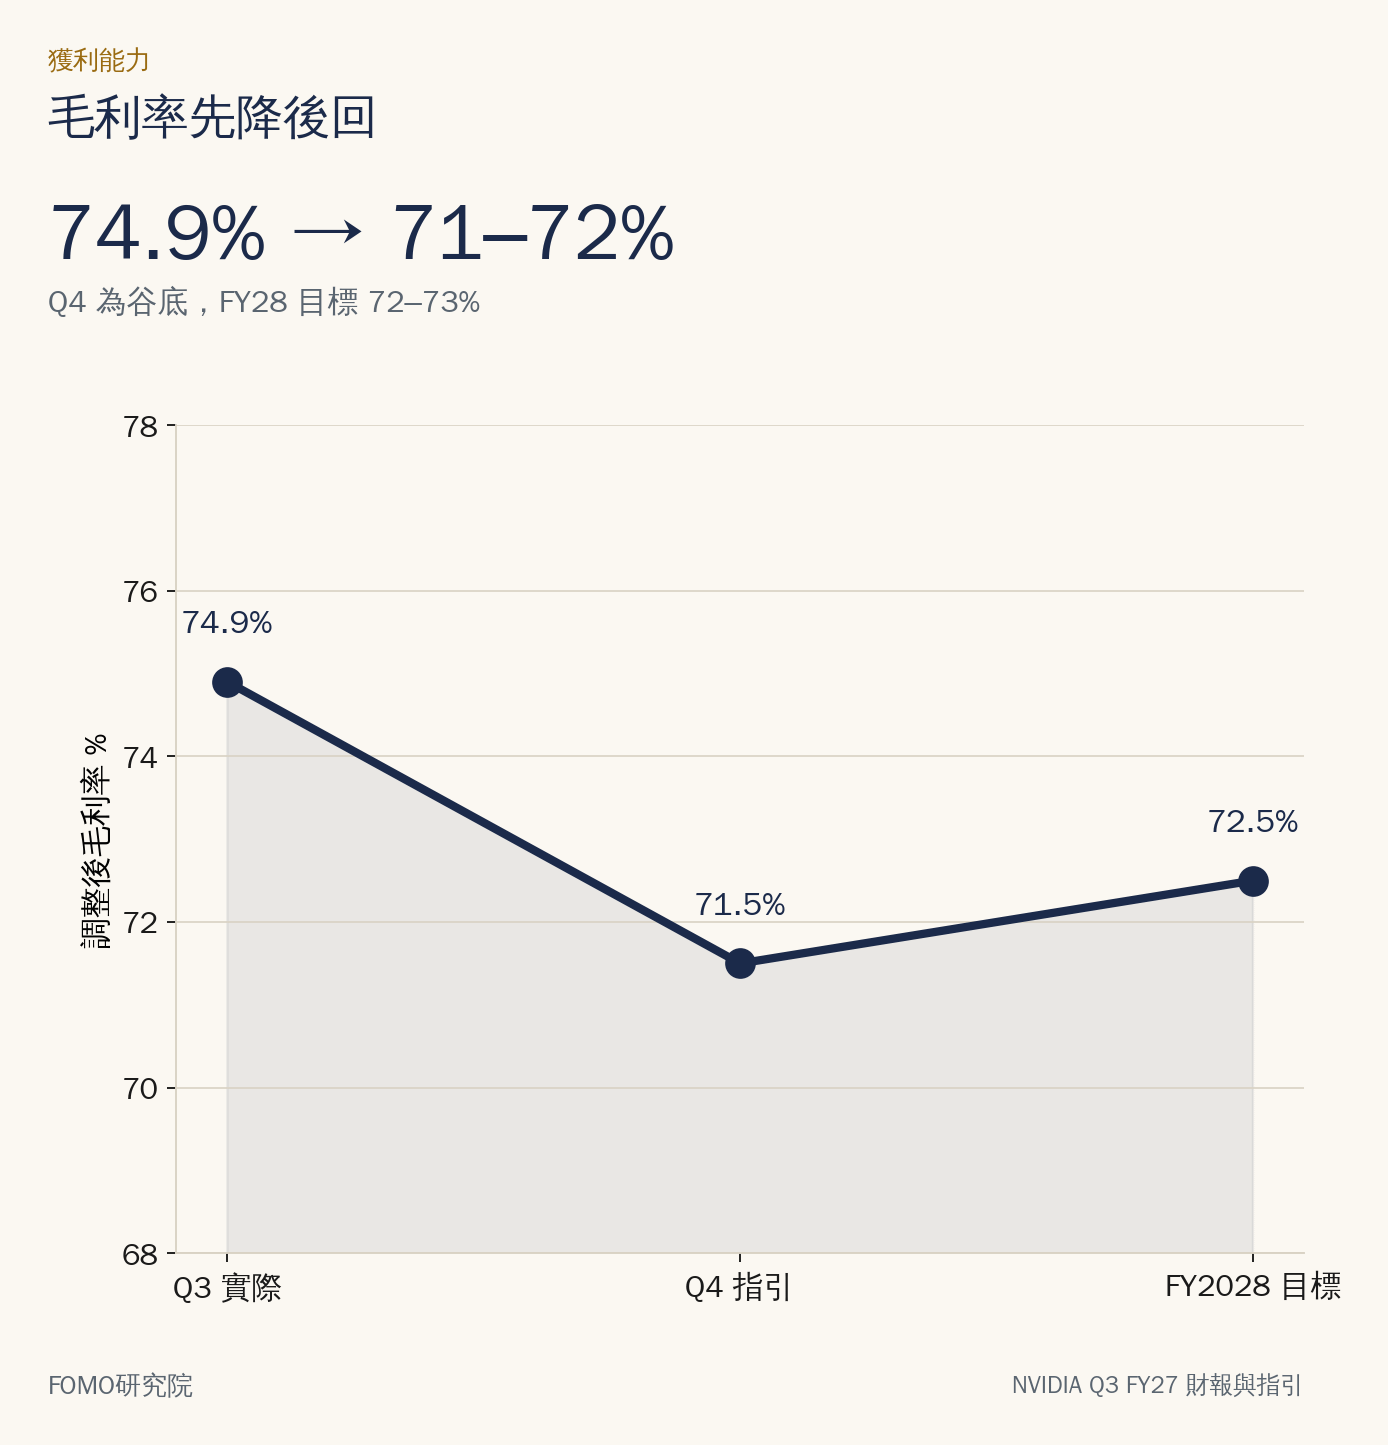
公司預計下一財年毛利率會回到 72% 至 73%,前提是新談好的漲價必須從明年第一季順利生效。
以明年的營收規模估算,毛利率只要掉 1 個百分點,全年每股盈餘(EPS)就會少約 0.25 美元。
往後看,利潤能留下多少取決於兩件事:零組件漲價能轉嫁多少給客戶,以及大型雲端客戶自研的 ASIC 晶片會不會壓縮 NVIDIA 的定價空間。
現金流回來了,但墊出去的錢也變多了
最後,我們來看看錢的流向。
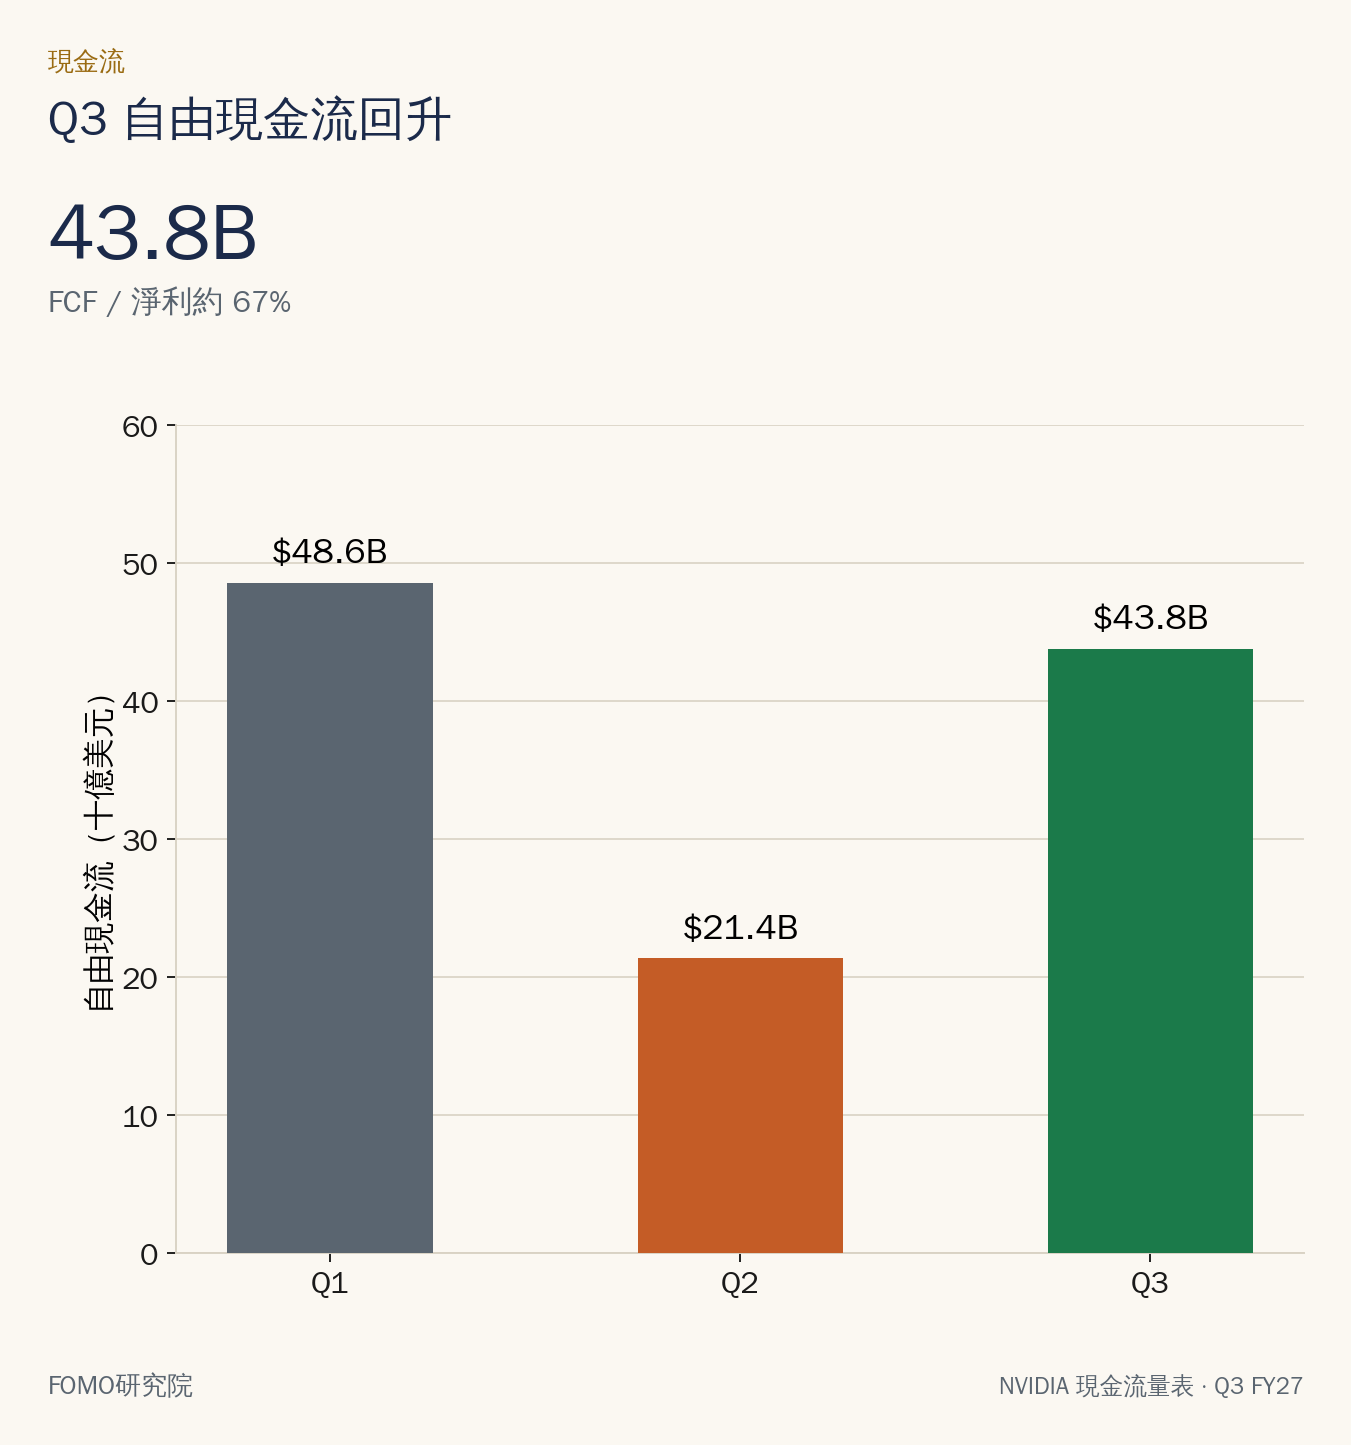
第一季自由現金流約 486 億,第二季掉到 214 億,這一季終於回到 438 億美元。現金流佔淨利的比例也從 36% 回升到 67%。
表面上看,情況改善很多。
但翻開現金流量表會發現,帳面賺到的錢跟實際進口袋的錢還有一段距離。
本季應收帳款增加了 181 億美元,幾乎等於本季新增的營收金額(196 億美元)。白話來說,本季多賺的營收絕大部分還記在帳上,平均收款天數(DSO)也從 60 天拉長到 64 天。
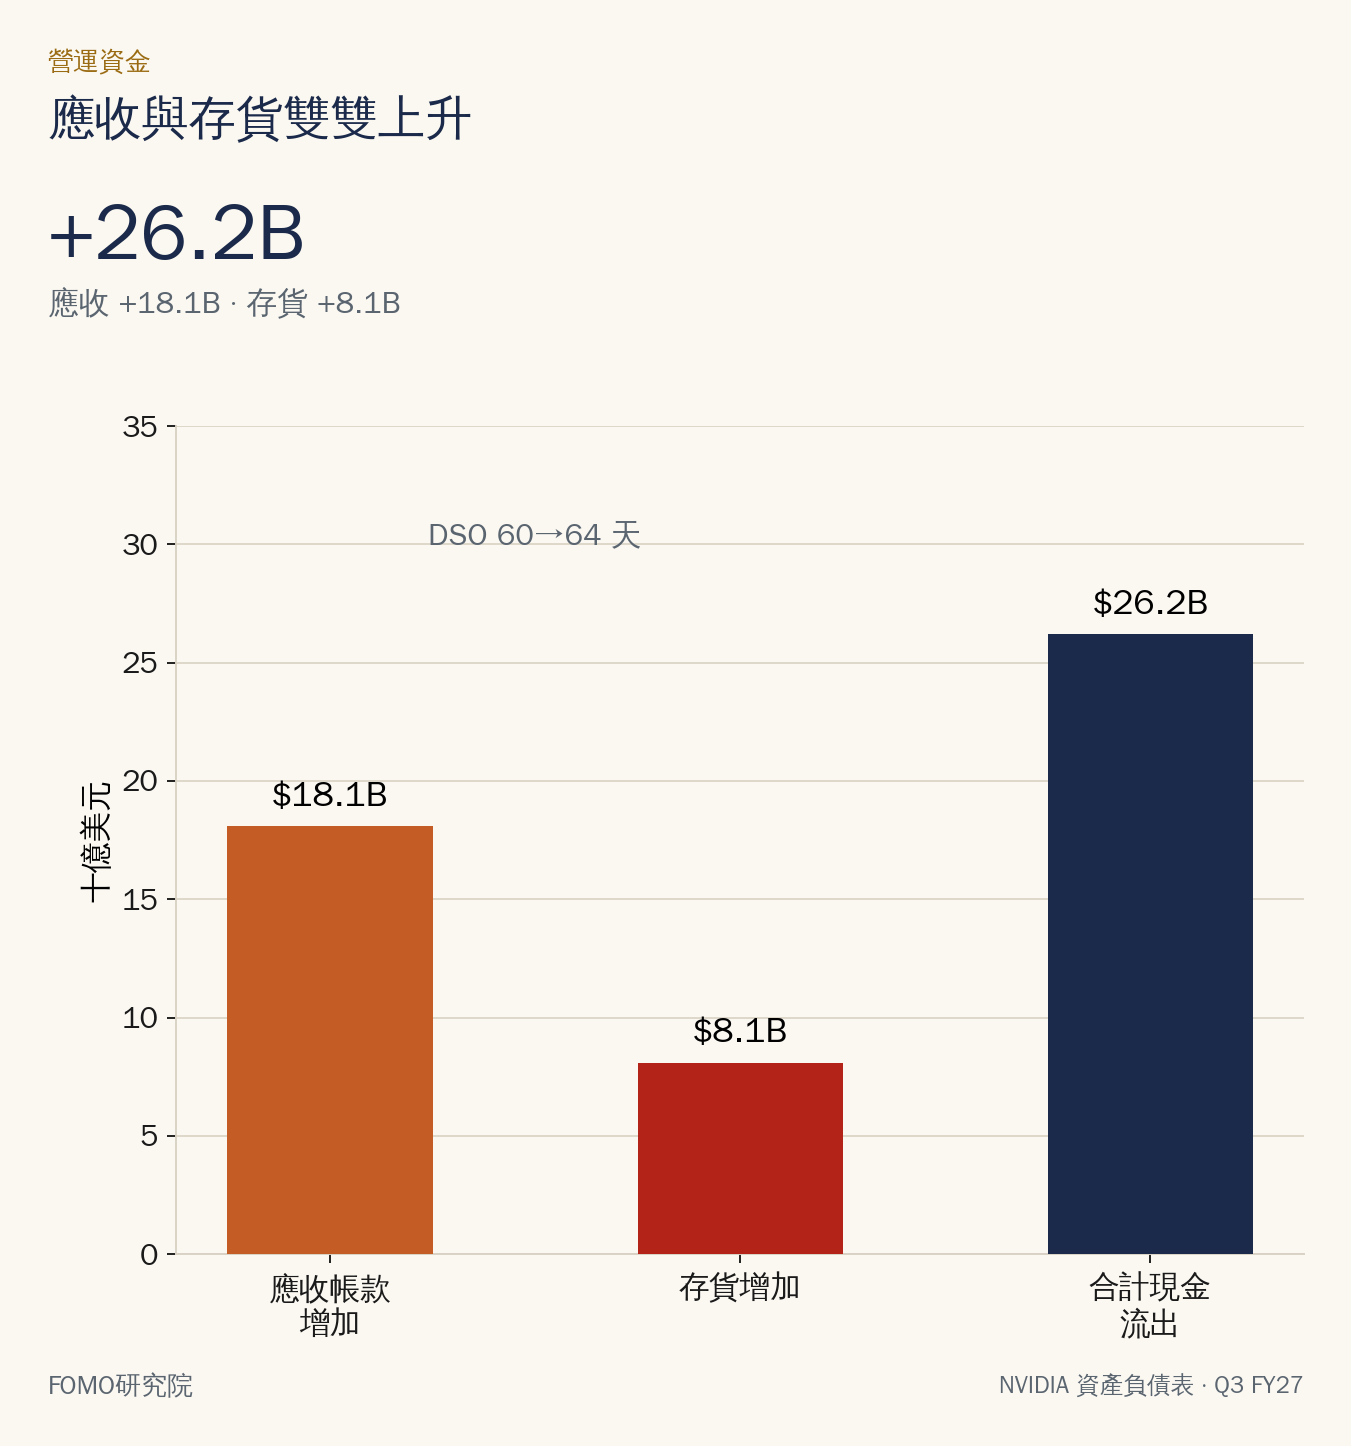
管理層解釋,這是受到 Rubin 出貨時點的影響,同時為了配合少數高信評大客戶的跨季度訂單,給予較長的付款期限。
代價就是 NVIDIA 必須先替客戶墊付這 4 天的資金,規模約對應 50 億美元的銷售額。
目前公司帳上握有約 535 億美元的現金與可交易證券,長期負債約 324 億美元。
另外,身為 AI 生態系的投資人,公司帳上的未上市股權投資本季認列了約 10 億美元的淨評價損失(含 18 億美元減損),上市部位則有 28 億美元的評價利益。
當業務高速擴張時,營運資金的需求也會同步放大,這套資產負債表未來還需要墊付多少資金,值得持續追蹤。
重點二|誰在買晶片:雲端巨頭加速,新興雲端放慢
買家結構位移:雲端巨頭提早加速,ACIE 擴張放緩
在晶片供不應求的環境下,誰能優先拿到貨,取決於客戶的財務體質與機房準備度。第三季資料中心業務就出現了明顯的結構位移。