


如果這份成績單放在兩年前,亞馬遜的股價大概當天就會大漲。
AWS單季營收460 億美元,年增39.3%,已經連續六季加速。客戶已經簽約、但亞馬遜還沒提供服務的訂單(也就是backlog)累積到5,780 億美元,這一季就多了820 億。
全公司營業利益281 億美元,營業利益率13.9%,創下歷史新高。Andy Jassy 還在法說會上說,AWS在2027 和2028 年都有機會成長超過40%。
財報公布後,盤後一度跌了大約10%,隔天收盤只跌1.4%。
同一天Nasdaq 跌了2.9%,所以有趣的是,亞馬遜其實跑贏了大盤。
但把時間拉長到一年,我們會發現一個很大的落差:AWS的成長率從20% 翻倍到39%,股價一年下來只漲了大約6%。
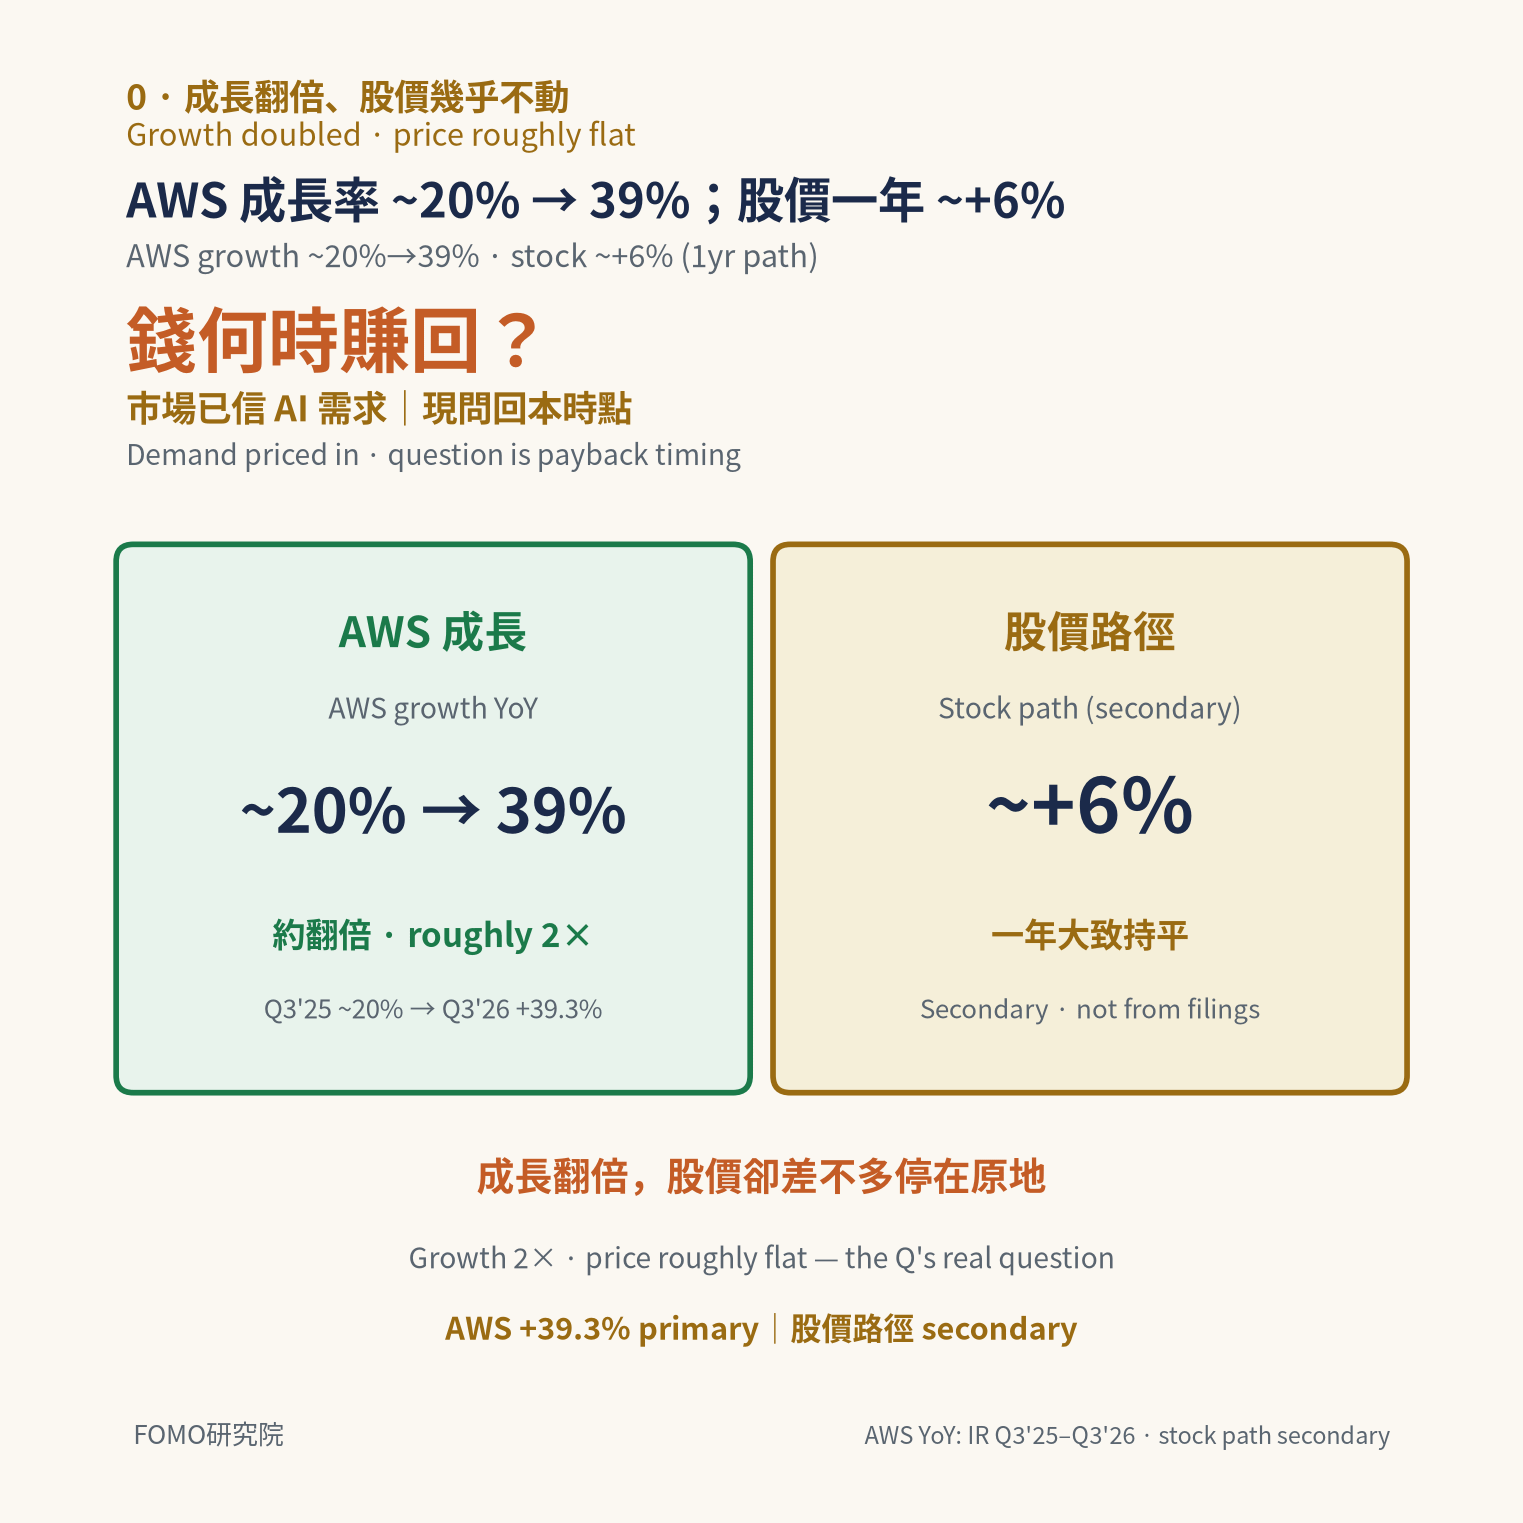
成長率翻倍,股價卻差不多停在原地。
這,就是這季財報的重點。
這份財報再一次證明了市場早就相信的事情:AI需求很強,AWS接得住。
可是市場現在關心的是另一個問題:這些錢什麼時候能賺回來?
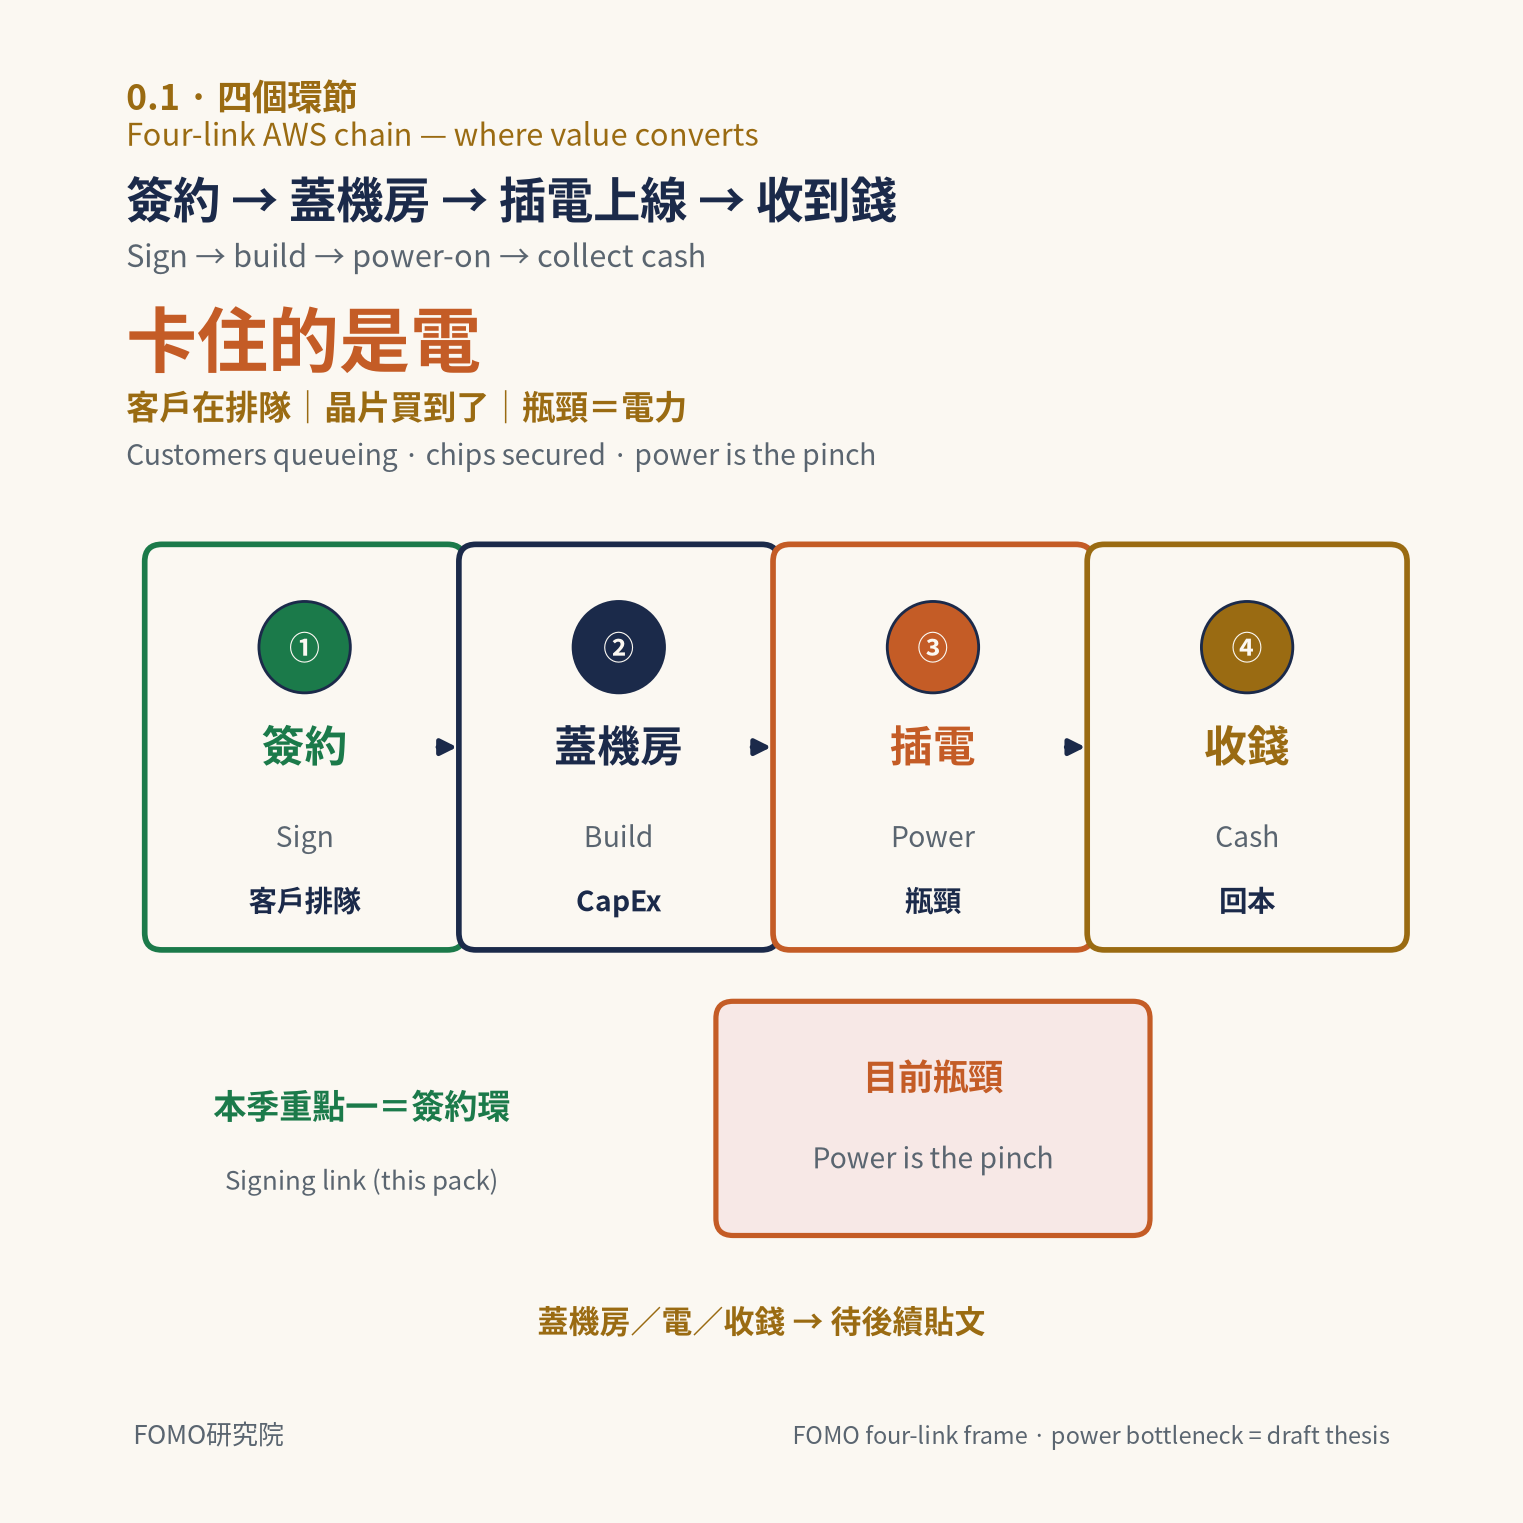
要回答這個問題,可以把AWS 的生意想成四個環節:客戶簽約、亞馬遜蓋機房、機器插電上線、最後收到錢。
這季每個重要的數字,都可以放進其中一個環節。而這季最有意思的發現是:客戶在排隊,晶片也買到了,目前卡住的是電。
快速掃描一下財報的重點
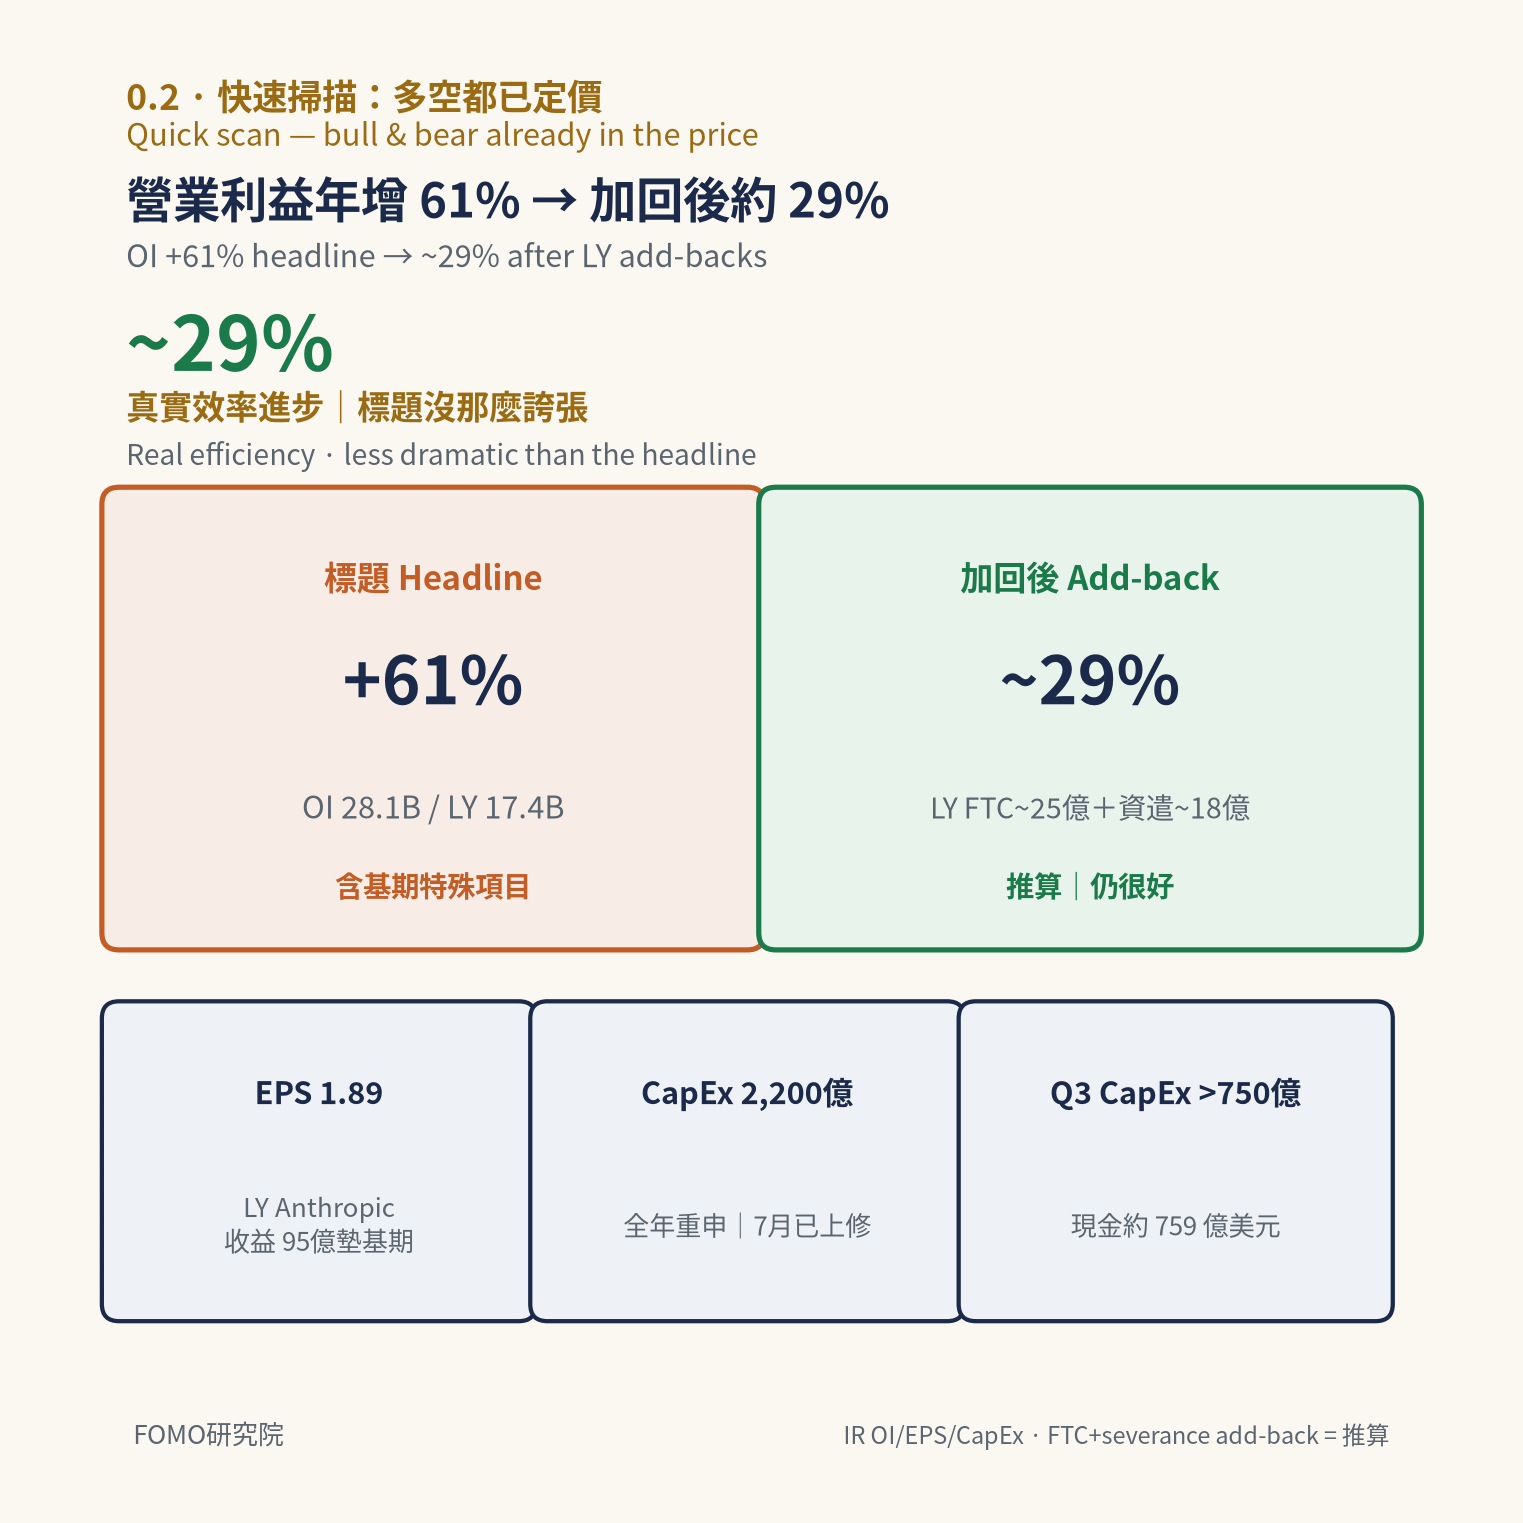
簡單來說,這一季,看多和看空的人都沒拿到太多新的理由。
看多的理由早就反映在股價裡了。AWS加速、訂單爆滿,財報前大家就預期到了。AWS實際營收460 億美元,只比市場預估的455 億多一點點。
看空的理由也一樣。全年2,200 億美元的資本支出只是重申,7月就已經上修過一次。
自由現金流轉負,前一天Alphabet 的財報已經讓市場先經歷過一次,亞馬遜在財報公布當天盤中就先跌了4%。
每股盈餘1.89 美元,略低於預期,跟去年同期比也不好看,因為去年第三季帳上有大約95 億美元的Anthropic 投資收益,把比較基期墊高了。
營業利益年增61% 也要打點折扣:去年同期扣掉了一筆25 億美元的FTC 和解金,還有大約18 億美元的資遣費。
把這兩筆加回去,真實的成長率大約是29%。29%還是很好的數字,代表營運效率確實在進步,只是沒有標題看起來那麼誇張。
所以這季真正的新資訊,是管理層沒說出口的部分。
Jassy說2027年的資本支出會「明顯更高」,也說公司「清楚看得到不錯的回報」。可是具體要花多少、幾年回本、AWS的利潤率能不能守住,他們一個數字都沒給。
另外,第三季的資本支出超過750 億美元,市場原本只預估不到600 億。
市場的平靜,其實就是在等這些答案。
重點一|第一個環節:簽約,需求已經沒有疑問
1.1 5,780 億美元訂單的結構性意義
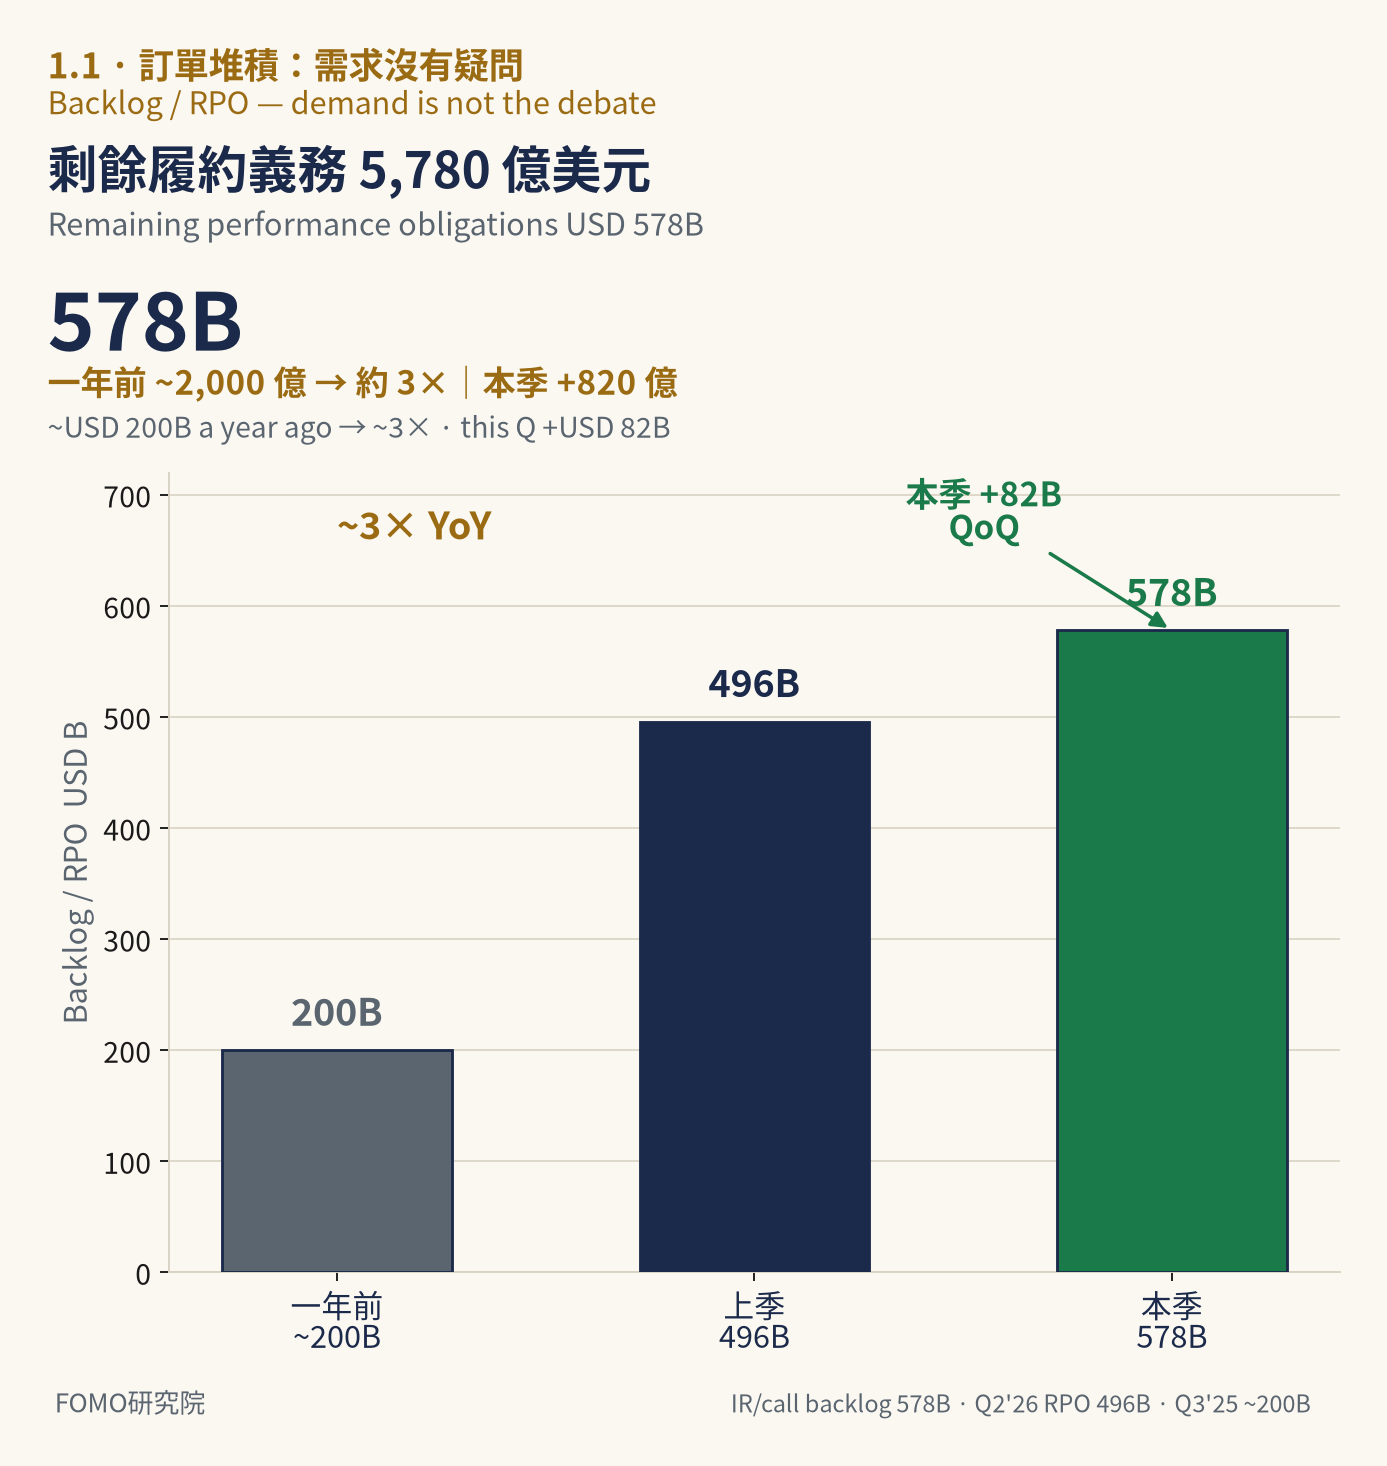
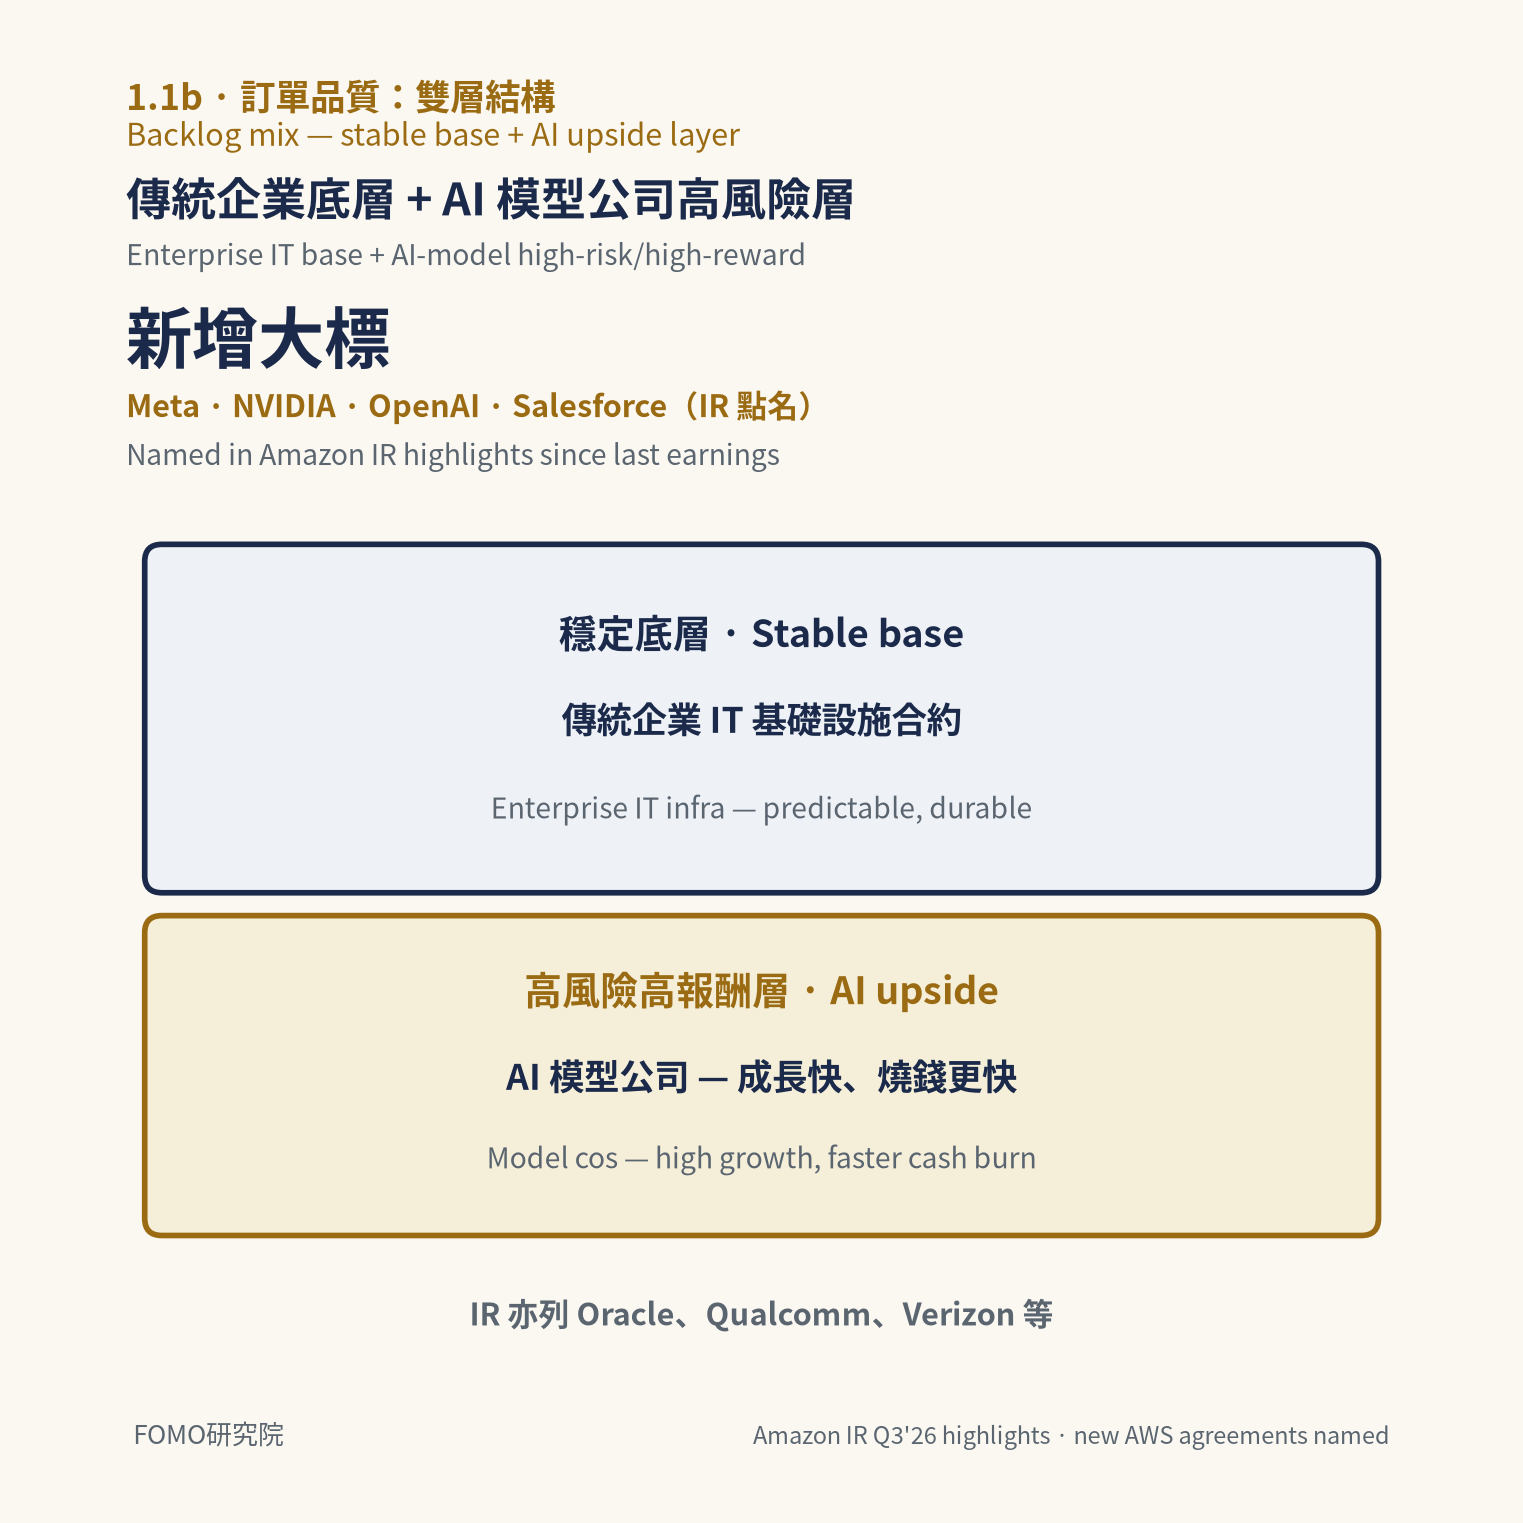
5,780億美元的訂單,一年前大約是2,000 億,一年之間差不多變成三倍。 新簽下的大客戶包括Meta、NVIDIA、OpenAI和Salesforce。
這個數字本身已經夠驚人,但更值得注意的,是這些訂單的「品質」。
過去雲端業者的長期合約,多是傳統企業簽的IT 基礎設施合約,金額穩定、成長可預測。
但這一輪的超大訂單,有相當比例來自AI模型公司,它們的營收還在高速成長期,但燒錢速度更快。
這意味著亞馬遜手上的訂單,既有傳統企業的穩定底層,也有AI 新創的高風險高報酬層。
1.2 AI 帶動傳統雲端的溢出效應
比訂單金額更值得注意的,是需求的範圍。Jassy提到,AWS傳統的運算和儲存服務,也出現了這幾年來最快的成長。
用一家銀行的AI 客服來想就很清楚。客戶說:「幫我整理上個月的信用卡消費。」
AI模型理解這句話,要用GPU 或亞馬遜自己的晶片。
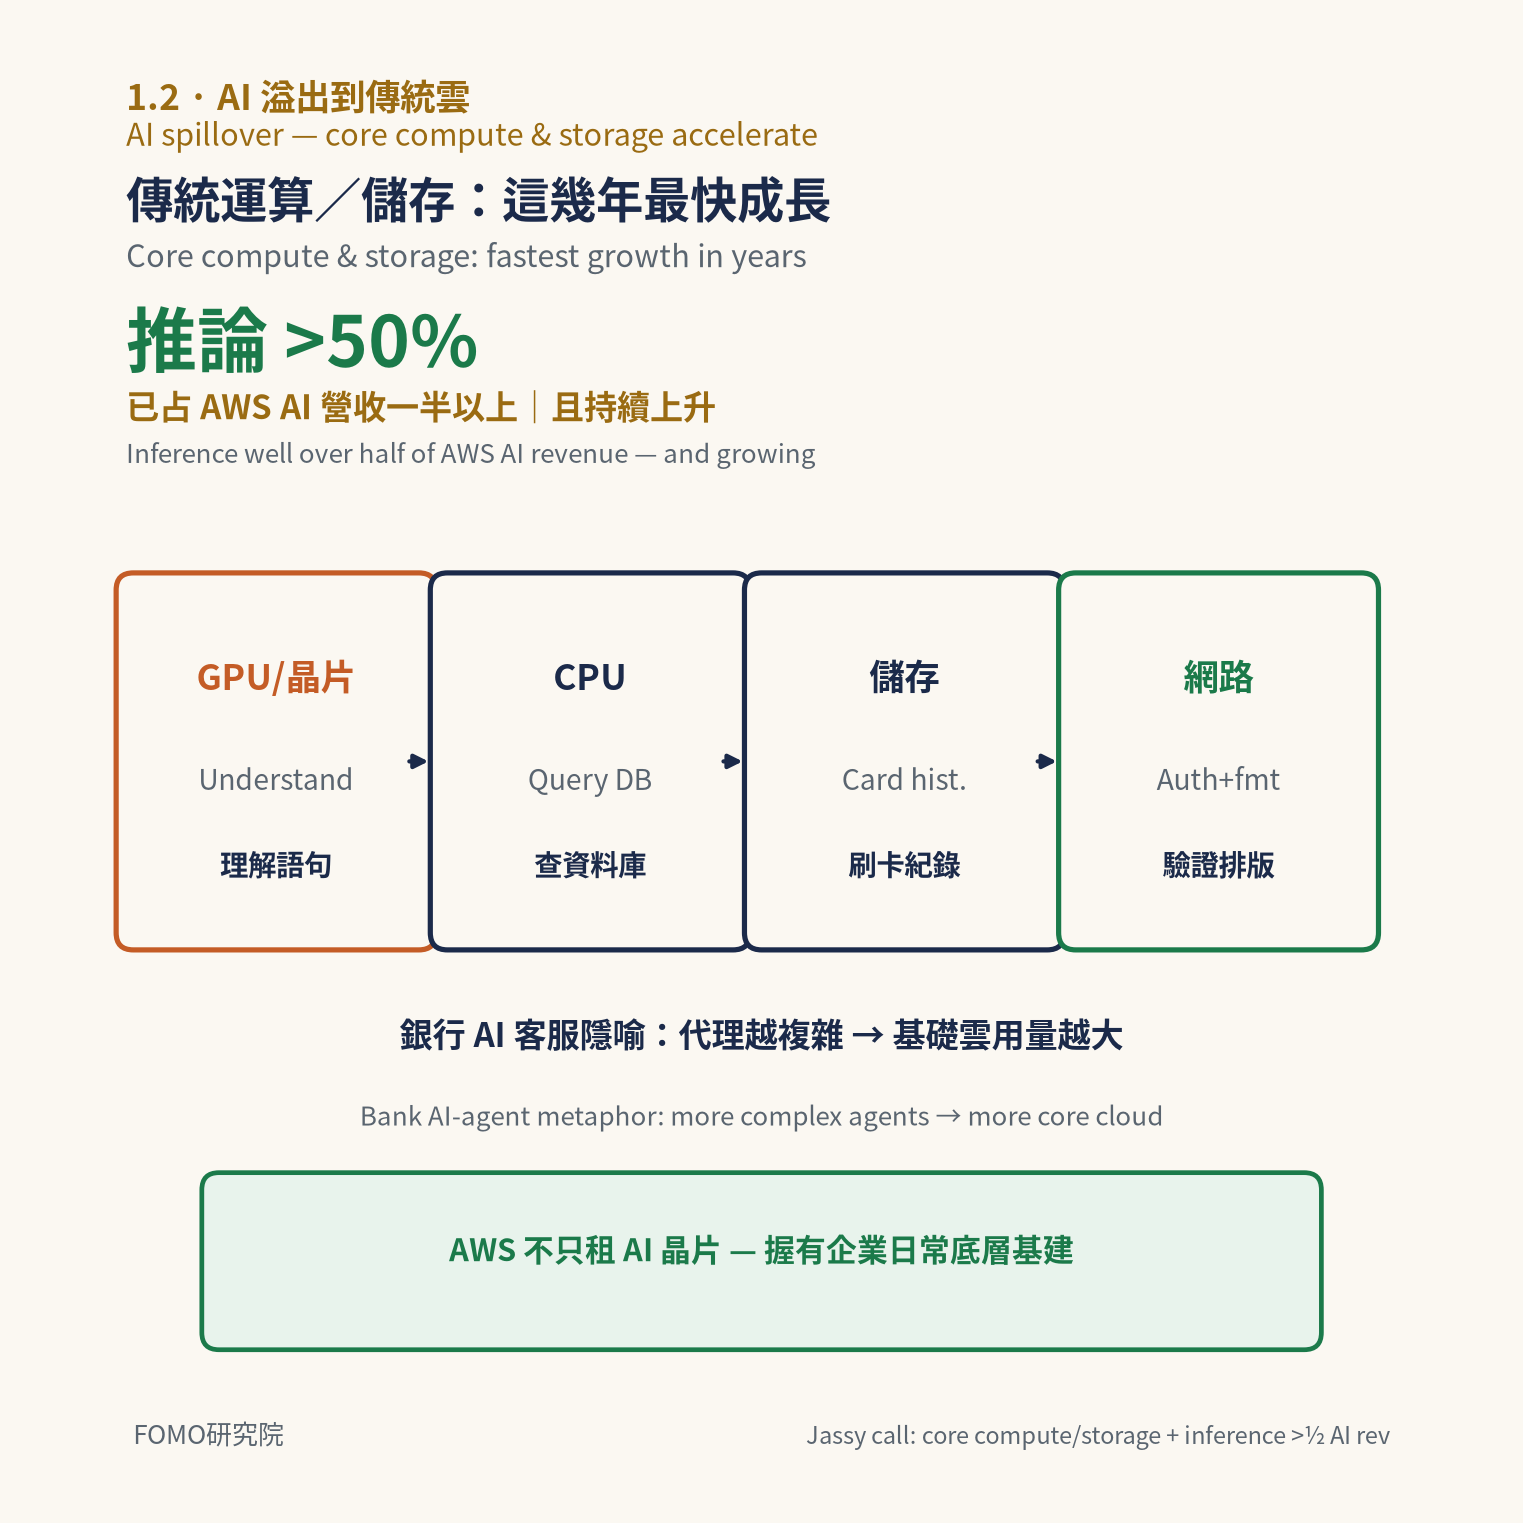
可是接下來查資料庫、讀刷卡紀錄、加總金額、確認身分、排版輸出,這些工作大多跑在一般的CPU、儲存空間和網路上。
AI代理處理的任務越複雜,這些基礎服務的用量就越大。Jassy也說,推論(模型實際被使用的部分)已經占了AWS AI 營收的一半以上。
這是AWS 手上非常強大的一張牌。
它不只是在做「出租AI 晶片」的生意,它手裡還握有大企業日常運作必備的底層基礎設施。
當AI 代理開始幫人類處理越來越複雜的任務時,傳統雲端服務的用量會跟著大爆發。
1.3 Bedrock 的數字與戰略定位
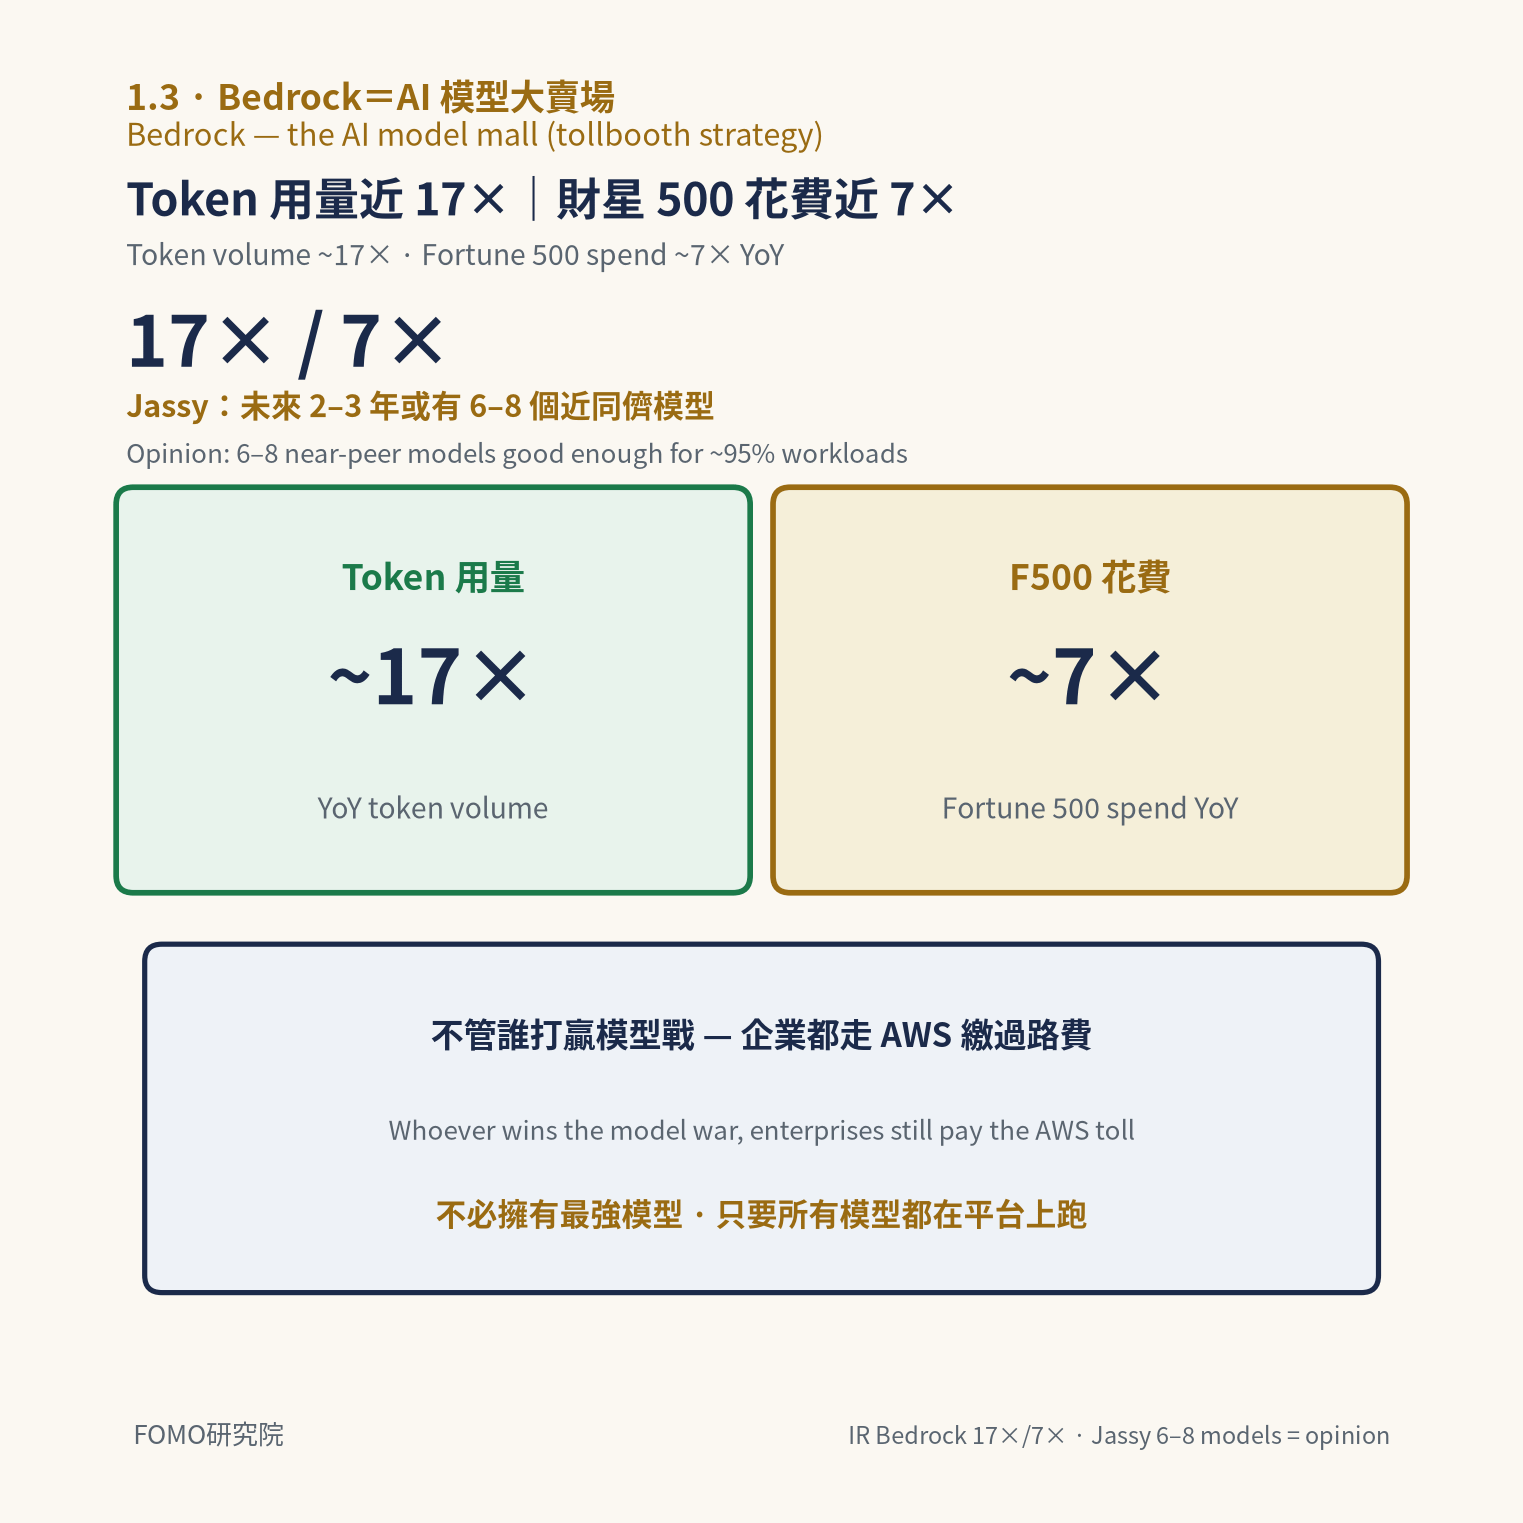
Bedrock的數字也很亮眼。Bedrock是AWS 的模型平台,企業可以在上面挑選不同的AI 模型來用。
這一季Bedrock 的token 用量年增將近17 倍,財星500 大企業在Bedrock 上的花費成長將近7 倍。
但Bedrock 的意義不只是數字,而是它的戰略定位。
Jassy在法說會上點出了一個關鍵看法:他認為未來幾年,市場上可能會有六到八個能力非常接近的AI 模型,這些模型就足夠應付企業絕大多數的需求。
如果這個看法是對的,企業就更有理由使用Bedrock 這種可以隨時自由切換模型的平台。
寫程式用A 模型,分析資料用B模型,簡單客服用最便宜的模型。對企業老闆來說,真正重要的不是哪個模型在考試排行榜拿第一名,而是能不能安全、穩定又便宜地把工作做完。
不管最後是哪一家AI 模型打贏了這場仗,亞馬遜都希望企業在用這些模型的時候,是透過自家的平台,繼續乖乖繳過路費給AWS。
Bedrock的本質,是一家「超大型的AI 模型大賣場」。亞馬遜不需要自己擁有全天下最強的AI 模型,它只需要讓所有模型都在它的平台上跑。
1.4 Token 單價下降的數學題
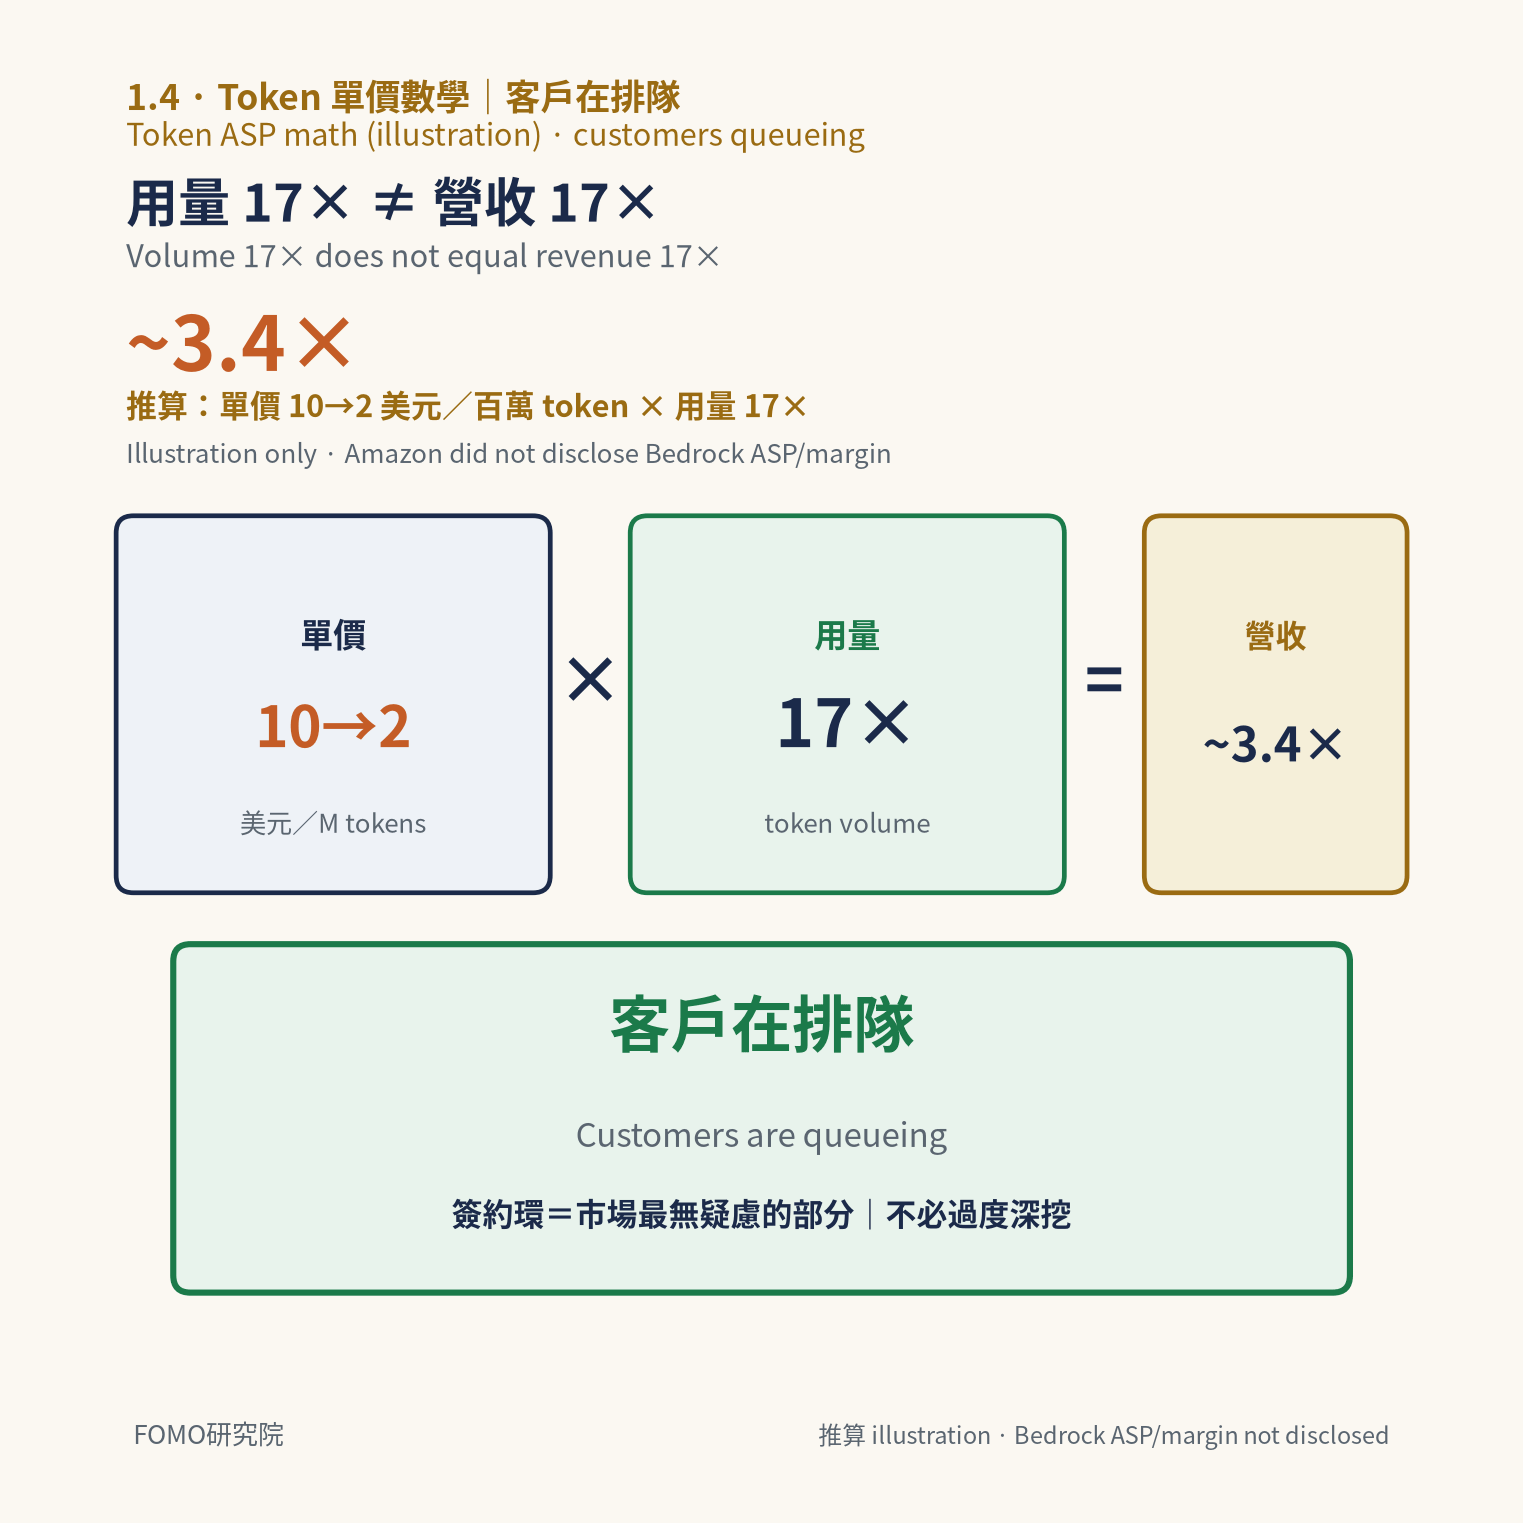
不過用量和營收是兩回事。
假設每百萬個token 的價格從10 美元降到2 美元,用量就算成長17 倍,營收也只會變成3.4 倍。
亞馬遜沒有公布Bedrock 的單價和利潤率,所以這個數字只能證明需求很熱,沒辦法直接換算成利潤。
客戶在排隊。
這個環節的結論很簡單:客戶在排隊。
這段本來很多數字,但不需要太過深究,因為這是市場最沒有疑慮的部分。
重點二|第二個環節:蓋機房,錢要先付出去
2.1 FCF 暴跌的數學
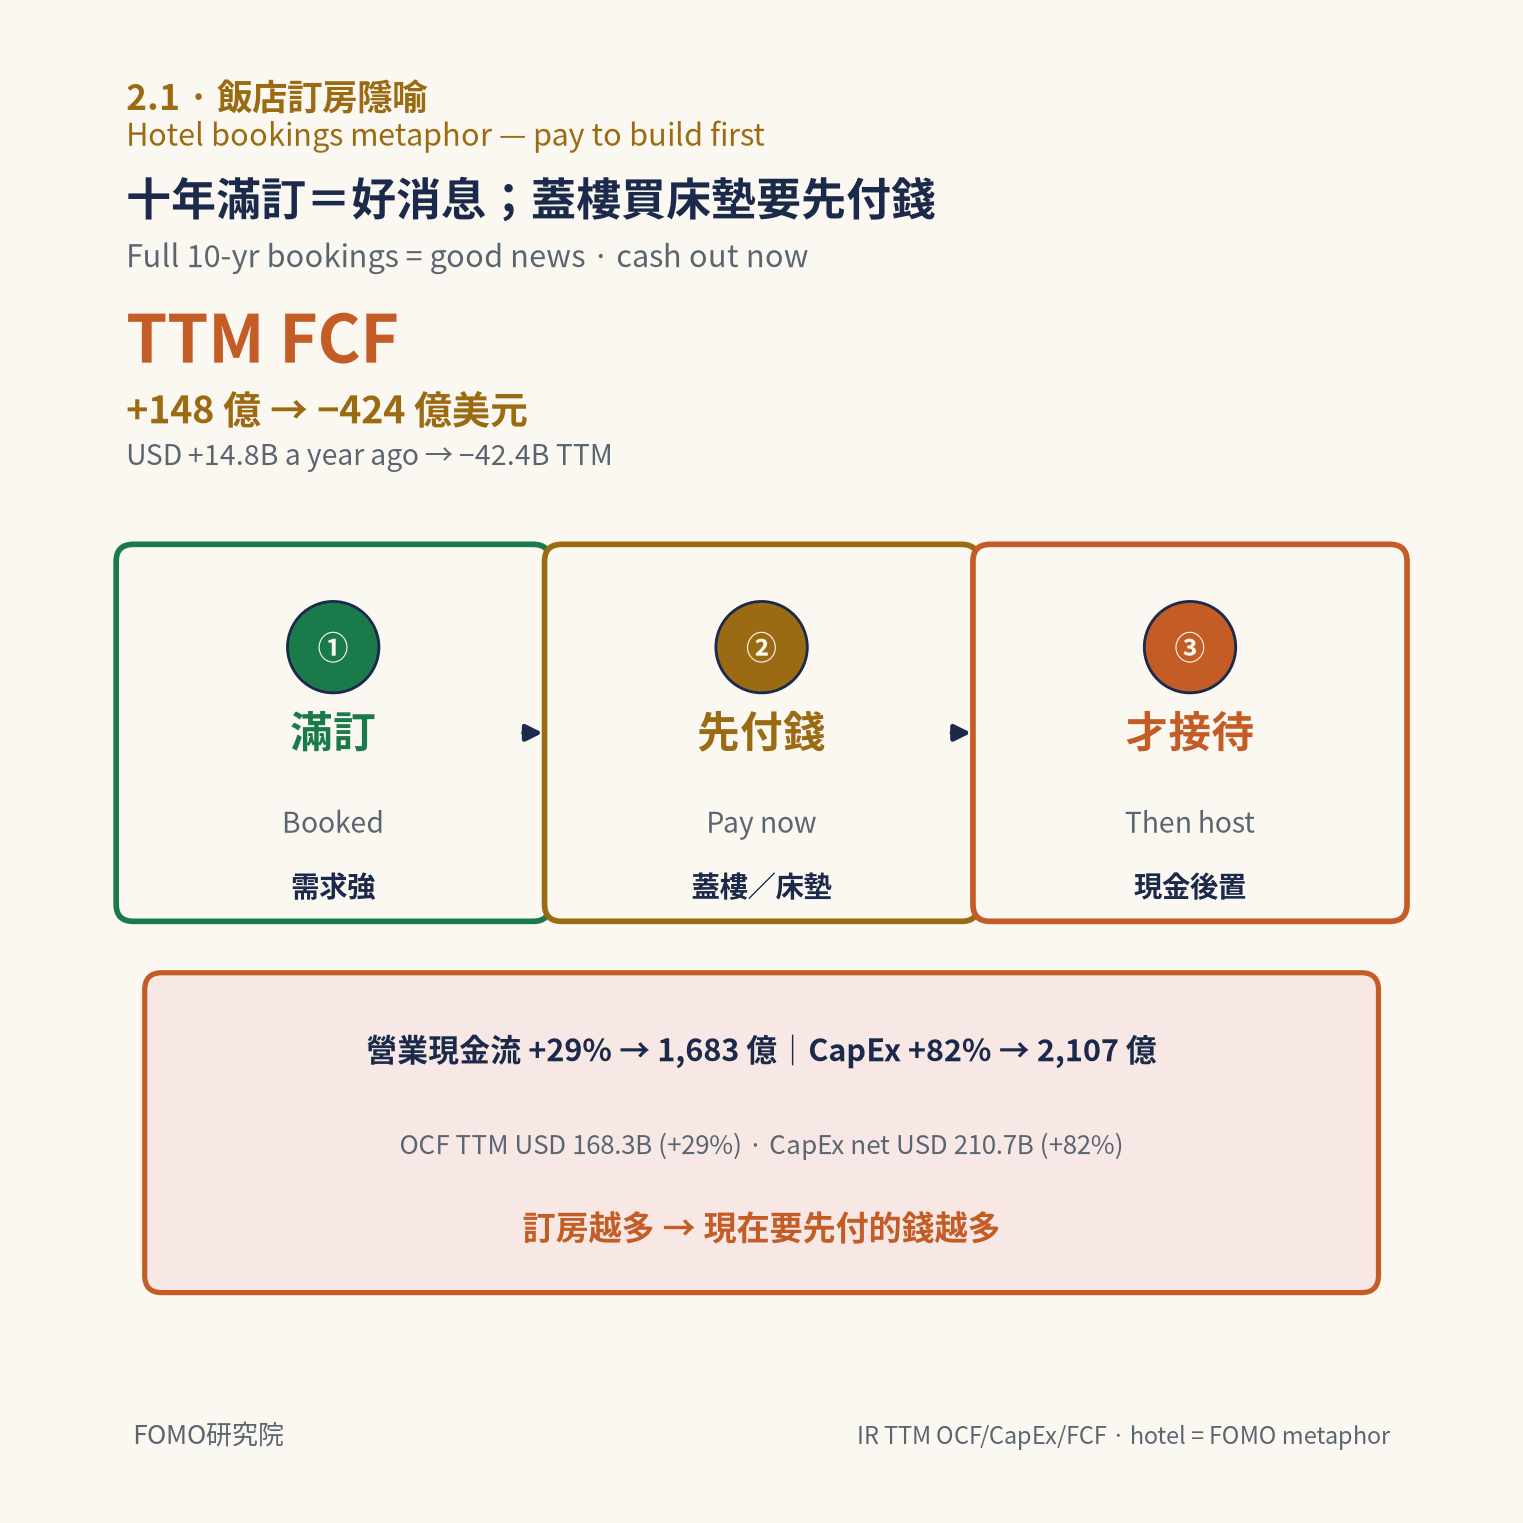
想像一家飯店接到了未來十年滿滿的訂房。這當然是好消息,可是要接待這些客人,老闆現在就得先拿錢出來蓋大樓、買床墊。訂房越多,現在要先付的錢就越多。
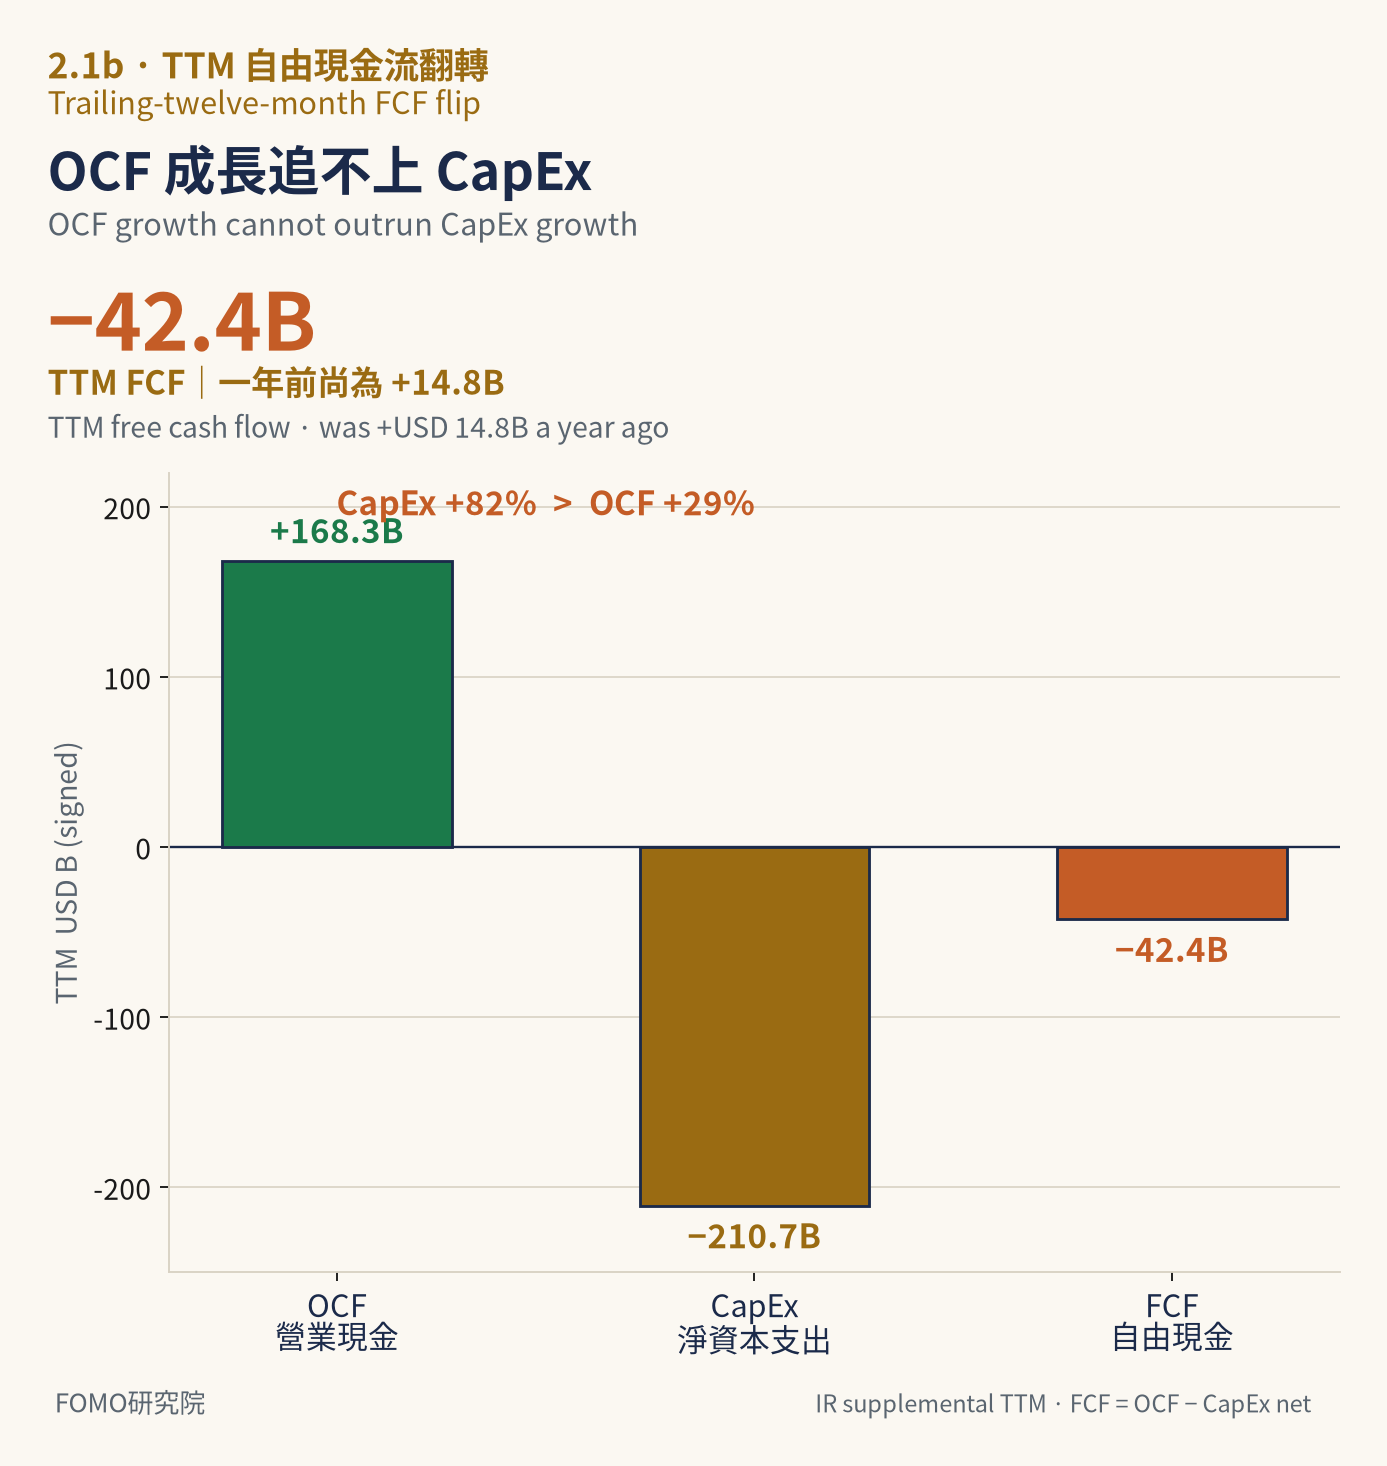
AWS現在就是這個處境。過去十二個月,亞馬遜的營業現金流成長29%,達到1,683 億美元;資本支出成長82%,達到2,107 億美元。結果自由現金流從一年前的正148 億美元,變成負424 億美元。
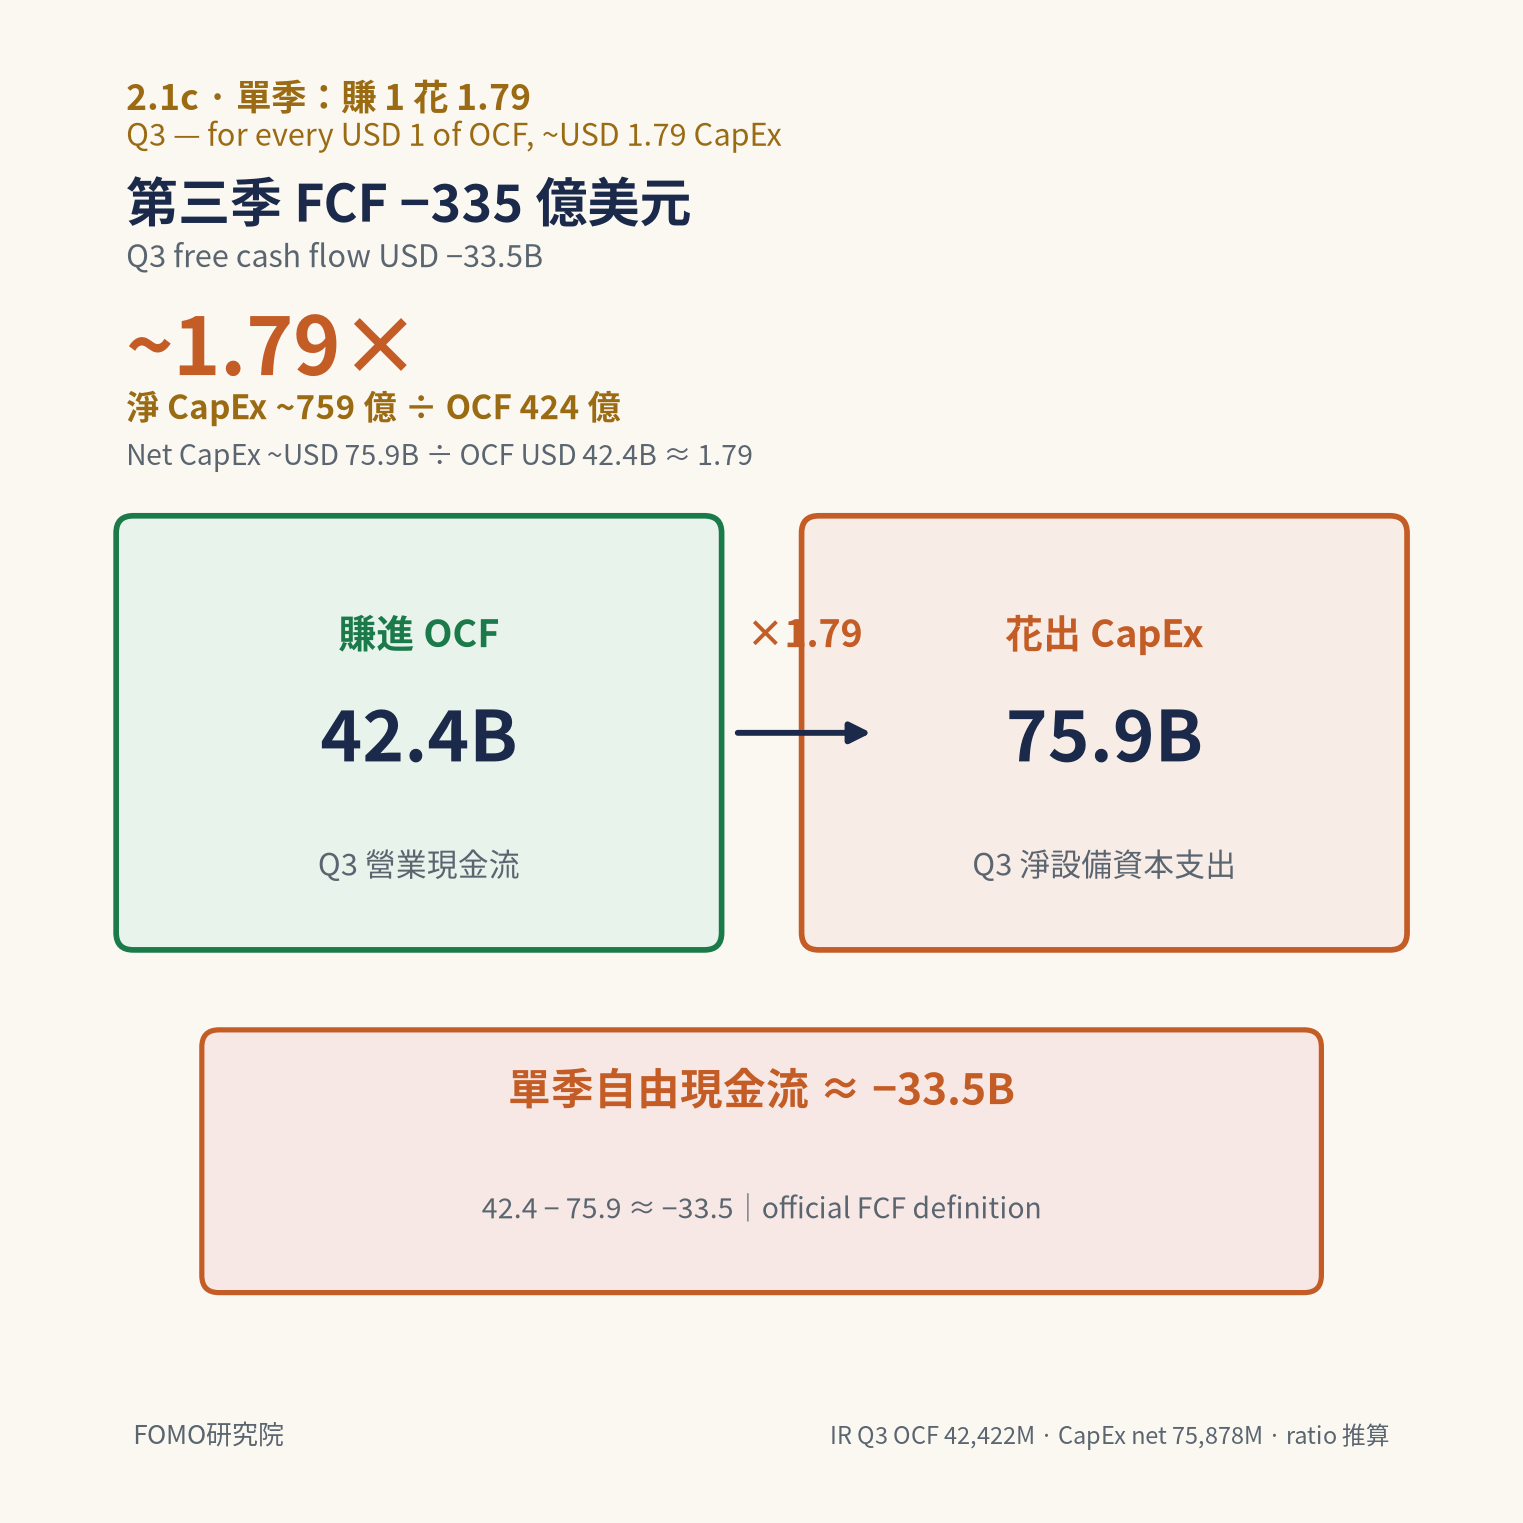
單看第三季,自由現金流是負335 億美元,等於本業每賺進1 塊錢現金,就花出去大約1.79 塊買設備。
2.2 借款飆升與利息壓力
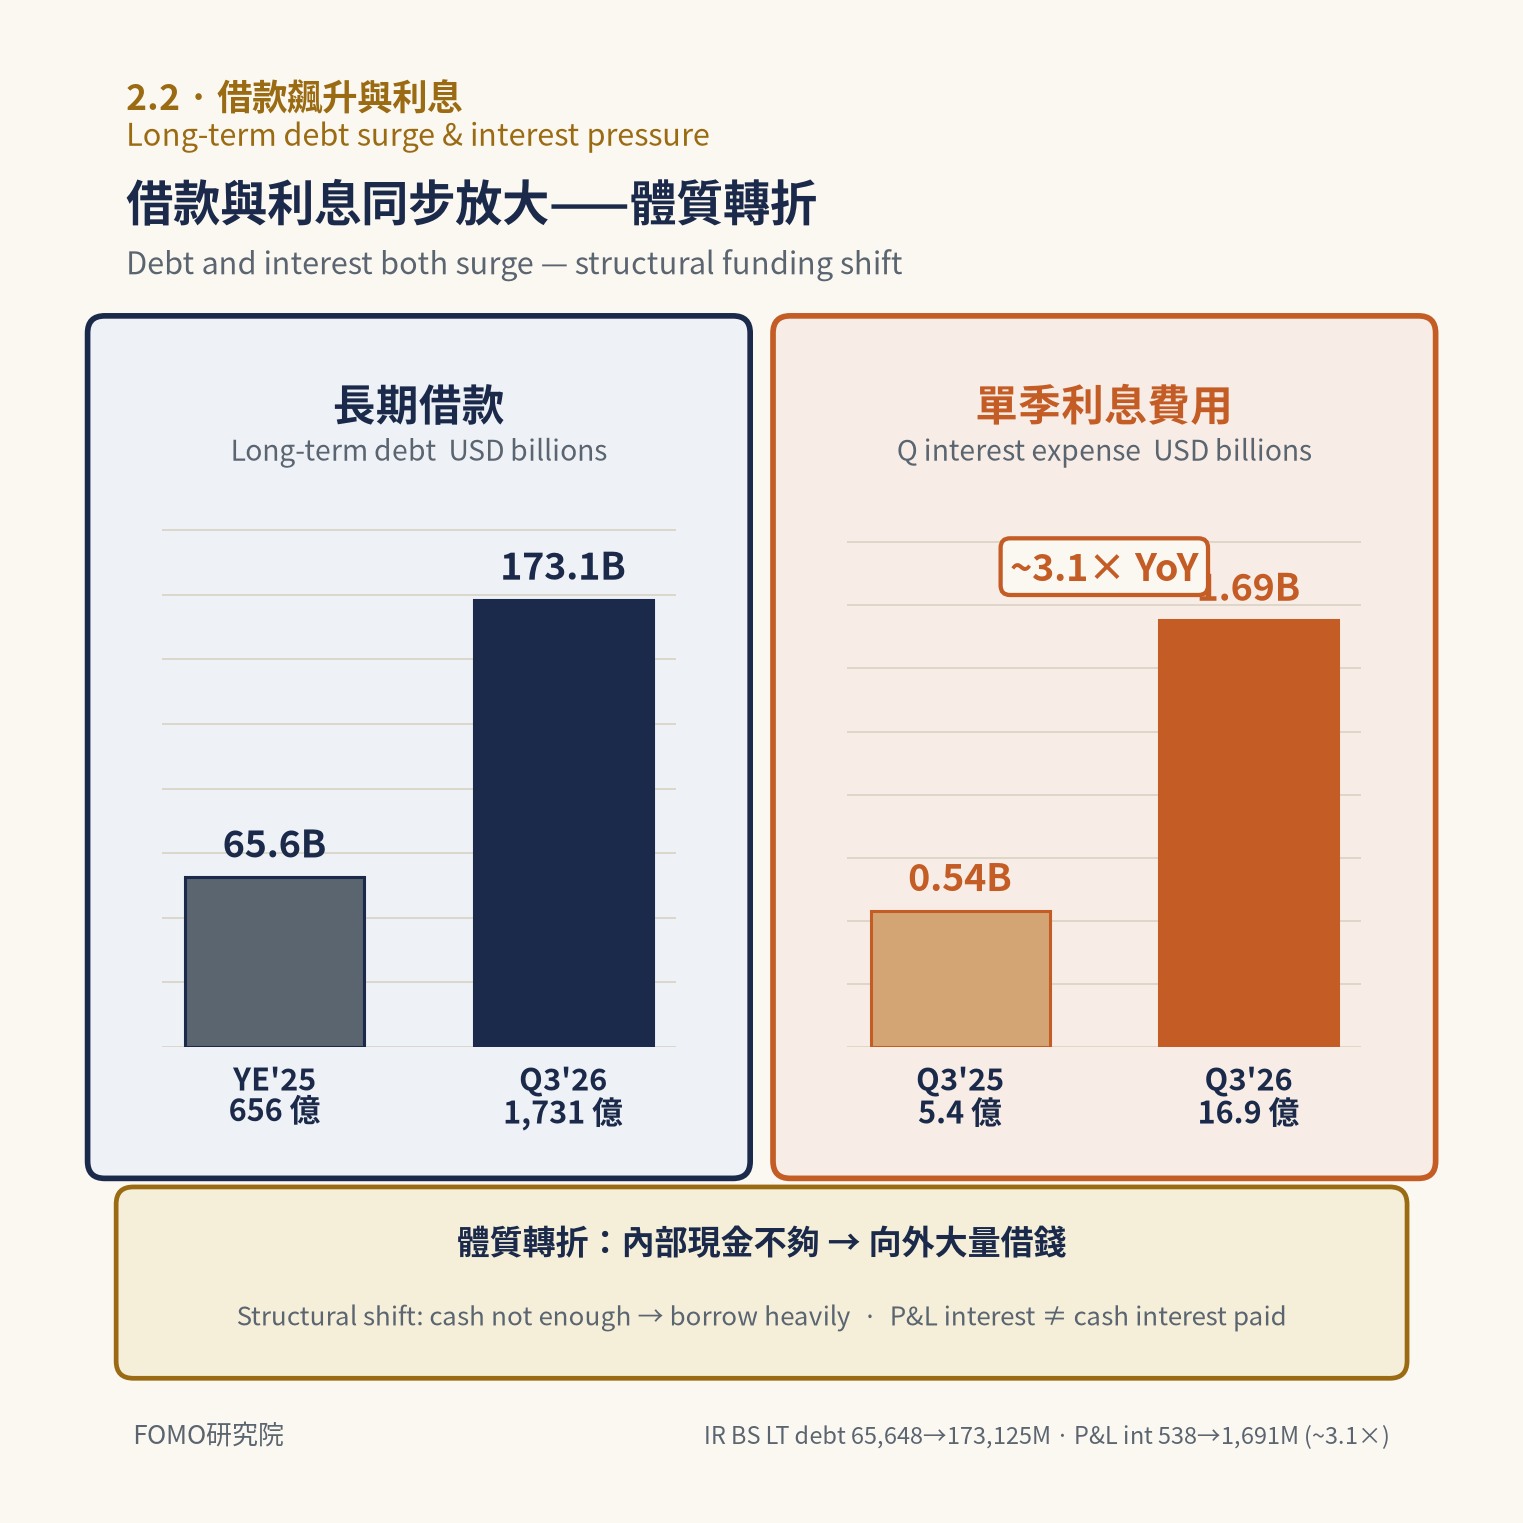
這些錢有一部分是借來的。長期借款從去年底大約656 億美元,增加到第三季的1,731 億美元。單季利息支出從5.4 億美元增加到16.9 億美元,大約是三倍。
過去的亞馬遜大多用自己賺的錢投資,現在開始大量向外借錢。
這是一個體質上的轉折。
以前的亞馬遜,主要靠內部現金流就可以不斷去投資新事業;但現在,為了蓋AI 機房、投資AI公司,自己的錢已經不夠花了,必須開始向外面大量借錢。
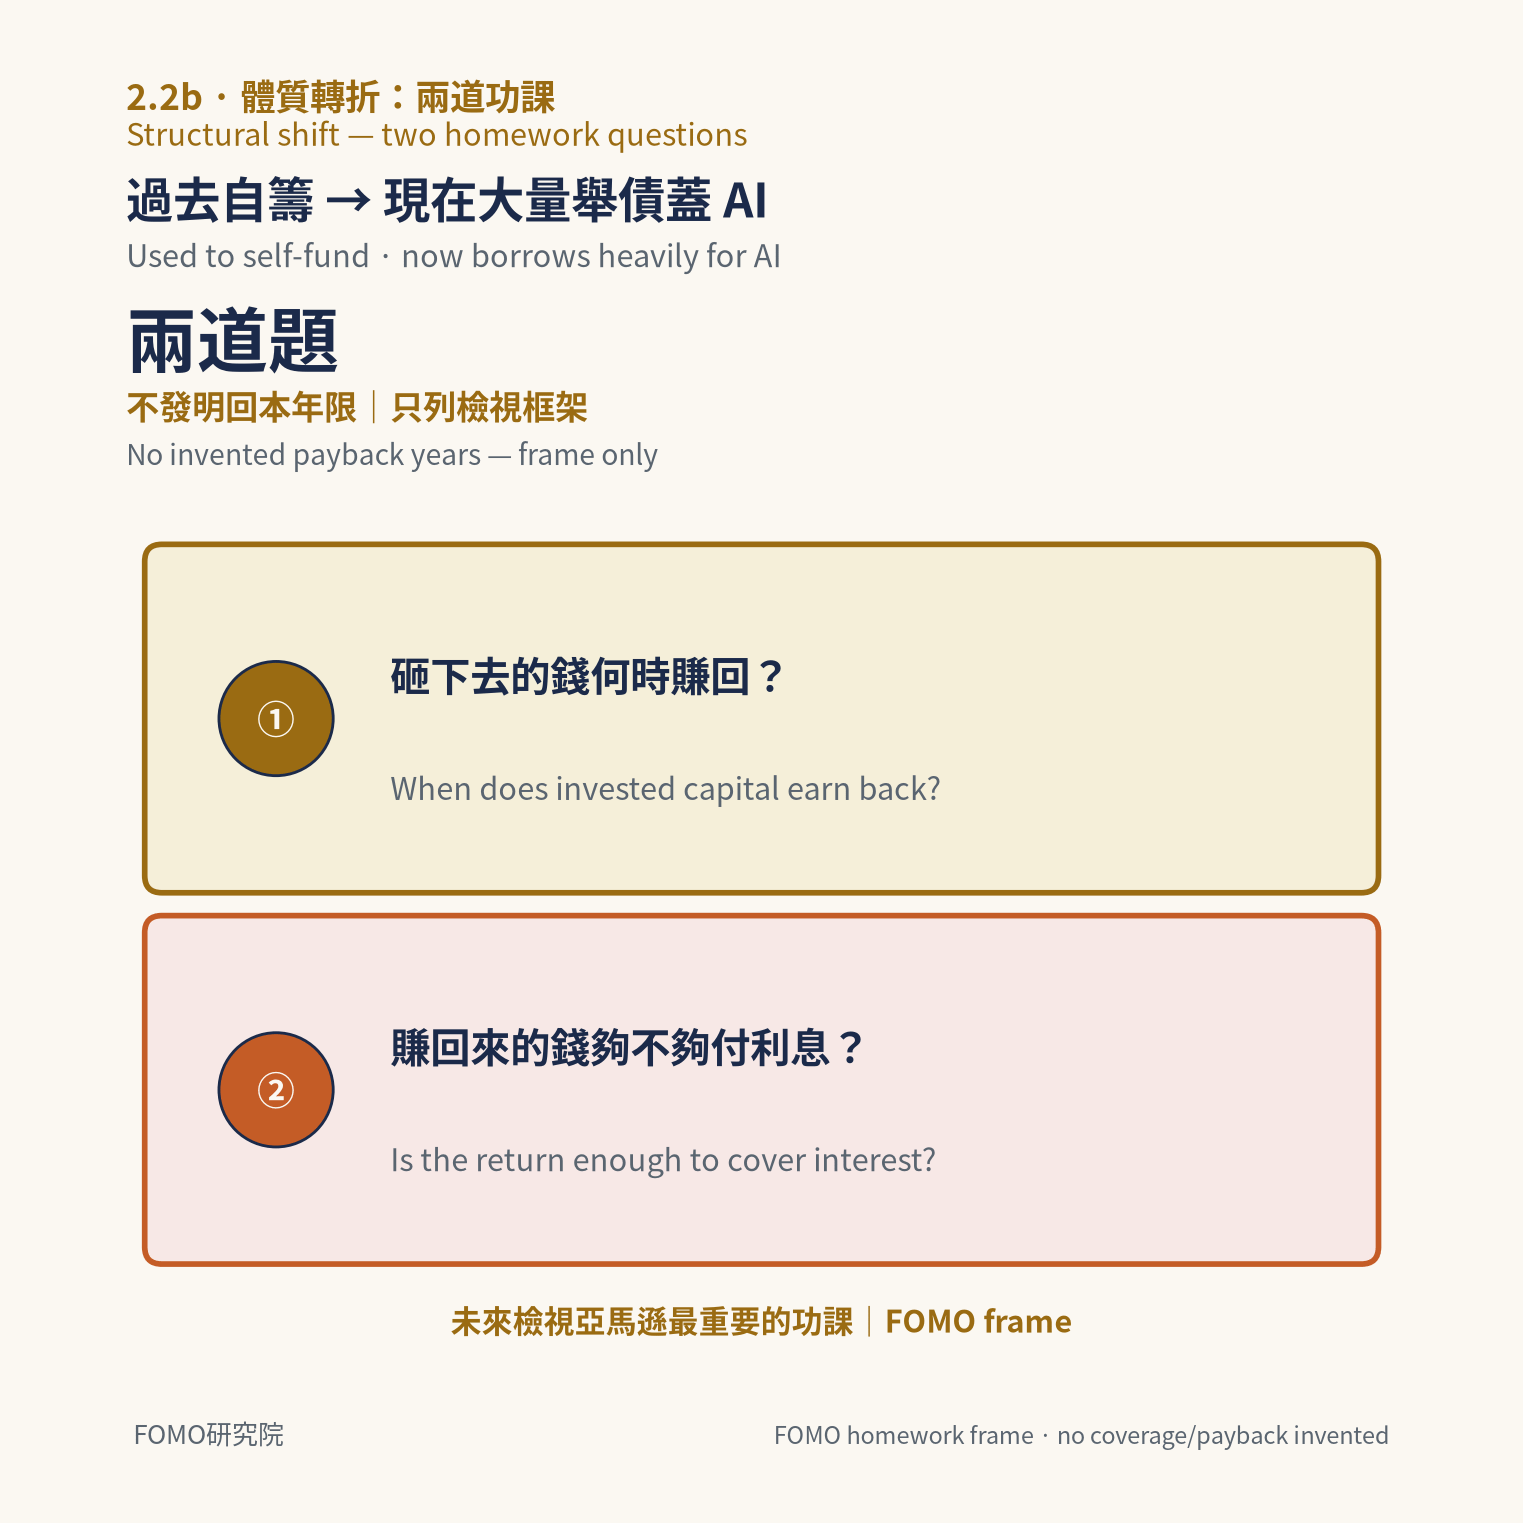
未來這些砸下去的錢什麼時候能賺回來?賺回來的錢夠不夠付借款的利息?這會是未來檢視亞馬遜最重要的功課。