

美光,無疑是過去大半年全市場討論度最高、成交量最為驚人的明星股之一。
如果把時間軸拉長來看,它的走勢簡直像是一趟雲霄飛車:在短短一年內瘋狂暴漲了將近 7 倍,隨後又在短短幾個月內從高點重挫了近 40%。
然而,面對如此極致的劇烈波動,這次美光公佈了一份堪稱亮眼的財報後,股價竟然一反常態:
幾乎毫無波瀾,靜得讓人感到有些超現實。
為什麼市場這次「不嗨了」?
如果你回頭重讀我過去關於記憶體產業與美光的系列分析,你就會明白,華爾街真正焦慮的從來都不是「這季賺了多少錢」,甚至不是「下季賺了多少錢」。
我強烈推薦大家重溫這篇分析,全文在下此:
(研究院最硬核一篇)記憶體擺脫週期了?單位數PE真的是在撿便宜? - 深入分析第56期:美光,SK海力士,三星

「美光 Forward PE 只有 7 倍,美國人真的不會做股票,這麼便宜都還要下跌。」
事實上,這季驚人的獲利數字,並沒有解決市場心頭最大的陰霾。那個攸關記憶體週期終點、決定這檔股票未來命運的核心大問題,在這份財報裡依然沒有給出答案。
閱讀建議與導覽
本篇分析會有很多數字。如果你已經在新聞上看過了部分財務數據,可以彈性選擇最適合你的閱讀方式:
順序閱讀(從頭看起): 循序漸進拆解價格、長約、資本支出與產能變化的完整邏輯。
倒序閱讀(先看結論): 直接滑到文章最底部看「最終結論」,先搞懂 Reverse DCF 反推出來的估值真相,再回過頭比對前面的細節數據。這也是一種非常有意思且高效的讀法。
文章架構一覽
重點一|美光這季賺翻了,但主要還是靠「價格漲爆」撐起來的
重點二|HBM 現在未必最賺錢,但明年開始會更好?
重點三|SCA 長約目的:重新定義獲利底部
重點四|記憶體缺貨可能會繼續,但客戶已經開始「省著用」了
重點五|營收增加,為什麼下一季毛利率卻微幅下降?錢花去哪了?
重點六|蓋新工廠要先砸大錢,產能跟成本要很久以後才看得到
重點七|滿手現金很爽,但回購的詳情仍然不清楚
最終結論|這股價到底是貴還是便宜?
重點一|美光這季賺翻了,但主要還是靠「價格漲爆」撐起來的
1. 財務表現:誇張的成績單與展望
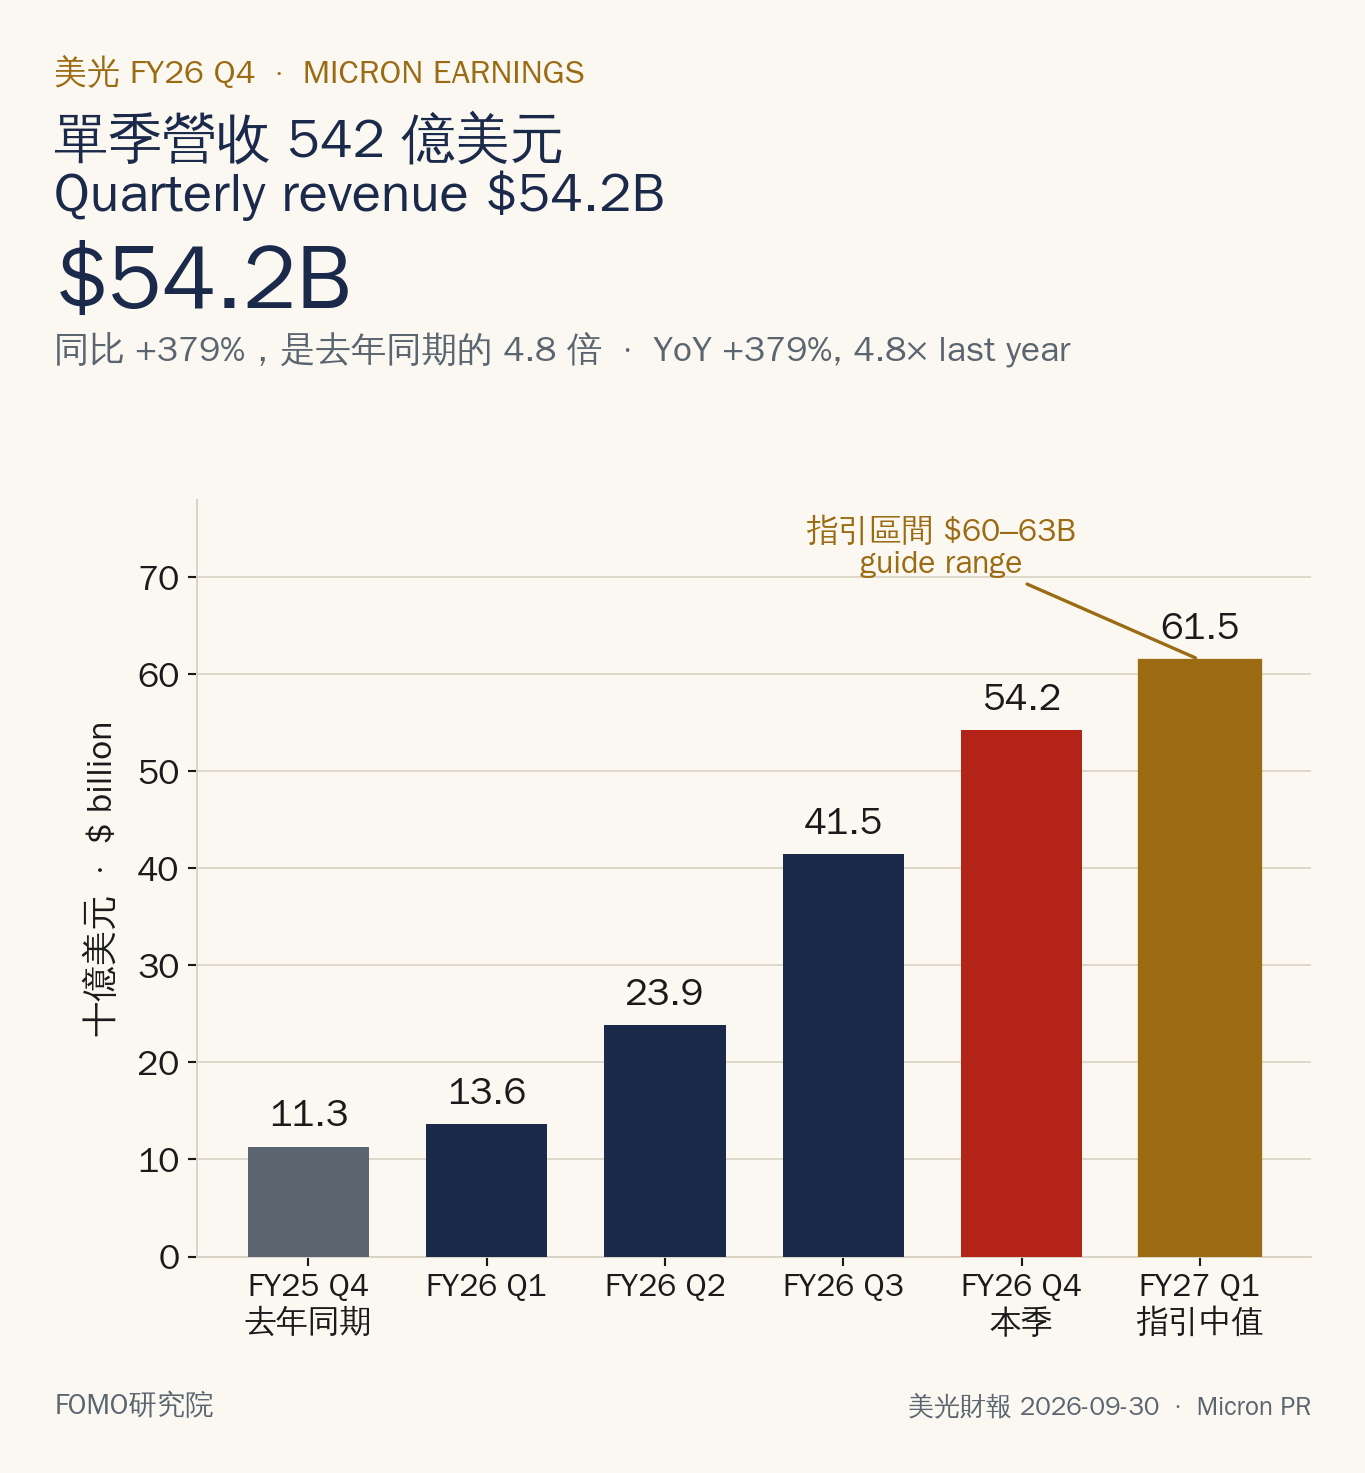
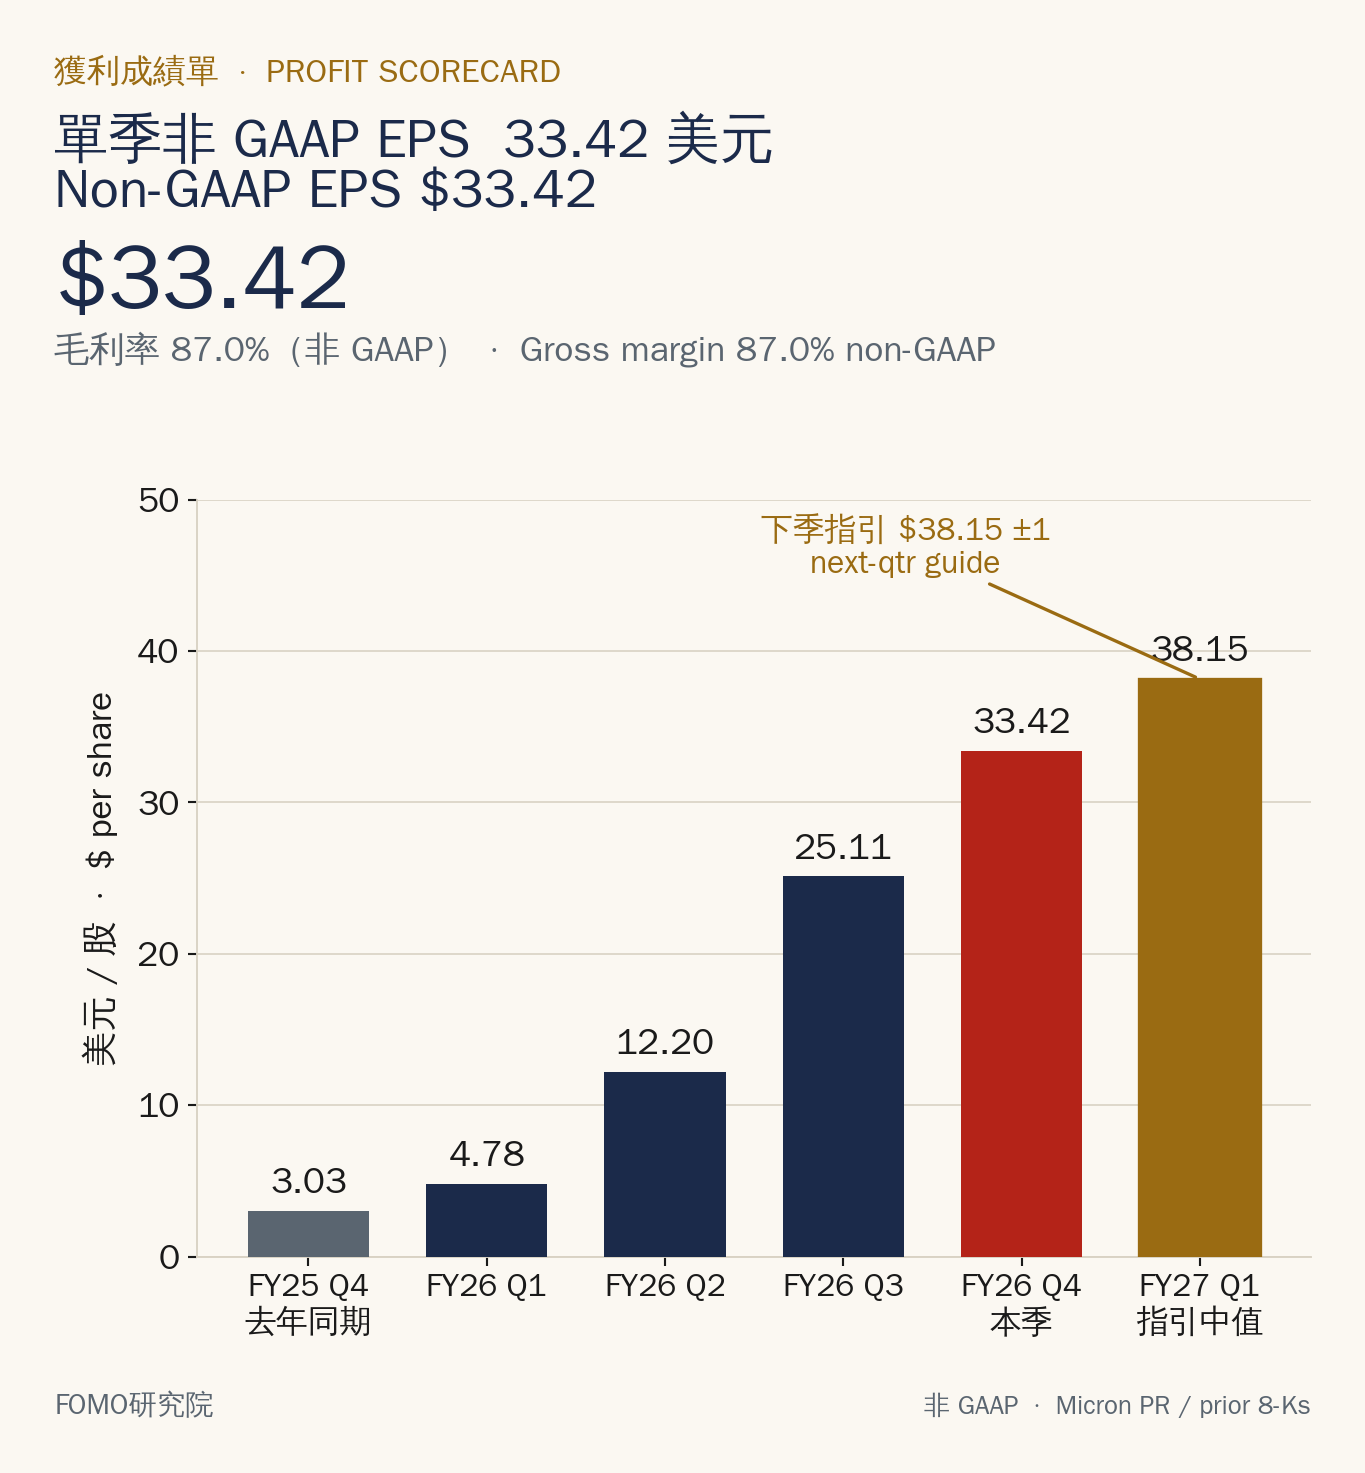
這季有多誇張? 美光單季營收衝到 542 億美元(比去年同期爆增了 3.7 倍),毛利率高達 87%,單季每股就賺了 33.42 美元。
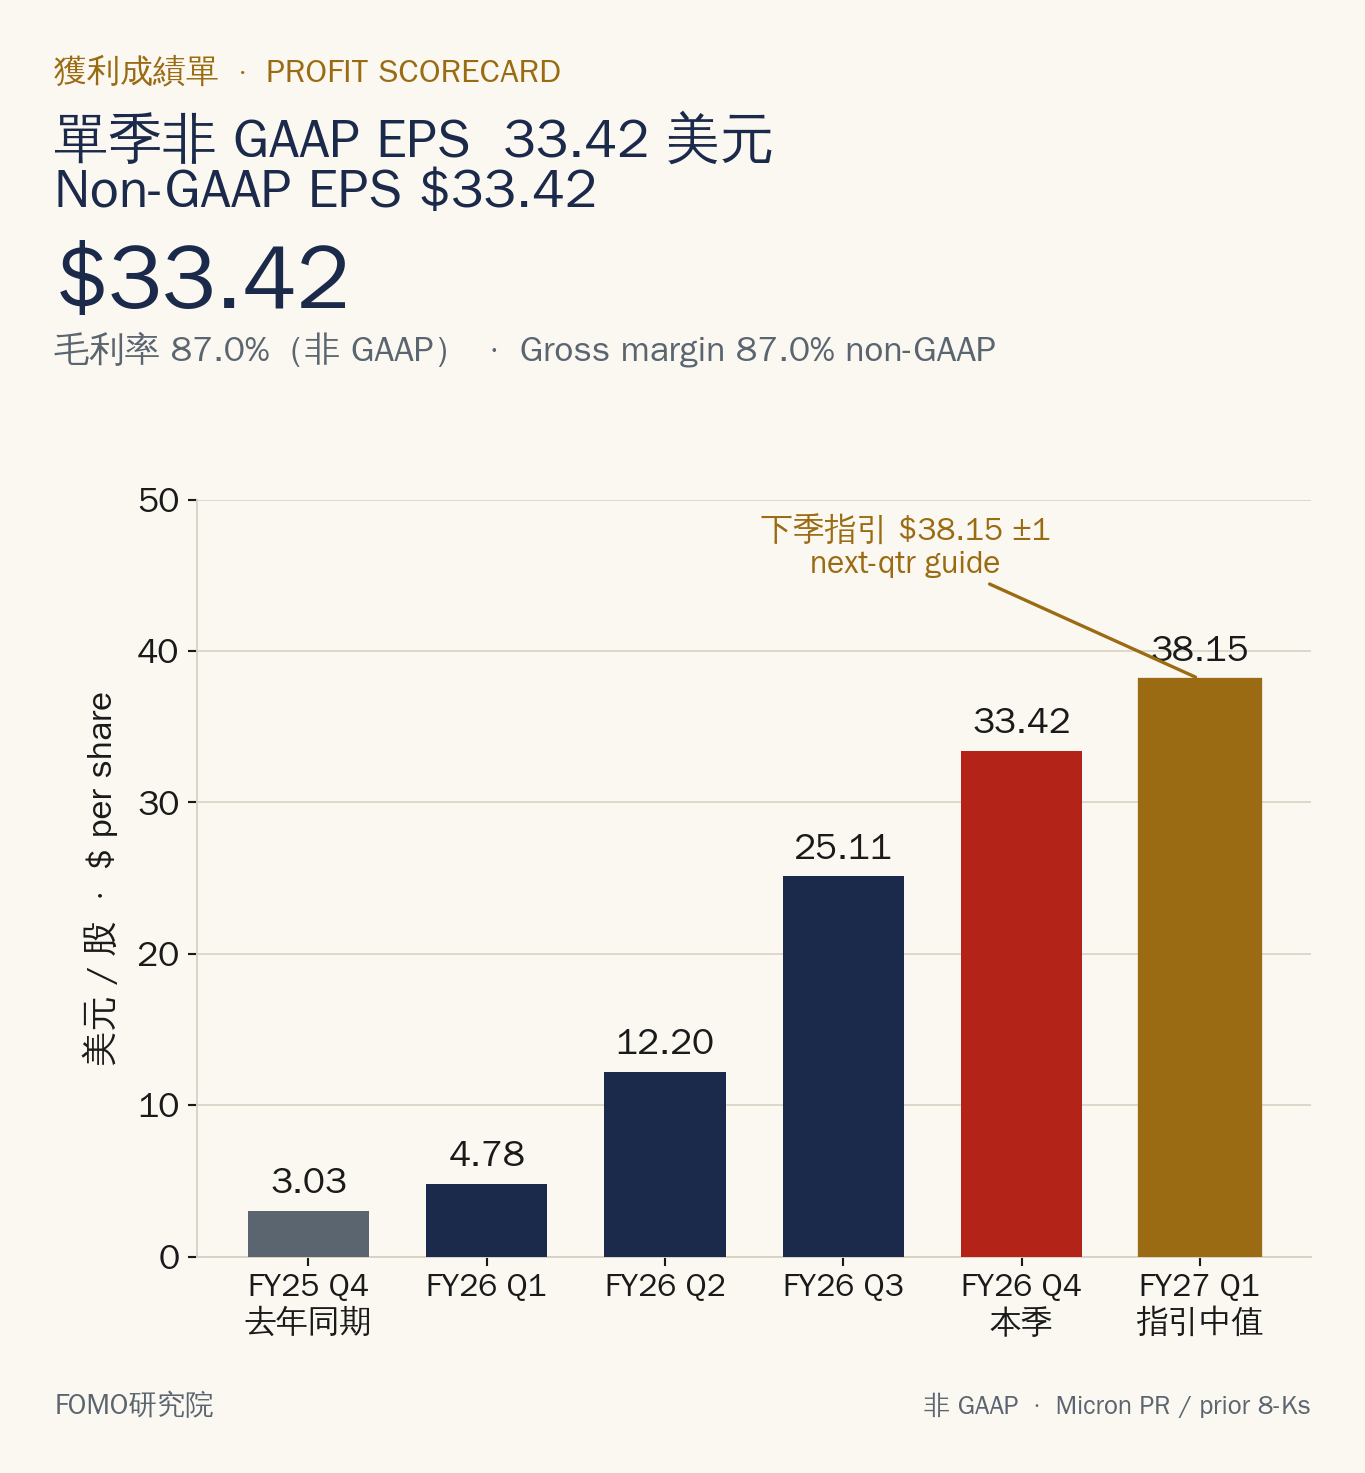
下一季還會更好: 公司預估下季營收能突破 615 億美元,甚至樂觀認為一路到 2027 年,每一季都會比上一季賺更多。
重點是: 目前生意確實蒸蒸日上,但這股爆發力究竟是怎麼來的?
2. 賺錢真相:大家買的量沒增加多少,是「東西變貴了」
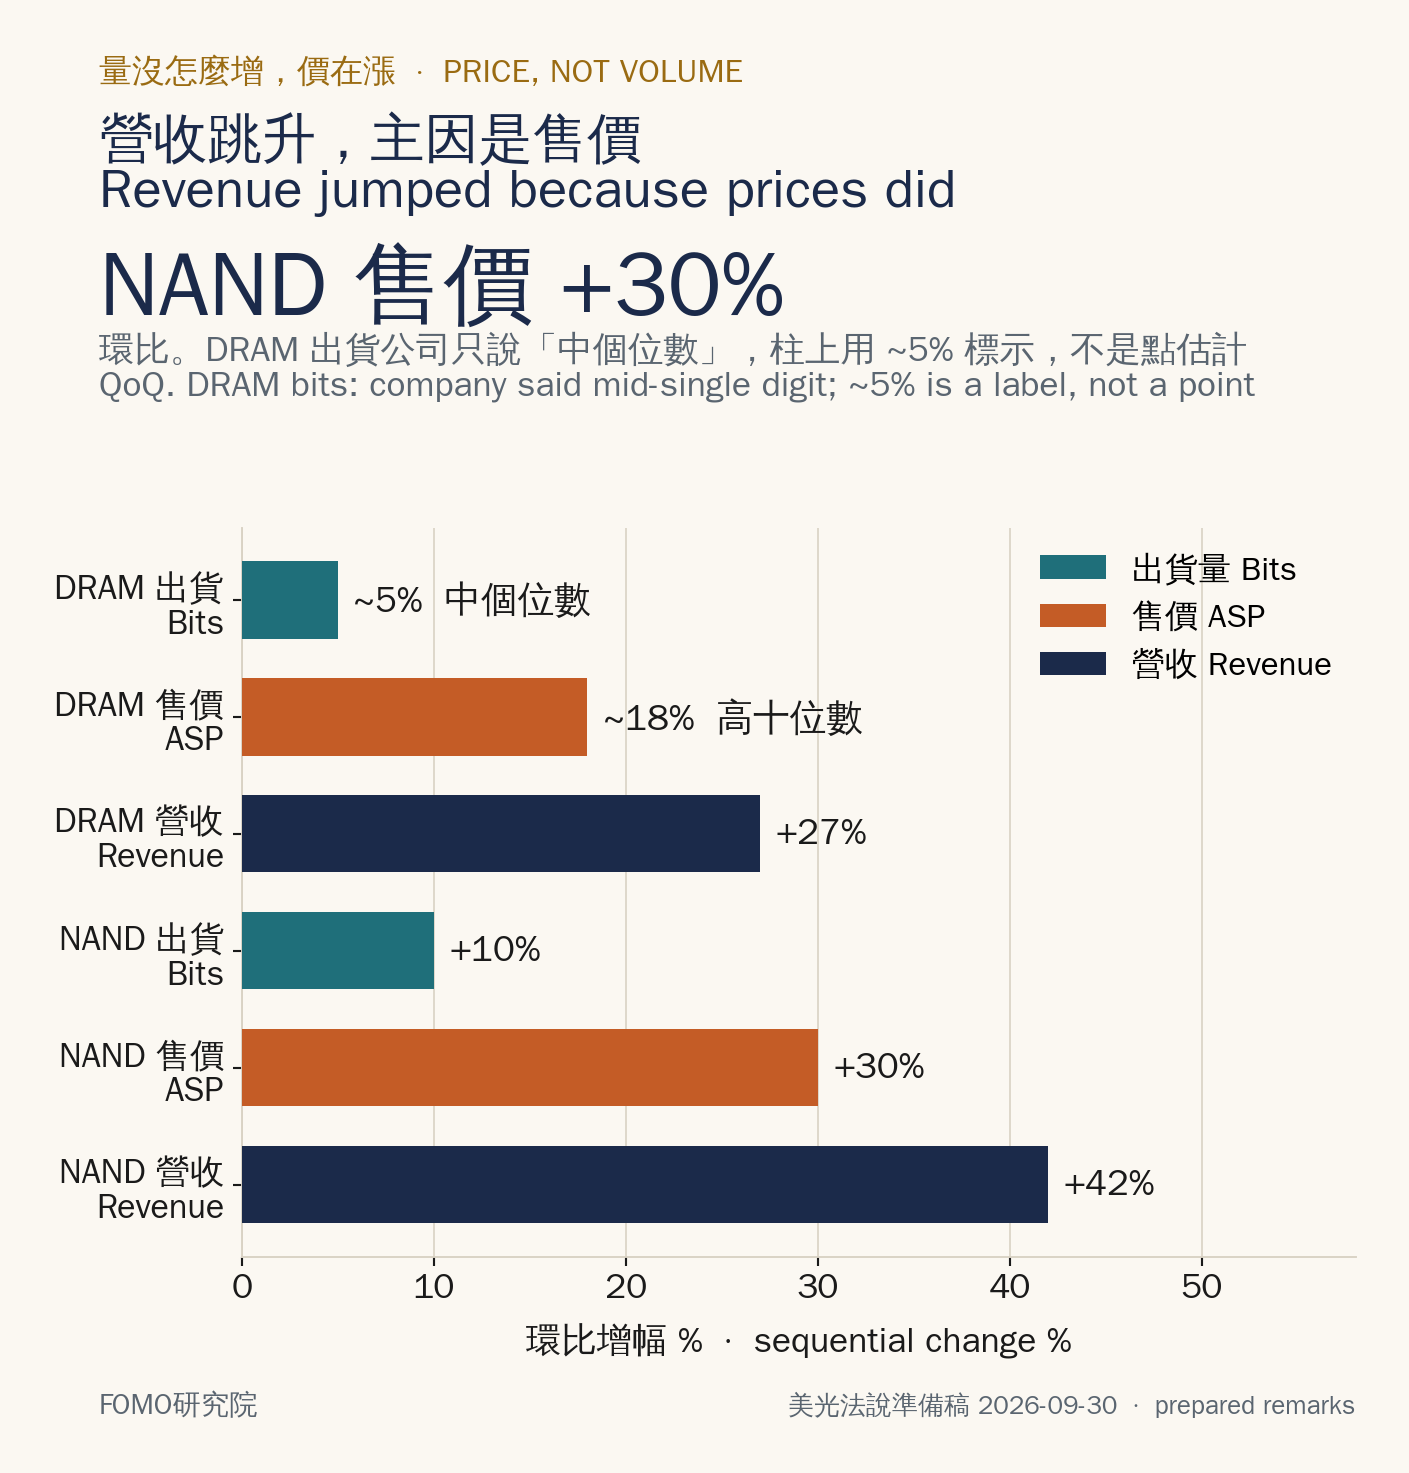
DRAM(記憶體): 營收比上季多了近三成,但實際賣出去的總容量(位元出貨量)只微幅增加了 4%~6%,主要是因為平均售價直接飆漲了近 20%。
NAND(快閃記憶體): 出貨量只多了一成,但售價硬生生大漲了 30%。
這就像一家包子店這個月營收翻倍,不是因為多賣了幾萬顆包子,而是把每顆包子都賣貴了。
這代表現在市場嚴重缺貨、美光講話很大聲;但隱憂是,未來一旦不能再漲價、甚至降價,光靠賣包子的數量,營收跟利潤很可能會直接縮水。
3. 手機與電腦市場已經出現警訊
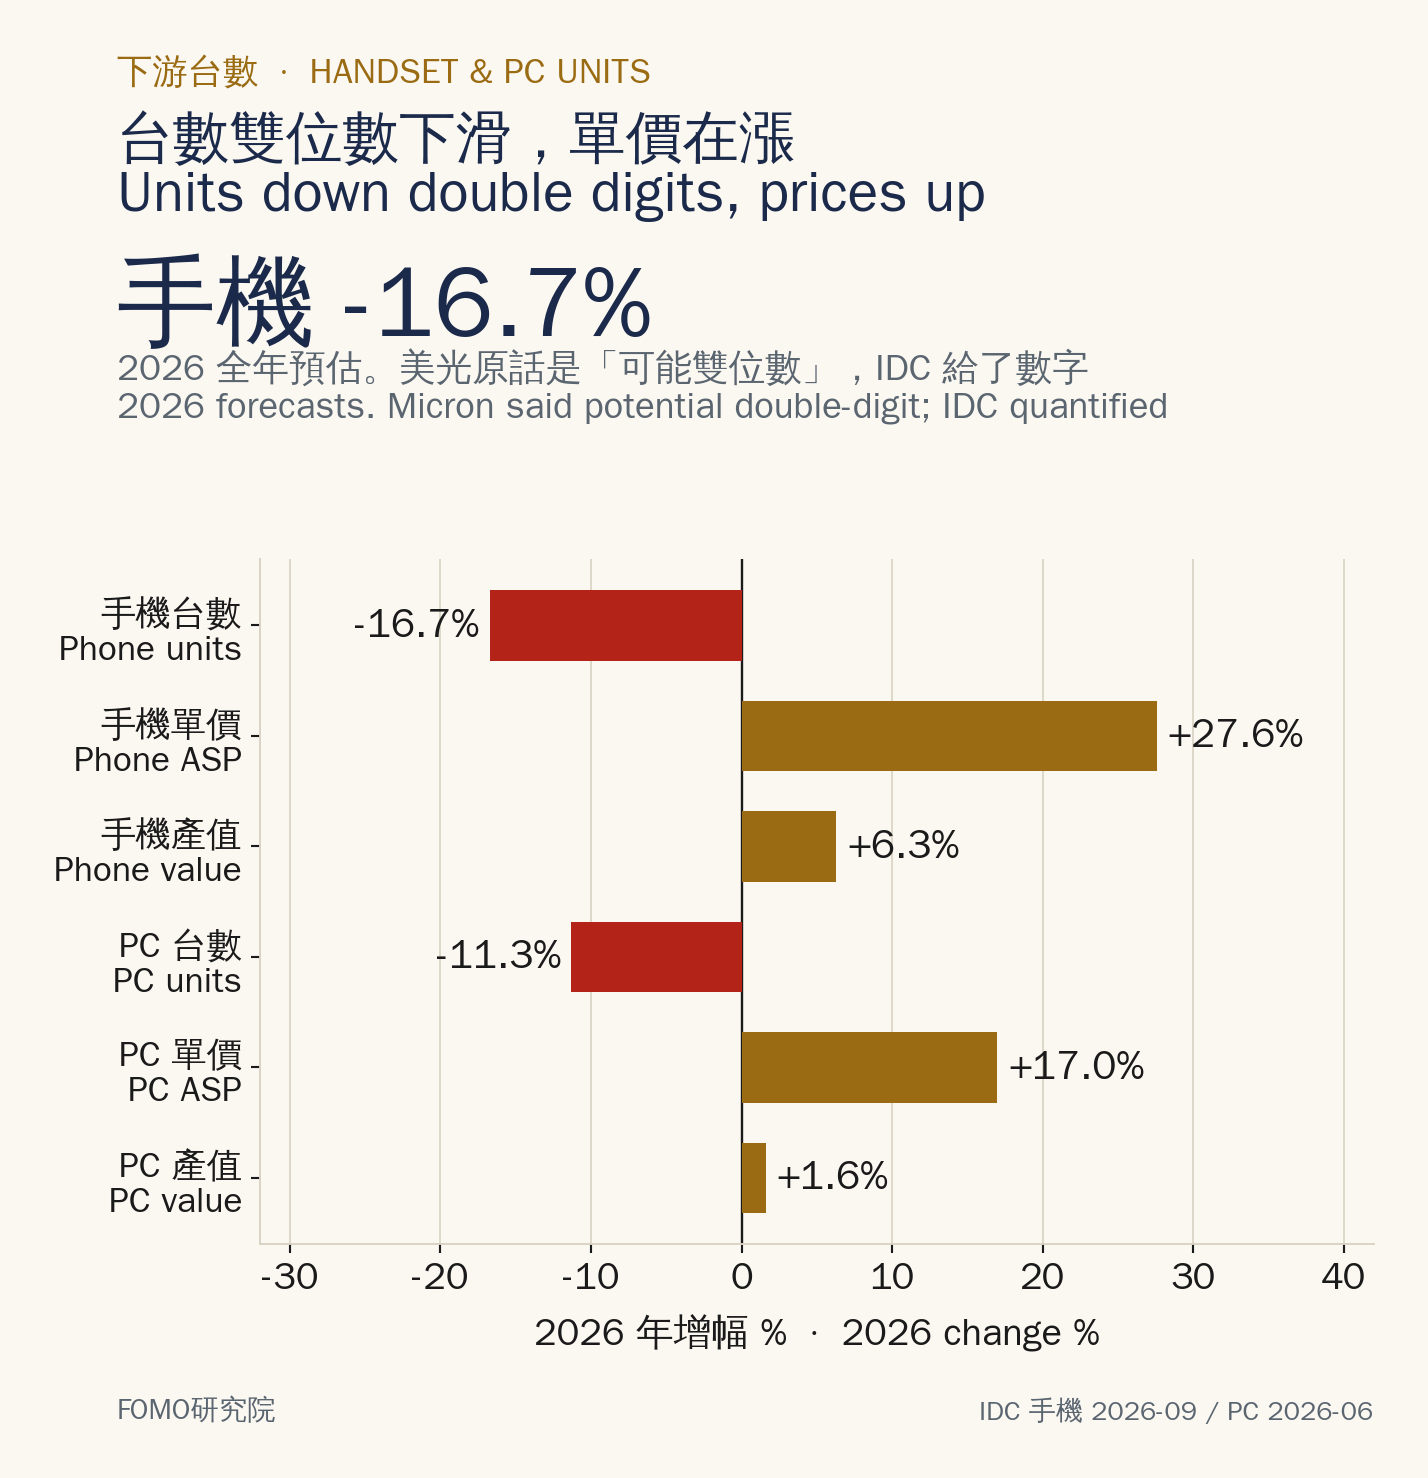
獲利背離: 負責手機和 PC 的部門毛利率高達 90%,營收也成長了,但實際賣出去的記憶體總量卻比上一季還少(呈現「賺更多,貨卻賣更少」的現象)。
下游的痛苦: 雖然高階機種需求還在,但一般手機與電腦的總銷售台數可能面臨雙位數衰退。
結論是: 上游的美光靠著漲價跟高階品爽賺,但下游做手機和電腦的廠商卻被壓得喘不過氣。美光漂亮的毛利率,但消費市場很不健康。
為什麼說「靠漲價賺錢」看起來很捧,但我們還要密切關注?
大家要明白的是,記憶體產業的最差情境,是原廠失去供給紀律,導致產能過剩與 ASP 崩盤。
而最完美的樂觀情境,並非無止盡的漲價,而是在維持定價權的同時,伴隨強勁的位元出貨量成長。
只要三大廠嚴格限制晶圓投片量,且 HBM 持續排擠整體位元產出,我們就能迎來最理想的劇本:「透過銷量擴張與價格持穩,驅動巨大的營運槓桿」。
價格飆漲就像吹氣球,固然能讓短期財報非常漂亮,但只要未來供給追上來、價格稍微回檔,利潤回吐的速度也會同樣嚇人。
接下來看美光,不能只看營收數字,一定要拆開看「價格到底還能不能漲」跟「實際賣出了多少量」。
如果我們看到量大幅增加,但價格還能微漲,那麼就是最理想的情況。
重點二|HBM 現在未必最賺錢,但明年開始會更好?
1. HBM拖累了毛利率
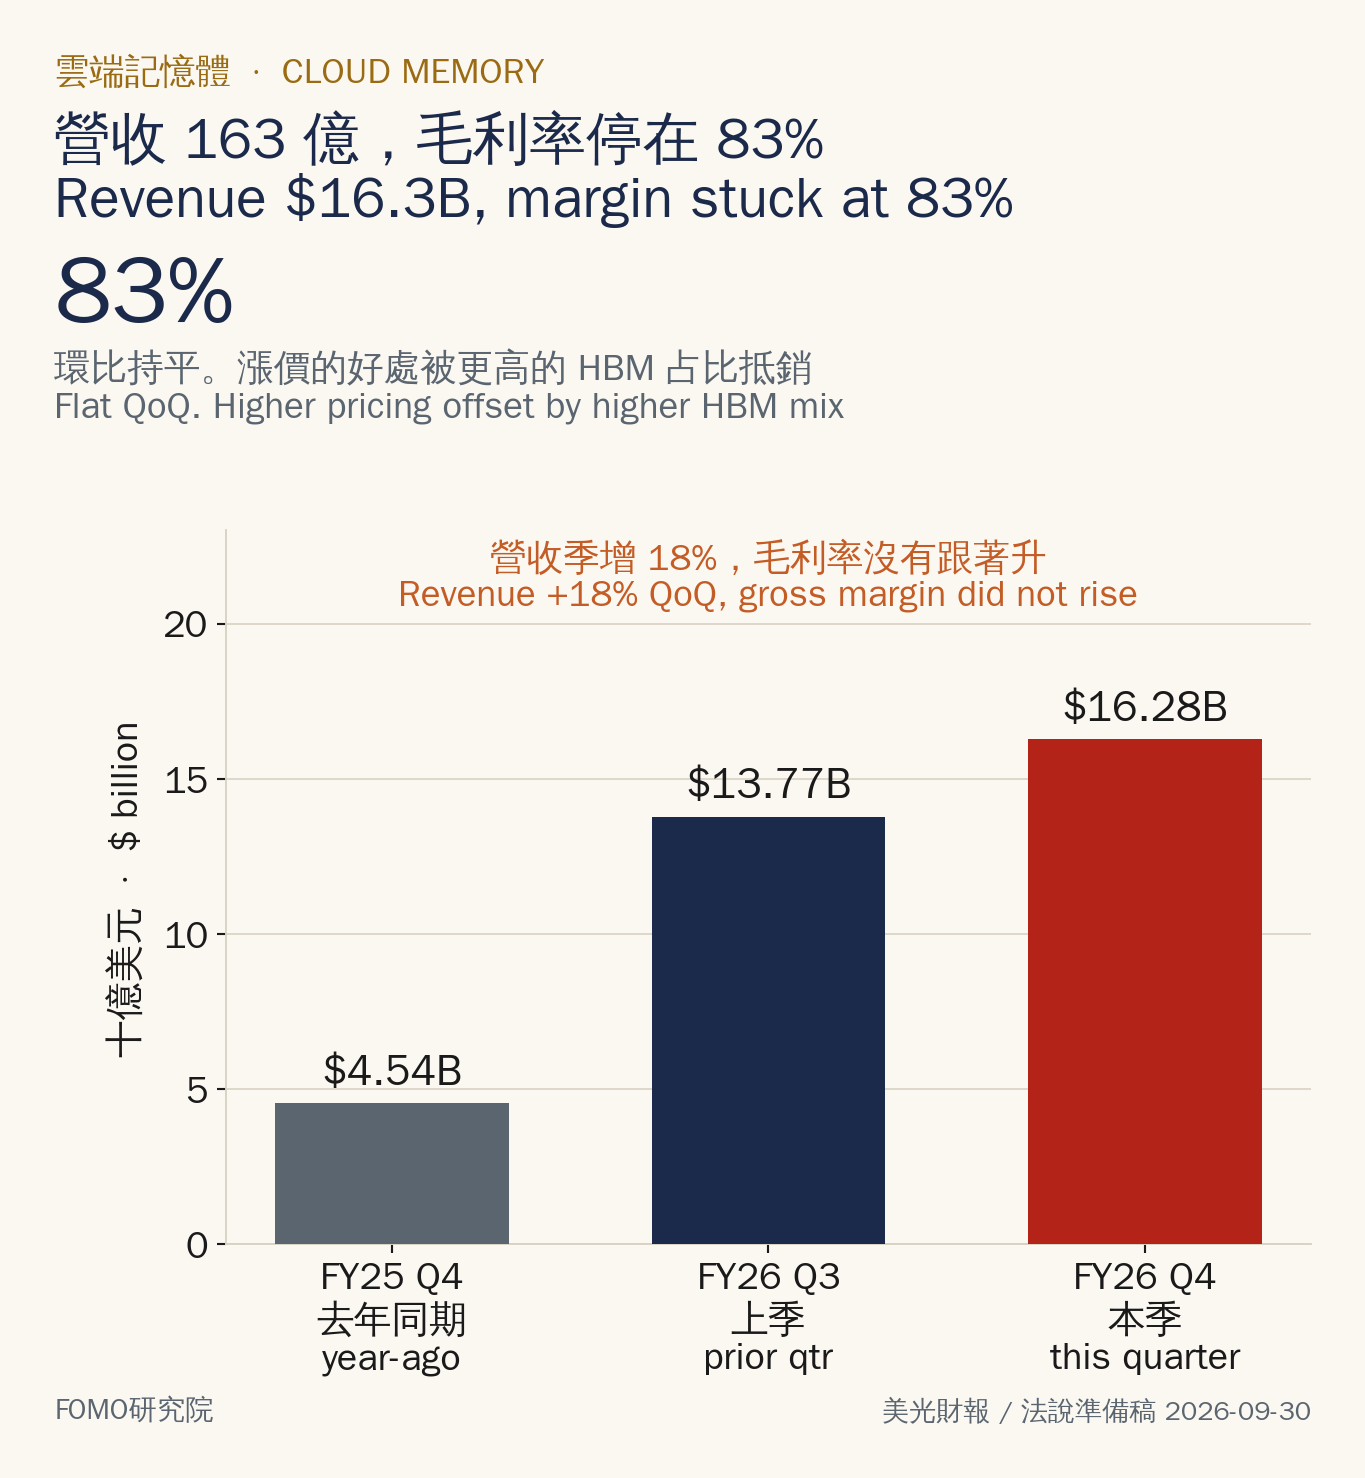
負責雲端記憶體的部門這季營收約 163 億美元(季增 18%),毛利率高達 83%。但管理層透露:整體記憶體漲價帶來的好處,被占比越來越高的 HBM 抵銷掉了一部分。
為什麼一般記憶體反而更賺? 關鍵在於「談判時間差」。美光今年出貨的 HBM 價格是去年就鎖定的,但一般記憶體卻順著今年的缺貨潮一路飆價。
2. 關鍵新訊號:2027 年 HBM 合約價將顯著大漲
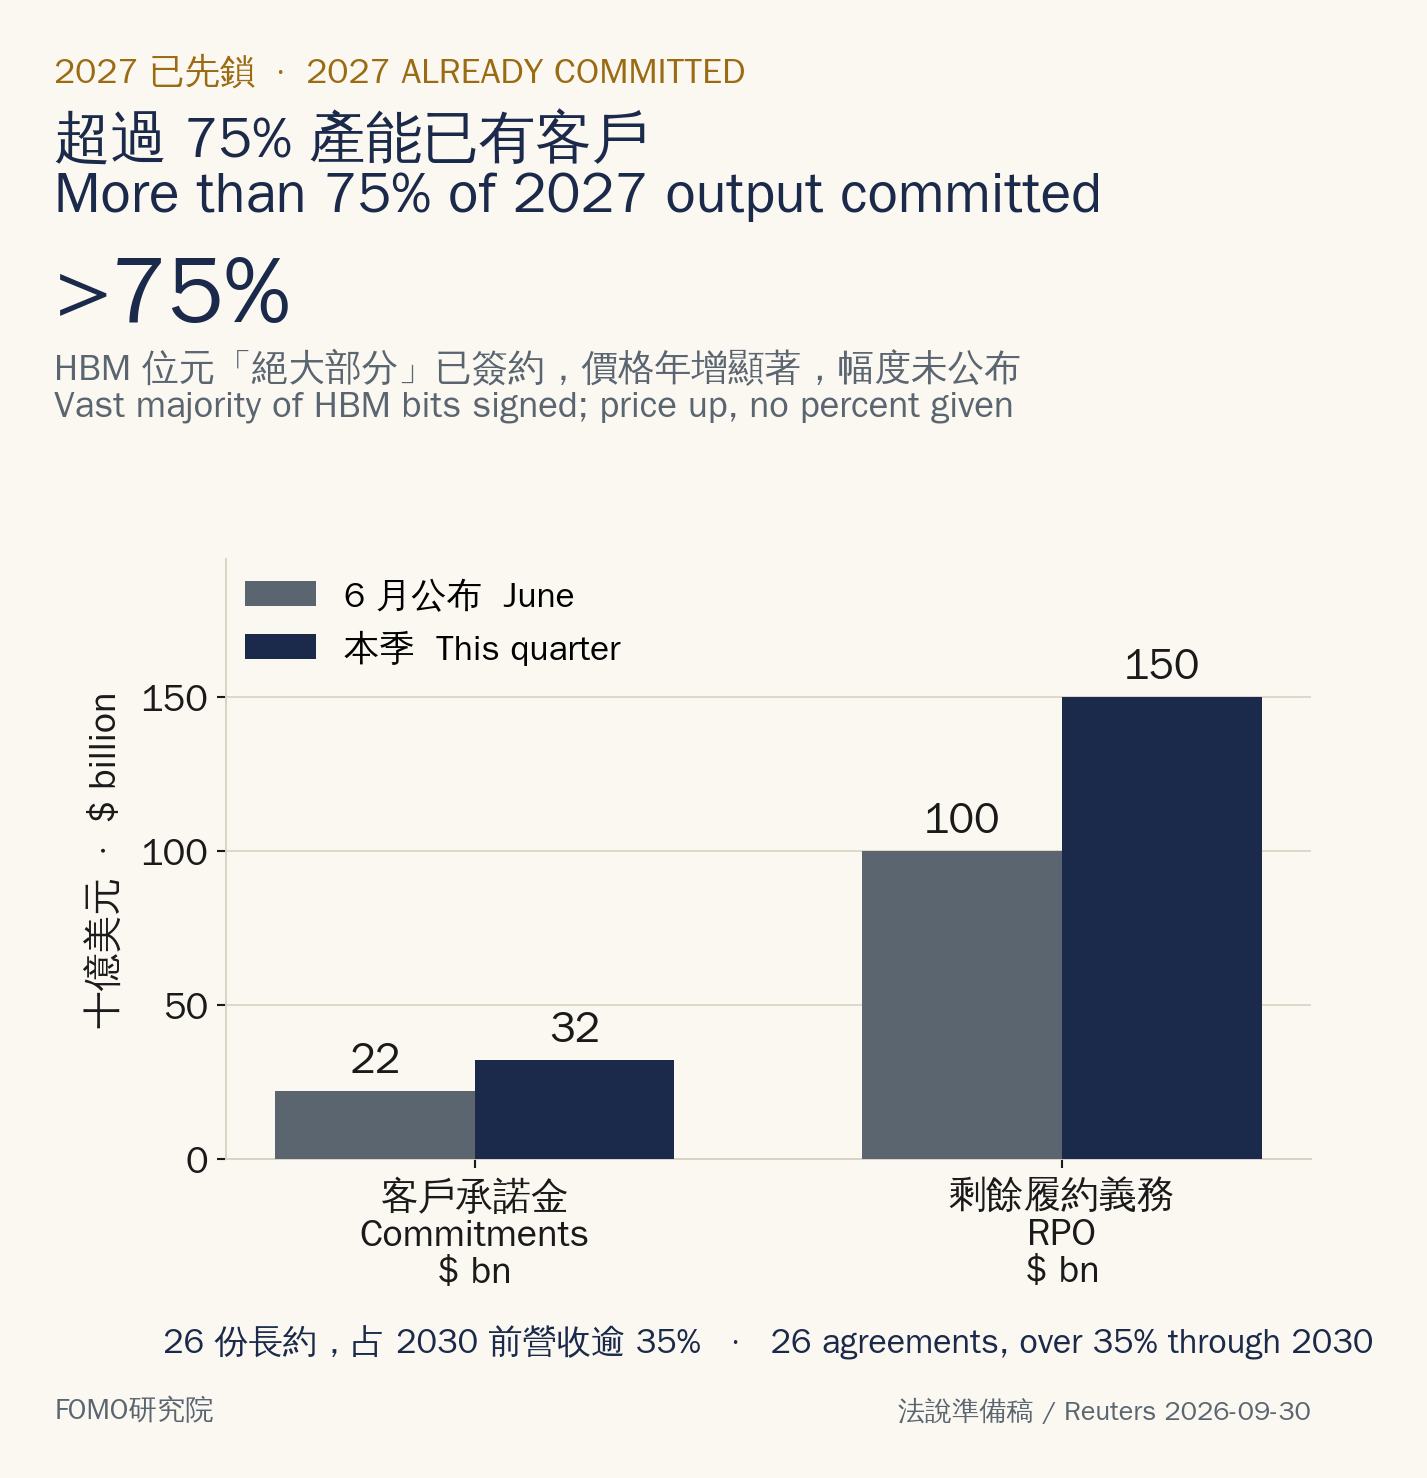
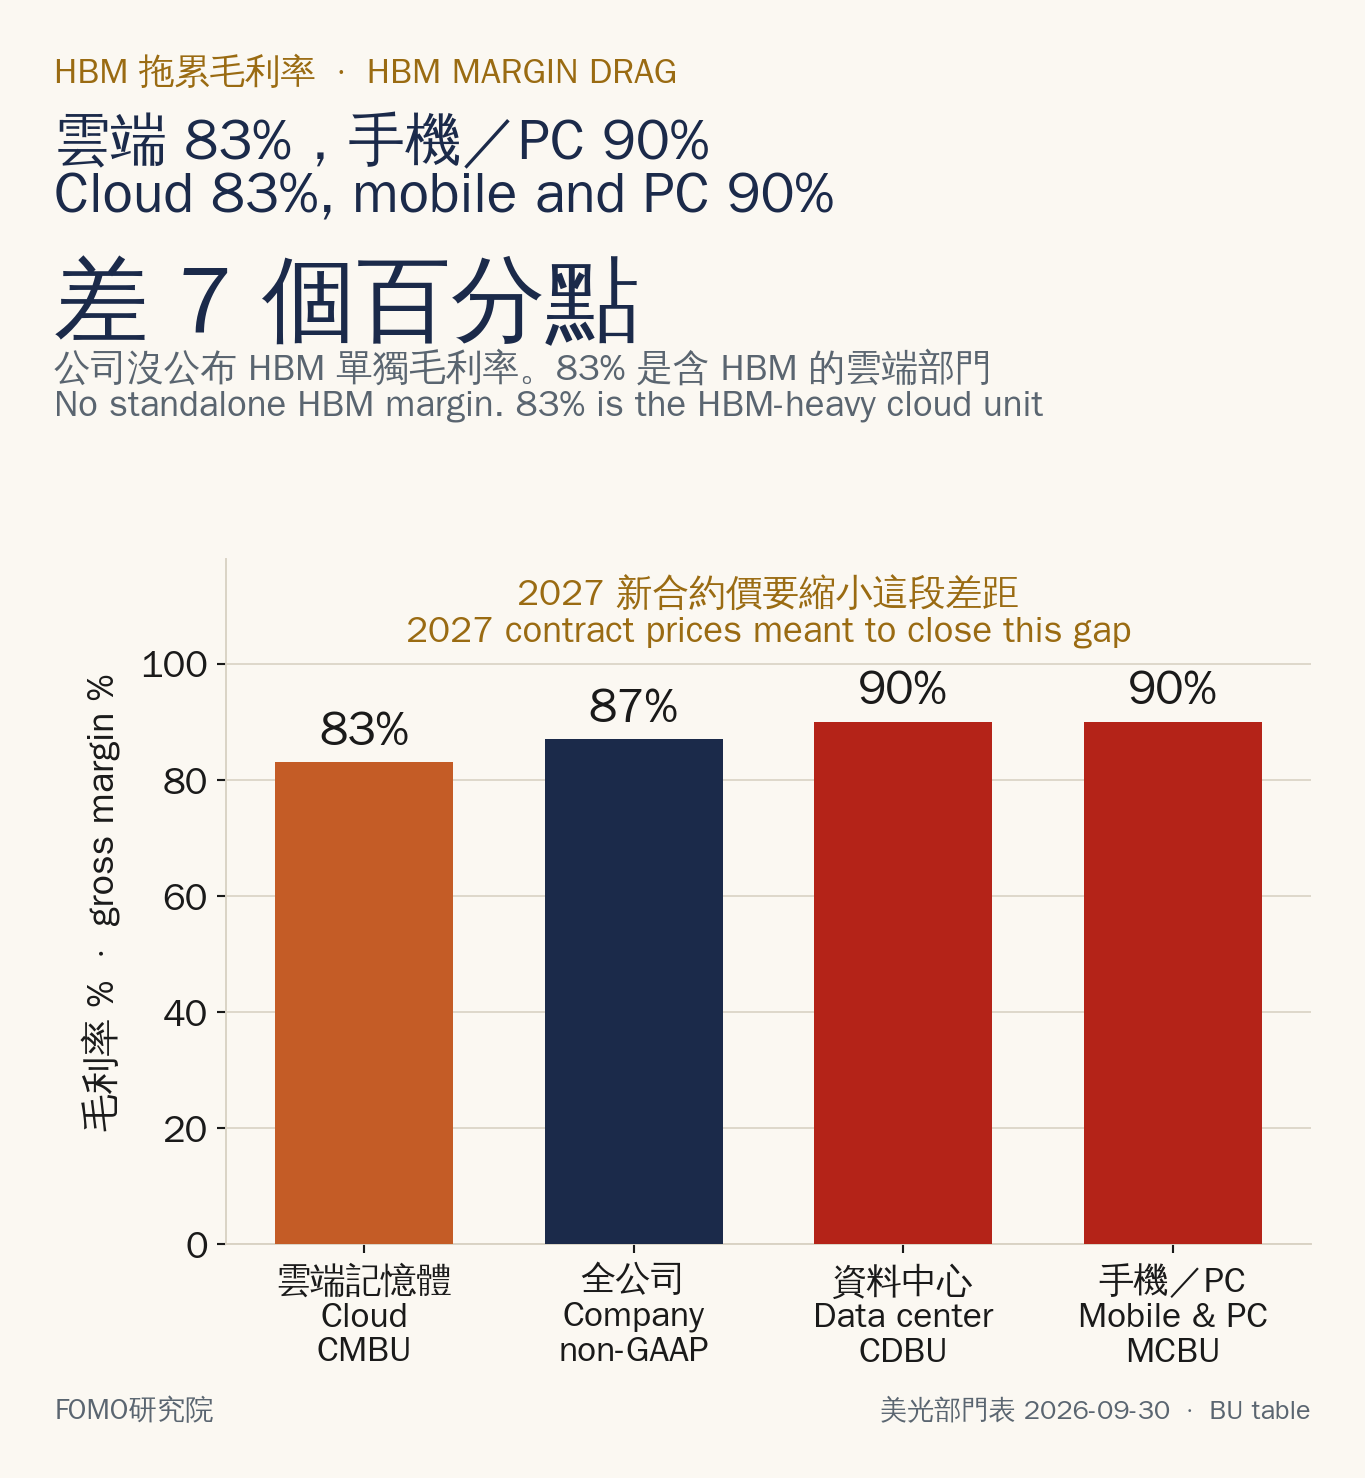
鎖定未來產能與價格: 公司透露,目前已替 2027 年絕大部分的 HBM 位元產能完成簽約,而且價格年增幅非常顯著。
毛利率差距開始縮小: 隨著 2027 年新價格生效,HBM 較低的毛利率將會向上追趕,縮小與一般 DRAM 的差距。
潛在的獲利驚喜(Earnings Upside):
短期內,HBM 仍會微幅拖累毛利;但到了 2027 財年,如果一般 DRAM 供給持續緊張、保持高價,加上 HBM 毛利率追上來,美光將同時享受兩大引擎的補漲紅利。
3. 真正的戰略(一):客製化是「三方分帳」,美光買的是 VIP 入場券
從 HBM4E 開始的三方生態系: 未來 HBM 的客製化發生在底部的 Base Logic Die,改走台積電先進邏輯製程(如 N3P),上面才堆疊美光的 DRAM 晶粒。
NVIDIA(買家): 拿走系統主導權,把 HBM 規格綁進平台,提高晶片溢價與客戶換 suppliers 的門檻。
台積電(代工與封裝): 拿走先進製程晶圓費與稀缺的 CoWoS 先進封裝稅。
美光(記憶體廠): 負責 DRAM 晶粒與堆疊,拿走 Stack 剩餘,並換到一張參與 NVIDIA 下一代晶片共同設計的「VIP 門票」。
客製化帶來的利潤是「三方分帳」,而不是美光獨吞。美光買到的是席位與 2027 年的重定價權,而非獨佔大部分利潤。
議價結構的不對稱: 客製化固然讓 NVIDIA 未來很難換掉美光,但也讓美光更高度依賴單一客戶,以及台積電的晶圓與封裝進度。
未解答的問題: 客製化多出來的利潤,到底有多少留在美光的毛利率裡?美光並未透露分帳比例與代工費,只能確定美光買到了席位與 2027 年的重定價權,而非獨佔大部分利潤。
4. 真正的戰略(二):HBM 是門票,更是「製造短缺的機器」
美光短線忍受 HBM 較低的毛利率,是因為 HBM 能買到三樣報表上看不到的極致價值:
綁定大客戶: 取得 NVIDIA 下一代平台的共同設計席位,未來很難被踢出供應鏈。
鎖定長期長約: HBM 是入口明星商品,客戶為了搶 HBM,願意把傳統 DRAM/NAND 一起寫進多年的長期長約(甚至預付幾十億美元)。
主動製造傳統 DRAM 的短缺:每一片拿去做 HBM 的晶圓,都意味著市面上少做 3 片以上的傳統 DRAM。
本節總結
千萬不要誤會是 HBM 的毛利率太差,真相是,傳統 DRAM 現在賺得太暴利(高達 90% 的毛利率),才讓 HBM 顯得像是在「拖累」業績。
對美光來說,HBM 是卡位 AI 生態系、鎖定大客戶長期訂單的「 VIP 通行證」。
隨著 2027 年高價新合約陸續生效,HBM 的毛利率將會強勢追上來;而只要 HBM 繼續大量消耗晶圓,這台「製造傳統 DRAM 短缺的機器」就不會停轉,推升美光進入兩大引擎同時發動的高獲利期。
