


凌晨一點,我和團隊終於把這篇 ASML 分析寫完了。
每次寫完長文都有一種交作業的感覺。
如果這篇分析對你有幫助,歡迎用一個 Like 告訴我,讓我知道這些深夜敲出來的文字沒有白費。
不客氣地說,這篇應該是你可以找到,中文圈最完整的 ASML Q3 拆解。
ASML CEO Christophe Fouquet 在這次法說會上告訴市場:
客戶現在想買的設備數量,已經超過 ASML 原先規劃在 2027、2028 年能夠生產的總量。 甚至有客戶已經開始要求下單,預訂 2029、2030 年的機器。
這聽起來幾乎是設備供應商夢寐以求的終極劇本:想買的人太多、機器不夠賣、客戶願意提前付款、現在連漲價都談妥了。
可是,我看完這次財報和完整的分析師電話會議後,反而想和大家分享幾個重要的細節:
第一, ASML 已經是全球先進 EUV 曝光設備幾乎唯一的供應商,擁有絕對的技術壟斷地位。
為什麼管理層卻說,這次與客戶重新協商價格,是「過去很少做的事情」?一家壟斷者,為什麼以前不太漲價?
第二, 假如客戶願意支付更高的設備價格,市場又明顯供不應求,ASML 為什麼不趁著現在缺貨,每年繼續漲價?
當分析師在法說會上追問未來是否會每年漲價時,管理層甚至笑了出來,明確說「沒有這個計畫」。面對送上門的暴利,他們到底在怕什麼?這套拒絕趁火打劫的定價策略,又是如何保護 ASML 度過未來的景氣下行週期?
第三, 如果客戶連 2030 年的設備都想預訂了,為什麼 ASML 反而還不願意接受這些訂單?
有生意上門卻不接,這違反直覺的舉動背後,藏著什麼樣的商業考量?
第四, 這一輪設備需求,有相當大的力量來自 DRAM 與 HBM 擴產。Micron、SK hynix 都認為記憶體供不應求可能延續至 2028 年。
但當所有記憶體大廠都在同一個時間點增加設備、興建無塵室,未來這些新增產能究竟會如何影響下一輪景氣週期?ASML 的客戶集中度風險是否正在悄悄升高?
這四個問題,其實全部串在一起。
今天的 ASML,正在享受半導體產業最強勁的一輪擴張週期。但投資人買進這檔股票,支付的不只是今天的獲利,而是未來很多年能夠創造的利潤。
所以這次,我們不只要看 Q3 賺了多少錢,而是要拆解:
ASML 究竟「怎麼」賺到這些錢的?(獲利結構與營運槓桿的質變)
為甚麼ASML毛利可以不斷上調?(一個新的營收引擎)
客戶的承諾到底有多可靠?(訂單、預收款與產能瓶頸的真實面貌)
漲價效益到底有多大?(價值定價的機制與時間表)
單季自由現金流高達 113.5 億歐元,是上一季的 8 倍以上?(現金流的拆解)
地緣政治風險還在嗎?(中國佔比為何重新上升)
以及,目前市場究竟已經反映了多少好消息?(估值與本益比的合理區間)
讓我們開始。
在進入今天的深度拆解之前,想先提醒讀者:我之前已經寫過一篇 ASML 的基礎分析,涵蓋了它的商業模式、產品線結構與產業護城河。
如果你還沒讀過,強烈建議先回去複習那篇,再回來讀這篇財報解析,你對整體脈絡的理解會更完整、更有感。
中國做出了DUV,然後呢?EUV 還遠嗎?High NA 又是什麼?ASML 的王座還穩嗎? - 深入分析第57期:ASML

二〇二六年七月,一則來自 The Information 的報導,在半導體產業圈投下了一顆小石子。
重點一|財報創新高,但比起預期呢?
1. 116.62 億歐元營收,究竟是「很好」還是「還好」?
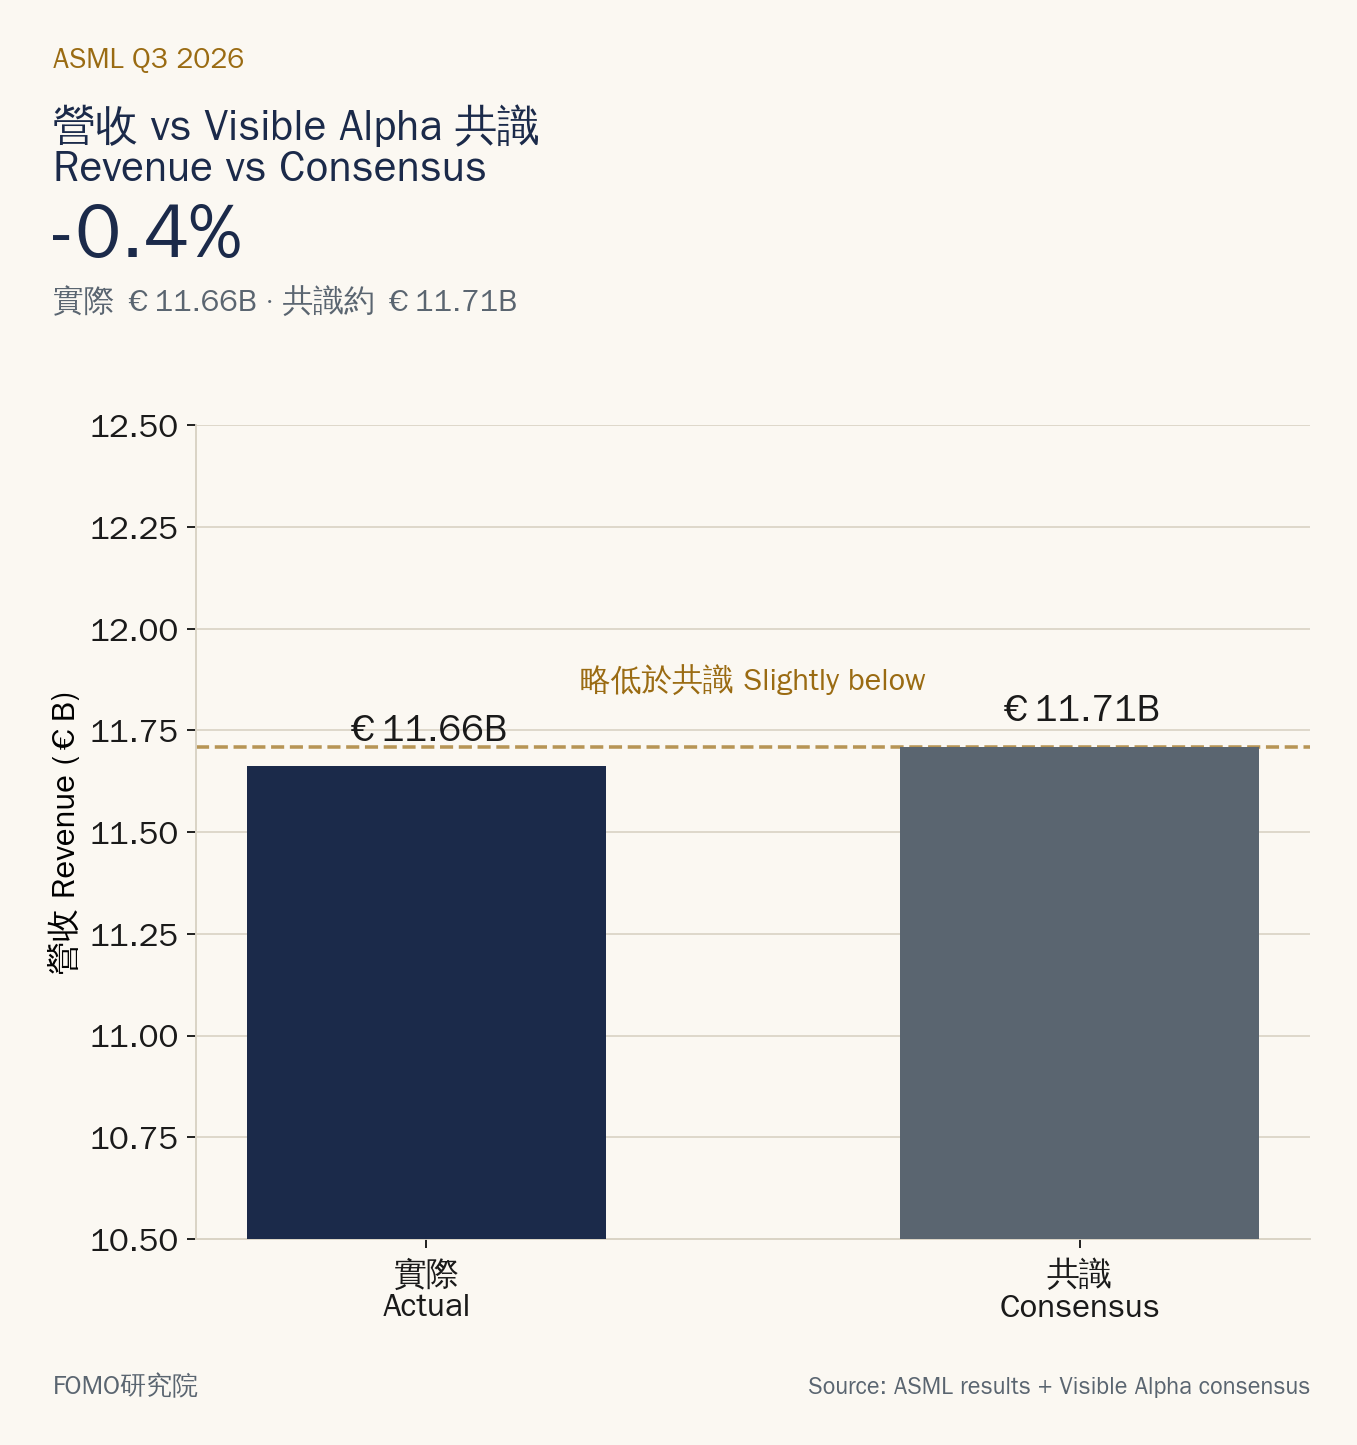
在財報公布前,華爾街分析師(Visible Alpha 共識)平均預估 ASML 這季能做出約 117.1 億歐元的營收;最終 ASML 交出 116.62 億歐元,其實比市場預估略低了 0.4%。
換句話說,營收雖然創下歷史新高,但只能算是「符合預期」,並沒有給市場帶來驚喜。
這份財報真正的驚喜,藏在「毛利率」。
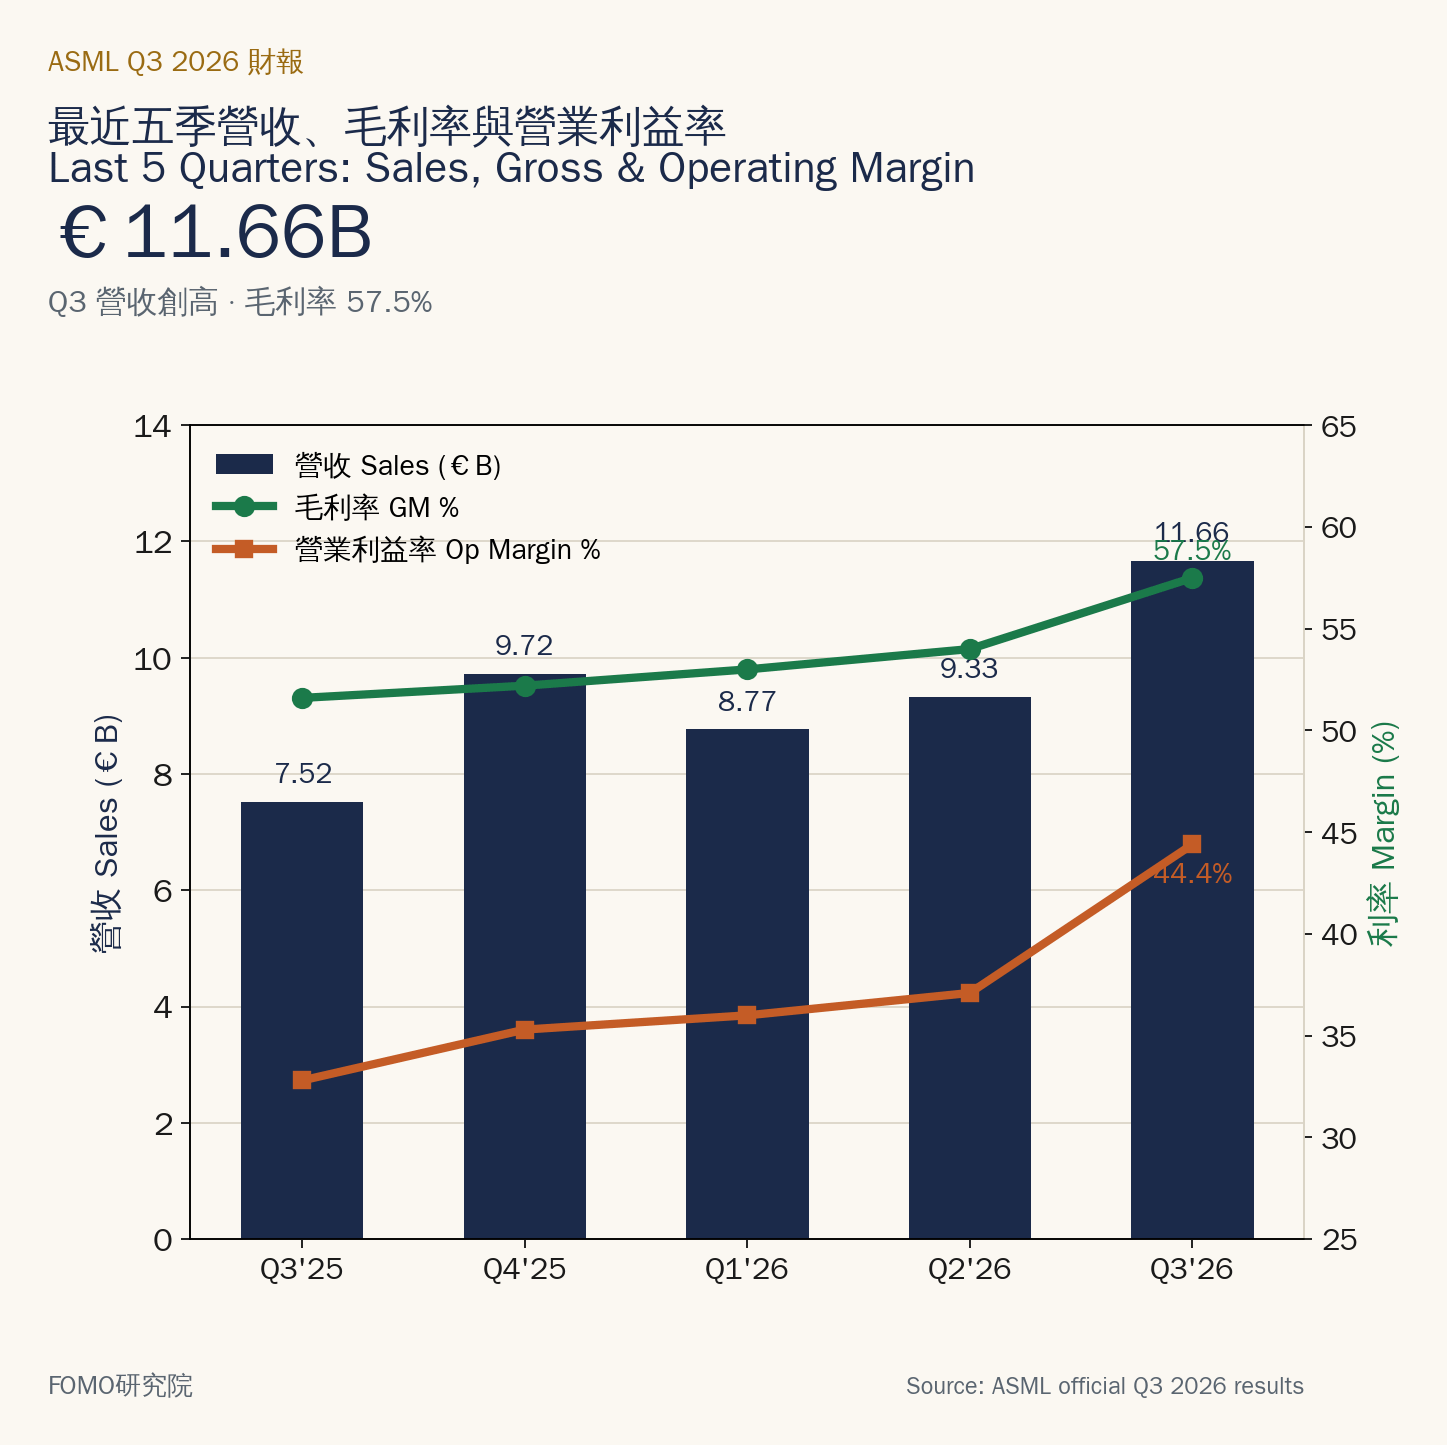
ASML 上一季給出的 Q3 毛利率指引是 55%–57%,結果實際做到了 57.5%,直接突破指引上限。
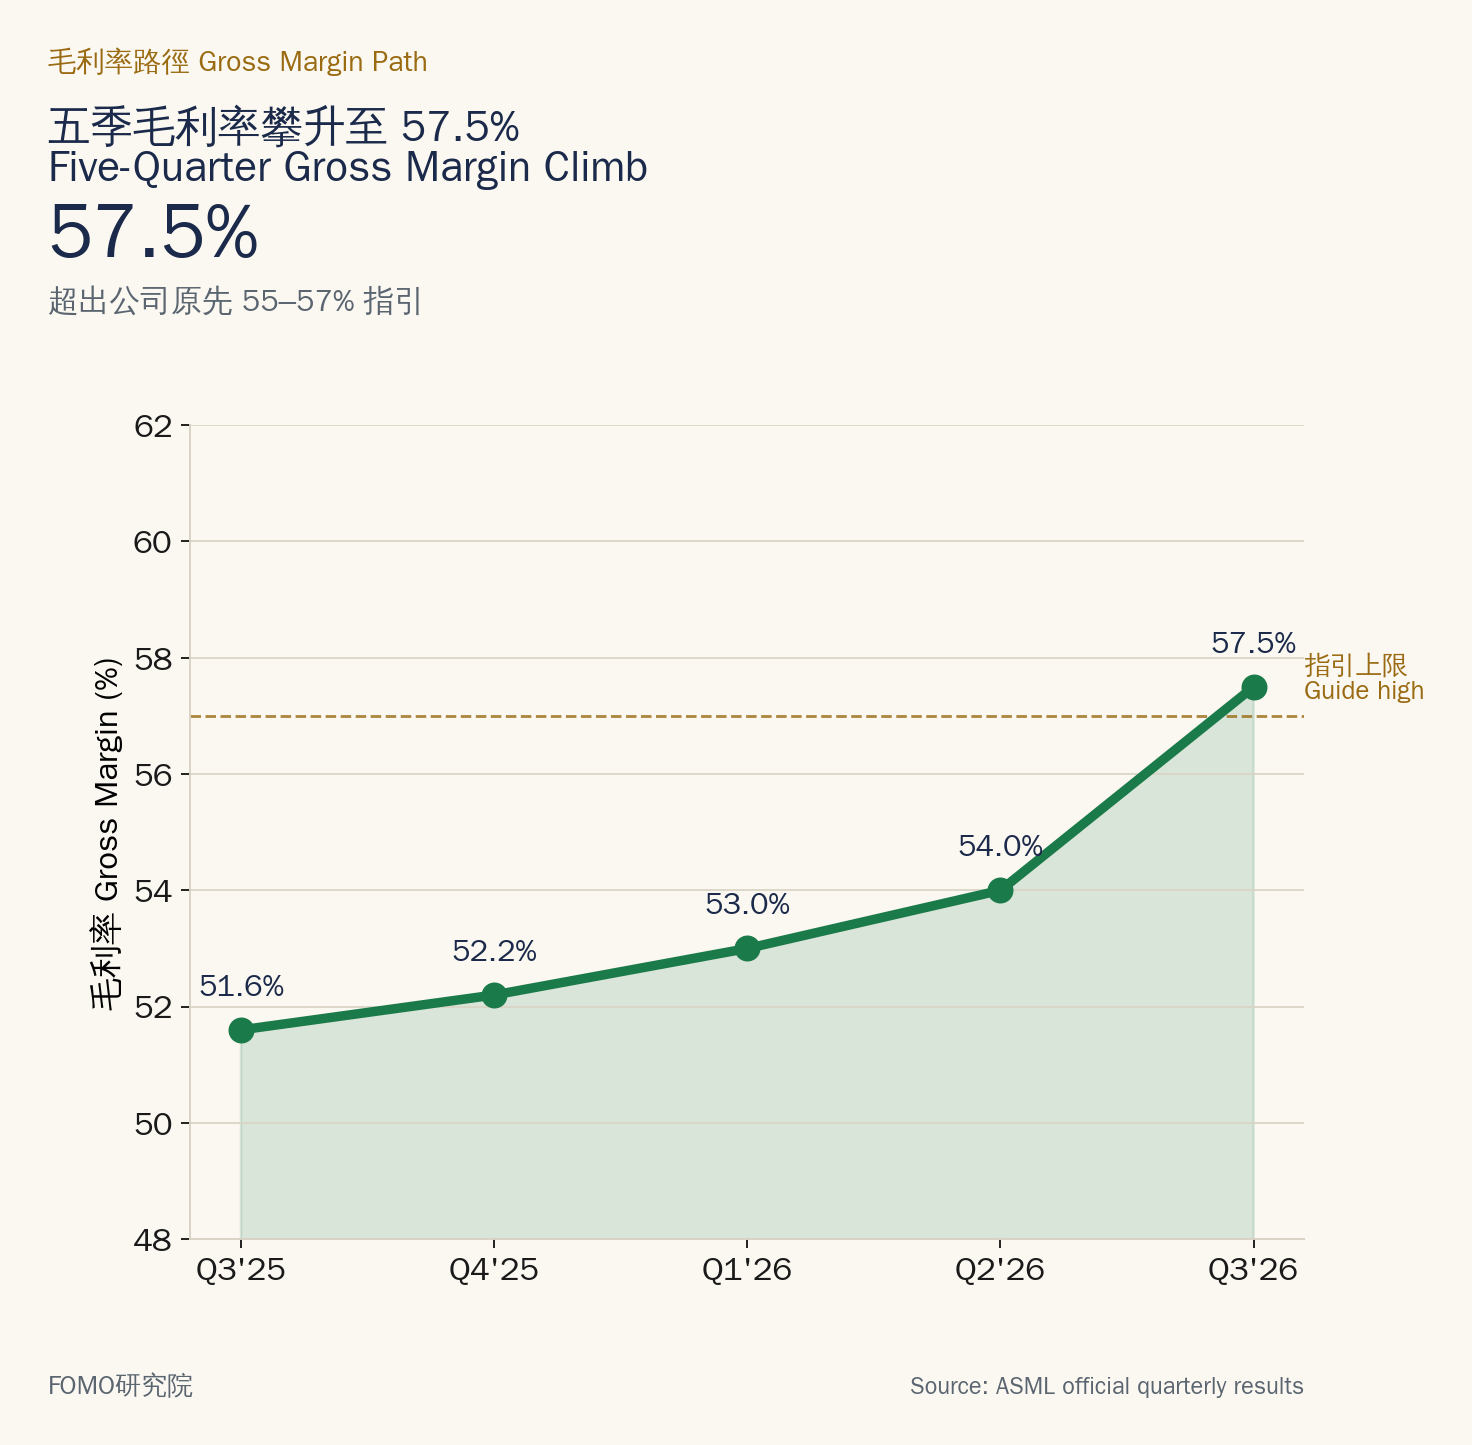
更關鍵的是,這一季毛利率衝高,並不是因為「設備漲價」(漲價效應還沒開始發酵),而是靠以下三個引擎帶動:
產品組合改善:賣出更多高階、高單價的機台(好比車廠賣出更多頂配休旅車,而非入門小車)。
規模效益:產量變大,每台機器分攤到的固定成本變少了。
設備升級業務(Installed Base):幫客戶廠房裡現有的舊機台進行軟體解鎖或硬體升級。這類生意不需要從頭造一台機器,毛利率極高。
我們該怎麼解讀這個數字?
市場早就知道半導體很強、ASML 會賣出更多設備(這已經反映在股價裡了)。
市場可能低估了 ASML「每賣一台設備、每做一筆升級」能擠出多少額外利潤。
尤其是,這是在「新機台漲價」尚未生效前就做到的成績。
如果未來漲價效應再疊加進去,華爾街分析師有可能會重新上調 ASML 未來的獲利模型。
2. 營收增加 23 億,營業利益竟然增加 17 億?
把 Q3 和 Q2 放在一起對比,會發現一個驚人的現象:
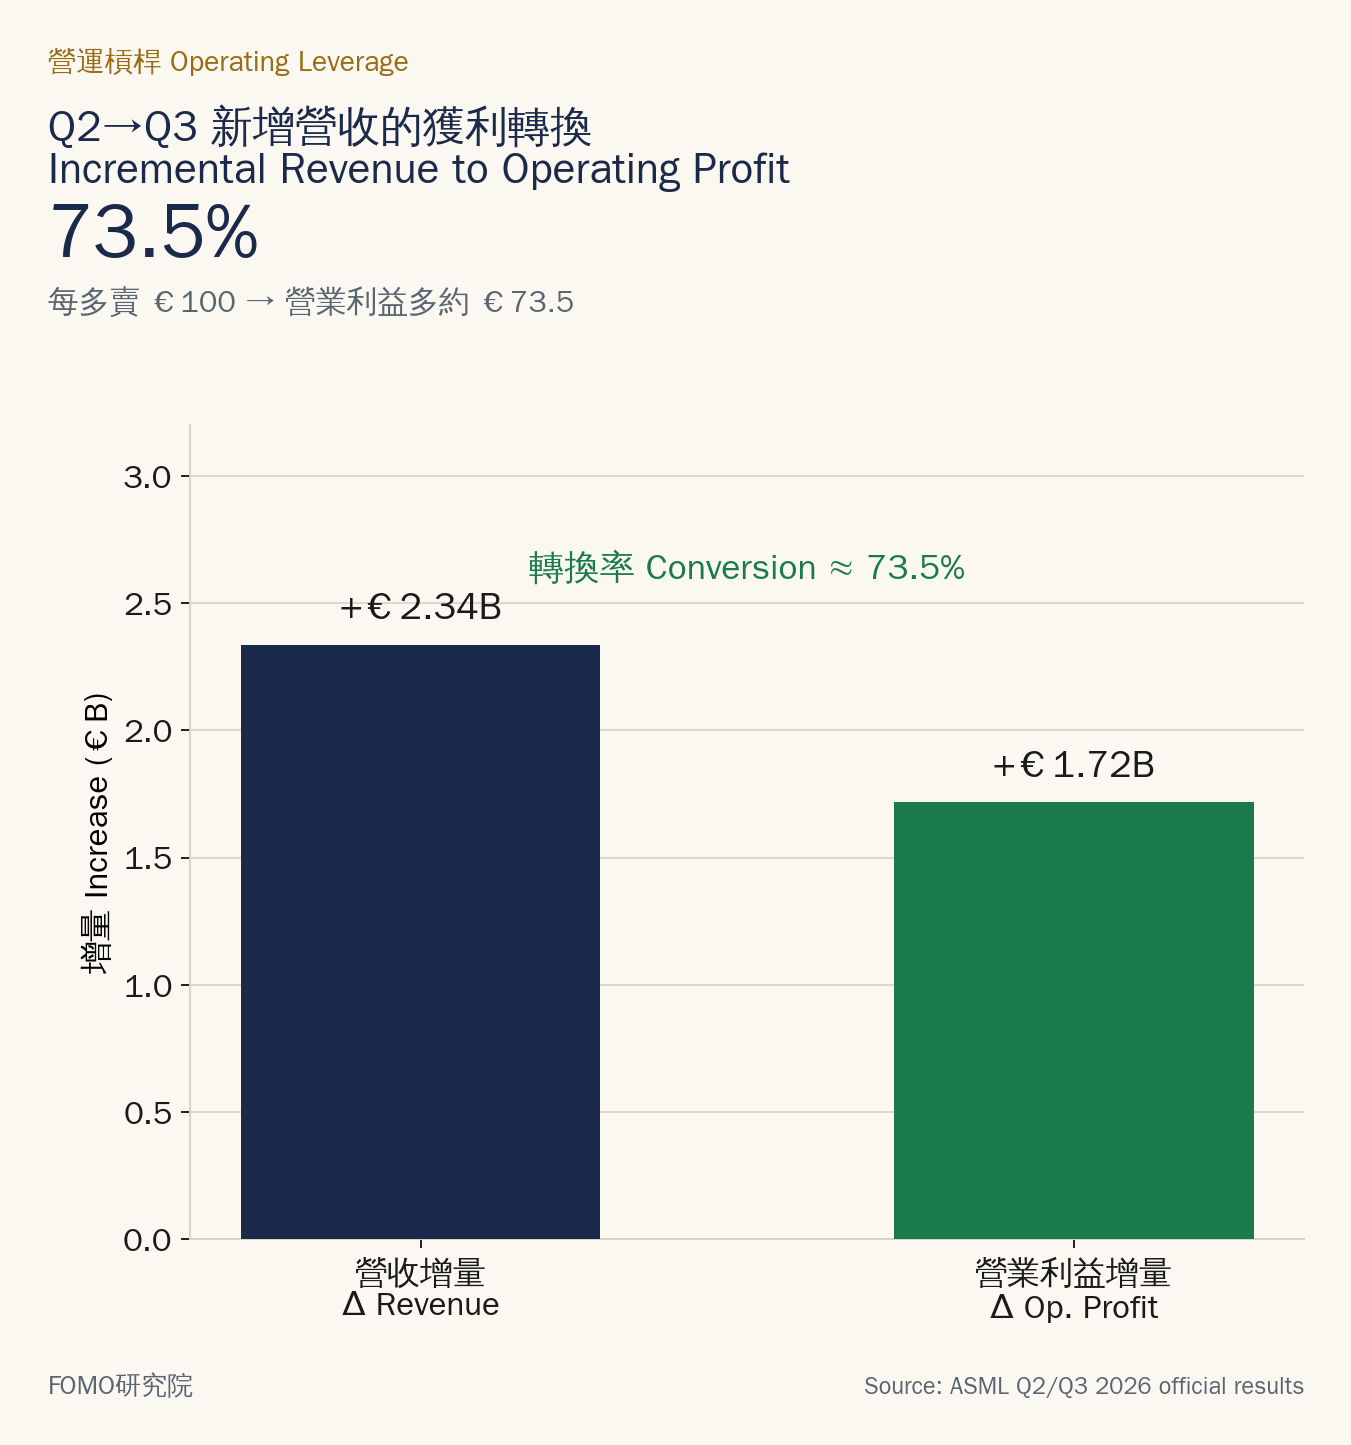
Q3 營收比上季多了 23.36 億歐元,代表本業獲利的「營業利益」卻一口氣增加了 17.17 億歐元。
意思是,這季 ASML 每多做 100 歐元的生意,就有高達 73.5 歐元直接變成公司的本業獲利(新增獲利轉換率 73.5%)。
一般硬體設備商每多做 100 元生意,通常只能留住 45 到 55 元;73.5% 這種賺錢效率,以前通常只在賣軟體的公司(SaaS)身上才看得到。
這種獲利成長遠快於營收的現象,就叫做 Operating Leverage(營運槓桿)。
怎麼理解呢?想像你開一家工廠,無論這個月生產 80 台還是 100 台機器,每個月都要付差不多的研發團隊薪水、工廠租金與行政管理費。
一旦跨過損益兩平點、銷量開始放大,這些固定成本被更多機器分攤掉,多賣機器賺來的錢,幾乎都會直接變成獲利。
73.5% 會是曇花一現嗎?
如果有仔細看財報數字,可能會問:「這季研發費用(R&D)剛好比上季少了 1.03 億歐元,獲利會不會只是因為省錢才變好看的?」
我們直接把財報拆開來看最清楚:
本業本來就很賺: 這季多做的 23.36 億歐元生意,光是毛利就增加了 16.65 億歐元。在還沒扣研發和管銷費用前,這筆新增加的生意,毛利率本身就高達 71.3%。
省費用的影響很小: 雖然研發費用少了 1.03 億,但管銷費用(SG&A)也多了 0.5 億。兩邊抵銷後,省下的費用只幫這個數字加了約 2.2 個百分點。
拉長時間看也很穩: 就算改看「跟去年同期比(YoY)」來避開單季費用波動,過去一年的獲利轉換率依然有 65.2% 的高水準。
當然,我們不用期待每一季都有 73.5%。如果拿 Q4 財測中位數來算(營收 147 億、毛利率 57%、研發與管銷費用合計約 16 億),下一季新增生意的獲利轉換率,會回到 約 53% 的正常高檔水準。
真正值得留意的重點:整體「營業利益率」正在往上墊高
看懂營運槓桿後,再回頭看今年全年的變化就很有感:
從 Q1 到 Q4,ASML 單季營收從 88 億歐元一路成長到預估的 147 億歐元(成長近 68%),但每季日常花掉的營業費用,卻穩穩維持在 15 到 16 億歐元之間。
當生意越做越大、日常開銷卻幾乎沒變,公司的整體「營業利益率(Operating Margin)」自然就越走越高:
從 Q1 的 36.0%、Q2 的 37.1%,一路來到 Q3 的 44.4%,到了 Q4 甚至有機會突破 46%。
至於這種越做越賺錢的趨勢,能不能延續到 2027、2028 年?除了營收規模變大之外,背後還有兩個關鍵推手(這兩塊我們會在後面的段落詳細聊):
舊機台升級業務
價值定價(新機台漲價)
接下來我們該觀察什麼?
看向 2027 到 2028 年,我們可以持續追蹤公司毛利率的兩股力量:
一邊是「規模放大、舊機台升級與新機台漲價」帶來的加分效果;另一邊則是「新款 High-NA 曝光機剛開始出貨(初期毛利率較低)加上擴廠折舊」帶來的成本壓力。
只要加分的效果能持續蓋過成本壓力,ASML 的獲利能力就還有往上走的空間。
3. EPS 暴增 70%,有一筆獲利需要先扣除
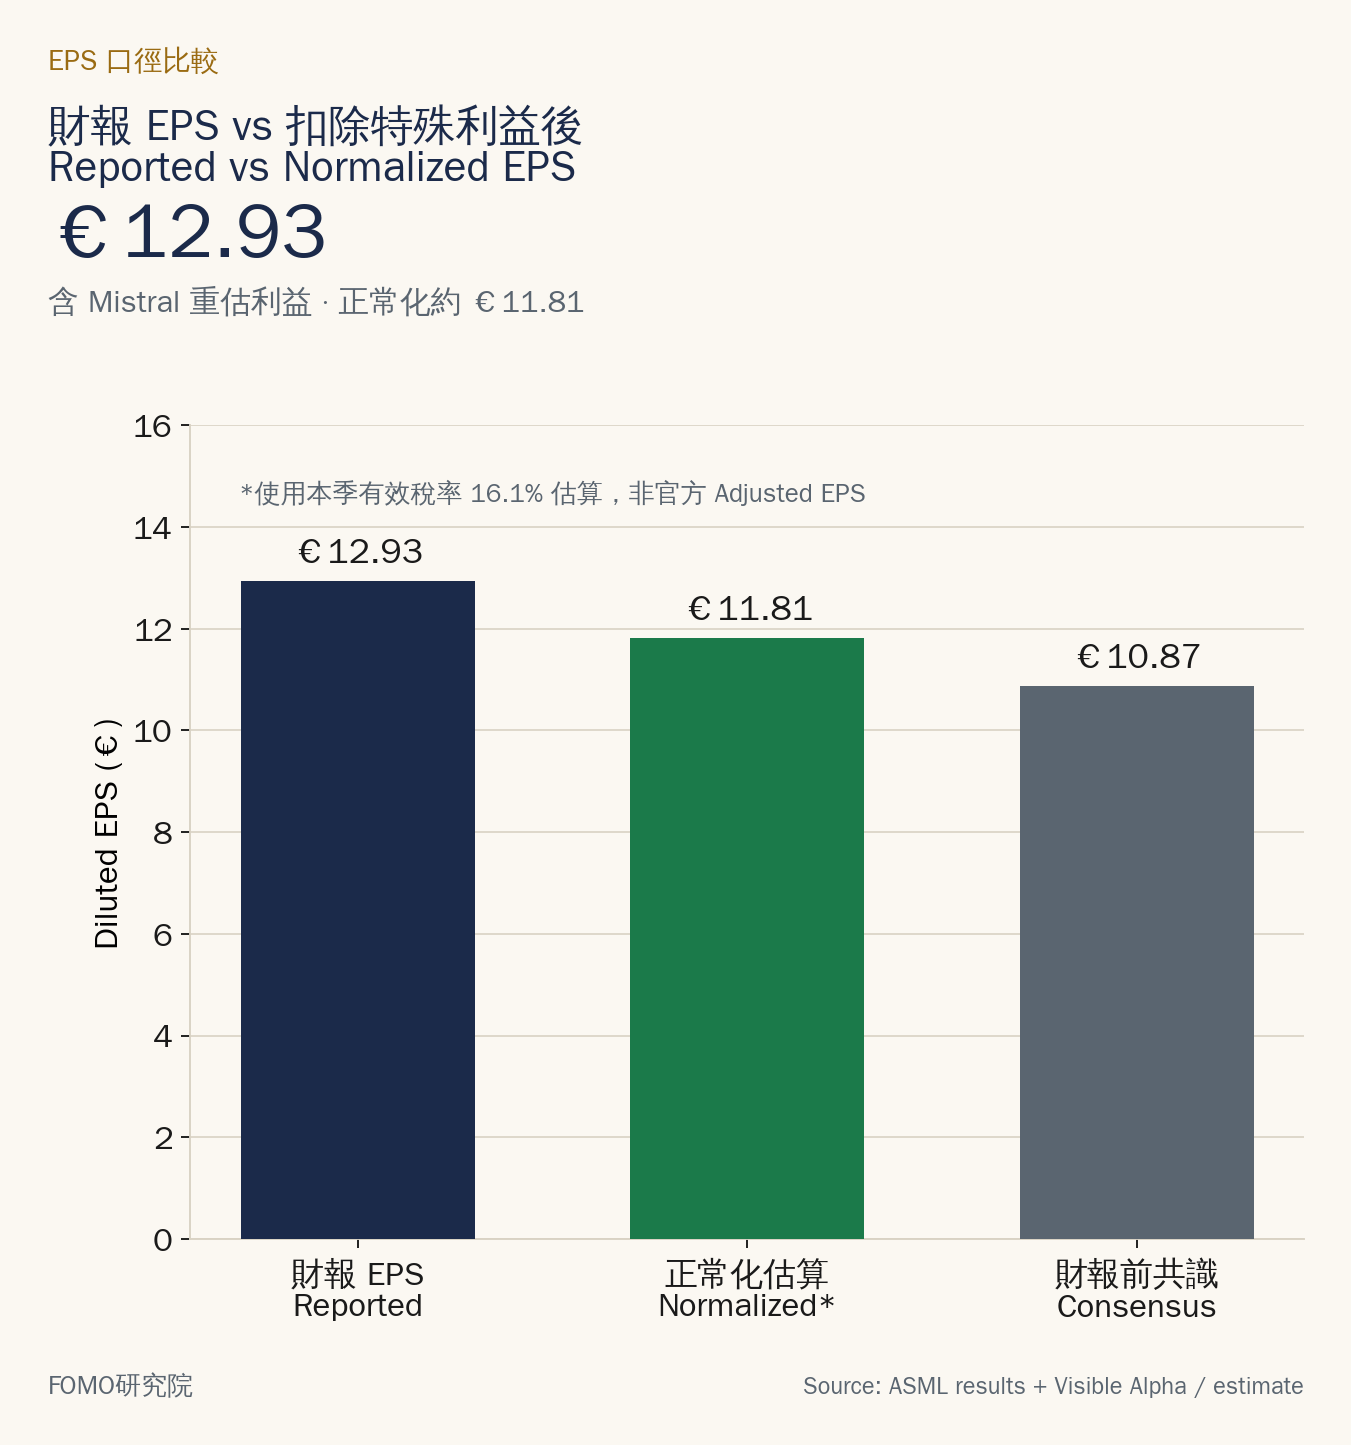
ASML 公布的 Q3 稀釋後每股盈餘(Diluted EPS)為 €12.93,比上一季的 €7.58 暴增了約 70%。如果只看新聞標題,會覺得獲利能力簡直飛天了。
但翻開正式財報細節,公司在這季認列了一筆高達 5.097 億歐元的「股權投資評價利益」,主要來自 ASML 投資法國 AI 新創公司 Mistral AI 的估值暴漲。
在會計上,這筆錢被列在「營業利益」以下(屬於業外收益)。
白話來說,這筆錢不是靠生產、銷售曝光機賺來的,也不代表 ASML 已經賣掉股票、把現金放進口袋,它更像是你手上的持股漲了,帳面資產變多而已。
為了看清真本事,我們如果用本季有效稅率 16.1% 粗略還原,把這筆業外收益的稅後影響扣除,常態化(Normalized)的 Diluted EPS 大約會落在 €11.81。
(註:€11.81 是使用整體有效稅率推算的估計值,並非 ASML 官方公布的 Adjusted EPS;華爾街各家機構調整的口徑也未必完全一致。)
我們該怎麼解讀這個數字?
我們在給一家公司估值(算本益比 P/E)時,只願意為「可持續的本業獲利」買單,不會為了一次性的股票帳面增值給出高估值。
但好消息是,即便我們把 Mistral AI 的帳面獲利拿掉,ASML 的核心 EPS 依然從 €7.58 跳升到 €11.81(季增幅依然高達 55% 以上!)。
這證明了就算不靠業外美化,ASML 的本業獲利引擎依然強得驚人。
重點一總結
一般散戶看財報,往往只盯著「營收有沒有破紀錄」、「EPS 超出預期多少」;但這季財報真正值得長線投資人畫重點的,是 「核心營業獲利能力」的質變。
營收成長 只是兌現了市場原本就有的預期。
毛利率突破指引(57.5%)、高毛利的升級業務需求,以及強勁的營運槓桿,才真正透露出 ASML 的定價權與獲利潛力。而這幾個指標,正是華爾街接下來必須重新調整財務模型、甚至重新評估股價天花板的關鍵所在。
重點二|EUV 只多賣一台,為什麼整體設備營收大增?
1. 先搞懂 ASML 的產品線
很多人認識 ASML,是因為它獨占了全球最先進的 EUV 曝光機。但一座先進晶圓廠要運轉,絕對不能只靠 EUV。
如果所有製程都用上億歐元的 EUV 來印,成本會高到連台積電都受不了。
因此,就算是最先進的晶圓廠,產線上依然需要搭配大量的 DUV(深紫外光)曝光機。ASML 的賺錢工具主要分成這五類:
EUV(極紫外光): 最頂尖的曝光機,專門搞定高階運算晶片(Logic)與先進記憶體(DRAM)裡最細微的線路。
ArFi(浸潤式 DUV): 僅次於 EUV 的高階主力機種,從先進製程到成熟製程都少不了它,也是公司的獲利中流砥柱。
ArF dry、KrF、I-line: 負責處理精密程度要求較低、比較粗的線路層。
Metrology & Inspection(量測與檢測): 產線上的「品管檢查員」,負責檢查印出來的線路有沒有歪掉,幫晶圓廠拉高良率。
Installed Base Management(簡稱 IBM,已安裝設備管理): 售後服務與改裝部門。幫客戶工廠裡既有的舊機器做維修、保養,或是賣軟體與硬體升級包,幫舊機器「催出更高產能」。
通常晶圓廠每買 1 台 EUV,周邊就得搭配 2 到 3 台 DUV 才能組成完整產線。
而且 ArFi 與售後升級服務(IBM)因為技術非常成熟,毛利率極高,往往是幫公司推升獲利的隱形功臣。
上一重點已經提過,舊機台升級業務(IBM)是這一季的業務主力推手。
我們會在下一個重點詳細和大家解釋。
2. 本季設備出貨結構其實出現明顯變化
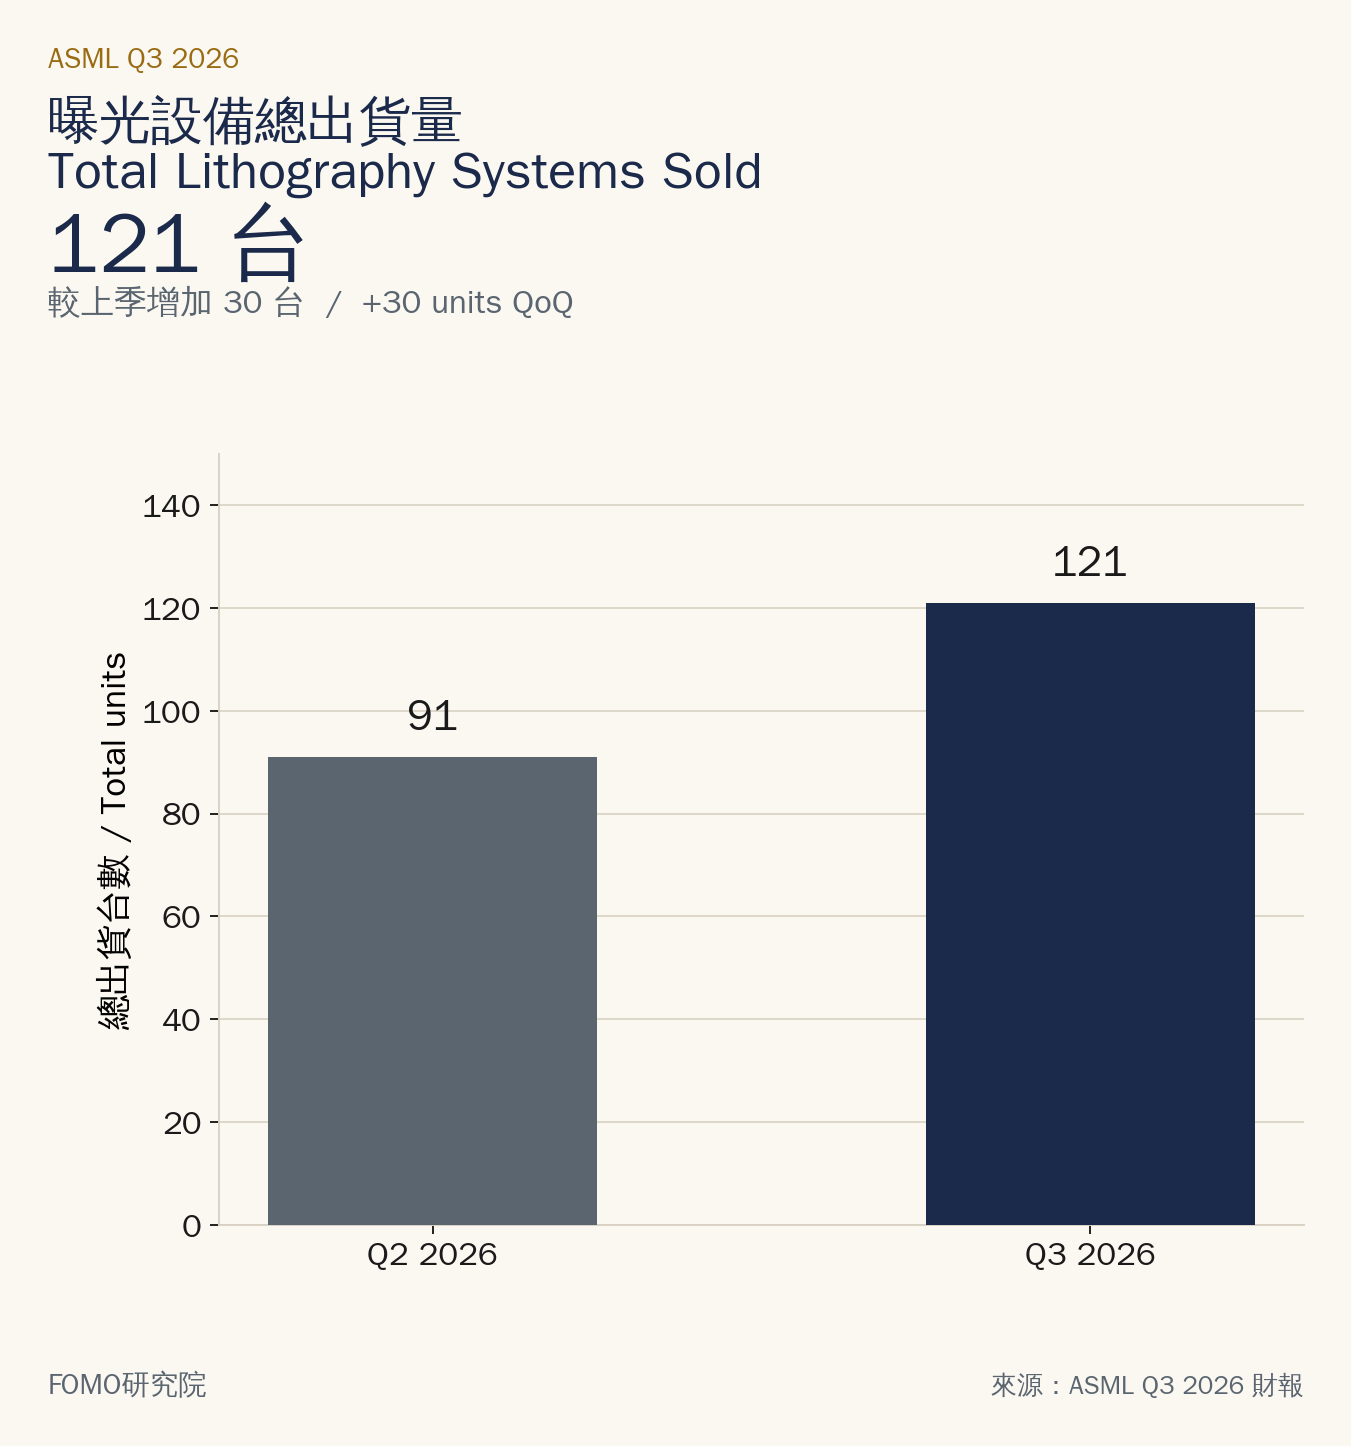
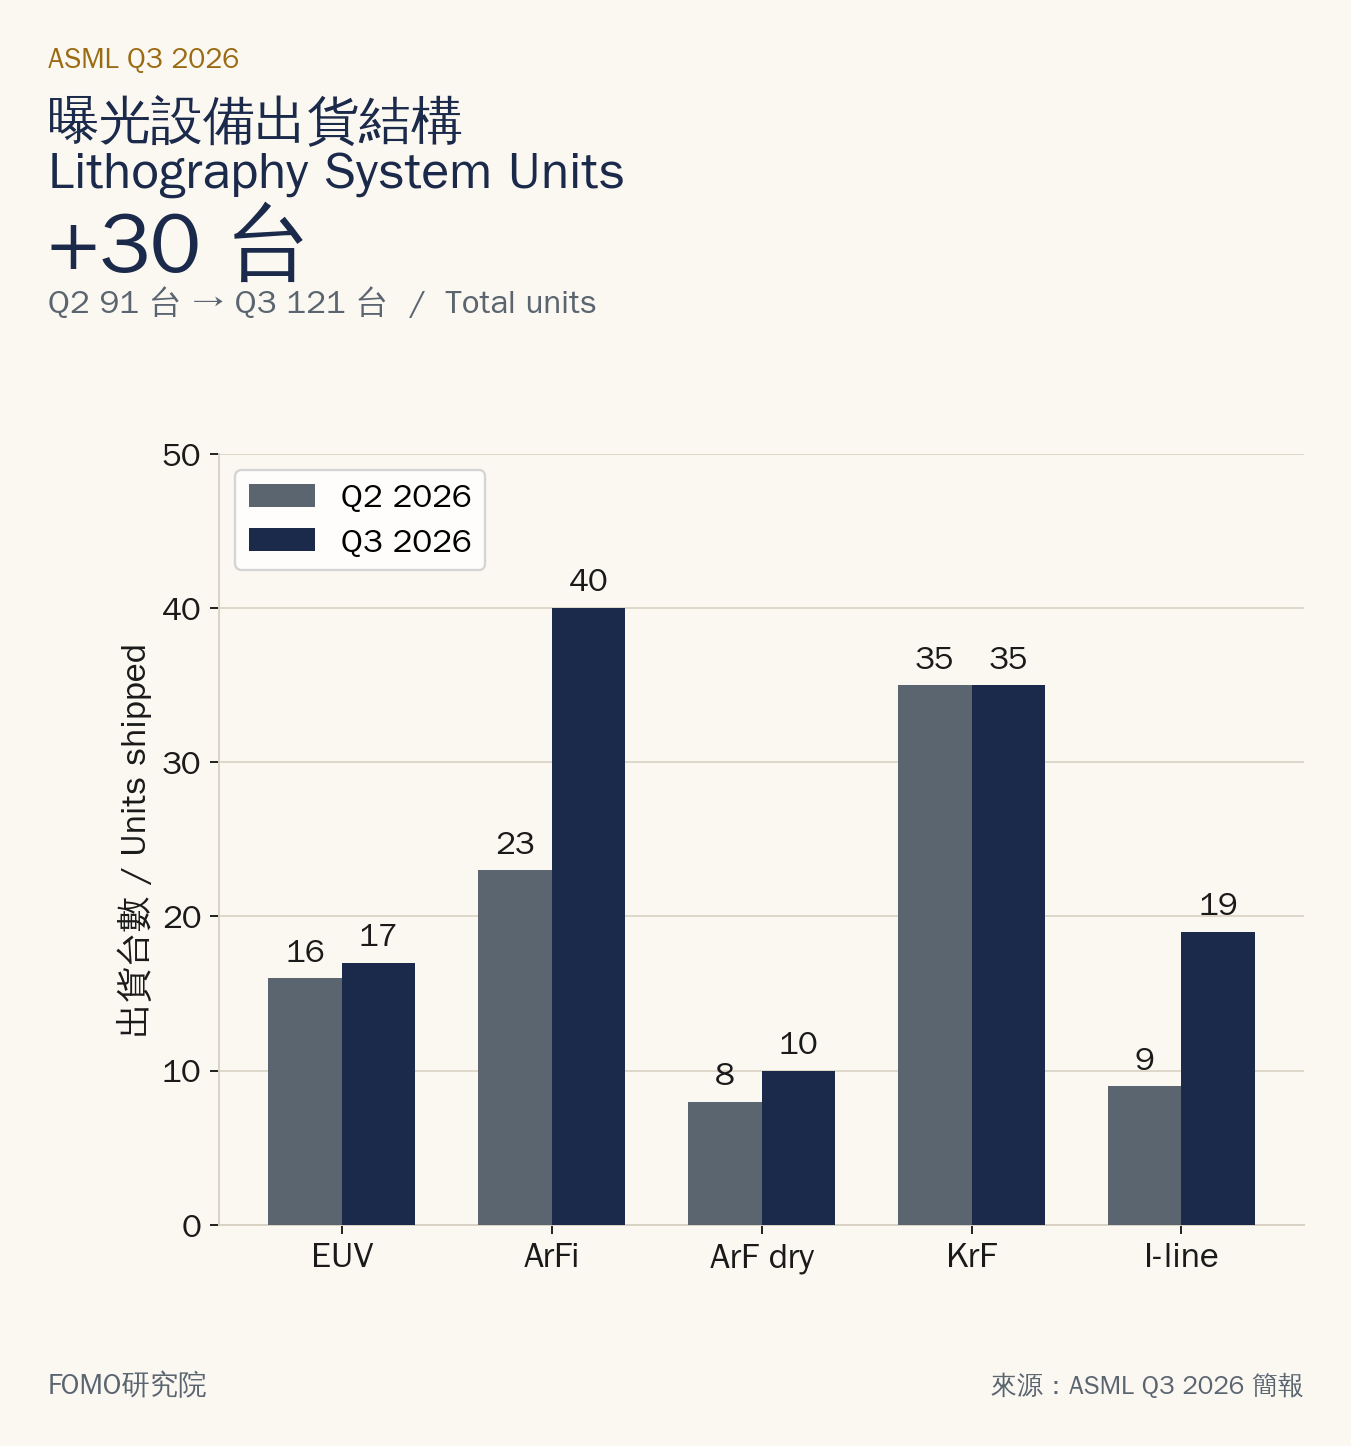
這季 ASML 總共賣出 121 台曝光機,比上一季一口氣多了 30 台。
有趣的是,大家最關注的 EUV 其實只比上季多賣 1 台;真正爆發的是二當家 ArFi,出貨量從 23 台暴增到 40 台。
CEO Fouquet 在法說會上坦言:「去年這個時候,我們原本預計今年 DUV(ArFi)出貨量會明顯減少;但現在需求強勢回歸,預計今年出貨量會跟去年一樣高。」
全年來看,EUV 營收預計成長 >45%(出貨約 65 台),而非 EUV 業務也會成長約 20%。
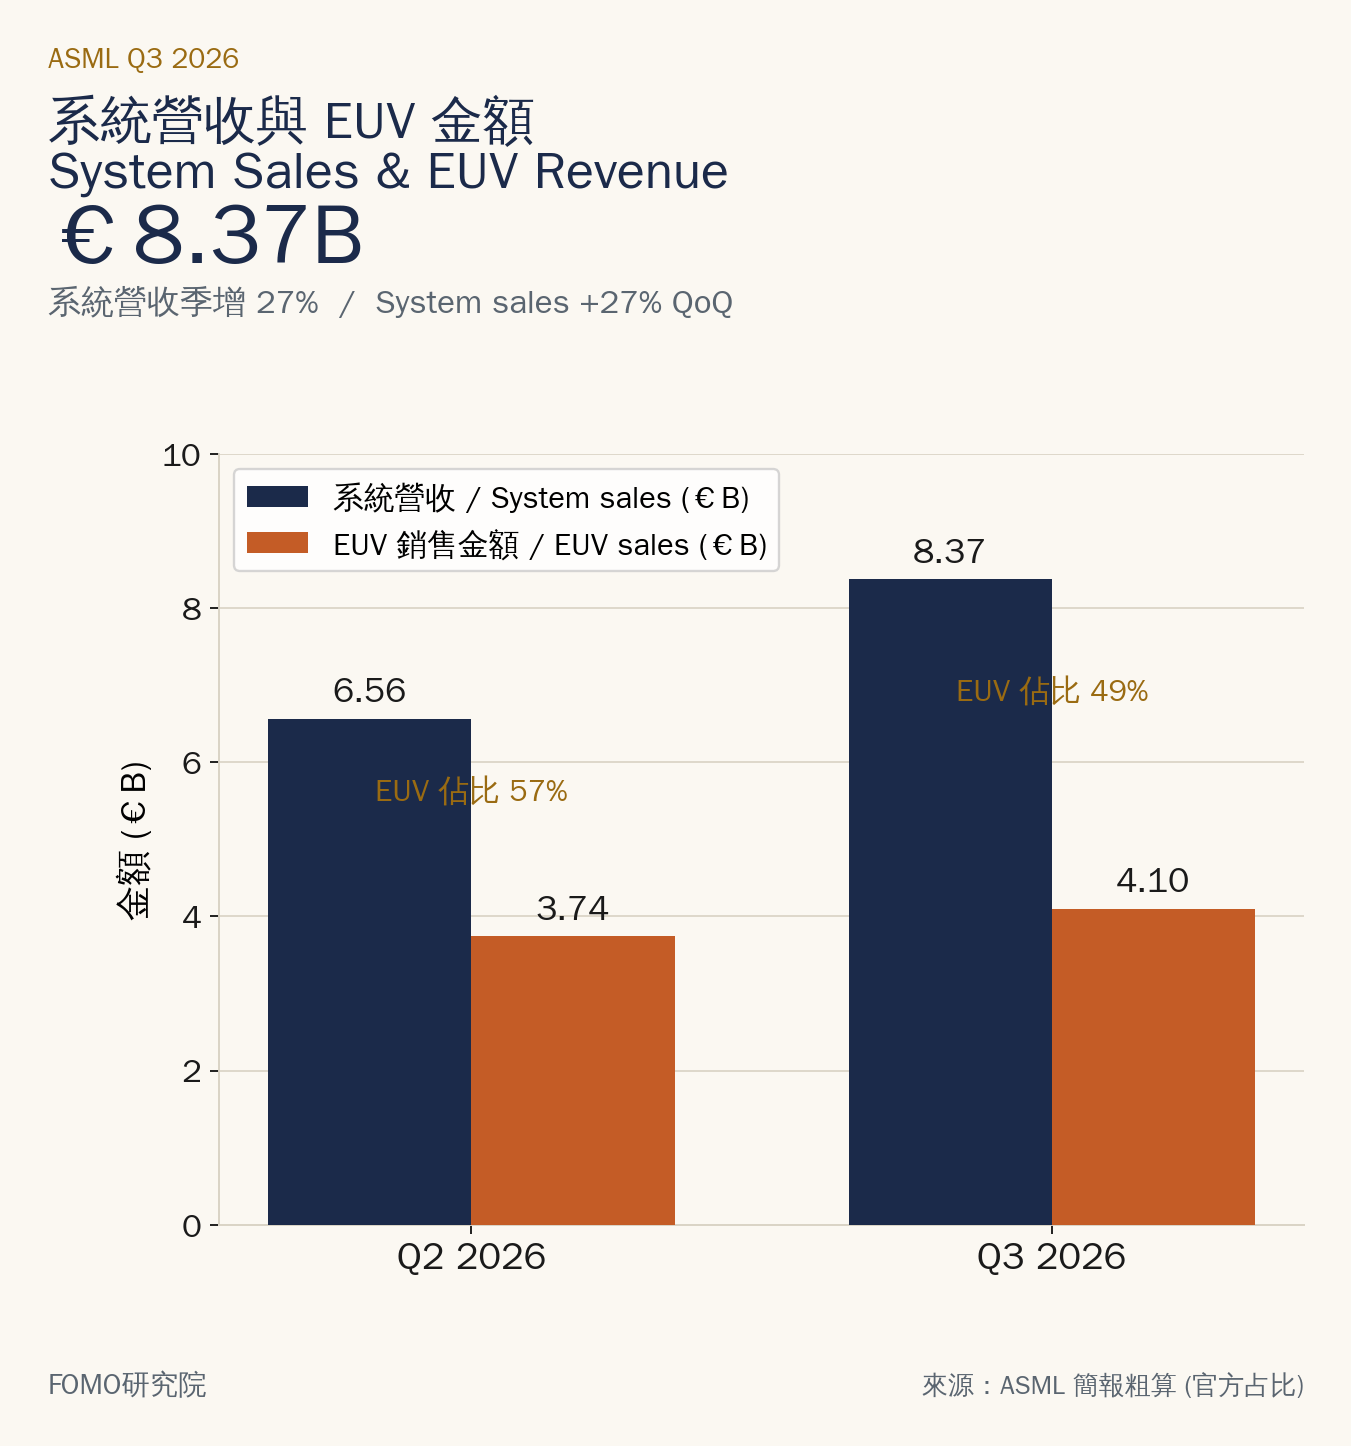
如果你只看簡報上的圓餅圖,會發現 EUV 占系統銷售的金額比例,從 Q2 的 57% 掉到了 Q3 的 49%。
只看表面比例,很容易誤以為 EUV 的需求變弱了。
但只要把分母一起放進來算,真相就完全不同:Q3 整體系統營收從 65.6 億歐元大增到 83.7 億歐元。
用官方占比粗略換算,EUV 的實際銷售金額其實從約 37.4 億歐元成長到了 41.0 億歐元。
EUV 賣的錢依然在成長,單純是因為 ArFi 這季衝得太快,把整個營收大餅做大了。
3. Memory 需求已經比去年全年還強
ASML 會把買設備的客戶分成兩大類:
Logic(邏輯晶片): 像台積電這類晶圓代工廠,幫客戶生產 CPU、GPU 等運算晶片。
Memory(記憶體): 像 SK 海力士、三星、美光,負責製造 DRAM 與 AI 必備的 HBM(高頻寬記憶體)。
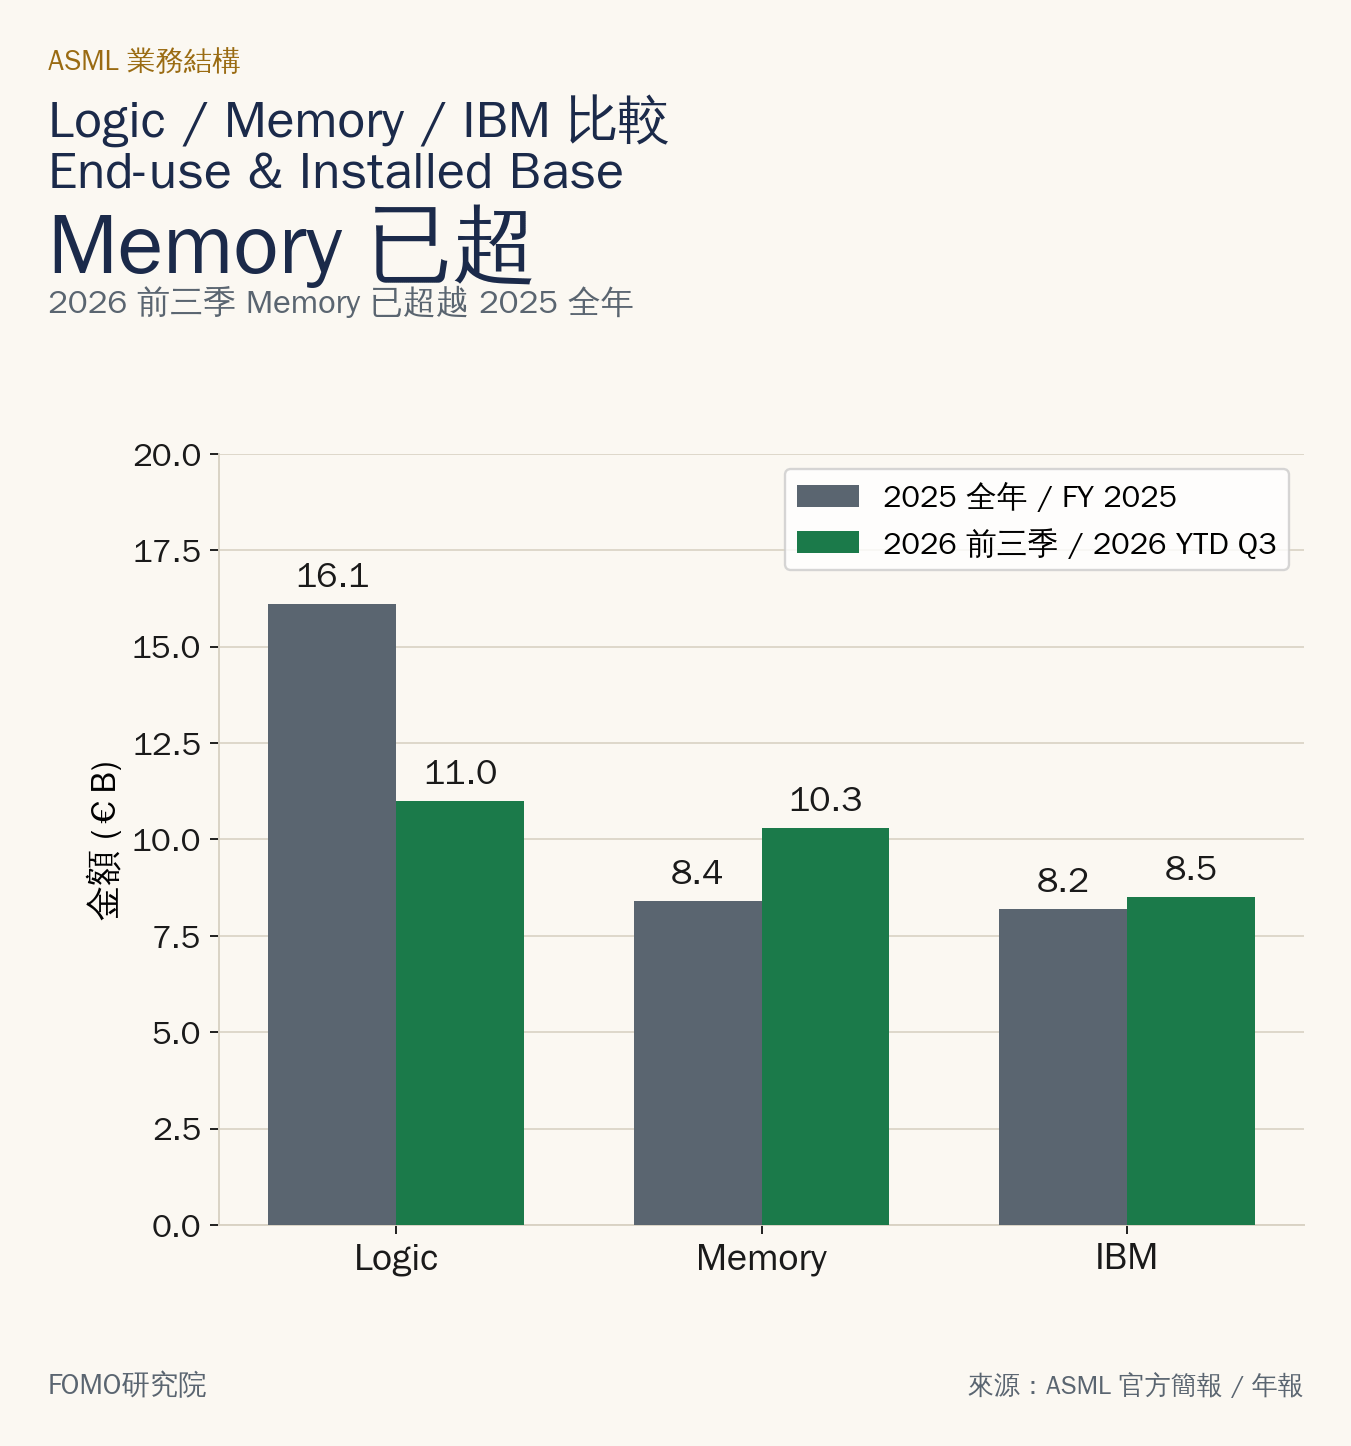
翻開官方簡報會發現一個驚人的現象(注意:圖表是拿 2026 前三季累計跟 2025 全年做對比,不能直接當成年增率來看):
2026 年才剛過完三個季度,Memory 設備的累計銷售額,就已經超越 2025 一整年的總和了,而且代表售後服務與升級的 IBM 業務 也出現一模一樣的狀況。
記憶體占比衝上 46%,是好是壞?
這在現階段反而是 ASML 最大的隱藏利多:
打破單一買家壟斷,拿回「漲價底氣」:
過去在先進邏輯製程上,幾乎只有台積電一個超級大買家,ASML 其實很難大幅漲價。
但現在 SK 海力士、三星、美光 三大記憶體巨頭為了搶奪 HBM 市占率,同時跳進來跟台積電搶訂 EUV 與高階 DUV。
「買家變多、產能不夠分」,正是 ASML 這季能順利與大客戶談妥新機漲價(價值定價)的最大底氣。(繼續挖坑,後面會講到)
HBM 是「吃晶圓怪獸」:
同樣容量的 HBM,晶片面積是一般 DRAM 的 2~3 倍大,加上製程微縮到 1c/1d 奈米需要更多層 EUV 曝光,這種對曝光機的龐大需求是「物理結構改變」帶來的,而非短暫炒作。
唯一要留意的長期指標:
記憶體畢竟仍有景氣循環屬性,當它占了 ASML 近半營收,我們在 2028 年之後確實要更留意記憶體大廠的庫存變化。
不過好消息是,現在的 HBM 多半是配合輝達(Nvidia)等大廠「先簽長約、再擴產」的客製化產品,爆發產能過剩的風險已比過去傳統記憶體時代低上許多。
4. High-NA 已經開始走向量產,但出貨還在初期
聊完主力機種,大家也很關心單價高達 3.5 億歐元以上的新世代霸主:High-NA EUV。
這次法說會上,管理層釋出了幾個令人振奮的里程碑,證明這台「未來機器」已經不再只是實驗室裡的玩具:
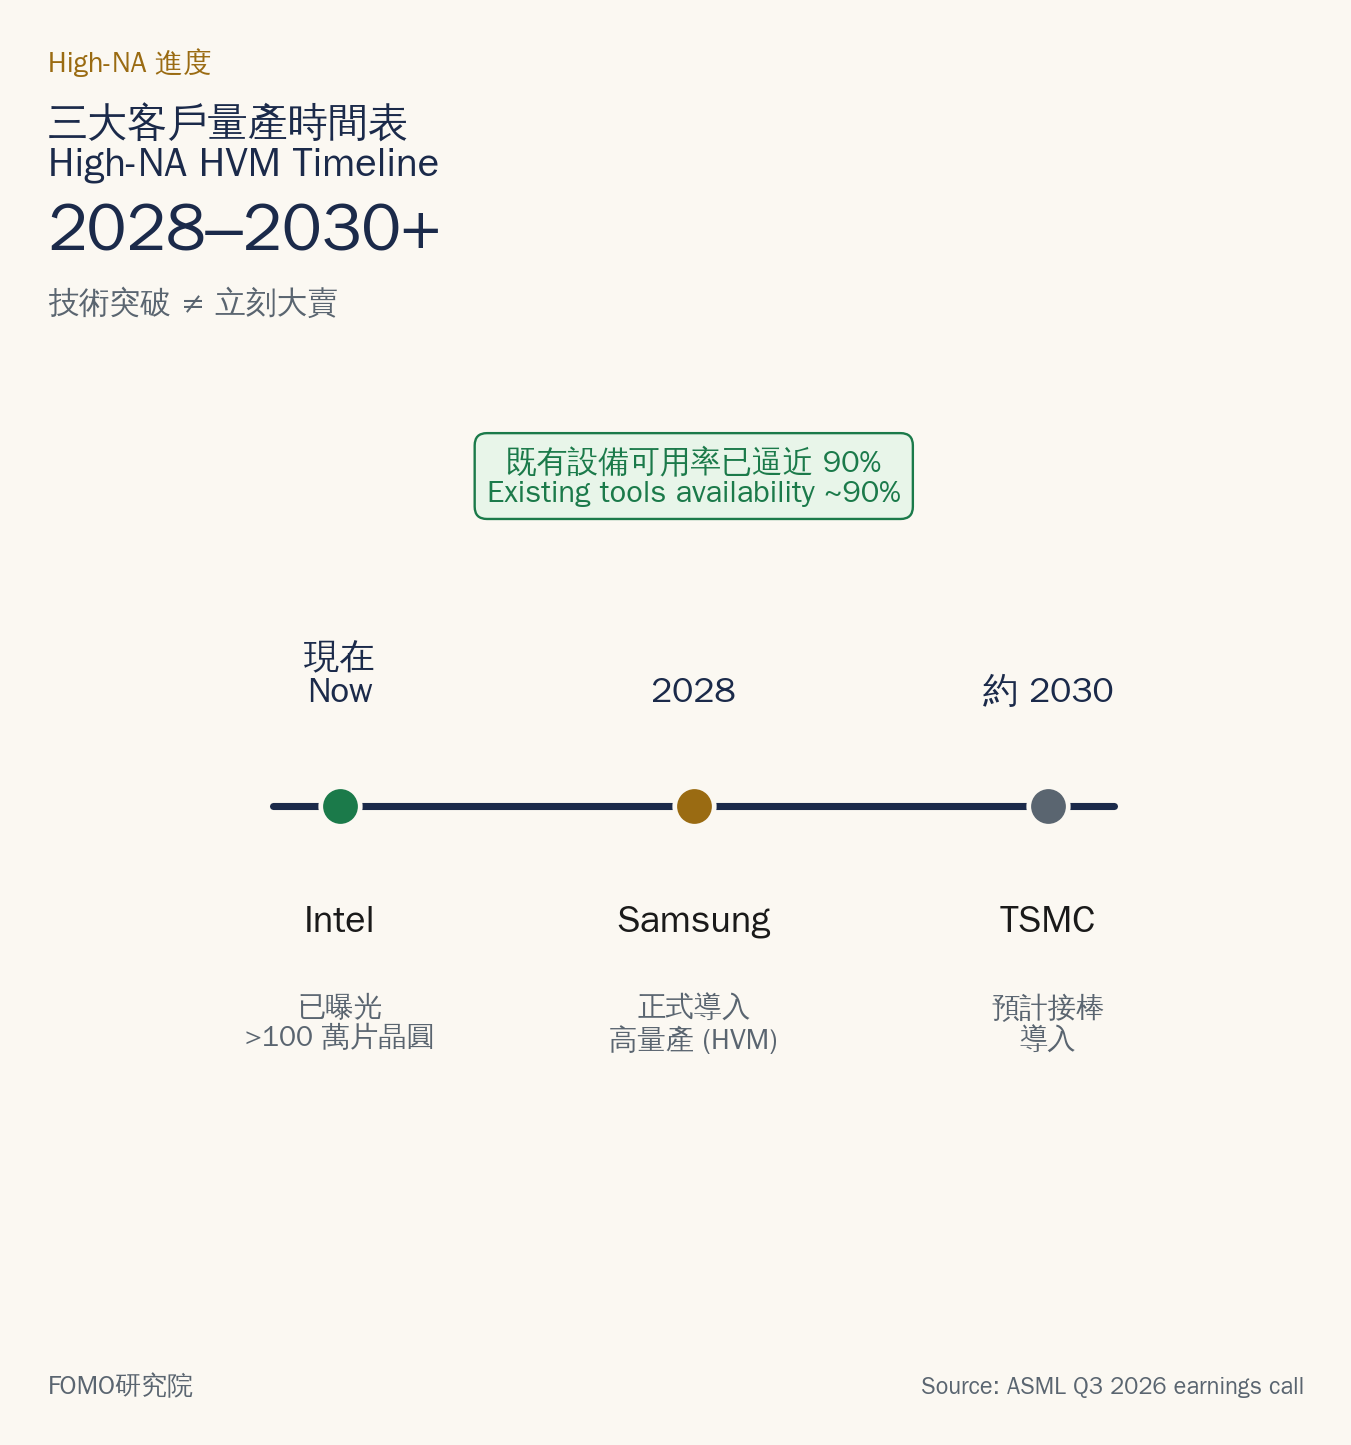
Intel(英特爾): 宣布旗下的 High-NA 設備已經累計曝光超過 100 萬片晶圓,跑出相當扎實的實戰數據。
Samsung(三星): 計畫在 2028 年正式把 High-NA 導入高量產製造(HVM)。
TSMC(台積電): 預計會在 2030 年左右接棒導入。
機台穩定度: 目前客戶廠房裡既有的 High-NA 設備,可用率(Availability)已經逼近 90% 的高水準。
三大巨頭進度明朗,代表 High-NA 馬上就要大賣了嗎?
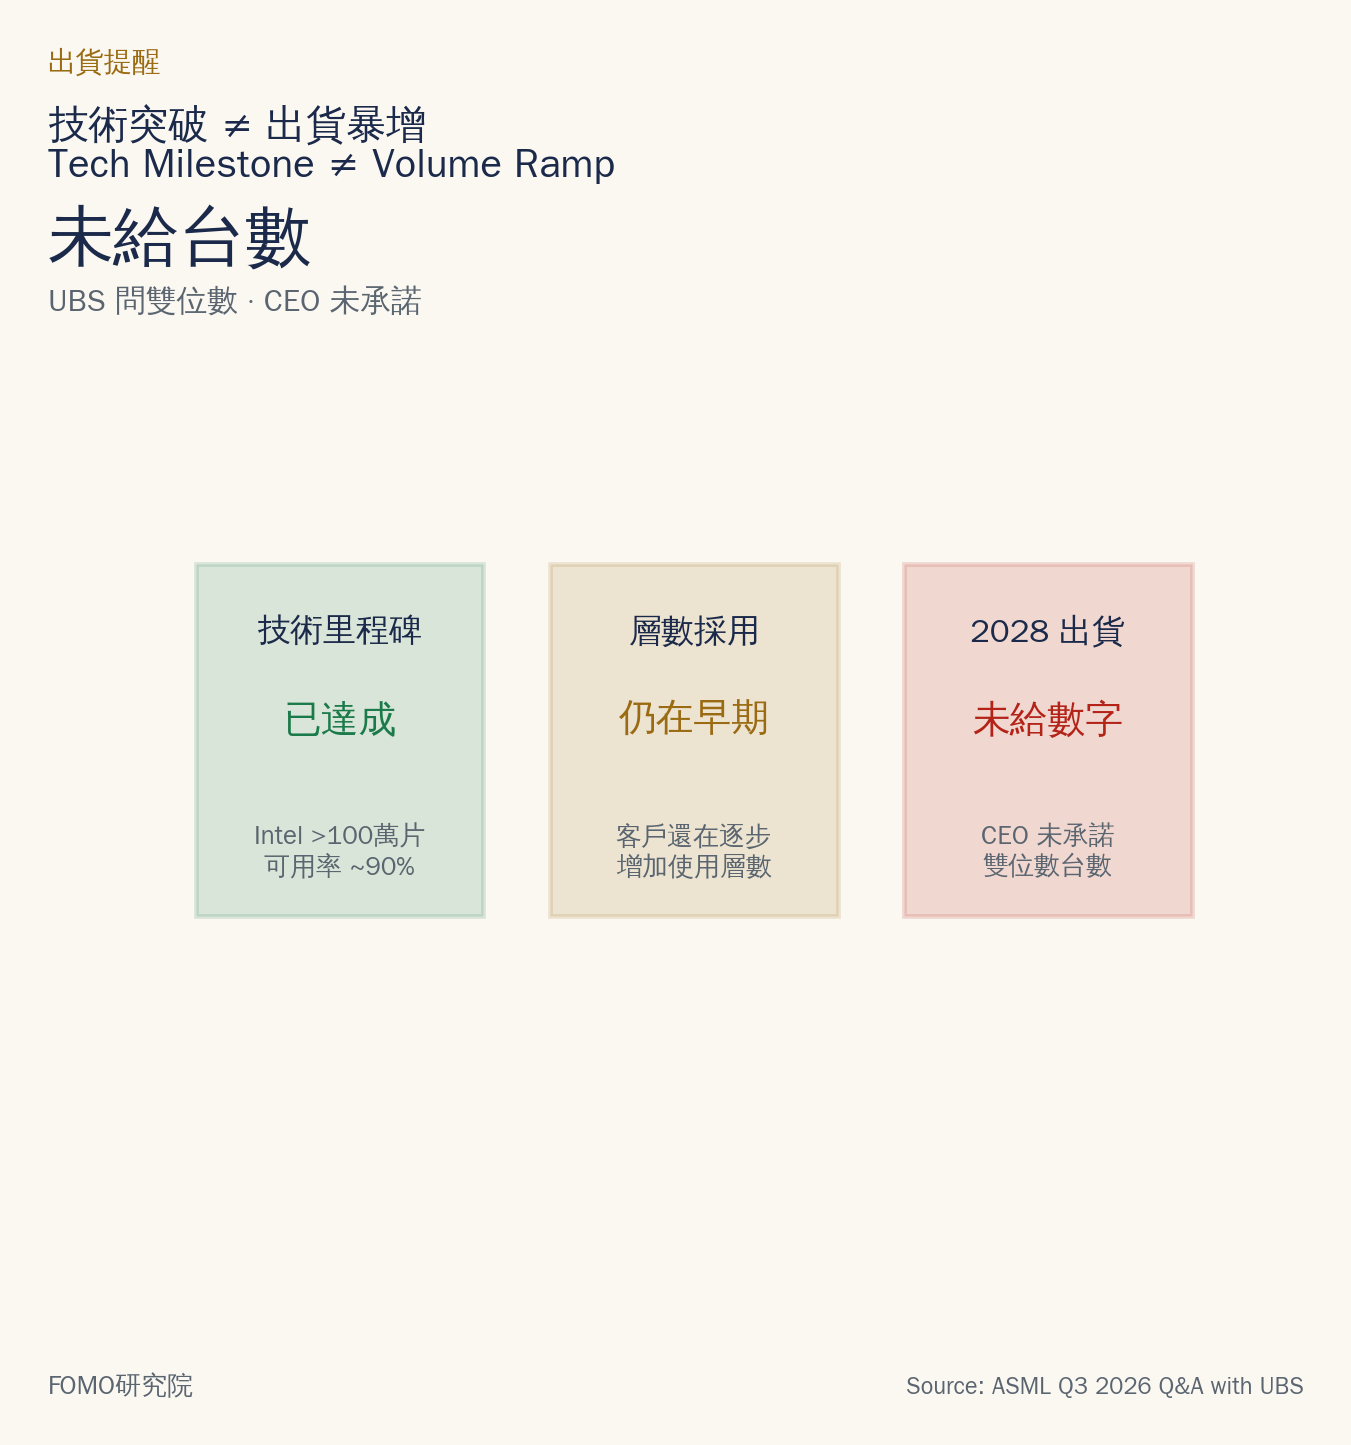
法說會上,瑞銀(UBS)分析師直接追問:「既然三星 2028 年就要量產,我們能不能期待 2028 年 High-NA 出貨量衝上雙位數?」
面對這個問題,CEO Fouquet 並沒有給出具體的台數承諾。
他特別提醒,客戶目前還在逐步拉高量產使用的初期階段,未來到底會把 High-NA 用在幾道製程層(Layers)上,才會決定最終需要買幾台機器。
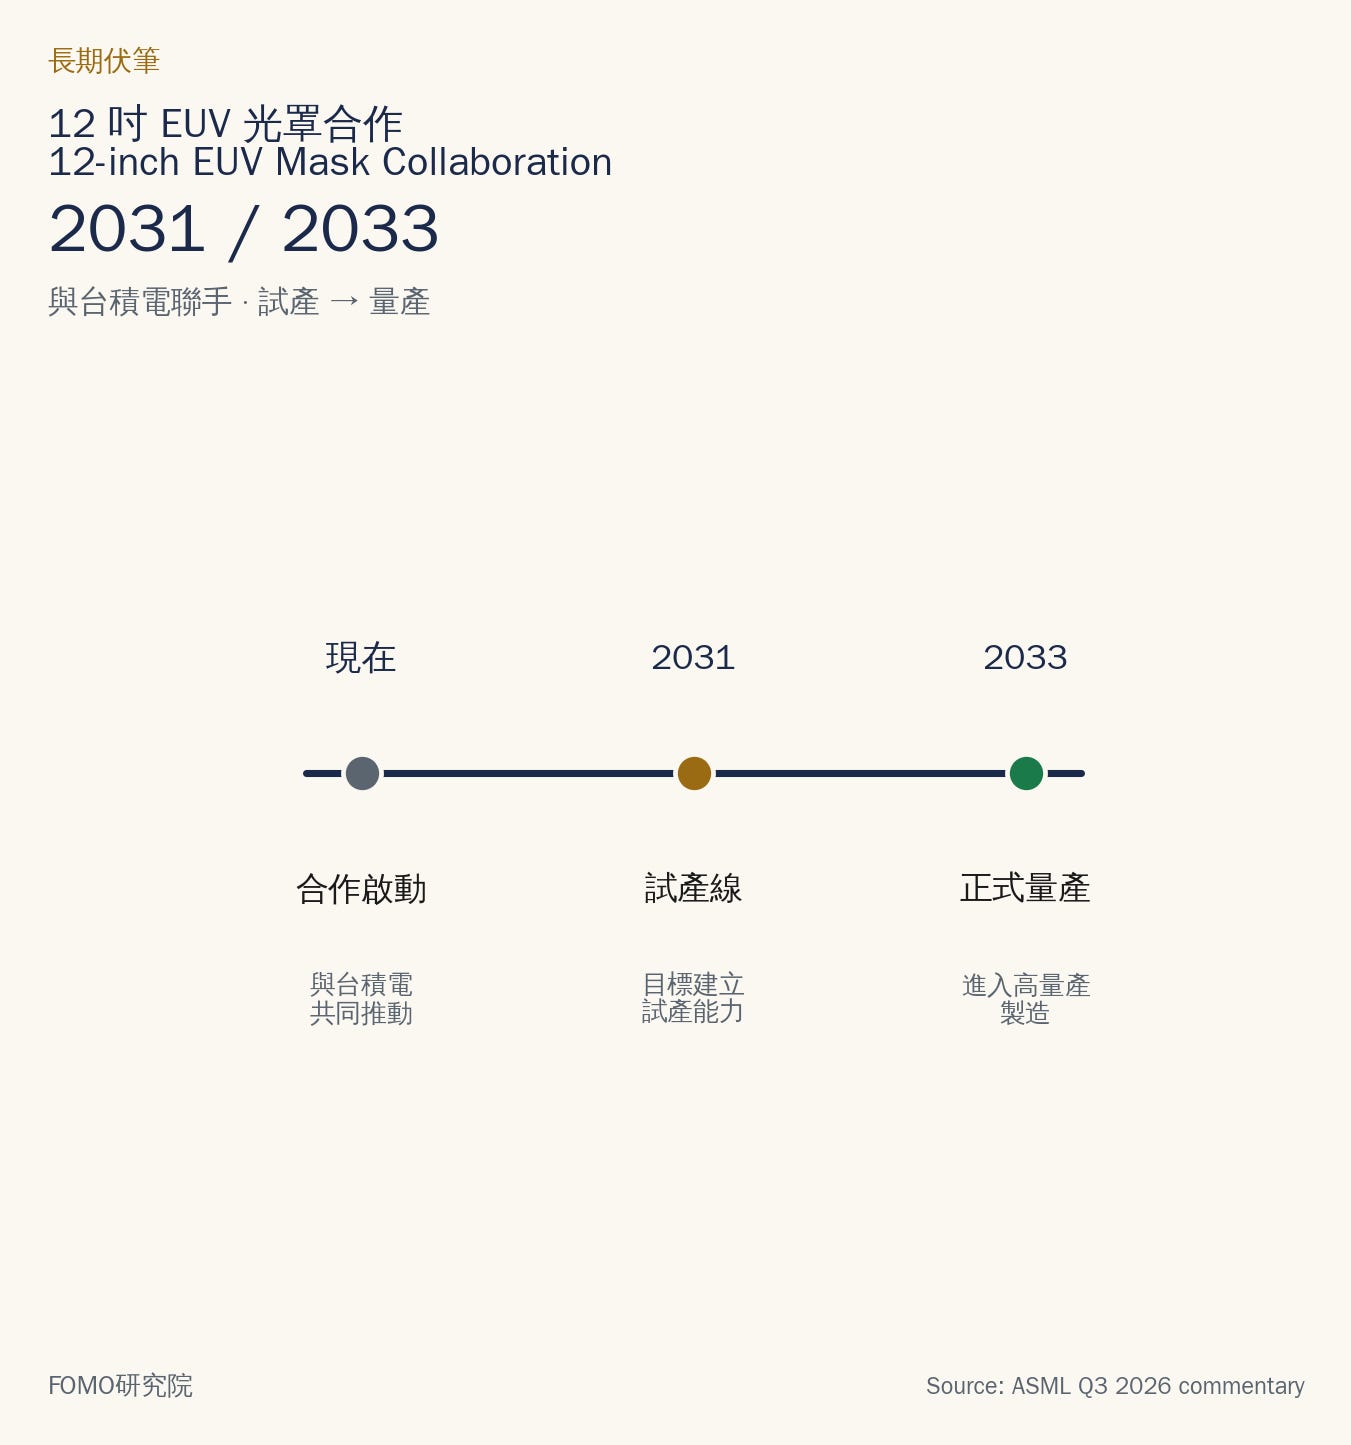
另一個值得留意的長期伏筆,是 ASML 正與台積電聯手推動「12 吋 EUV 光罩」的產業合作,目標在 2031 年建立試產線、2033 年正式進入量產。
過去,市場對ASML其中最大的擔憂是:「High-NA 太貴了,而且因為鏡頭光學設計改變,單次曝光面積減半。要印大顆的 AI 晶片時,必須分成兩半曝光再『拼接(Stitching)』起來,既拖慢速度又怕影響良率,所以台積電才遲遲不買。」
但這次 CEO 透露了一個關鍵細節:是台積電「主動要求」ASML 帶頭組建產業聯盟,共同推動「12 吋大光罩」的規格升級(預計 2031 年建立試產線、2033 年進入量產),而且三星與 Intel 也全數加入。
一旦未來換上 12 吋大光罩,就能直接消滅曝光拼接的限制,讓 High-NA 機台的生產力再暴增 40% 以上(每日處理晶圓數從 3,800 片跳升至 4,700~5,800 片)。
台積電願意帶頭改革光罩生態系,等於向市場宣告:High-NA 已經徹底鎖定在台積電 2030 年後的製程藍圖裡。
High-NA 的技術路線圖走得非常穩,但真正要在財報上看到它帶來大規模的營收變現,時間點還需要拉長到 2028 年至 2030 年之後。
5. YieldStar 550:曝光機加快之後,量測速度會不會跟不上?
還記得我們在第 1 點提到的產線「品管檢查員」(Metrology & Inspection,量測與檢測設備)嗎?
這季 ASML 正式出貨了第一台新世代的 YieldStar 550 量測設備。
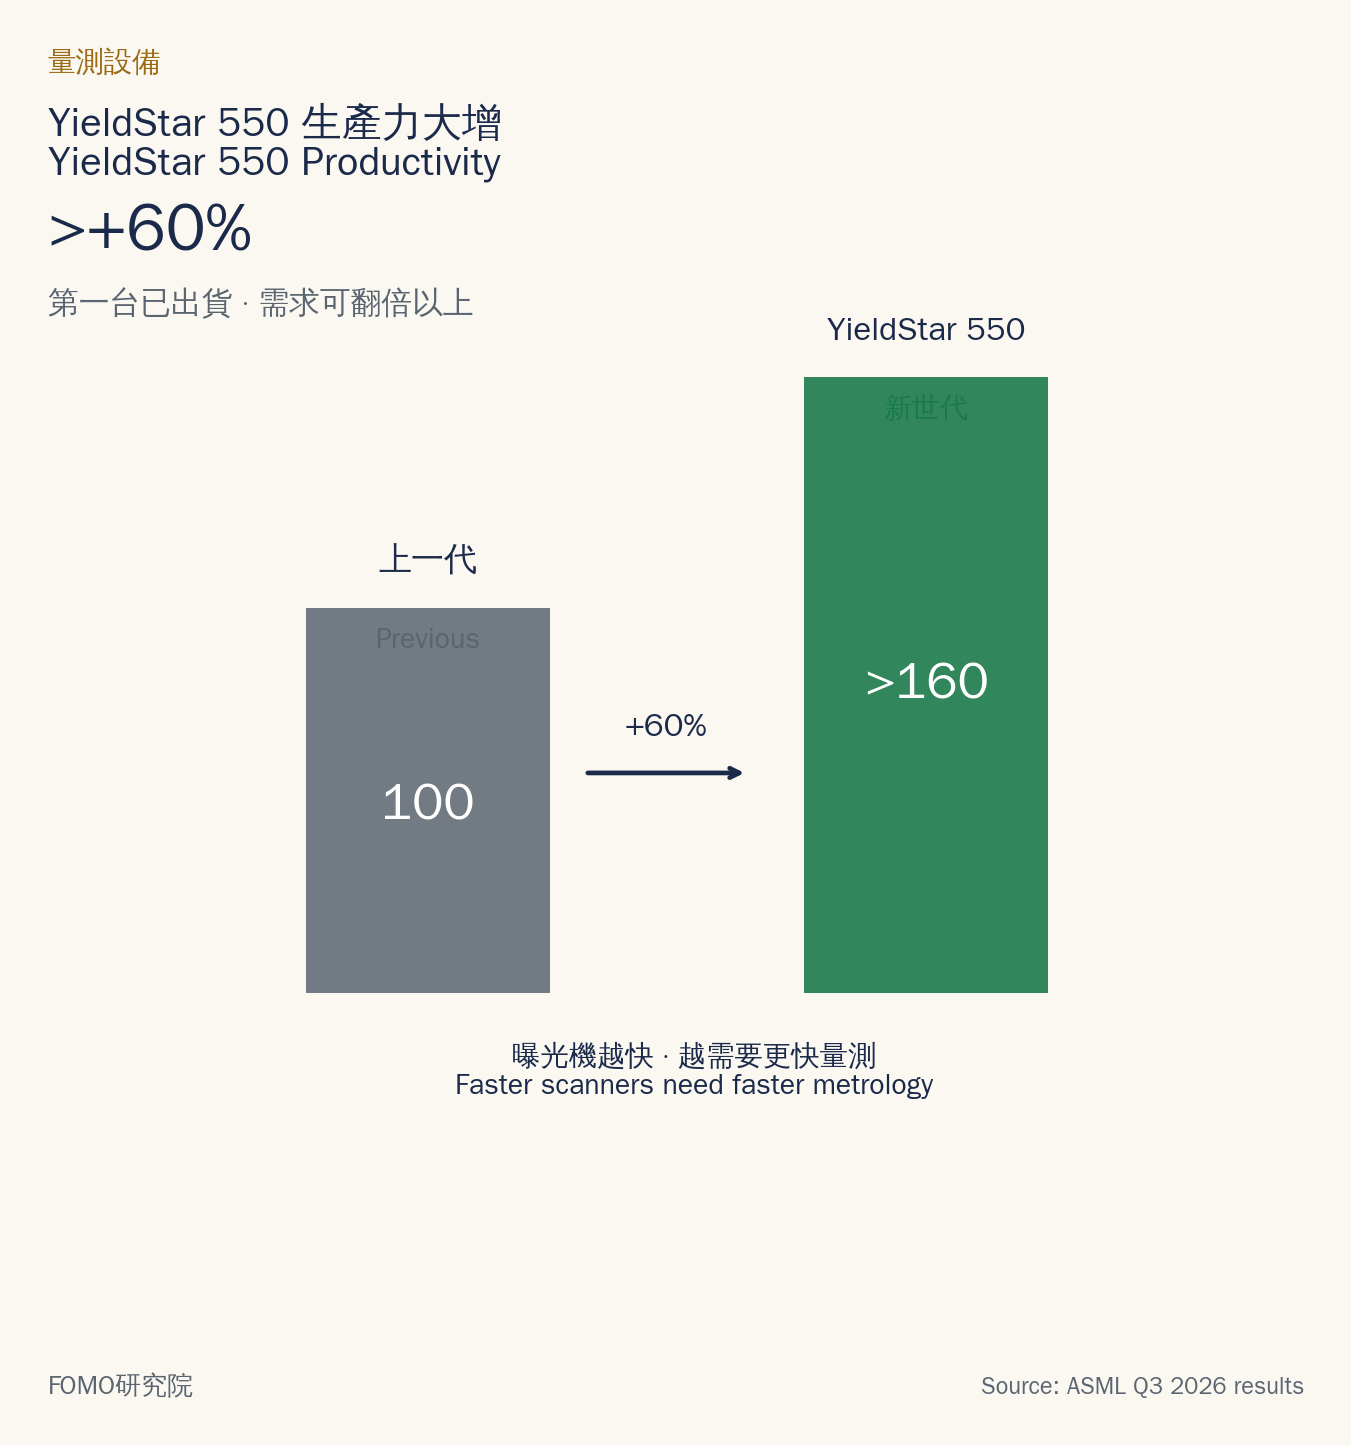
這台專門支援先進邏輯晶片與 DRAM 製程控制的新機器,生產力比上一代暴增超過 60%。
管理層更直接預告,未來幾年客戶對 YieldStar 的需求,相較 2025 年將有「翻倍以上」的成長空間。
為什麼這台「品管機」突然變得這麼重要?
你可以想像一座印刷工廠:當你買了最新型的曝光機,每小時能印出來的晶圓增加了 30%,但如果後面的品管人員還是只能用原本的速度慢慢檢查,整座工廠的實際出貨速度根本快不起來。
半導體製造也是一樣的道理。當晶圓廠砸大錢升級 EUV 與高階 DUV 來催出更高產能,每一層線路有沒有精準對位、製程偏差有沒有控制在容許範圍內,全靠量測設備把關。
更有趣的是,CEO Fouquet 坦言,把 YieldStar 550 的速度拉高 60%,不只是為了幫客戶解決產線瓶頸,更是為了解決「ASML 自己的工廠瓶頸」。
因為客戶需求太猛,ASML 自己的無塵室產能也快不夠用了,如果不能讓一台量測機抵過去 1.6 台用,ASML 光是組裝量測機就會卡死自己。
不過現階段,量測與檢測業務約占 ASML 系統營收的 3%(Q3 約 2.5 億歐元),公司也尚未單獨揭露這台新機器的售價(ASP)與獨立毛利率。
因此,我們可以先把它視為順勢帶動周邊檢測設備的銷售,把客戶綁得更緊的產品,但還不必急著當成已經確立的大型獲利主引擎。
重點三|不斷升級舊機器,ASML 找到了另一個高毛利引擎?
舖排了兩個章節,我們正式來討論 Installed Base Management。
IBM簡單來說,這就是 ASML 的「售後服務部」。專門幫客戶廠房裡已經在運轉的舊曝光機,提供日常保養維修,以及軟硬體的「性能升級改裝」。