

大家好,我是KP,歡迎來到第66期的《週末思考筆記》。
呼,瘋狂的一週,發生的事真的太多。
科技巨頭的財報接踵而來、聯準會的FOMC 會議(雖然這次好像完全被大家忽略了)、Marvell傳出收購Lumentum,Binance被入侵,還有Anthropic 正式遞交了S-1 招股書。
老實說,如果這些財報分散在不同星期,我每一家都想拿出來深入拆解。
我實在不太理解,為什麼這些科技巨頭總喜歡擠在同一個星期公布數據(好啦,其實我理解背後的運作,純粹是發個牢騷)。
計劃永遠趕不上變化,但我還是瘋狂了一把
我原本的如意算盤非常簡單:只要沒出什麼大亂子,就把三大雲端巨頭加上Intel 放在一起,每家簡單寫寫、交代一下重點就好。
結果計畫永遠趕不上變化。
先是Google 財報投下震撼彈,逼得我不得不放棄Google 和微軟合寫的打算,把所有精力都灌注在拆解Google 上。
好不容易熬過半天,Intel又接著爆雷,這簡直是不給人喘息的空間,我只好把Amazon 的分析先擱在一邊,轉頭去應付Intel。
老實說,我發現自己真的有點瘋狂。
在做完研究後,我還是忍不住熬夜,把 Microsoft 和 Amazon 的財報分析也全部趕工寫完了。
是的,我真的把四大巨頭的財報全部啃了下來,連我自己都覺得自己瘋了。
讓腦袋健身的深度分析
連續熬夜寫完這兩篇分析後,雖然腦袋幾乎被榨乾,但我自己對這兩篇文章的品質非常滿意。
要把複雜的財務數字寫得通俗易懂,同時又不流於最表面的流水帳,真的很考驗功力。我相信這次的分析絕對是頂級的。
當然,想要看懂這些不流於表面的內容,讀者也需要花費一點腦力。
但我深信,只要你願意花上半小時、一小時認真思考,你對這兩家公司、對財報背後的商業邏輯,絕對會有完全不同的認知。
這就像去健身房一樣,你必須讓大腦經歷適度的重訓,投資的思考肌肉才會變得更強壯。
關於寫作節奏,與這期週末筆記的特別主題
不過,我沒有把 Microsoft 和 Amazon 的財報分析通過 Email 發送給大家。
因為我真的不想用排山倒海的郵件去轟炸大家的收件箱,這些內容我會直接貼在下方,大家可以自行上去閱讀。


在這裡我也想給大家一個溫馨提示:
你不需要把每一篇分析都讀完,請直接挑選你最感興趣、最想了解的公司去閱讀就好,不要有任何的壓力。
但我還是想說,這些分析的內容,真的非常值得,絕對不會讓你失望。
當然,事先說明,這絕對不是常態,大家千萬不要期待我以後每次都能維持這種超人般的產出速度。
我們的主節奏依然不變:維持每週一篇收費長文、一篇週末思考筆記。
這次拼了命地高頻輸出,其實帶有一點我的小私心,我希望之後在市場相對平淡的星期,我能給自己放個小假。
(目前只是想想,哈哈,畢竟無間斷寫了一年多,偶爾真的會感到心累)
不過,週末筆記是不能省的。這是我和所有讀者(包括免費讀者)交流、分享想法的專屬空間。
既然這週的重頭戲之一是Anthropic 遞交了S-1 招股書,我決定這期的週末筆記不分散寫多個小主題了,我們今天就專注做好一件事:長文深拆Anthropic的S-1。
這類型的深度分析放在收費區完全合理,但這週我想當作一份禮物,直接在這裡和大家免費分享。
讓我們開始吧。
Anthropic 財報解碼:85% 毛利、千億現金與 900% 留存率背後的四個真相
Anthropic 2026 年上半年營收 162.8 億美元,銷貨成本僅 23.8 億美元,換算下來毛利率高達 85.4%。
帳上躺著 1,317 億美元現金,第二季首次錄得 9.74 億美元的營業利潤,淨收入留存率(NRR)高達約 900%。
85.4%。這個數字放在任何一家 SaaS 公司身上,都是頂級水準。
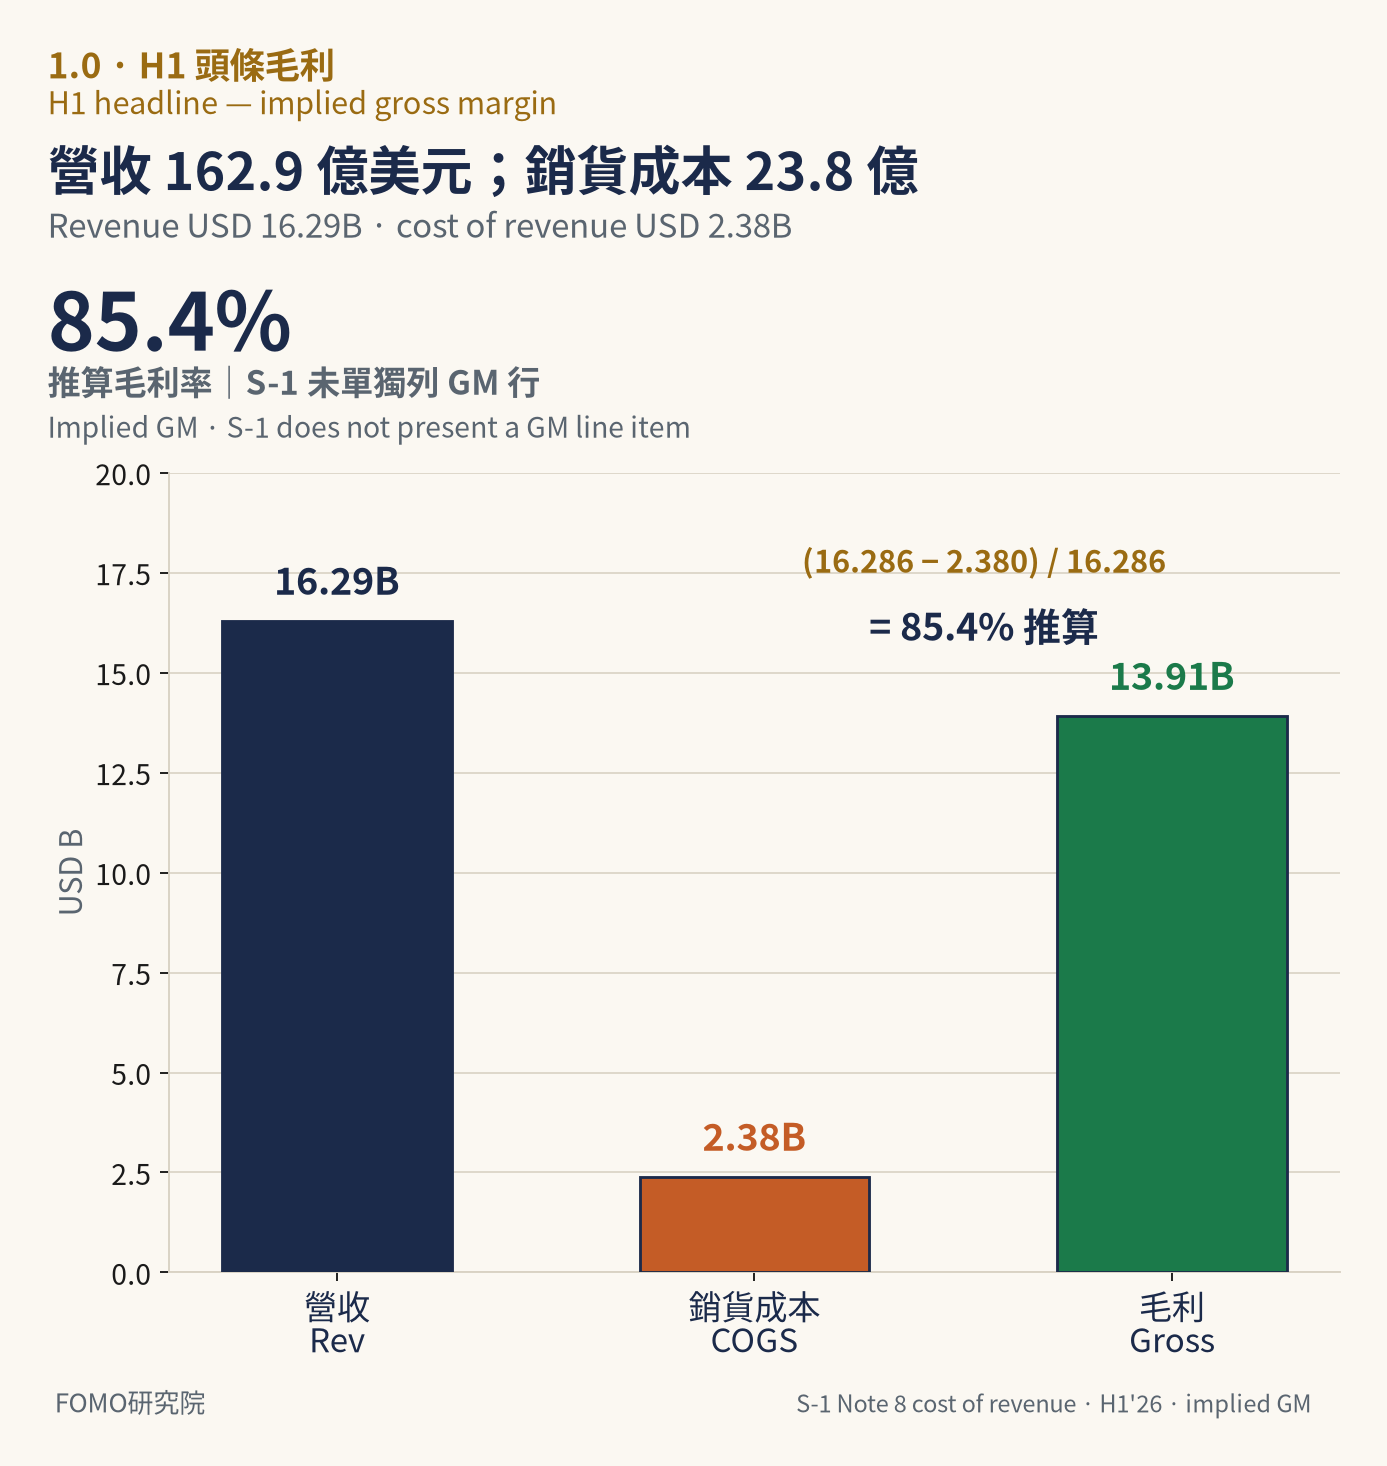
看到這裡,你可能會覺得:大模型是一個很好的生意,推論成本超級低。
但是,這個 85% 雖然沒有造假,但它根本不是一個適合拿來衡量 Anthropic 的指標。把傳統軟體業的尺套在前沿 AI 身上,你會被會計準則騙得很慘。
要真正看懂這份財報,我們必須把功能別費用一層一層攤開,把現金流和承諾拆清楚,把「調整後」和「GAAP」分開看,把留存率背後的收入品質攤在陽光下。
以下是四個重點。
重點一:85% 毛利率的幻象,與被「雲端巨頭」綁架的通路稅
1.1 為什麼毛利率這把尺不適用?
毛利率這把尺,是為一種特定的商業模式設計的:你賣一個產品,生產這個產品有明確的成本,兩者之間的差就是毛利。
在傳統軟體業,這把尺很好用。微軟賣一套 Windows,生產成本幾乎是零,毛利率 90% 以上,而且這個數字非常穩定,因為產品寫好之後,不需要每年重新寫一遍。
但前沿 AI 的商業模式跟這個完全不同。
打個比方。你開了一家餐廳,食材成本很低,每賣出一桌菜,食材只佔售價的 15%。你拿毛利率這把尺一量,85%,太棒了。
但你這家餐廳有一個特殊的規則:每隔六個月,你必須把整本菜單全部換掉,重新研發一整套新菜。如果你不換,客人就不來了。
這筆「重新研發菜單」的費用,在會計上被記成了「研發費用」,不會出現在你的食材成本裡。所以你的毛利率很高。
但你心裡清楚,那筆研發費,其實就是你維持這家餐廳能繼續開門的「生產成本」。
Anthropic 的情況幾乎一模一樣。
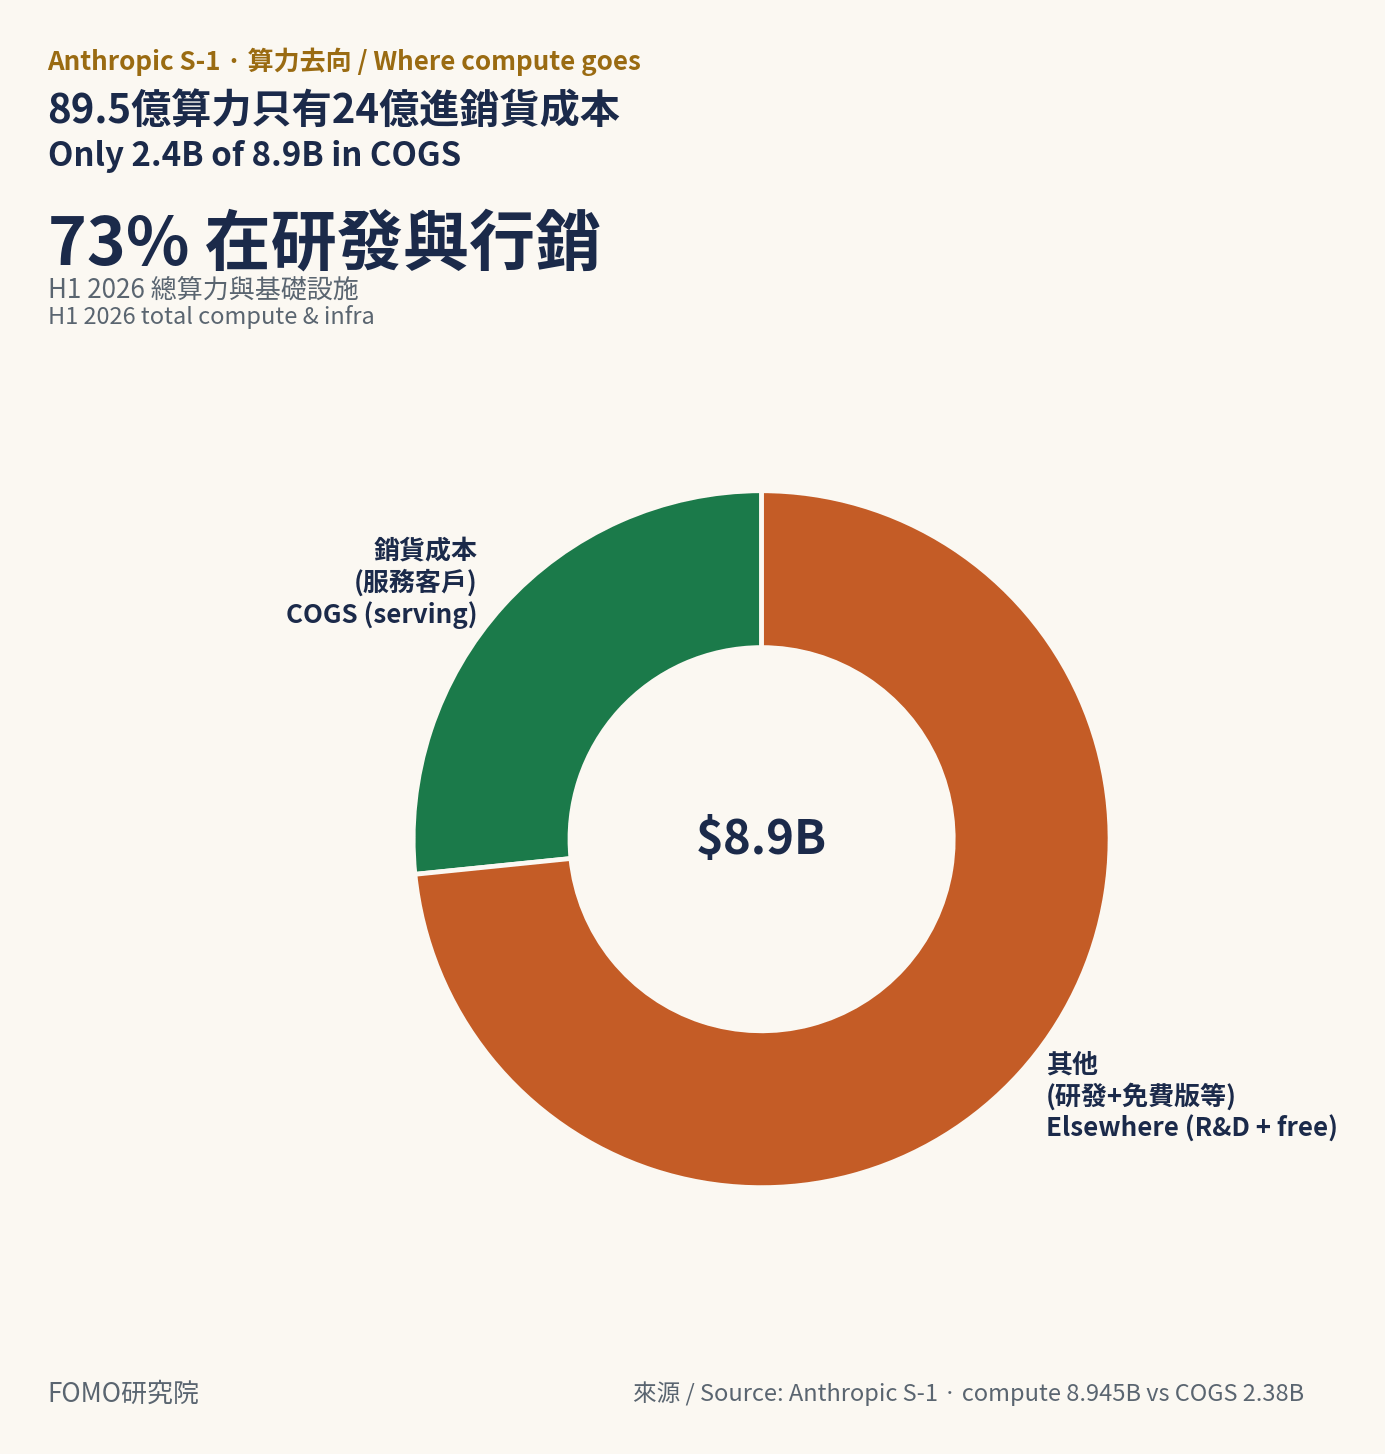
上半年,Anthropic 總共花了 89.5 億美元在算力和基礎設施上。但只有大約 24 億被列在「銷貨成本」裡。毛利率只量了這 24 億。
那剩下的 65 億去哪了?
大部分進了「研發費用」,用於訓練基礎模型和內部測試。一小部分進了「銷售與行銷」,用於免費版 Claude 的推論成本。
在會計準則上,這完全合規。但對投資人來說,拿 85% 這個數字去跟傳統 SaaS 公司比,就像拿餐廳的食材毛利率去跟一家不需要換菜單的餐廳比。
尺是一樣的,但量的東西完全不同。
1.2 三層帳攤開:每 100 美元到底被拿走了多少
如果毛利率這把尺不適用,那我們應該看什麼?
答案是:把功能別費用一層一層攤開,看每 100 美元從進來到最終,到底被拿走了多少。
第一層,扣除服務付費客戶的推論和伺服器成本後,剩下 85.4 美元。這代表「推理」這件事本身的單位經濟學確實很好。
第二層,再扣除完整的銷售與行銷費用後,剩下 62 美元。這代表產品分銷有其結構性成本。
第三層,最後扣掉研發和管理費用後,虧損 4.3 美元。
85.4 → 62 → 負 4.3。
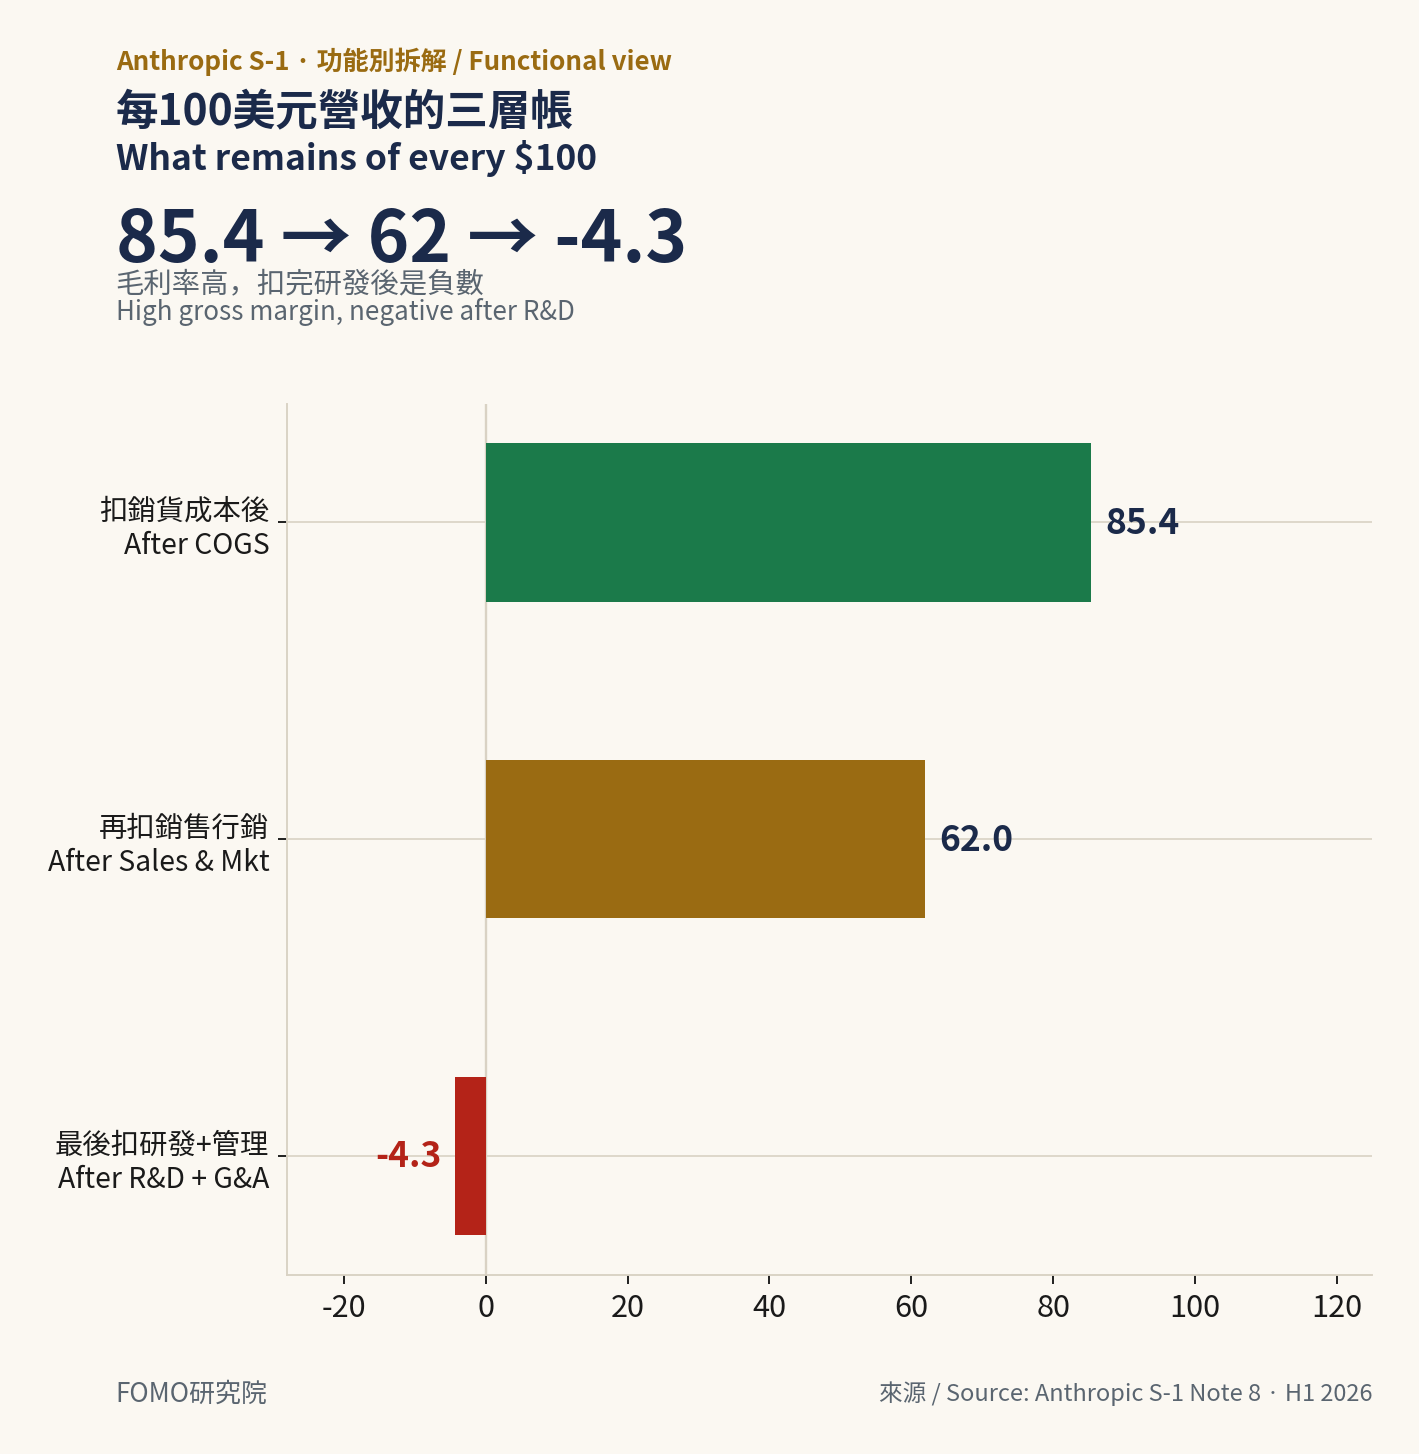
每 100 美元進來,最終留下來的是負數。
這三層數字,揭示了前沿 AI 產業最殘酷的一個真相:在模型半衰期只有幾個月的產業裡,「維持競爭力」這件事,從來就沒有「選擇」這個選項。它就是成本。
在傳統軟體業,研發費用是「選擇性」的。微軟今年如果不研發新的 Windows,現有的 Windows 依然可以賣得很好,毛利率不會往下掉。研發是為了未來的成長。
但在前沿 AI 領域,如果你停止訓練下一代模型,你手上的現有模型在六到十二個月內就會變成沒人要付費的東西。
換句話說,那些躺在研發費用裡、高達 97.4 億美元的訓練成本,本質上根本不是什麼「選擇性的成長投資」。它就是為了讓現有產品還能繼續賣錢,不得不持續支付的「實質生產成本」。
只不過,會計規則將這個數字放到了另外的位置上。
所以,判斷一家前沿 AI 公司的長期獲利能力,你不能只看毛利率。你必須看完整的功能別拆解,看三層全部扣完之後,還剩多少。
1.3 成也巨頭,分也巨頭:通路稅的雙面刃
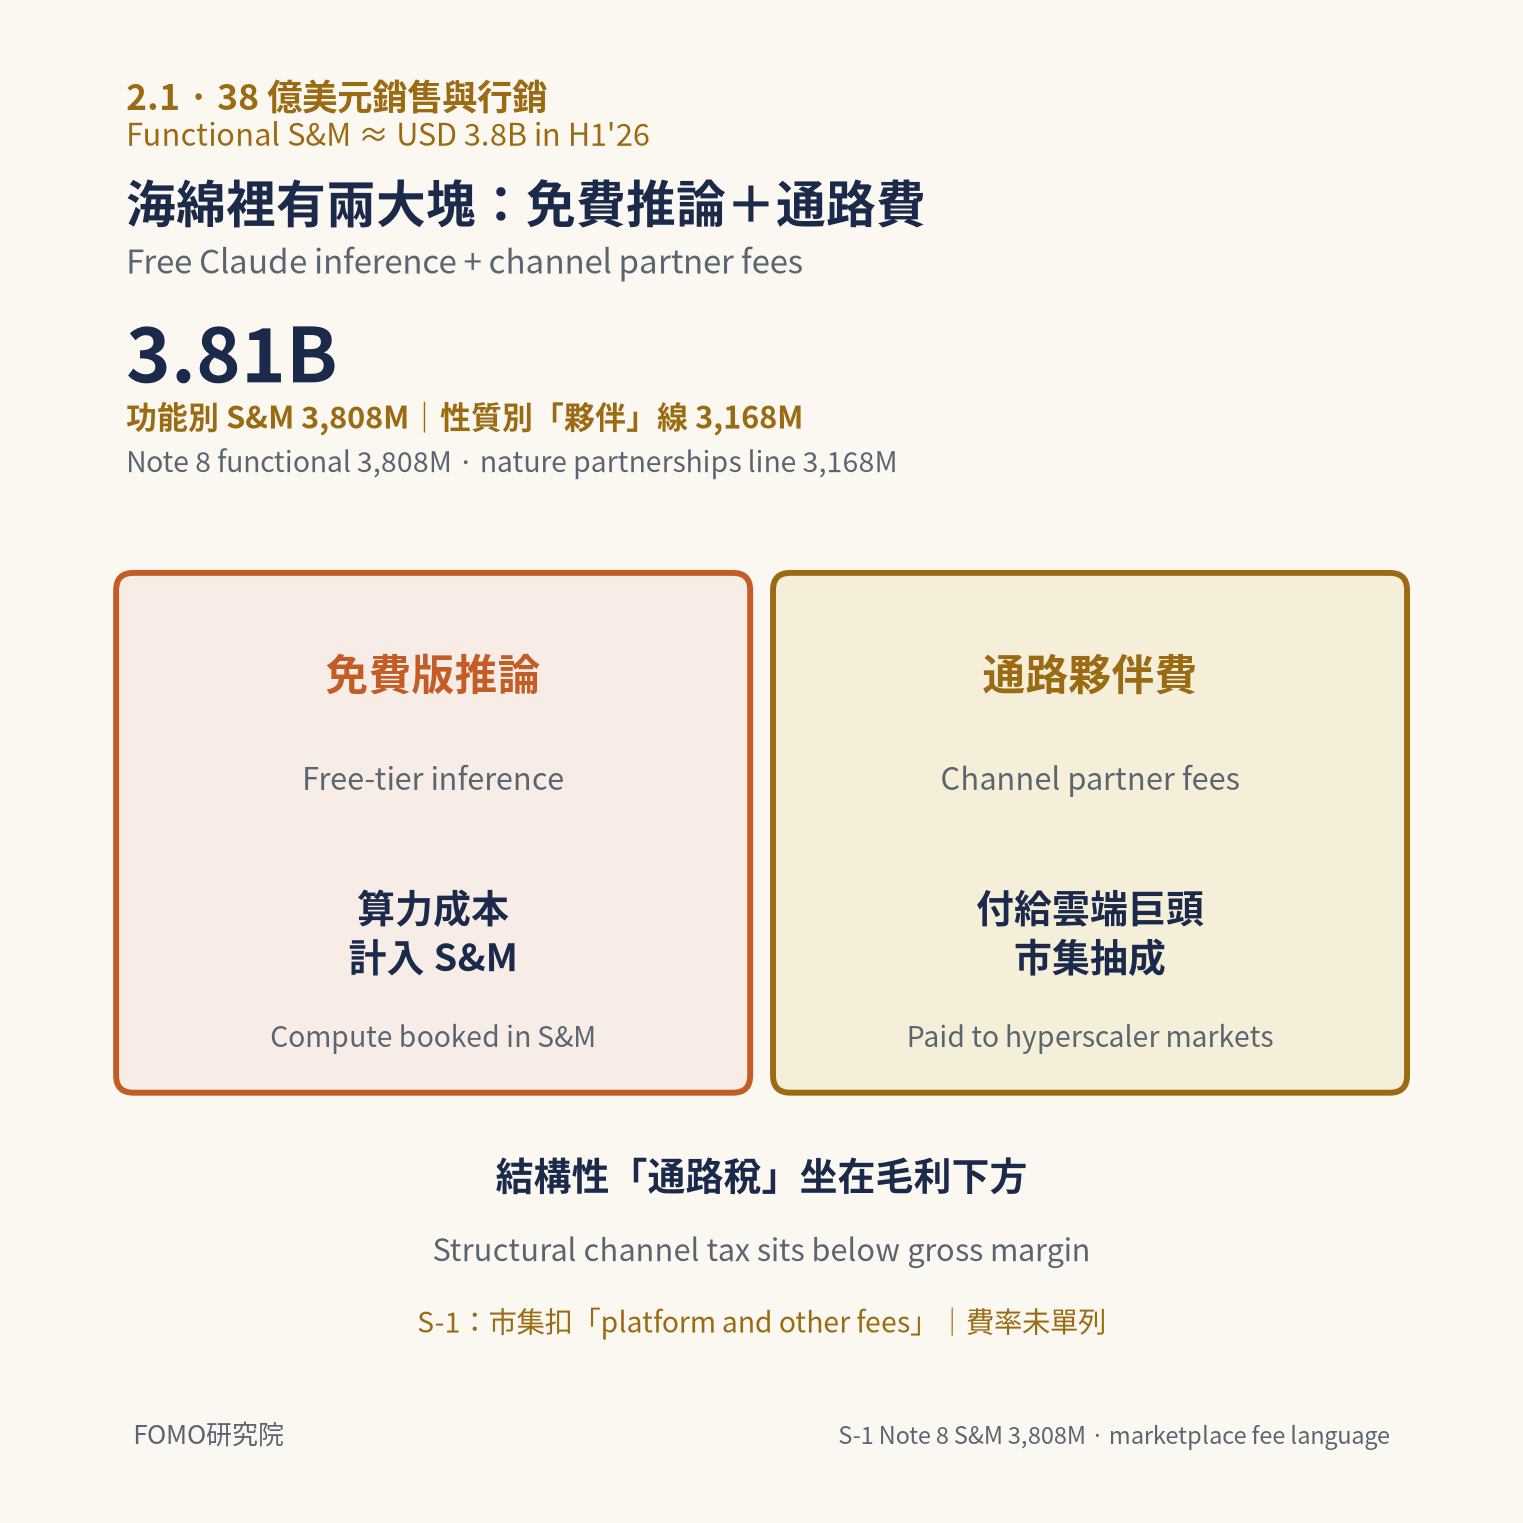
當我們往下走到銷售與行銷這一層,每 100 美元又被拿走了 23.4 美元,只剩下 62 美元。
這筆高達 38 億美元的費用裡,除了免費版 Claude 的推論成本外,很大一部分是支付給雲端巨頭的通路夥伴費用。
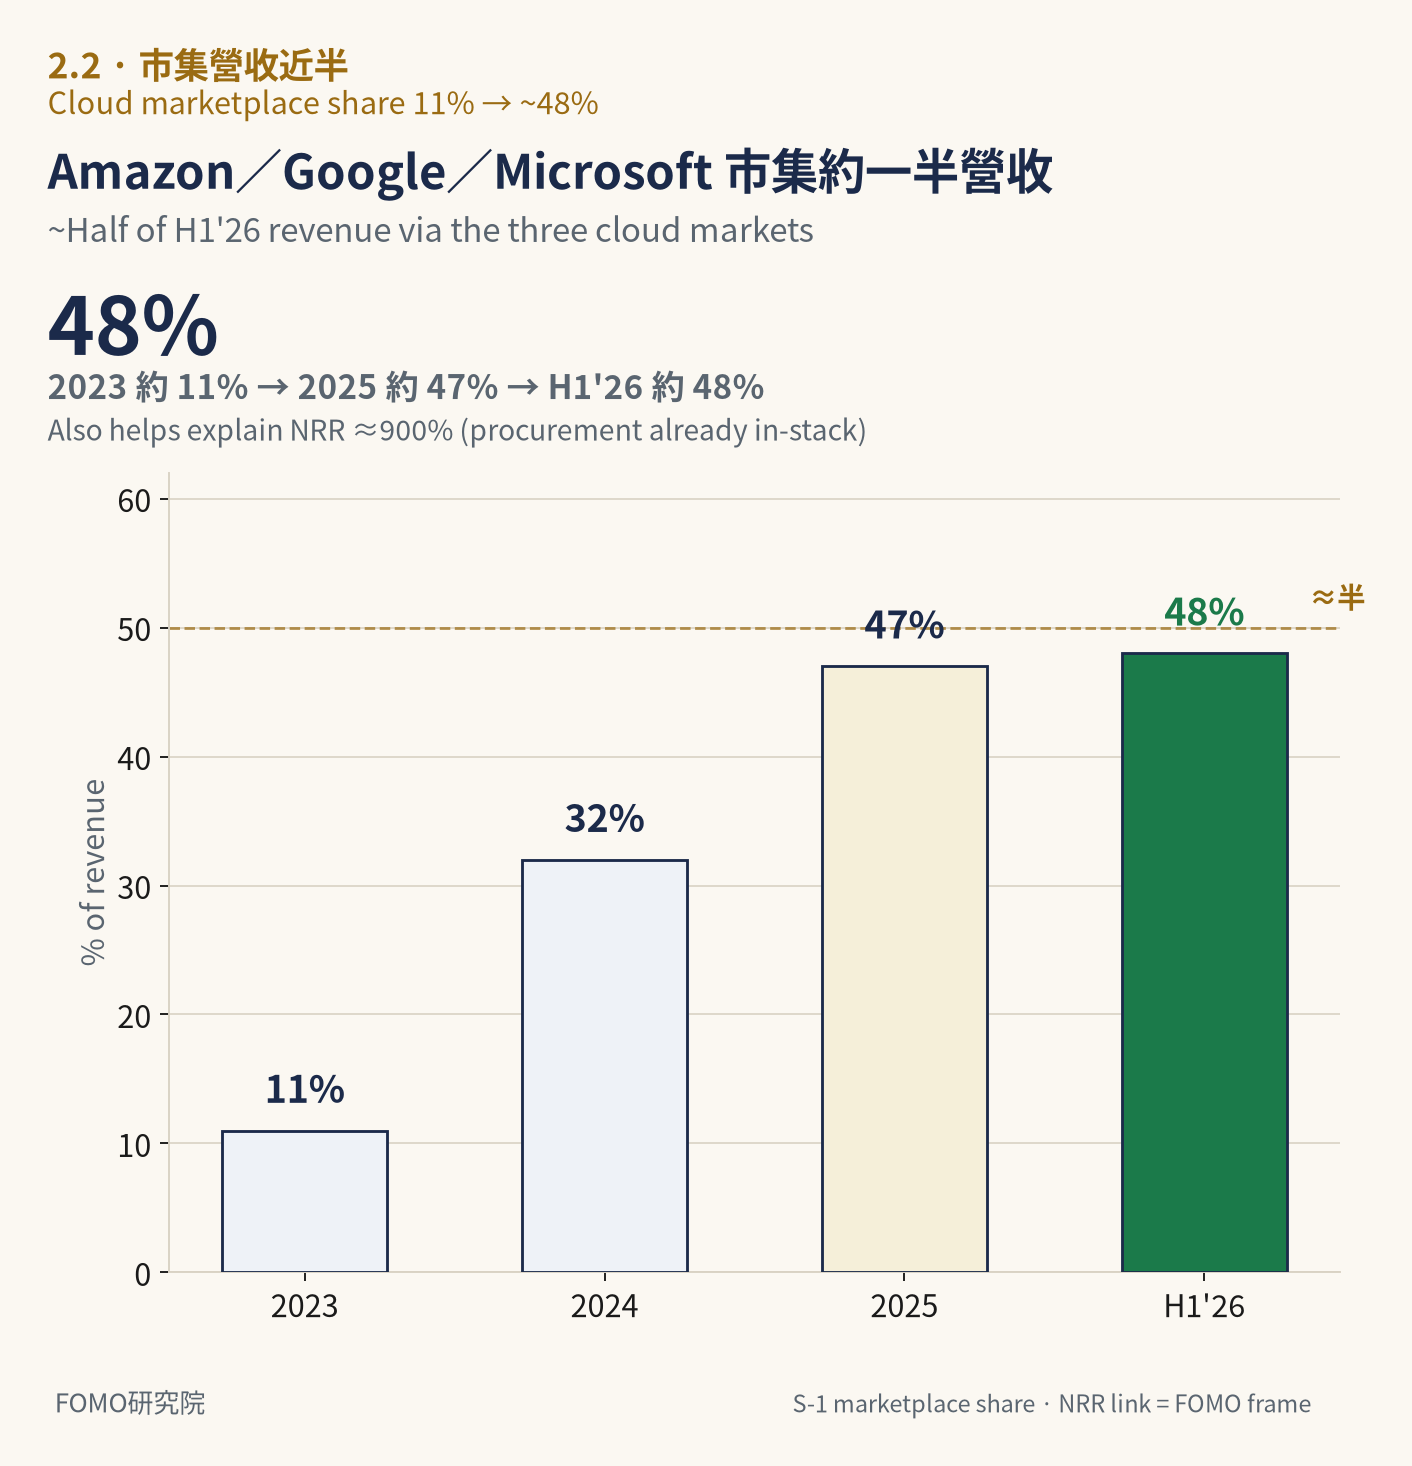
目前 Anthropic 有將近一半的營收,是透過 Amazon、Google、Microsoft 的雲端市集賣出去的。
這個比例從 2023 年的約 11% 大幅提升,說明通路策略確實有效,也解釋了為什麼淨收入留存率能衝到約 900%。
企業客戶一旦透過 AWS 或 Google Cloud 接入 Claude,他們的用量就容易快速放大,因為採購、資安、帳單都已經在既有流程裡。
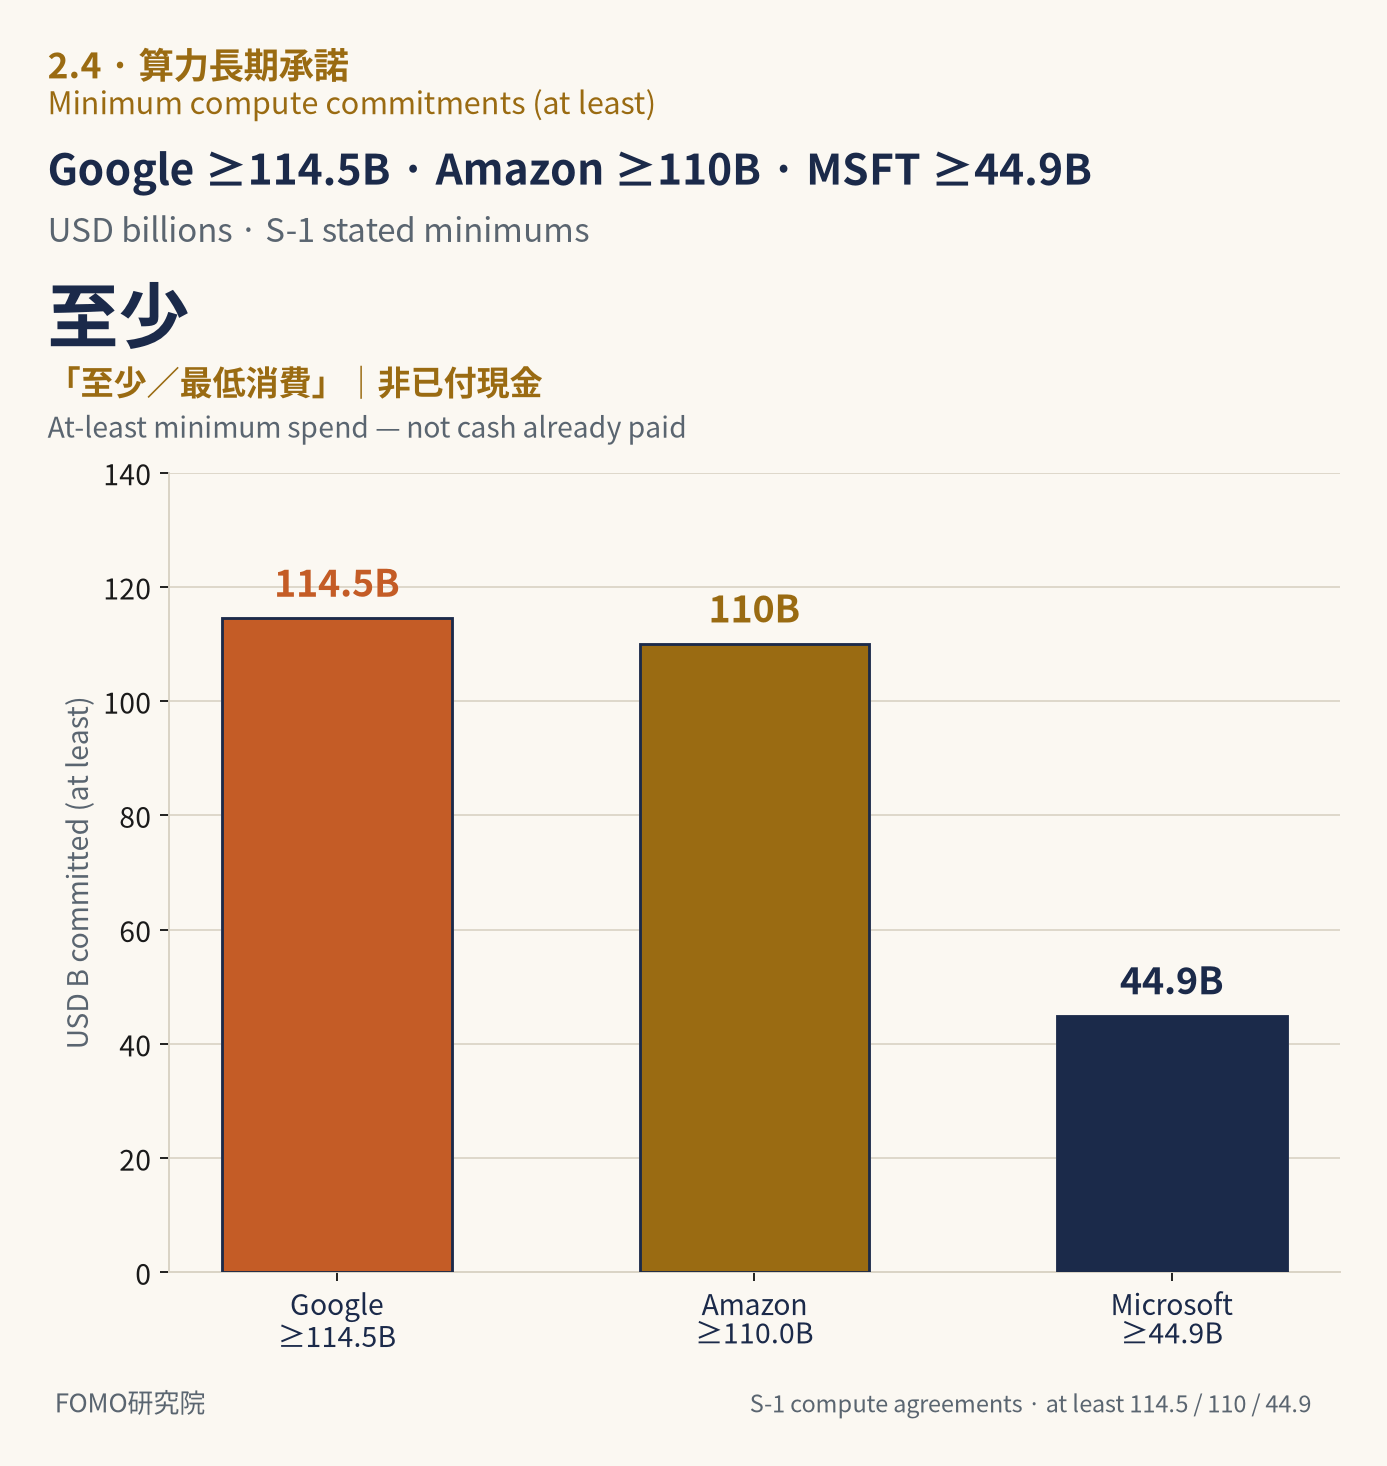
但這筆「通路稅」不是單純的銷售佣金。這三家同時是:
最大的算力供應商(Amazon 至少約 1,100 億、Google 至少約 1,145 億、Microsoft 至少約 450 億的長期承諾);
股權或債務投資人(Amazon 的可轉債最明顯,本金約 62 億,但因公允價值選擇權被標到約 1,086 億);
潛在的競爭對手(各自都有自家模型與應用層產品,例如 Google 的 Gemini、Microsoft 的 Copilot 生態、Amazon 的 Bedrock)。
這形成一種準「Keiretsu(財閥)」結構。
好消息是:這種通路策略極其有效。巨頭有動機幫 Anthropic 把客戶帶進來,因為它們自己也賺通路費與算力費。
壞消息是:這些巨頭不做慈善。這筆「通路稅」是結構性的,它直接坐在毛利下方,像一塊巨大的海綿,把推論端賺來的利潤吸走了一大半。
更深層的風險在於談判力極度不對等。當下一輪算力合約到期或需要擴容時,Anthropic 很難把價格壓得很低;當巨頭自己的模型在特定場景追上時,它們也有動機把更多流量導向自家產品,或提高市集分成。
更細的風險在於資料與使用條款。企業客戶透過雲端市集使用 Claude 時,資料流向與合規要求往往受制於雲端廠商的政策。
如果未來監管收緊(例如歐盟 AI 法案或美國的模型責任規定),這些巨頭可能要求 Anthropic 承擔更多合規成本,或限制某些高風險使用案例。
這筆「結構性通路稅」不只是毛利下方的海綿,它還會在關鍵時刻影響產品路線與定價權。
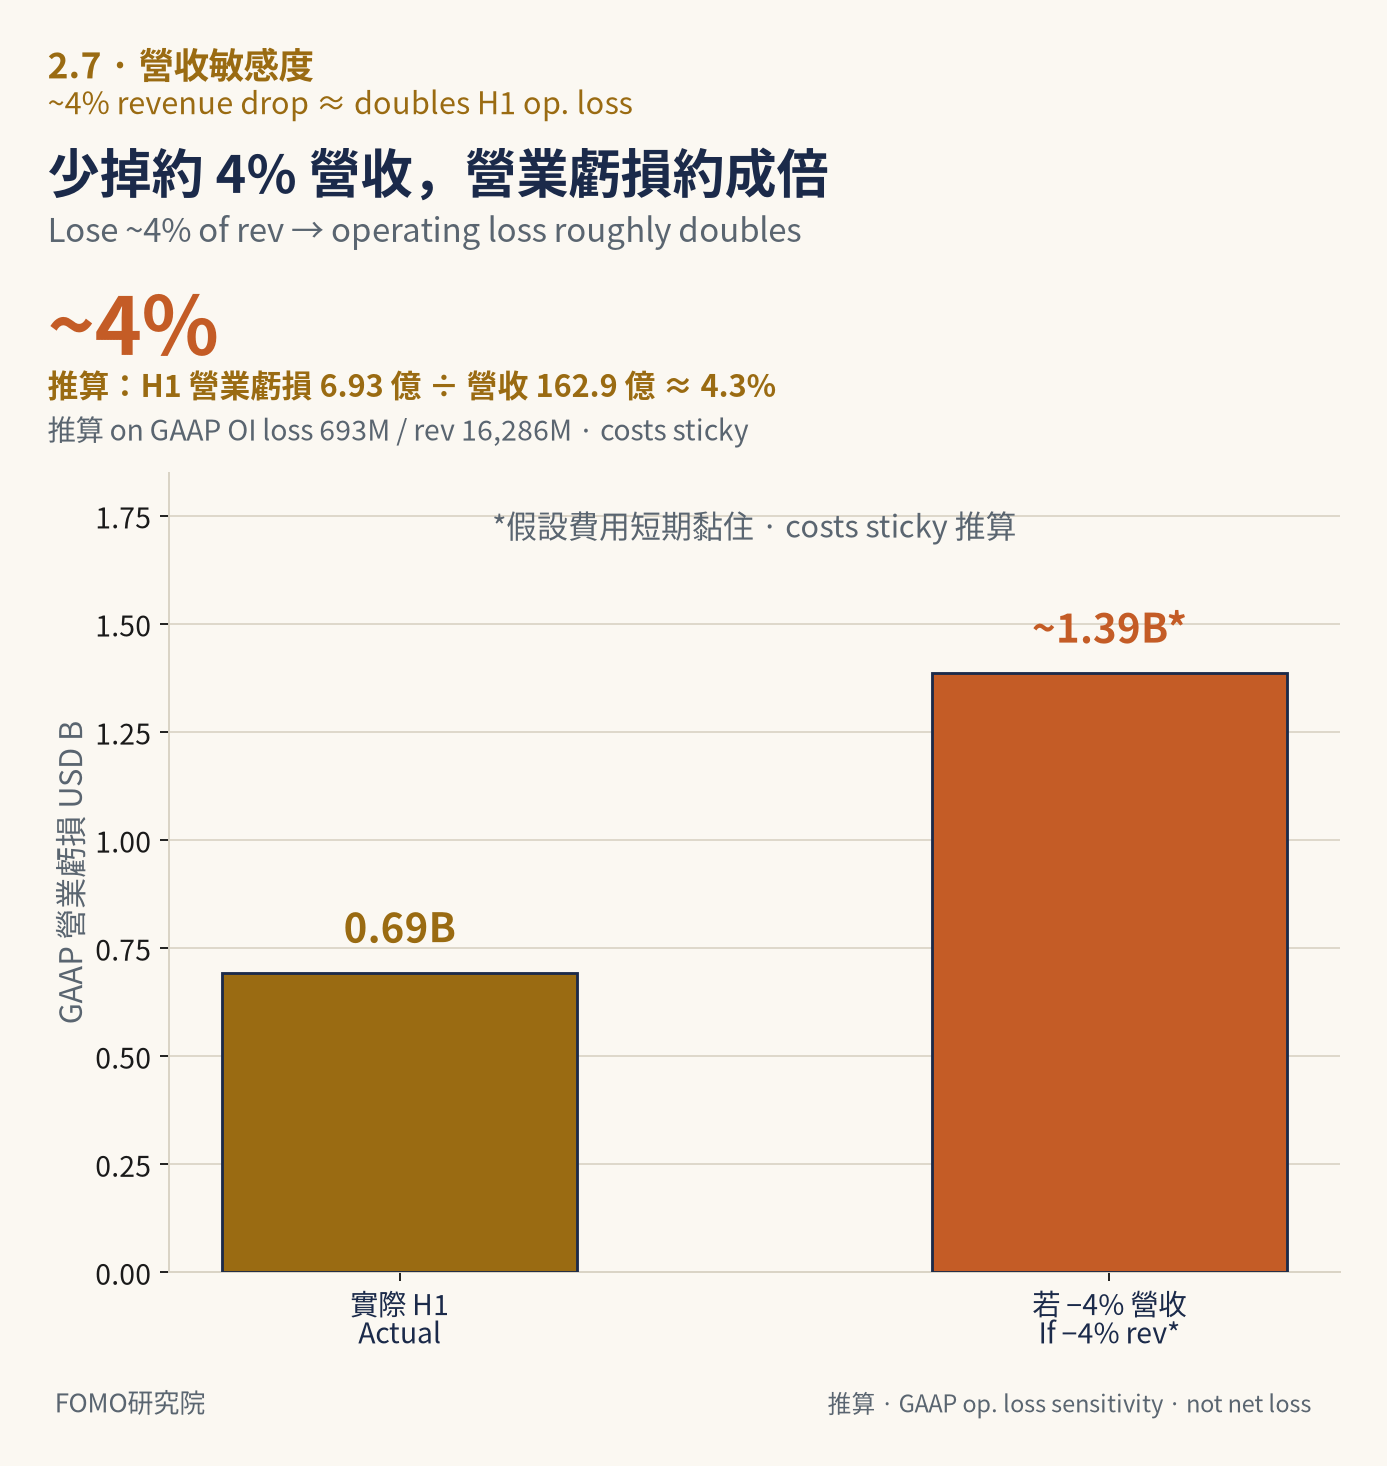
另外一個值得記住的敏感度數字:上半年只要少掉大約 4% 的營收,虧損就會成倍擴大。這代表這門生意在現階段對營收波動極度敏感。
重點二:1,317 億現金的障眼法,與「時間錯配」的生死局
2.1 這些錢是融來的,還沒開始花
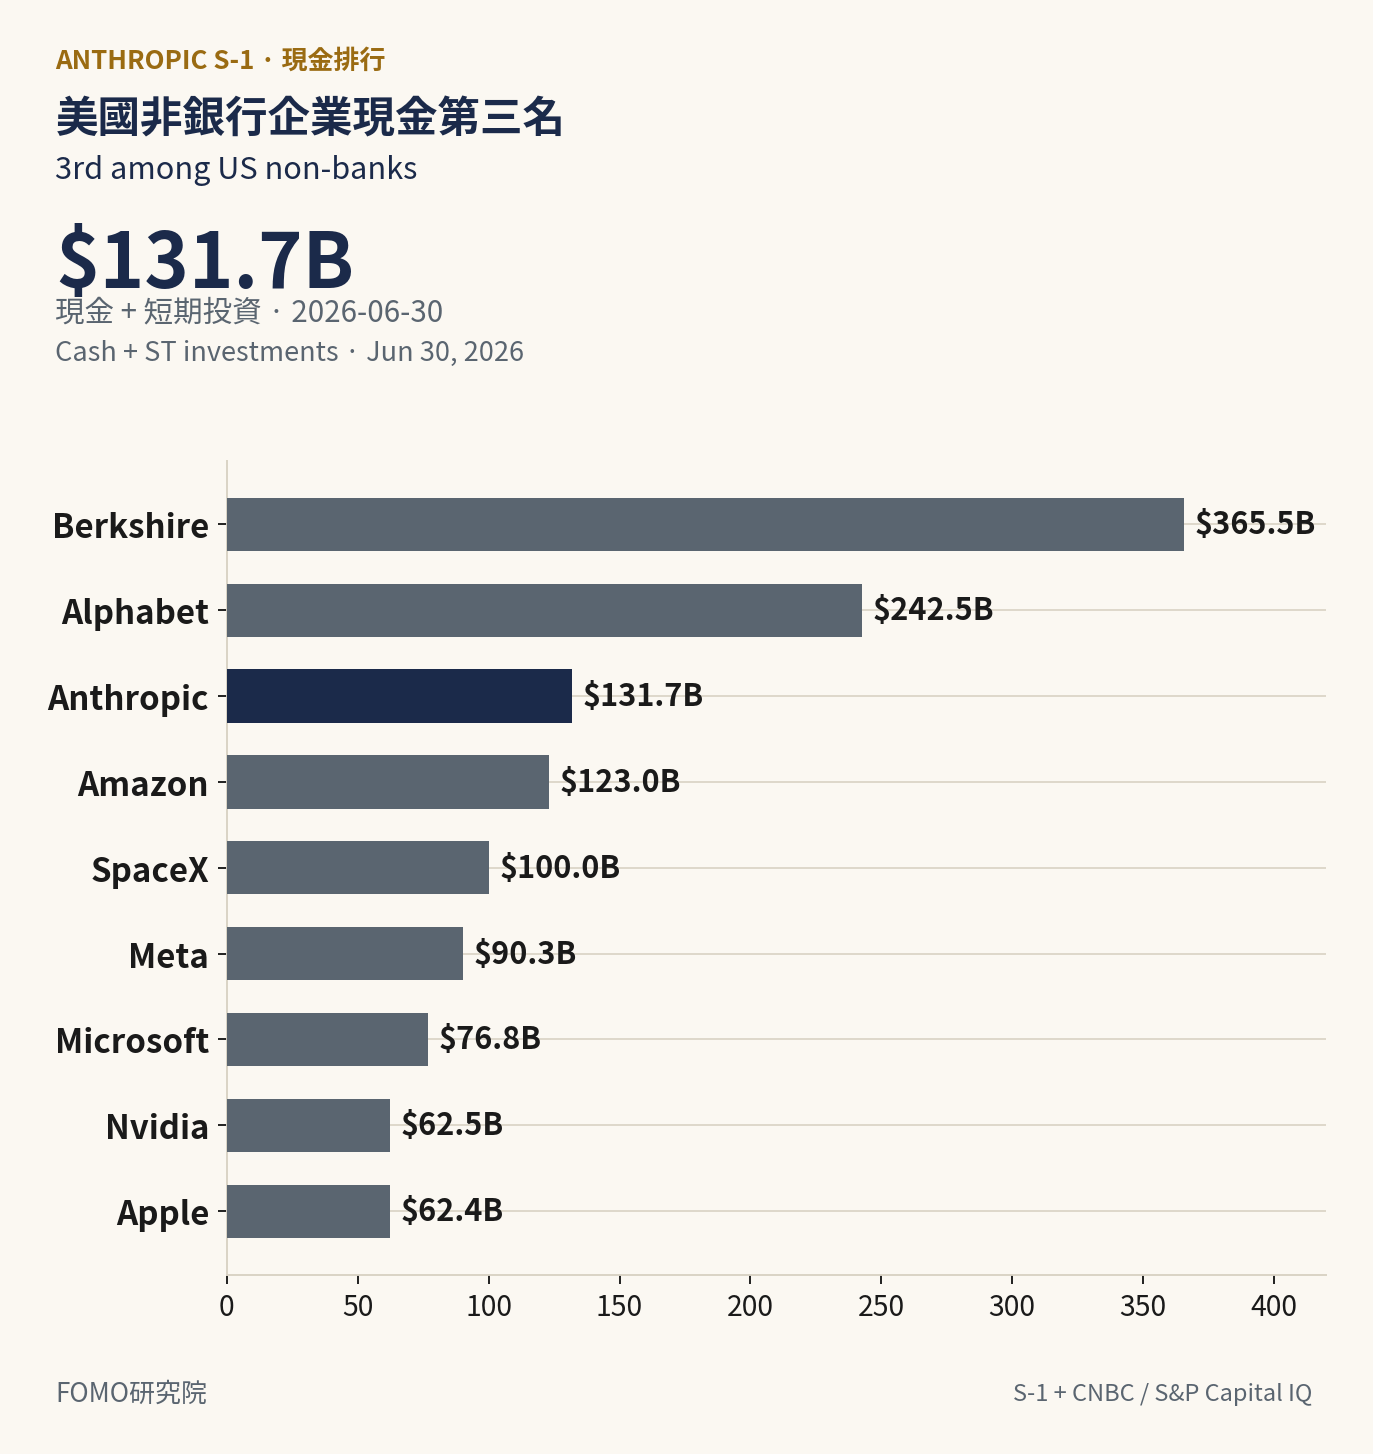
截至 2026 年 6 月底,Anthropic 的資產負債表上躺著大約 1,317 億美元的現金與短期投資。
這個數字比 Amazon、Meta、Microsoft、SpaceX、Nvidia 和 Apple 加在一起還多。在美國所有非銀行企業裡,它只排在 Berkshire Hathaway 和 Alphabet 後面。
一家成立不到五年的 AI 公司,帳上現金比這些經營了幾十年的科技巨頭都多。
你可能會問,既然帳上這麼有錢,為什麼市場還在擔心 Anthropic 夠不夠錢?
先講清楚這 1,317 億的來源。
Anthropic 成立以來總共融了大約 1,410 億美元。其中大約 1,100 億是在 2026 年上半年拿到的,光是 5 月的 Series H 就募了約 650 億。
這筆錢大部分還沒有花出去,所以它還躺在帳上。
對比一下,Alphabet、Amazon、Microsoft 這些公司的現金儲備,是幾年甚至十幾年的自由現金流累積出來的。
Anthropic 的現金,本質上是剛融進來、還沒開始花的錢。
這就像一個人銀行帳戶裡有一千萬,但他下個月要付兩千萬的房產頭期款。帳戶餘額看起來很嚇人,但它代表的是即將流出的承諾,而非真正的財富。
2.2 資產負債表上的障眼法:1,086 億的假債務
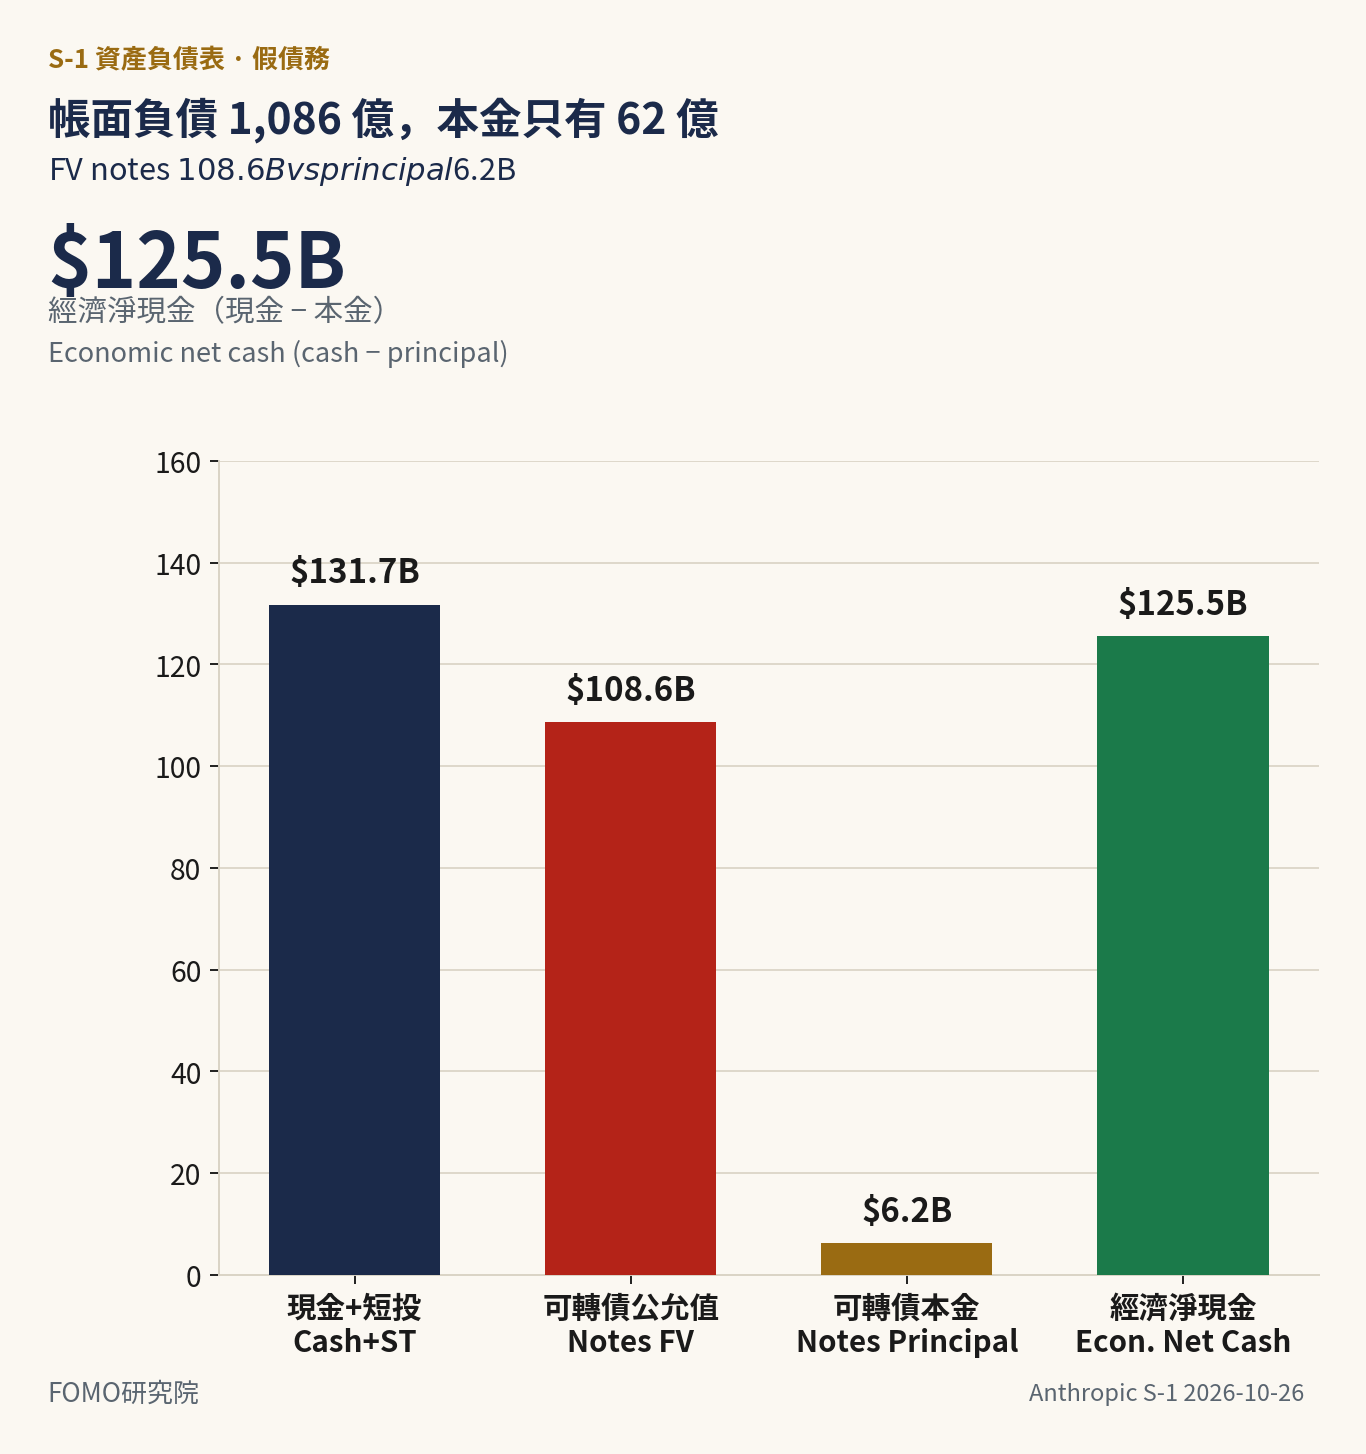
如果你真的去翻 Anthropic 的 S-1 申報文件,你可能會被資產負債表上的另一個數字嚇到:大約 1,086 億美元的負債。
直覺上,你會用 1,317 億的現金減去 1,086 億的負債,得出這家公司其實只有 230 億淨現金的結論。
這個算法完全錯誤。這筆高達千億的債務,本質上是一個會計上的障眼法。
這筆債務的源頭,是 Amazon 當初投資的可轉換公司債。Amazon 實際拿出來的真金白銀,其實只有大約 62 億美元。
那為什麼在帳面上會膨脹到 1,086 億?因為 Anthropic 選擇了公允價值選擇權(Fair Value Option)。
簡單來說,只要 Anthropic 的一級市場估值往上飆,這筆債務在會計上就要跟著標記到市場價(Mark-to-market)。估值越高,帳面債務就越重。
這筆高達千億的數字,反映的是股權稀釋問題,完全無關現金流出。等到 IPO 上市的那一天,這些債券會直接轉換成 Amazon 持有的普通股。
這 1,086 億美元的債務會瞬間在帳面上憑空消失,不需要 Anthropic 掏出任何一毛錢去還。
所以真正的經濟淨現金大約是 1,317 億減去 62 億,大約 1,255 億。這筆錢是真的、可用的。
但「真的、可用的」不等於「可以隨便花的」。
因為真正會吃掉這些現金的,是後面那些真帳單。
2.3 真正的大帳單在後面
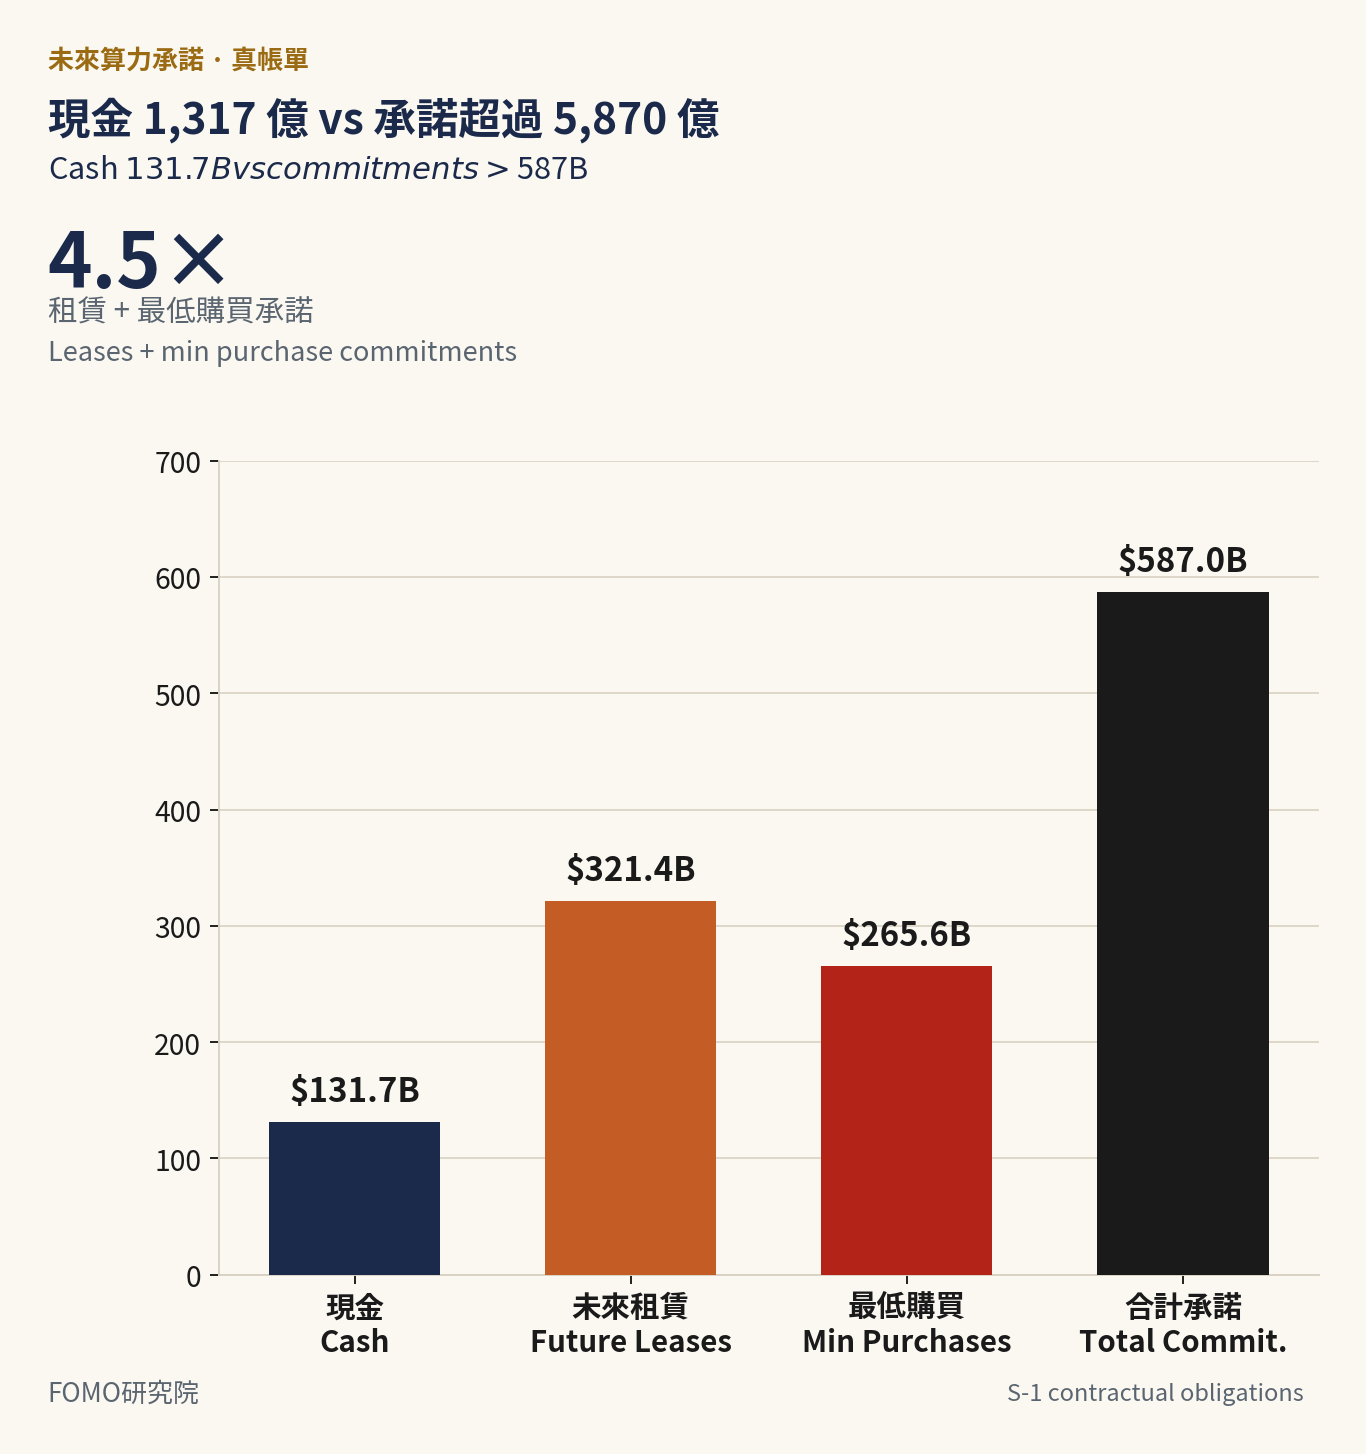
截至 2026 年 6 月底,Anthropic 的未來租賃義務大約是 3,210 億美元,固定或最低購買承諾大約是 2,660 億美元。加在一起,超過 5,870 億美元。
其中很多是照付不議的結構。跟 Amazon 的合約大約 1,100 億,到 2036 年。跟 Google 的大約 1,145 億。跟 Microsoft 的大約 450 億。
光是 SpaceXAI 這一項,一旦產能在 2026 年 12 月左右全部到位,每個月的支出就會爬到大約 31 億美元。
1,317 億對上 5,870 億。
這是一個公司融了一大筆錢,但它要付的帳單是這筆錢四倍多的故事。
那 1,317 億純粹是一個緩衝墊,讓公司在產能陸續到位、帳單陸續到期的時候不會斷氣。它無法拿來回購股票或發放股息。
2.4 時間錯配才是核心風險
這裡有一個很經典的經營槓桿問題。
Anthropic 的算力成本是固定的、長期的。它通常提前 12 到 18 個月鎖定產能,合約一簽就是好幾年,不管你用不用都要付錢。
然而,Anthropic 的營收卻是彈性且短期的。客戶是根據實際使用量(Usage-based)來付費,隨時可以流失。
這創造了一個非常典型的場景:如果需求持續強勁,固定成本會被攤提,利潤率會擴張。但如果產能到位的速度比付費需求快,單位成本會上升,現金會開始被更快速地消耗。
想像你開了一家健身房。你提前十八個月簽了場地租約、買了所有器材。這些成本是固定的,不管你今天有十個會員還是一萬個會員,你每個月都要付一樣的錢。
開幕前三個月,會員還不多,你虧得很慘。但到了第六個月,會員數突然爆發,每一筆新增的會員費幾乎都是純利潤,因為場地租金和器材折舊早就在付了。你的利潤率像彈簧一樣彈起來。
這在財務上稱為 Operating Leverage。
大部分算力是提前十二到十八個月簽好的,成本隨著產能上線而開始認列。當新一代的晶片叢集剛交付時,費用會瞬間暴增,利潤率會被短暫壓垮。
但只要營收能快速追上這些已經承諾的產能,利潤率就會迅速回升。
數字會說話。算力支出佔營收的比例,從 2025 年第一季的 251%,一路降到 2026 年第二季的 48%。營收增長的速度,遠遠快於已承諾產能上線的速度。
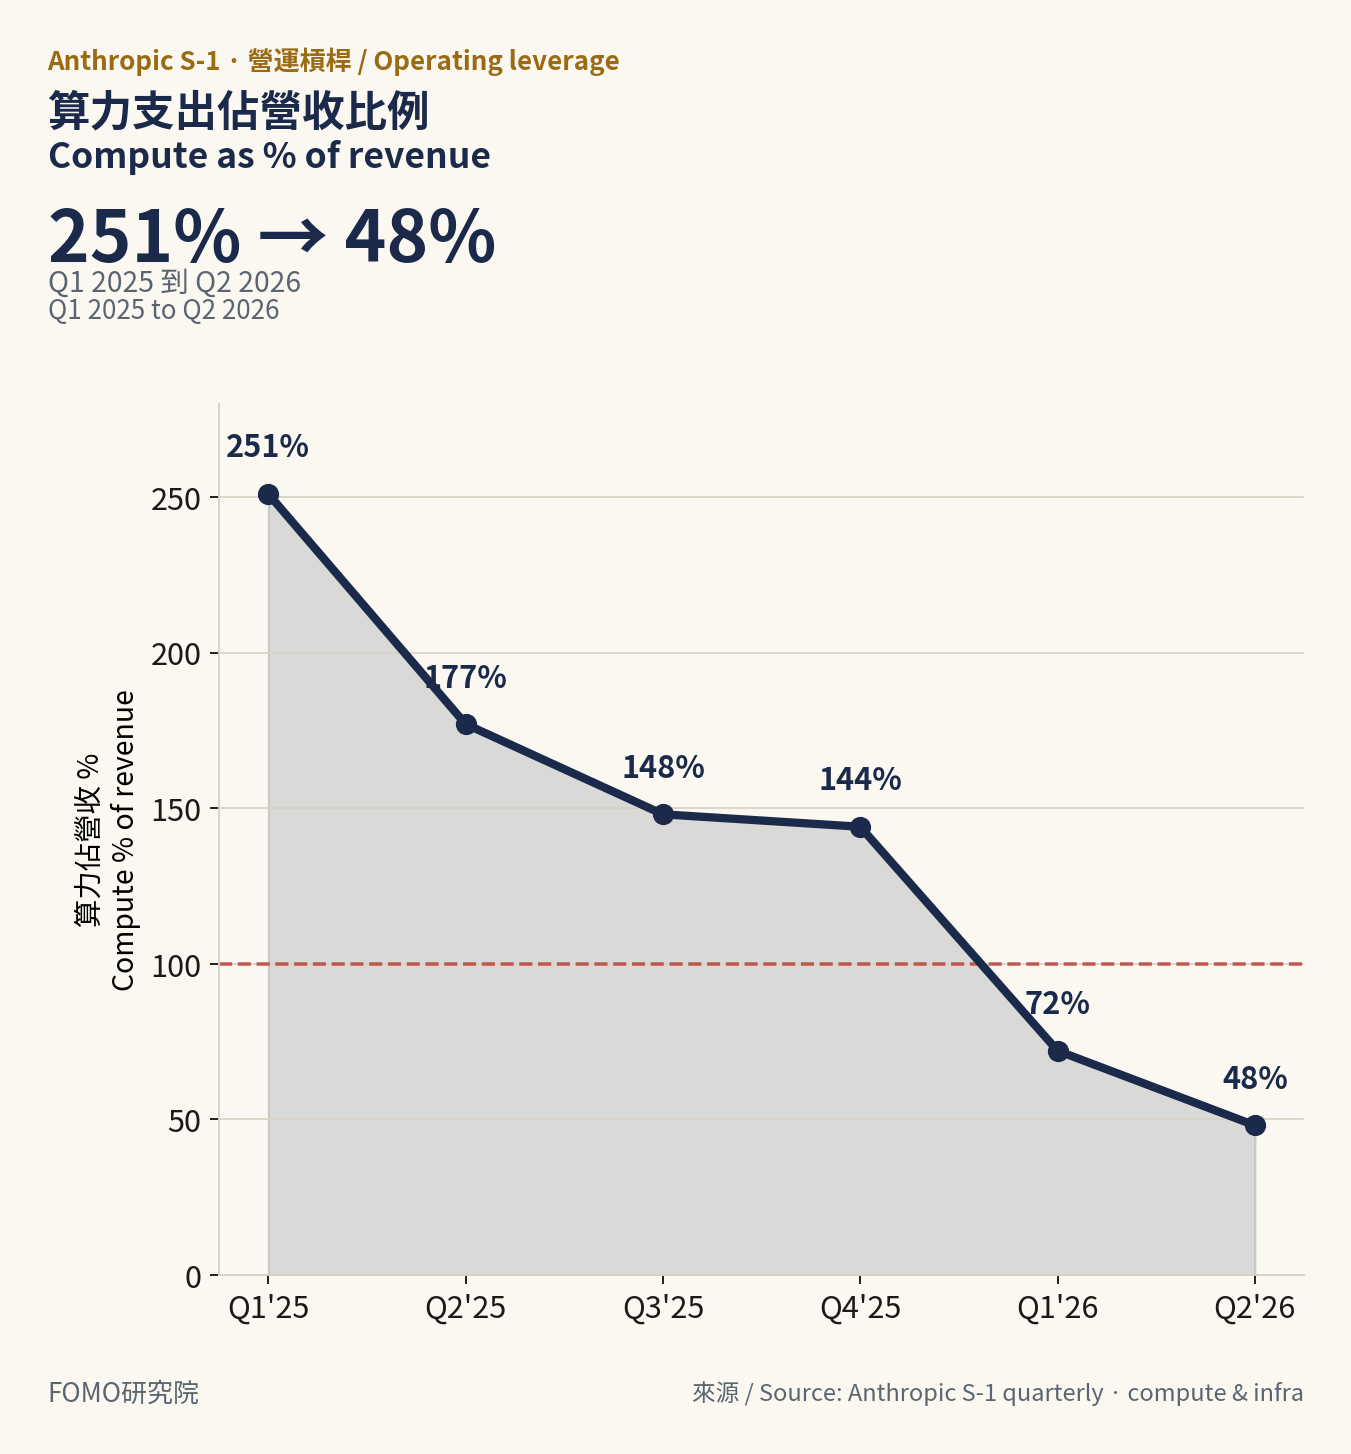
但反過來說:如果營收增長稍微放緩,或者新產能上線的節奏出現落差,高額的固定成本會立刻反噬。
S-1 裡自己也寫了:現有的現金加上營運現金流加上信用貸款額度,應該足以支撐至少未來 12 個月。但同時也警告,可能需要比預期更早進行額外融資。
這句話翻譯成白話就是:現在沒問題,但如果事情沒有按計畫走,我們可能很快就需要再找錢。
2.5 一個有趣的細節:這筆錢已經在生利息了
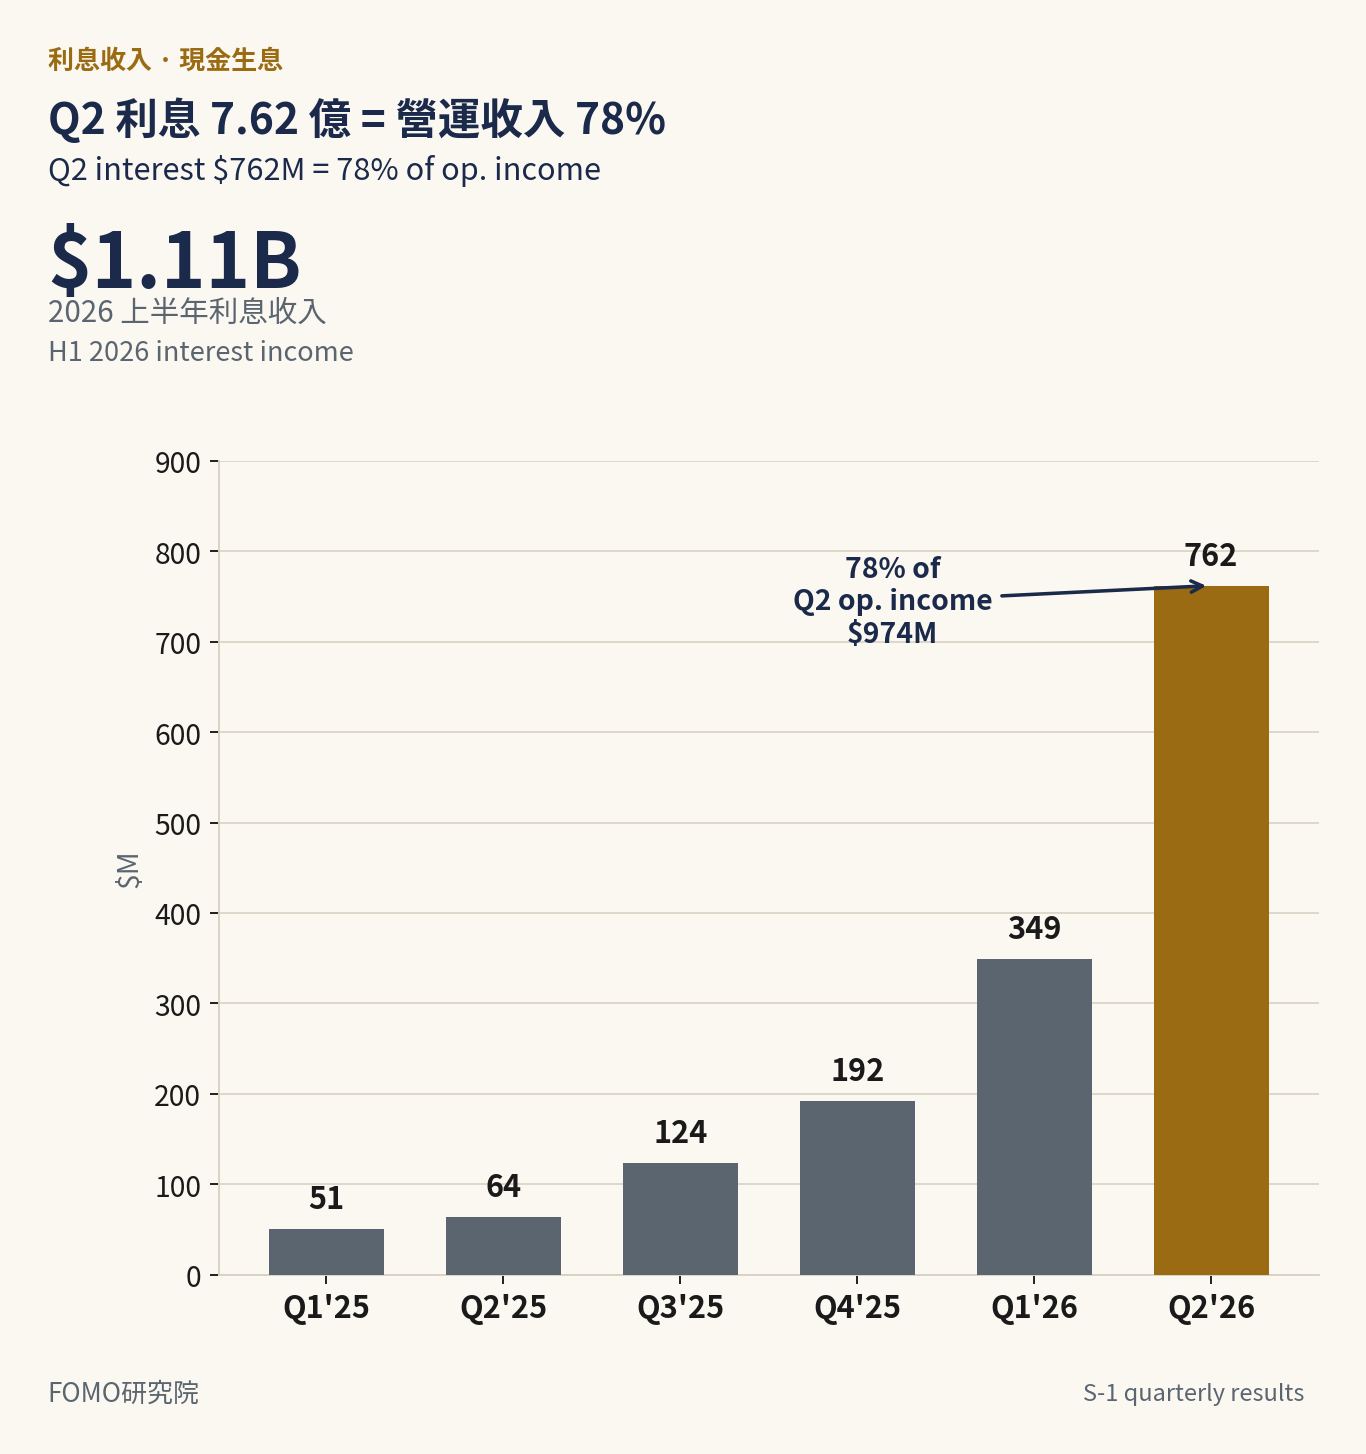
在等待算力大軍壓境的空檔,這筆龐大的現金也為 Anthropic 創造了一個有趣的奇觀。
光是 2026 年上半年,Anthropic 靠著把這筆錢放在貨幣市場基金、美國國債等高流動性資產裡,就躺賺了 11.1 億美元的利息收入。
在第二季度,他們的利息收入高達 7.62 億美元,相當於當季營運收入(Operating Income)的 78%。
在他們的 AI 應用真正實現大規模盈利之前,他們反而先成為了全美最高效的利息套利基金。
2.5 怎麼判斷這筆錢夠不夠用
真正重要的時間點,是大型產能區塊開始進入現金流量表的時候。
尤其是 SpaceXAI 和 Amazon、Google 那些最低承諾開始實際扣款的時候。那會告訴我們,這 1,317 億是一個舒適的多年緩衝,還是一個 12 到 24 個月的過渡橋。
幾個可以每季觀察的指標:
第一,營運現金流能不能在產能到位後維持正值。2026 上半年大約是 39 億的正數,這是一個好的起點。但一旦每月 31 億的 SpaceXAI 支出開始入帳,這個數字會被嚴峻考驗。
第二,營收成長的速度能不能跑贏固定成本增加的速度。如果營收年增率高於成本年增率,代表規模效應在發揮作用。反過來,如果成本增速持續領先,就代表產能利用率還不夠高,每多一天就多燒一天的錢。
第三,IPO 的募資規模。S-1 裡這一欄目前還是空白的。任何一級市場的募資所得都會進一步延長跑道,推後額外融資的需求。
另外,除了帳上的 1,317 億,Anthropic 還有大約 150 億的未動用循環信用貸款額度,以及來自 Google、Amazon、Broadcom 的條件性票據融資,最高大約 770 億。
這些屬於頭條數字之外的額外彈藥,雖然並非免費,但能提供關鍵支援。
從 2026 年 12 月 31 日開始,循環信用貸款還要求每季度末維持至少 50 億的流動性。現在這完全沒有壓力,但一旦產能付款加速,這會變成一個硬底線。
市場喜歡看「現金充裕」這個標題。
但對 Anthropic 來說,現金從來不構成問題,也無法提供最終答案。
真正的問題是:當那些產能陸續到位、帳單陸續到期,它的收入能不能長得夠快,把固定成本接住。
重點三:單季轉正的「窗口期」,與股票薪酬(SBC)的長期稀釋路徑
3.1 第一次賺錢了,但「第一次」不一定代表有「第二次」
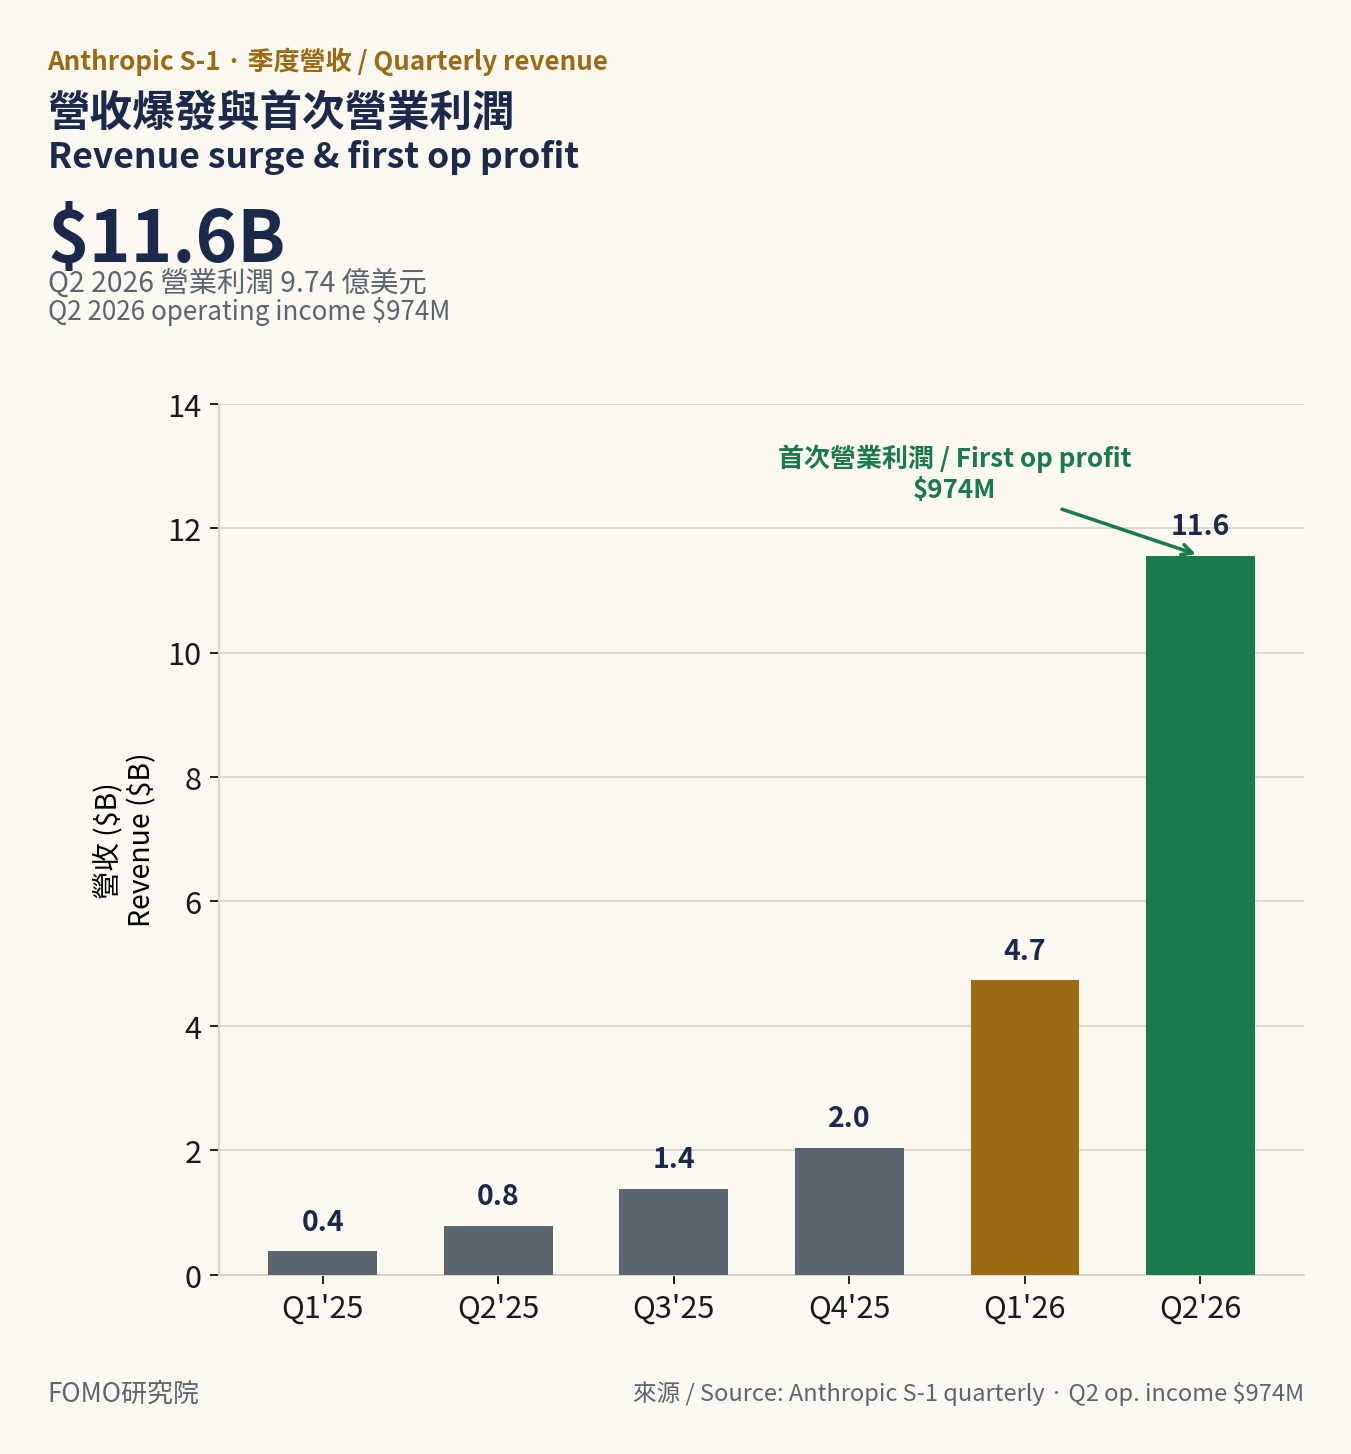
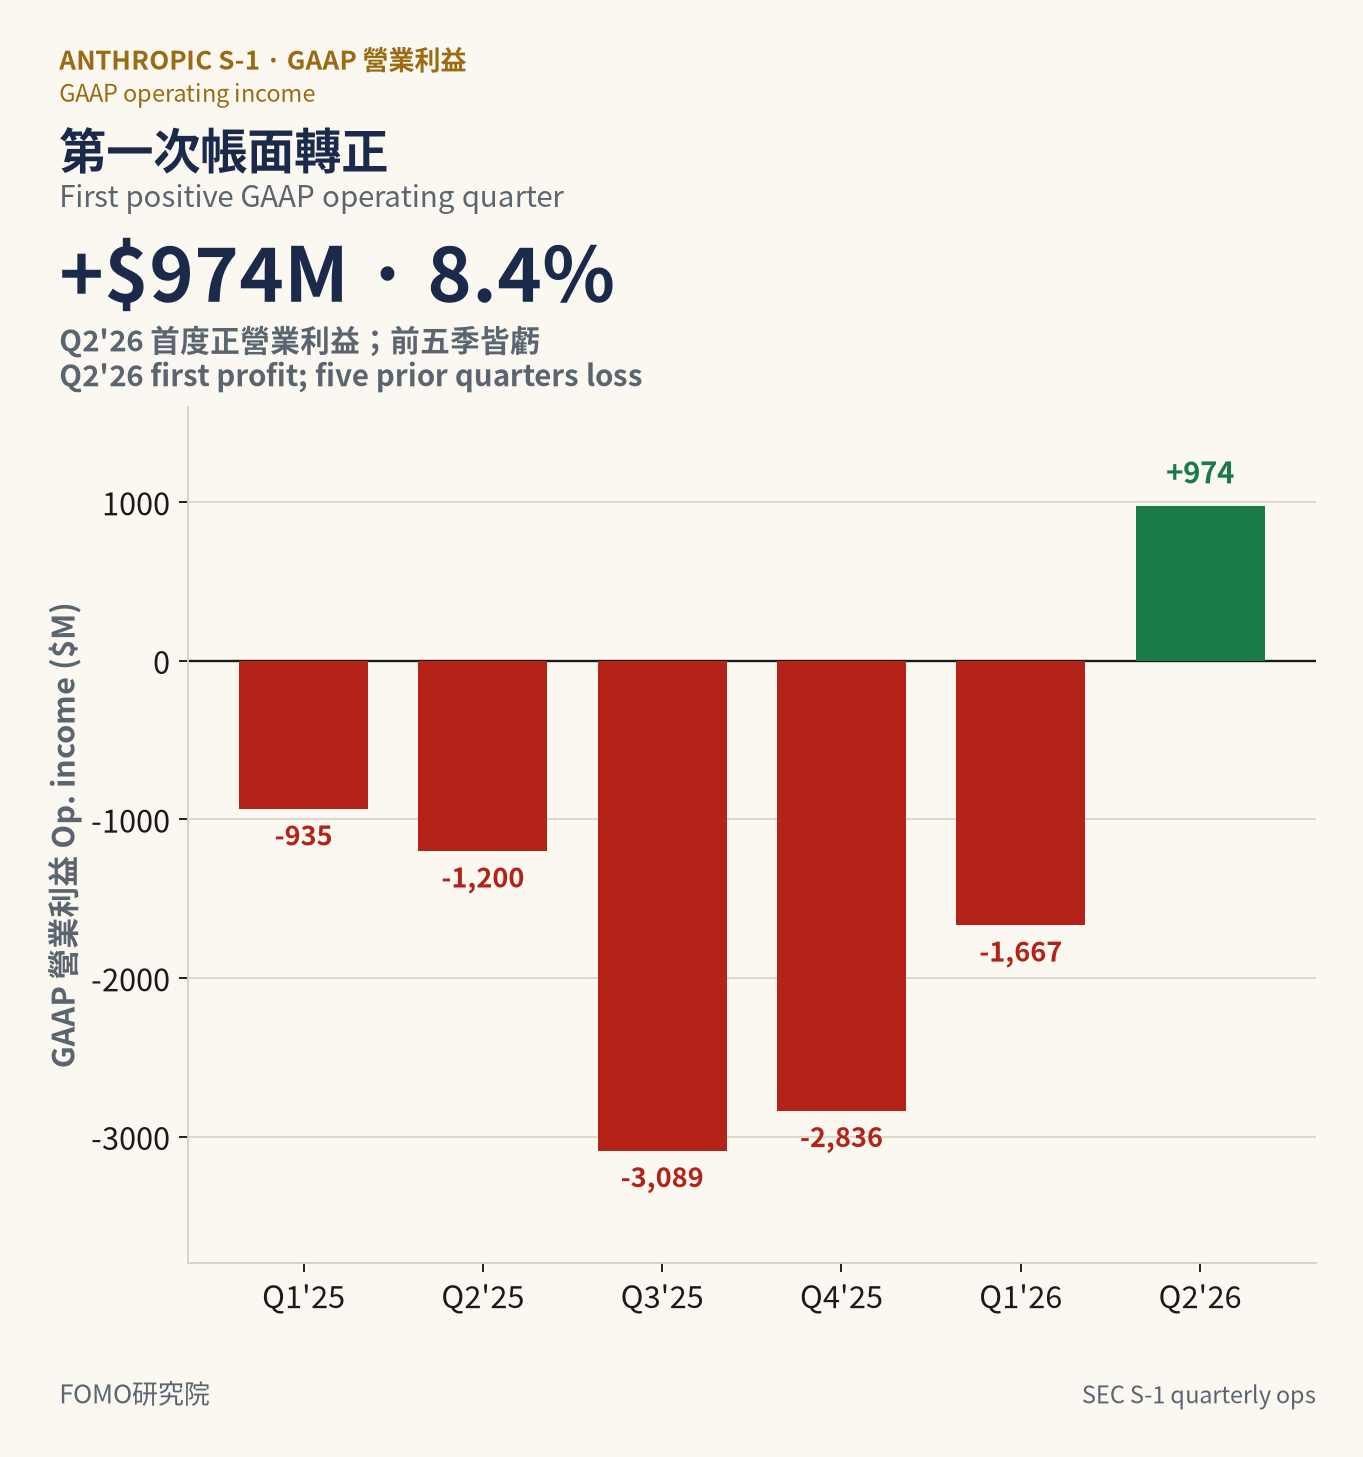
Anthropic 的第二季,帳面上第一次出現正的營業利益。大約 9.74 億美元,利潤率 8.4%。
從 2025 年第一季到 2026 年第一季,連續五個季度都在虧。第二季,終於翻正了。
這個「第一次」當然值得被記錄。但它代表 Anthropic 已經找到穩定的獲利方程式了嗎?我覺得,還太早。
先看規模。2026 上半年,Anthropic 的總營收大約 163 億美元,年增約 14 倍。光是第二季,就貢獻了大約 115.6 億。一年前,這家公司的生意規模跟現在完全不在同一個量級。
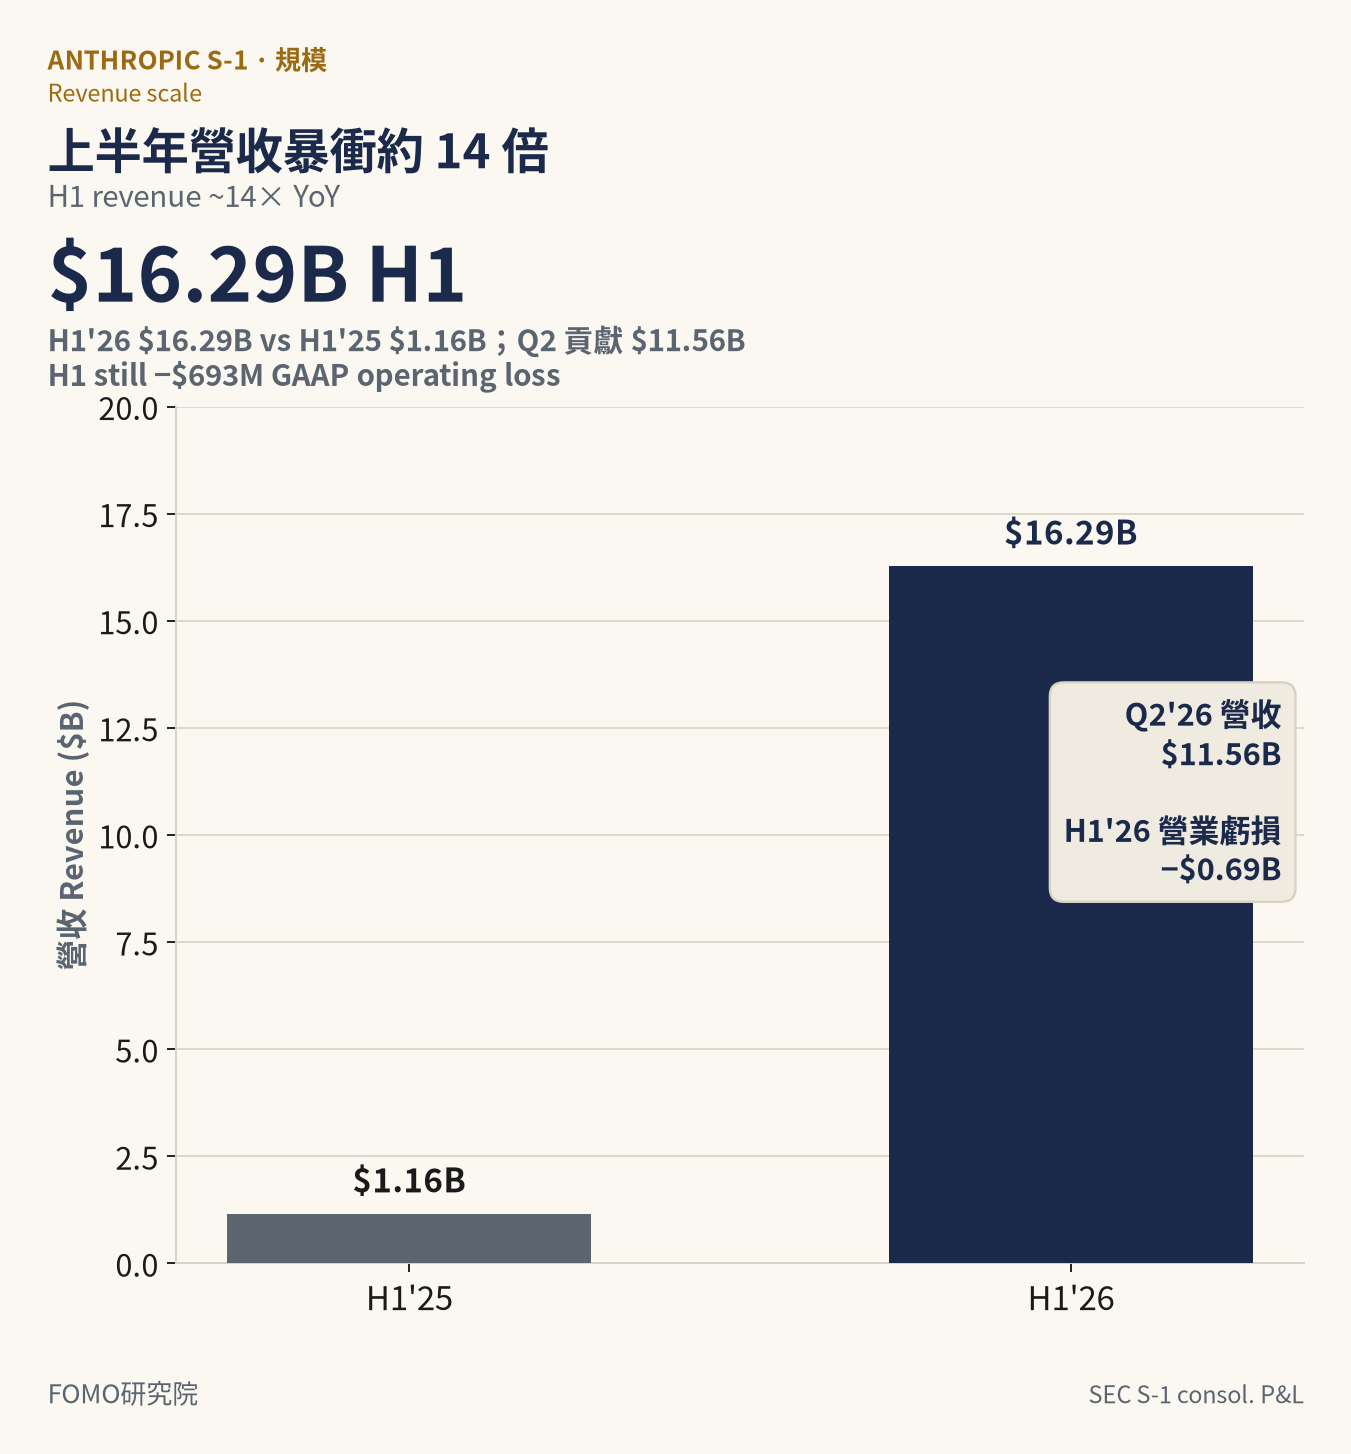
但上半年整體算下來,還是虧了大約 6.93 億。原因很簡單:第一季還在虧,而且虧得不少。第二季賺的錢,把第一季的坑填了一大半,但沒有完全填平。
所以,Anthropic 在第二季,第一次證明了「當規模大到一個程度,扣完營運成本後,是可以有錢剩下的」。
下一個問題就是:這件事可以一季接一季地重複嗎?
3.2 為什麼「單季轉正」不能直接等於「穩定獲利」
要回答這個問題,得先搞懂一件事:Anthropic 的算力成本,是怎麼進到損益表裡的。
這家公司通常會提前 12 到 18 個月採購算力。但會計上,這筆錢要等到容量真正上線、可以給客戶用的那一刻,才開始認列。
這就產生了一個時間差。
第二季的情況是:客戶已經在大量使用、大量付費了,但下一批大容量的成本,還沒開始認列。營收跑在前面,成本還蹲在後面。
數字當然漂亮。
但問題是,下一波大容量遲早會上線。到時候,成本會階梯式跳升。利潤能不能維持,就看營收成長能不能持續追上那個跳升的節奏。
現在這個漂亮的 8.4%,有一部分是「舊產能已經被填滿、新產能還沒開始算錢」這個窗口期撐出來的。
3.3 效率變好了,但我們得分清楚是「真的變強」還是「剛好趕上」
這份 S-1 裡最亮眼的趨勢,是算力效率的改善。
2025 年第一季,每賺 1 元營收,要花 2.51 元的算力。到了 2026 年第二季,每賺 1 元營收,只需要花不到 0.48 元的算力。
以前花 2.5 元才能賺回 1 元。現在花不到 0.5 元就能賺回 1 元。
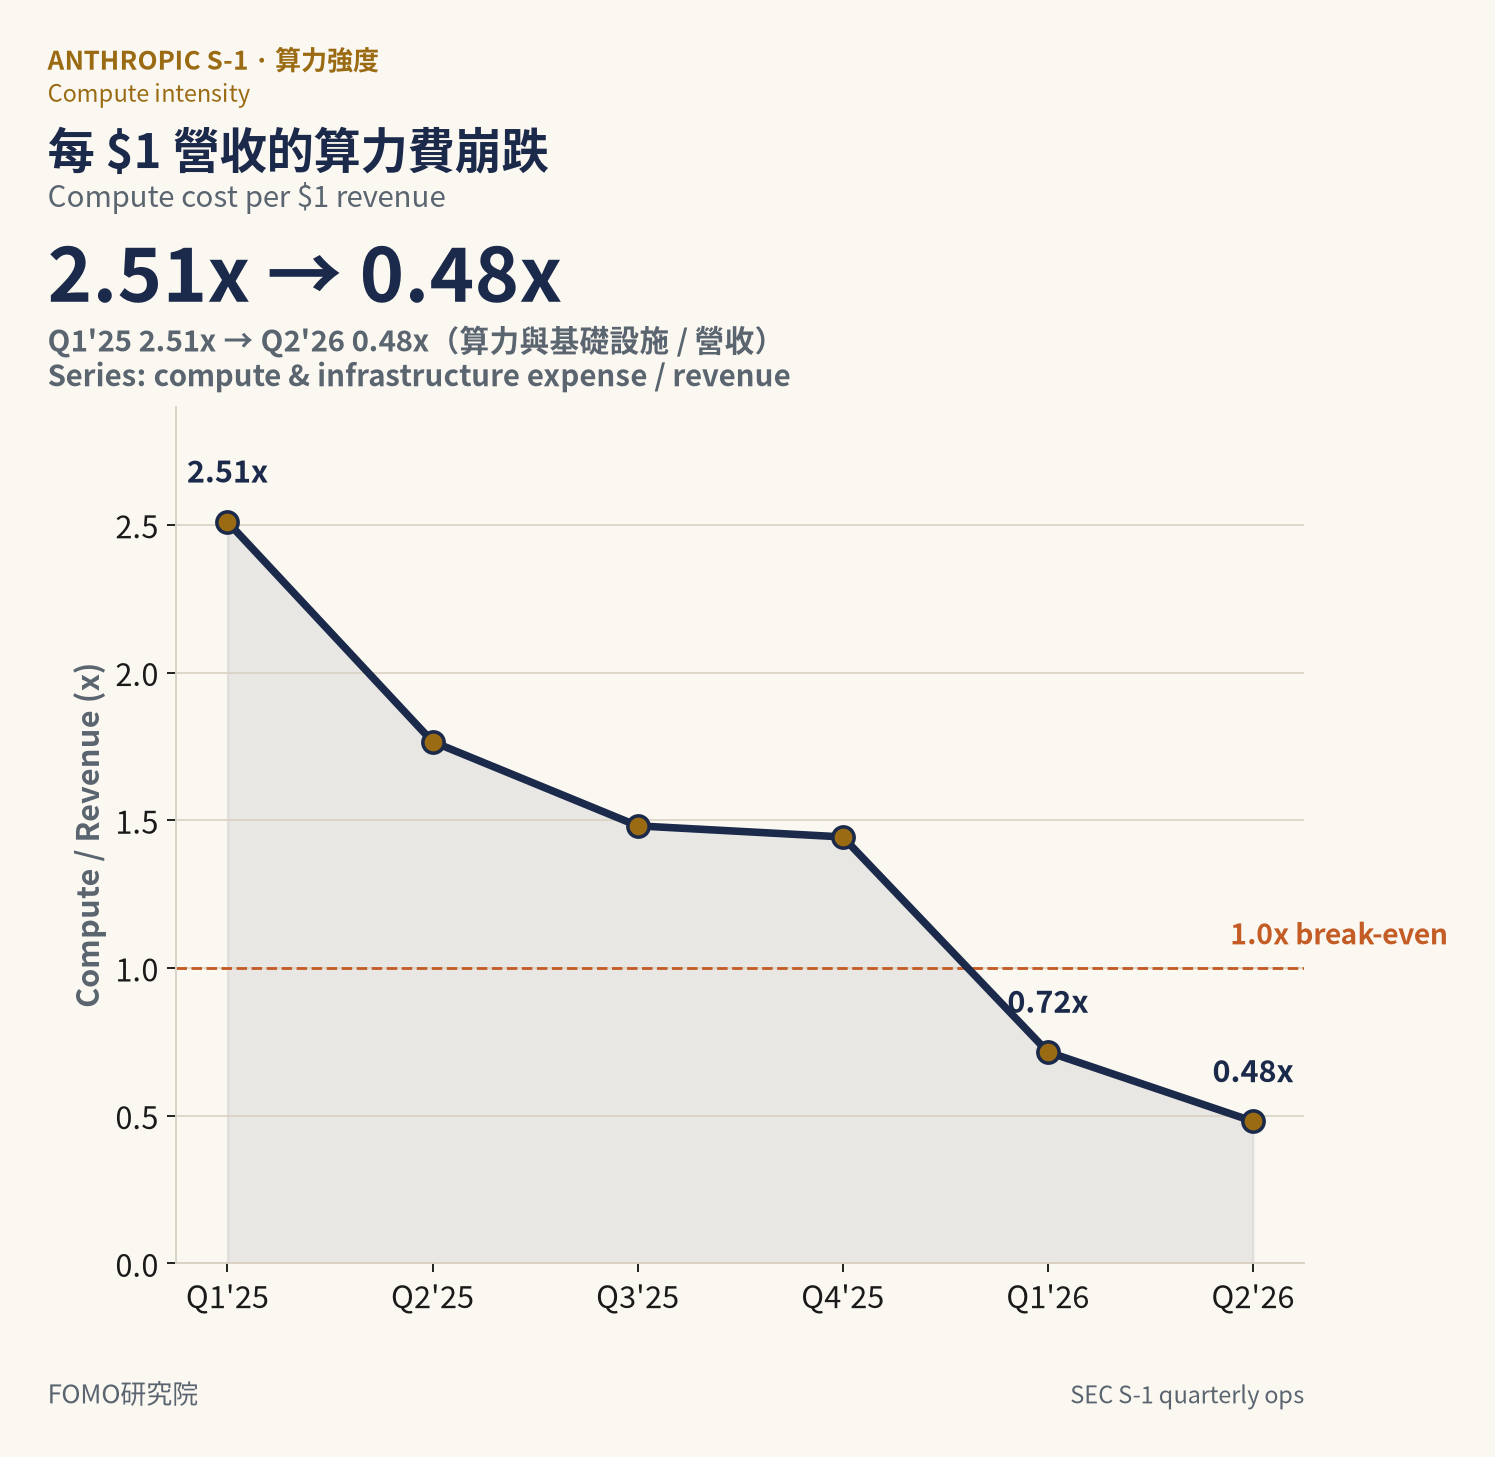
這個改善是真實的,幅度也非常大。
但更重要的問題是:這個改善,到底是怎麼來的?
可能性有很多。模型本身變得更聰明、更省電了。推理的技術進步了。原本閒置的產能被更多客戶填滿了。定價策略調整了。高利潤的企業客戶佔比變高了。
S-1 沒有把這些來源拆開。公司把功勞歸給演算法改進、多晶片架構,以及「用 Claude 幫助建造下一代 Claude」。這些說法合理,但我們沒有辦法驗證各自佔了多少。
為什麼這件事很重要?因為不同的來源,意味著完全不同的持久性。
如果效率改善主要來自模型本身變得更省,那大概率是結構性的,會持續下去。就算下一波產能上線,每單位算力的產出依然很高。
但如果主要來自「使用率拉高」,也就是原本空著的機器被填滿了,那這個改善就有天花板。
一旦下一波大容量交付的速度快過付費需求的成長,機器又會開始空轉,算力佔營收的比例就會再度上升。
換句話說,現在的 0.48,有可能是一個「甜蜜點」:舊產能剛好被填滿,新產能還沒上線。這個數字非常好,但它不一定代表未來的常態。
3.4 第一個實測:第三季來了
S-1 的數字只寫到六月底。但十月中,Anthropic 在投資人會議上透露了第三季的概況。
第三季營收大約 168 億美元,季增約 45%。調整後仍然獲利,現金流為正。每花 1 美元算力,大約能賺回 1.7 美元的營收。
好消息是:第二季的轉正,看起來不是曇花一現。至少調整後,連續兩季都是賺的。
但如果你把增速放在一起看,會發現一個很明顯的變化。
第一季到第二季,季增約 144%。第二季到第三季,季增約 45%。
成長正在明顯減速。
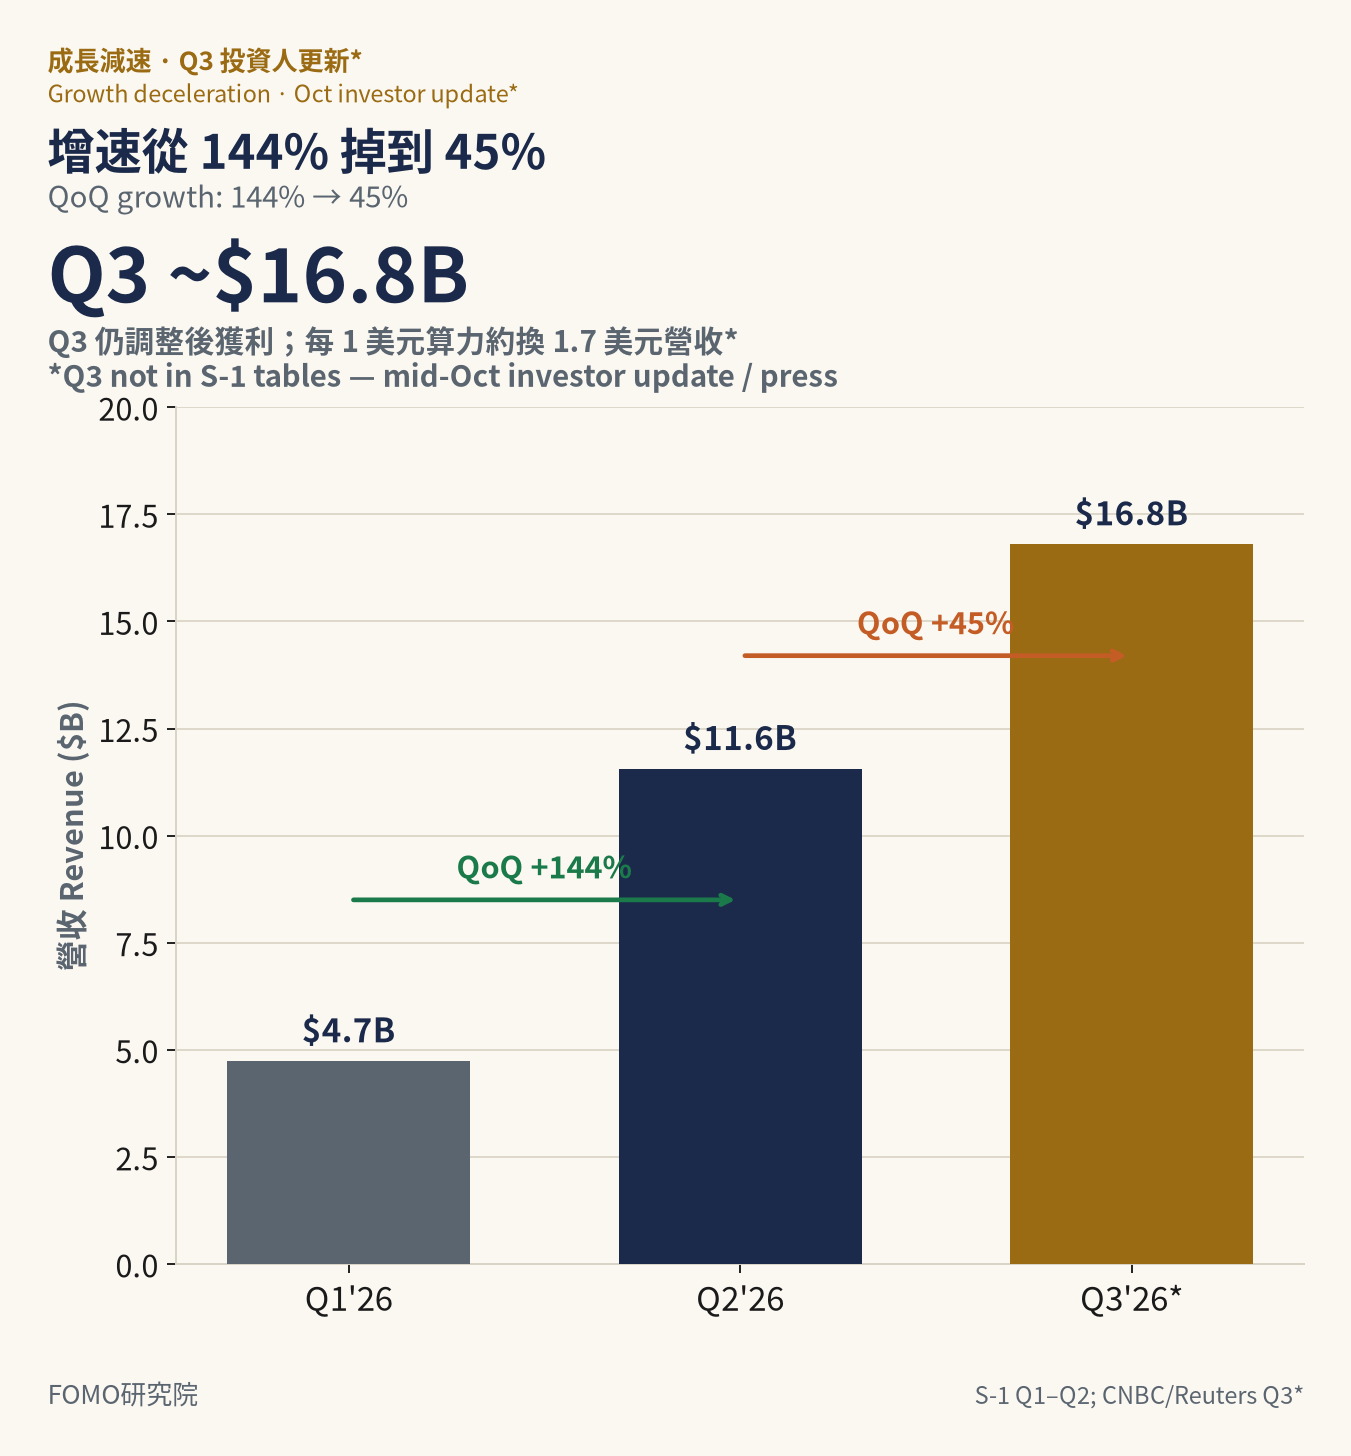
這不一定是壞事。從極高的基數往上,增速本來就會放緩。但它正好是「能不能一季接一季重複」這個問題的第一個實測。
而且市場上已經出現一些值得留意的訊號。有報導指出,Meta、Microsoft 等大型客戶在內部使用上有所節制,部分轉向自家工具。這對「既有客戶支出持續爆發」的敘事,形成了一些壓力。
45% 的季增,依然非常快。但如果下一波大容量在 2026 下半年到 2027 年陸續上線,成本開始階梯式跳升,這個增速夠不夠消化那些新認列的固定成本,就是接下來真正的考驗。
3.5 調整後 19% vs GAAP 8.4%
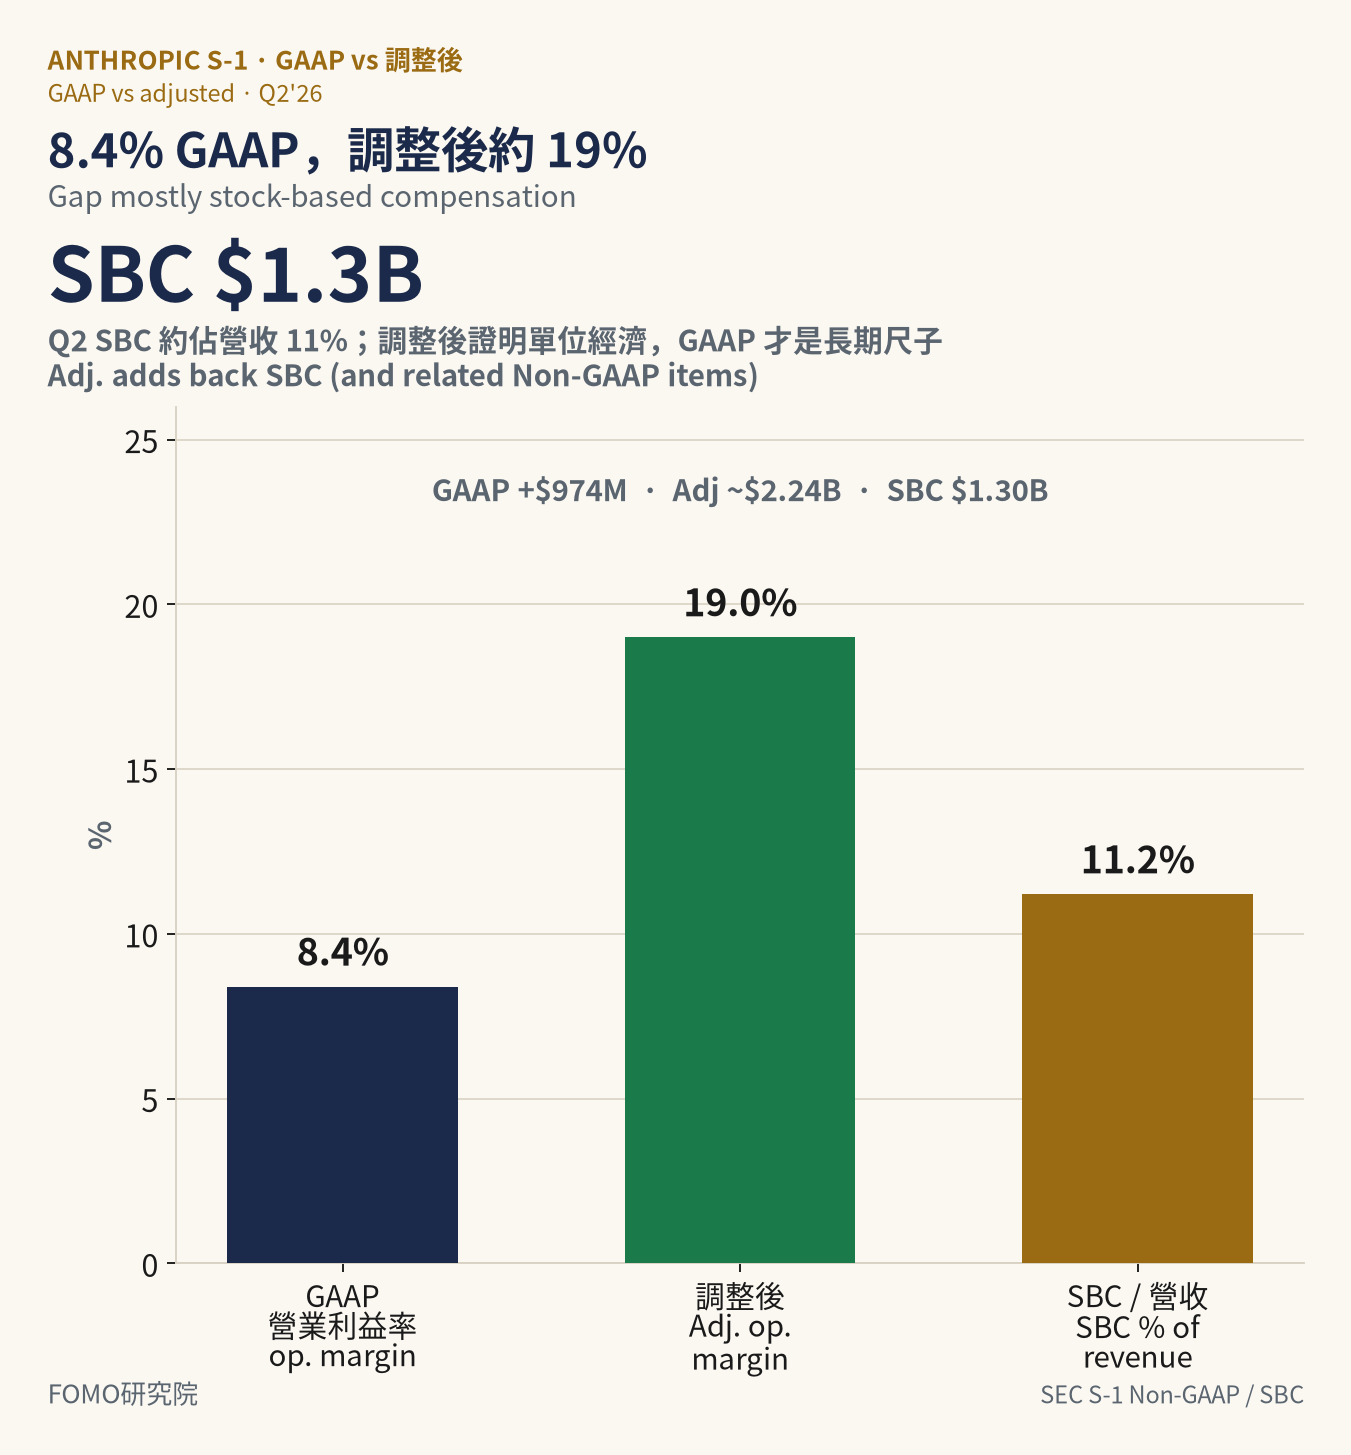
你可能注意到了,上面提到「調整後」和「GAAP」兩組數字。
第二季,調整後利潤率約 19%,GAAP 只有 8.4%。中間最大的差距,來自股票薪酬。光第二季,股票薪酬就大約 13 億美元,佔當季營收約 11%。上半年整體股票薪酬約 22 億美元。
調整後數字的作用是讓你看清:把非現金、一次性的項目拿掉之後,生意本身的營運槓桿有多強。它確實證明了效率改善是真實的。
但更關鍵的是 IPO 之後的軌跡。
S-1 與後續分析顯示,上市時將開始認列大量未攤銷的 RSU。部分拆解估計剩餘 RSU 相關費用約 266 億美元,其中約 29 億會在 IPO 時立即認列,其餘約 237 億會在接下來約 2.1 年內攤銷。
這不是「一次性費用」,而是會持續進入損益表的真實成本。
對投資人來說,這有兩層含義:
帳面利潤會被持續壓低:
即使營收規模繼續擴大、算力效率維持,GAAP 營業利益仍可能因 SBC 而波動。調整後數字能證明「單位經濟可以轉正」,但公開市場最終看的是扣完 SBC 後的數字。
稀釋是真實的:
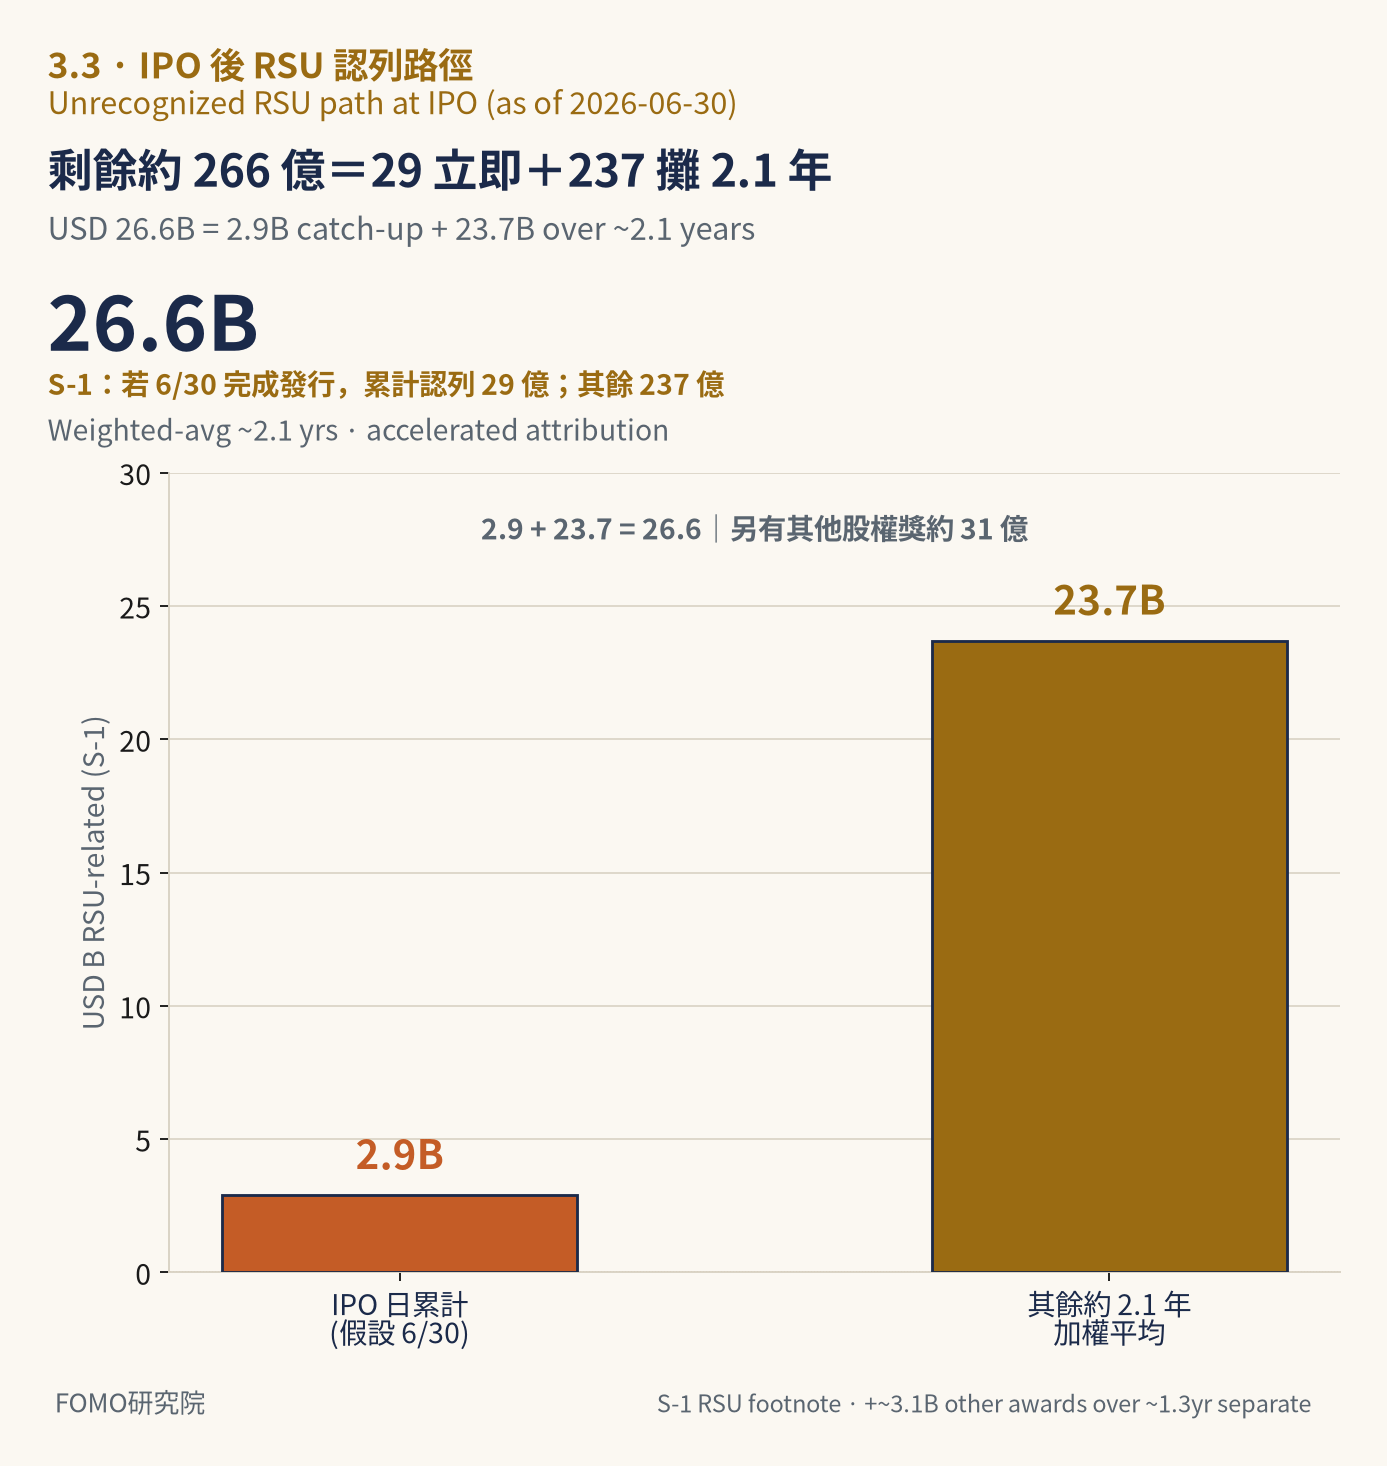
這些 RSU 會轉換成普通股。在 1.5–2 兆的估值區間裡,即使稀釋比例看起來不高,絕對金額依然可觀。
更重要的是,如果成長放緩,SBC 佔營收的比例下降速度會慢於預期,進一步壓縮淨利率。
簡而言之,調整後利潤證明的是「生意本身在規模夠大時可以賺錢」;GAAP 加上完整 SBC 路徑要回答的是「股東最終能分到多少」。這兩者在未來 4–8 個季度會有明顯落差。
3.6 接下來要盯什麼
所以,接下來真正要盯的,是這幾件事:
下一波大容量交付的時候,成本會跳升多少?以 45% 的季增速度,營收能不能同步追上?
效率改善的來源,到底是技術進步、使用率、還是定價?隨著更多季度數據出來,這個答案會慢慢浮現。
GAAP 營業利益,能不能連續多季維持正值。如果下一季又翻回負的,那第二季的 8.4% 就真的只是一個窗口期的產物。
Anthropic 已經跨過了「生意能不能做大」這道門檻。下一道門檻是:在算力持續交付、研發持續投入、容量持續擴張的情況下,它能不能一季接一季地、穩定地把錢賺進來。
重點四:900% 留存率與 0.1% 滲透率背後的「收入品質」隱憂
4.1 S-1 最有趣的一行,是 0.1%
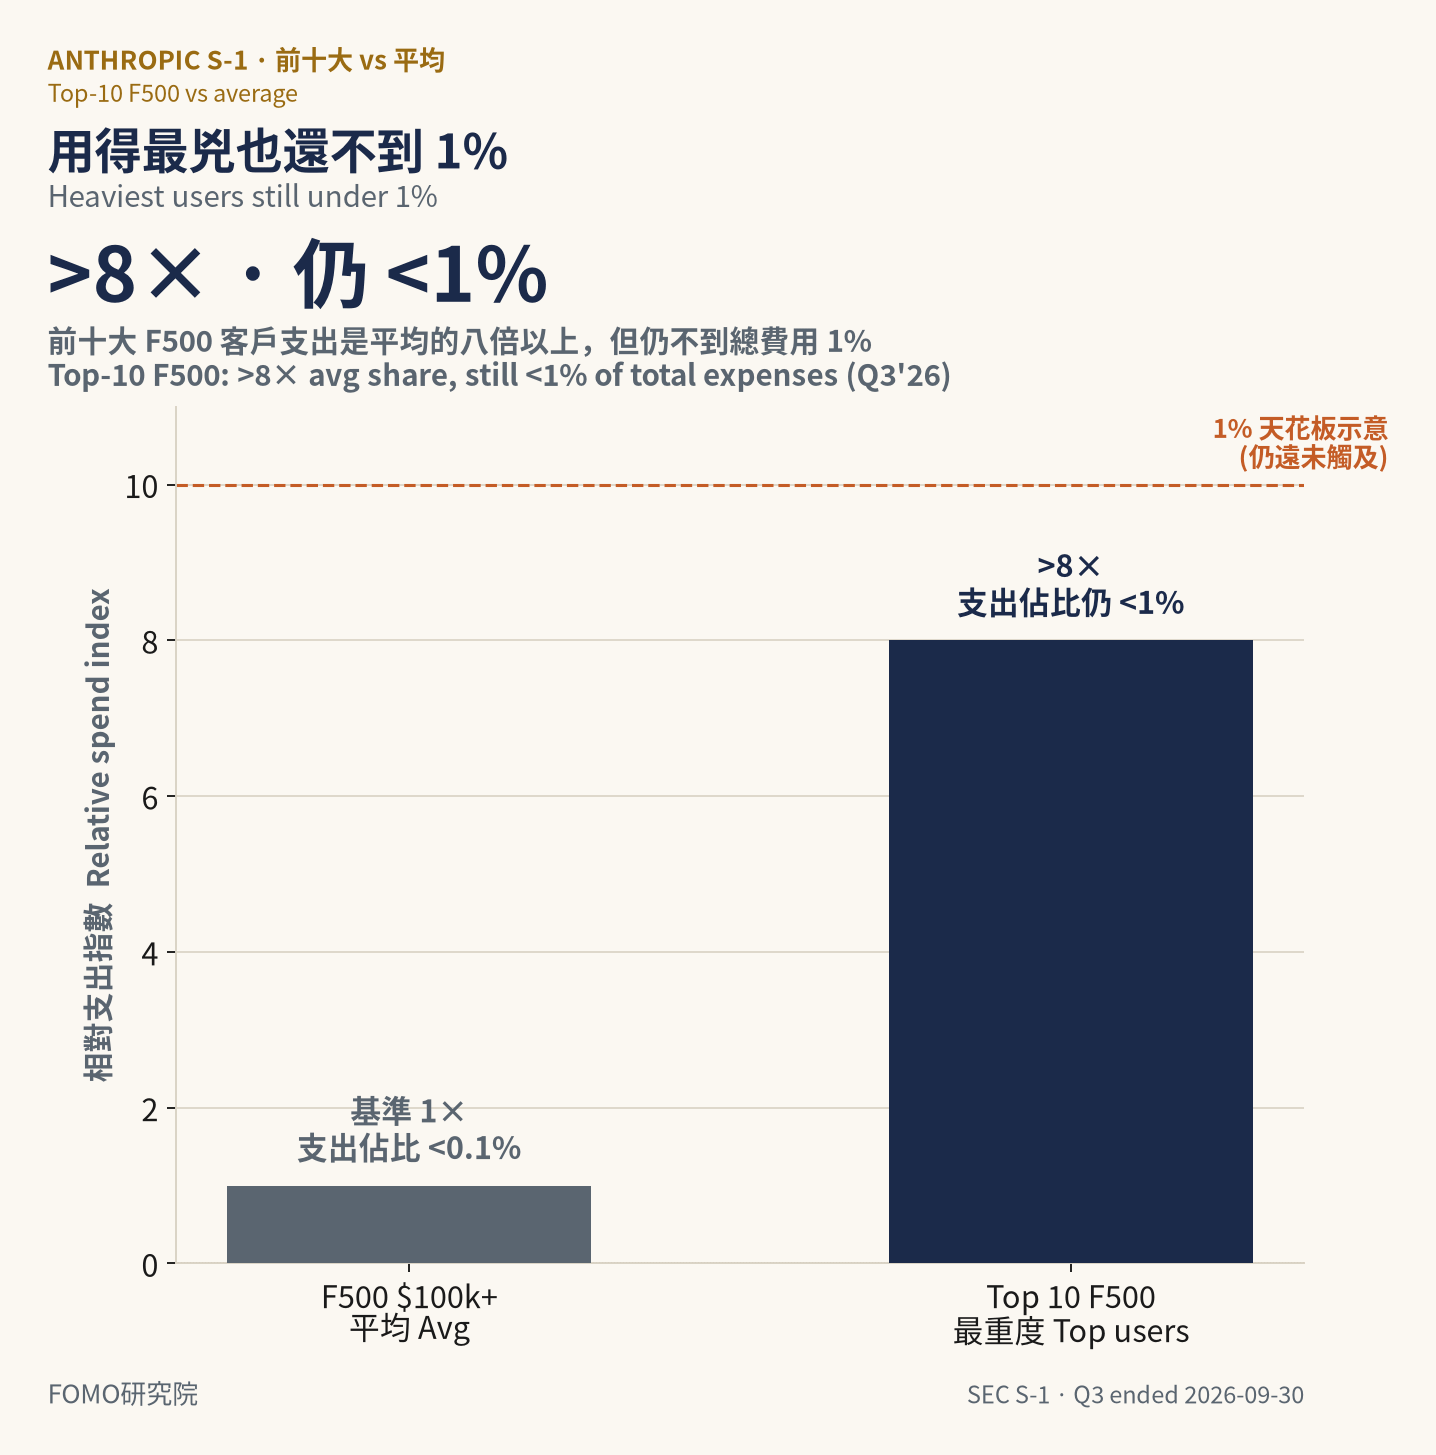
先看一組聽起來很嚇人的背景數字:全球有超過 11,900 家企業,每年付給 Anthropic 超過 10 萬美元。這群客戶裡,包含了超過半數的 Fortune 500 強巨頭(其中最頂尖的 Fortune 10 更是全員到齊)。
聽起來,Anthropic 已經把全美國最頂級的公司都裝進口袋裡了,對吧?
但下一行字才是真正的重頭戲:這群財富 500 強客戶,平均花在 Anthropic 身上的錢,還不到它們整間公司總支出的 0.1%。
即使是那群用得最兇、花費是一般人 8 倍以上的「前十名超級大客戶」,AI 支出佔他們總支出的比例,依然連 1% 都不到。
這就是整份招股書最關鍵的張力:Anthropic 已經靠著企業客戶賺進了幾百億美元,但對這些買家來說,這筆錢連 IT 預算的邊都摸不上,純粹只是財務報表上的「四捨五入誤差」。
4.2 0.1% 聽起來很低,但意義很大
這裡的「總支出」,指的是一家公司整本帳的成本,包含人事、原料、行銷、研發,甚至水電費。對一家年支出幾百億美元的巨頭來說,0.1% 的絕對金額依然是幾千萬美元。
這說明了兩件事:第一,Anthropic 已經跨過新創實驗玩具的階段,直接通過了最嚴苛的企業採購門檻。第二,企業 AI 支出仍然在極早期。
這些巨頭已經把 Anthropic 放進供應商名單,但還沒把它放進核心預算。
簡單來說:關係已經建立好了,但使用深度還很淺。如果平均客戶能朝著前十強那種 1% 的水準移動,光是既有客戶,就能把 Anthropic 的營收再推高好幾倍。
4.3 900% 留存率,跟 0.1% 是同一枚硬幣
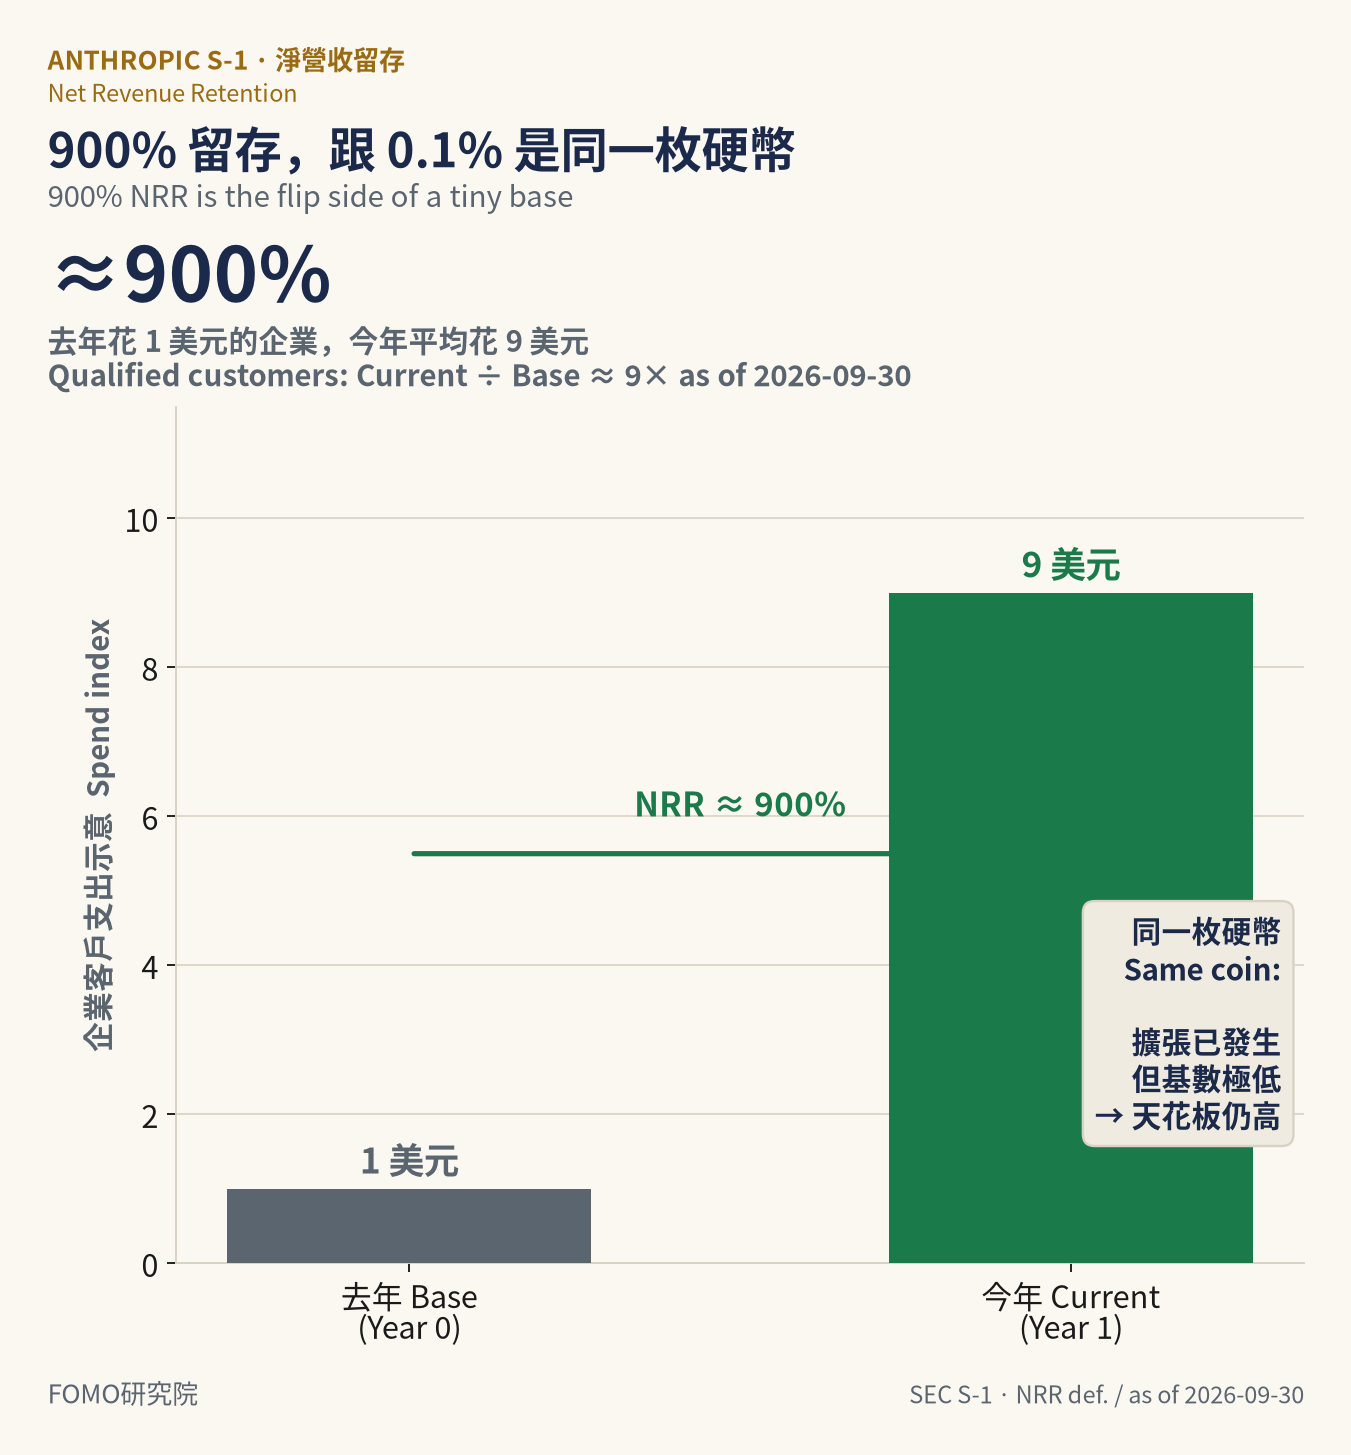
招股書裡另一個數字,是 900% 的淨收入留存率(NRR)。
這意味著,去年在 Anthropic 身上花 1 美元的企業,今年平均會花 9 美元。這在傳統軟體行業簡直是神話。
但這個數字之所以可能,關鍵在於去年這些客戶花得太少。
你想看,一家財富 500 強去年給 Anthropic 50 萬美元,今年給 450 萬美元,聽起來成長了 9 倍。但如果這家公司一年的總支出是 500 億美元,450 萬美元依然只是 0.009%,連塞牙縫都不夠。
所以,900% 的留存率和 0.1% 的滲透率,其實是同一件事的兩面:前者證明擴張已經發生,後者證明天花板還高得看不見。
如果你是樂觀者,這是一個很理想的組合:客戶關係已經建立,但使用深度還很低。如果平均客戶能朝著前 10 大那種水準移動,光是既有客戶,就能把營收再推高好幾倍。
4.4 Claude Code 的 20 倍差距,才是成長引擎
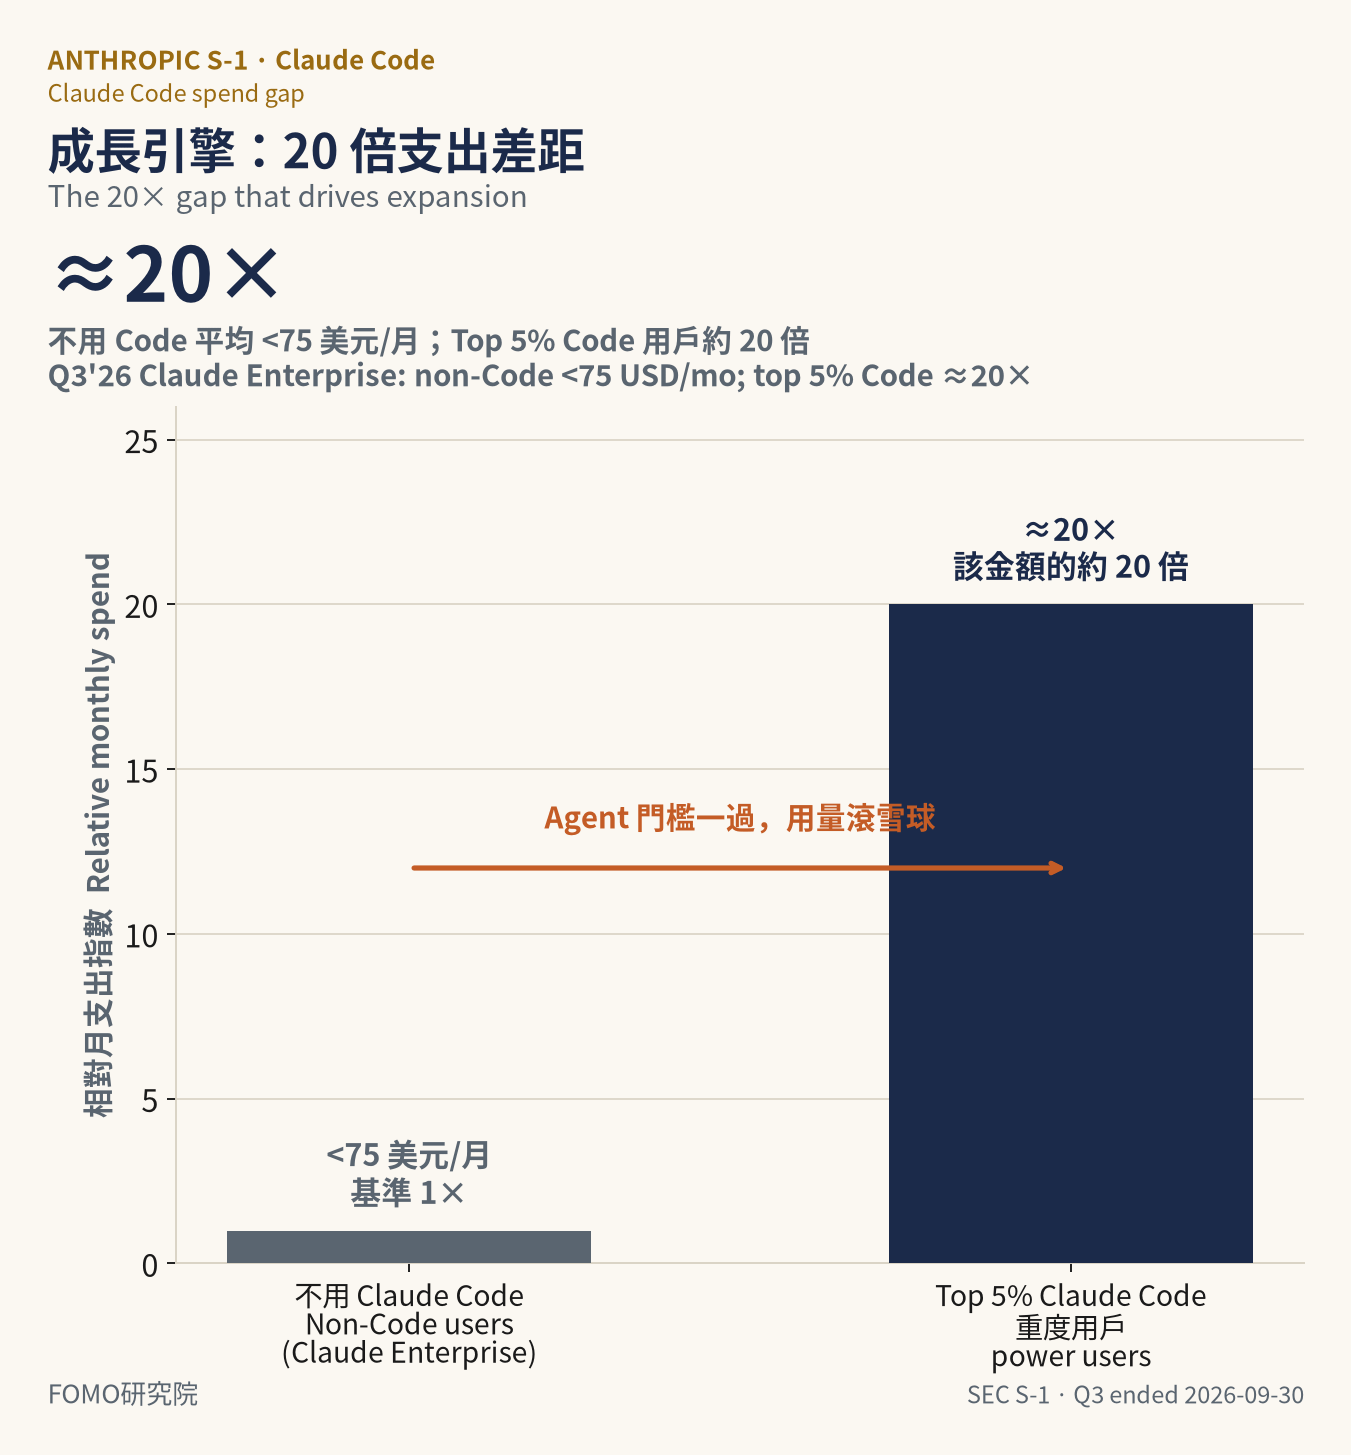
那到底是什麼在驅動這種預算擴張?招股書直接給了答案:Claude Code。
那些只用 Claude 企業版、卻不用 Claude Code 的用戶,平均每個月只花不到 75 美元。而那群佔比 5% 的 Claude Code 核心重度用戶,花費是前者的 20 倍。
這也揭示了 AI 時代跟傳統軟體公司很不一樣的擴張方式。
傳統軟體,例如 Salesforce 或 Microsoft 365,擴張通常靠賣更多帳號。今年公司買 100 個帳號,明年想辦法賣給另外 100 個員工。每個人付的錢差不多,公司要成長,就得不斷拉更多人進來。
但 AI 比較像水電。你按使用量付費。
如果員工只是把 Claude 當成搜尋引擎、翻譯工具、寫 Email 的助手,一天問幾個問題,用量其實很少。
可一旦導入 Claude Code 或 Cowork 這類更自動化的工作流,性質就變了。工程師不再是問一句答一句,而是讓 AI 在背景連續做事:寫程式、跑測試、找 bug、重構程式碼、查文件、呼叫工具。
這時,AI 的運作是多步驟、多小時、甚至多線程並行運行的。
這時候,消耗的 Token 數量會呈滾雪球式的暴增。這也解釋了為什麼平均數看起來很低,但只要一跨過 Agent 的門檻,花費就會直接飆升 20 倍。
4.5 從實驗預算,搬到生產預算
這也引出一個組織內部的轉變:AI 支出正在從試水溫的錢,搬到正式預算裡。
對很多大企業來說,現在付給 Anthropic 的錢,可能還躺在創新部門、試點專案、某個事業群的預算裡。採購單位可能還沒真正進場,法務、資安、財務也未必把它當成核心供應商審查。
但一旦 AI 開始承接更長時間、更關鍵、跨工具的任務,情況就會改變。
它會離開「這東西有趣嗎」的欄位,進入「這筆錢能不能取代某些工作或外部服務」的欄位。
到那時,企業看的就不只是 token 單價,而是完成一件事到底要花多少錢。
Anthropic 在 S-1 裡也提到,新一代模型讓客戶完成任務的成本下降。Claude Opus 5.5 相較前一代,客戶每任務成本約下降 40%。
這類數字很重要。因為 AI 單價會持續下跌,用量必須更快補上來。上半年約八成收入來自按使用量計費,代表 Anthropic 的收入越來越跟用量綁在一起。
4.6 Anthropic 自己先當白老鼠
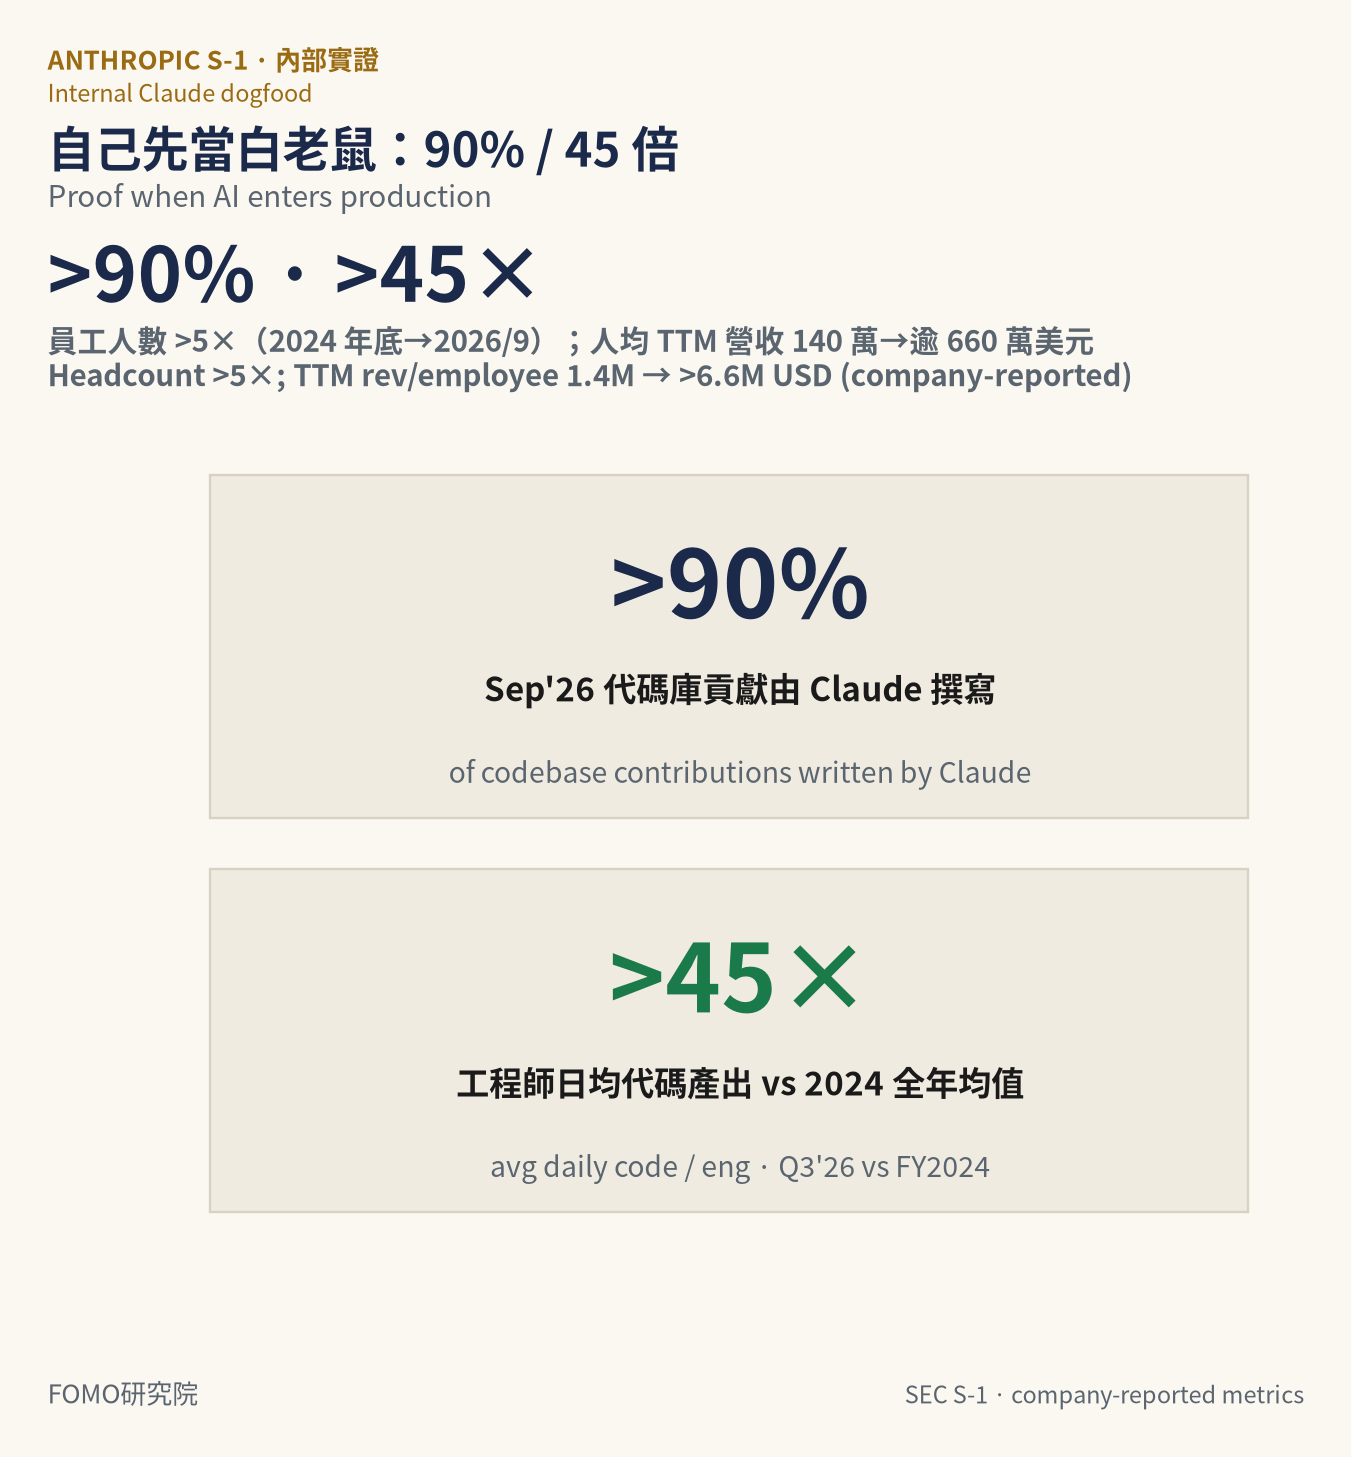
如果讀者覺得「AI 融入工作流」聽起來太過抽象,Anthropic 在招股書裡直接拿自己當白老鼠,展示了終極的生產力實證:
在 2026 年 9 月,Anthropic 自己內部代碼庫的貢獻,有超過 90% 是由 Claude 獨立撰寫的。
每位工程師平均每日貢獻的程式碼,是 2024 年平均值的 45 倍以上。
員工人數從 2024 年底到 2026 年 9 月成長超過 5 倍,但每位員工對應的過去十二個月營收,從約 140 萬美元升到超過 660 萬美元。
Anthropic 內部使用 Claude 的列表價值,從 1 月到 9 月成長超過 250 倍。而且從 4 月開始,已經超過每月人事成本(扣除員工股權獎勵)。
這些數字當然是公司自己報的,外部很難完全驗證。但它至少提供了一個具體參照:當 AI 真的進入生產環境,一家公司的產出結構可以怎麼變。
如果 Anthropic 自己的工程師能被放大 45 倍,那麼美國 500 強企業從 0.1% 走到 1%,聽起來就沒那麼像科幻。
4.7 但收入品質的隱憂不能忽視
在為 0.1% 到 1% 的成長空間興奮之前,我們必須直面幾個收入品質的問題。
第一,收入本質上是短期且可逆的。
約八成收入來自按用量計費(consumption-based),只有約兩成來自訂閱。客戶不需要解約,只要減少呼叫次數,下個月的帳單就會下降。
這跟健身房會員費不一樣,更像水電費,你可以隨時把水龍頭關小。
第二,有一塊收入可能即將消失。
S-1 自己披露:2026 年前九個月,估計有 5–7% 的收入來自後來被認定違反使用政策或商業條款的客戶,主要是模型蒸餾(distillation)等行為。公司已在 8–9 月加強執法,並預期這部分佔比會下降。
這不是小數目,以 H1 營收 162.8 億推算,這部分可能涉及數億到十億美元規模。執法後,這筆收入不會自動被「正當使用」完全補上,尤其是如果蒸餾客戶本來就是高用量用戶。這會直接影響高 NRR 的可持續性。
第三,900% 的 NRR 本身需要被謹慎解讀。
這個數字定義上排除了 Claude Pro 與 Max 訂閱用戶,且是在「去年基數極低 + 部分高用量客戶可能包含違規行為」的背景下算出來的。如果未來幾個季度:
大客戶內部使用出現節制(已有 Meta、Microsoft 等內部用量下降的報導);
蒸餾類收入被壓縮;
新一代模型把單任務成本再降一截,但用量增速沒有等比例跟上;
那麼 NRR 就可能從「神話級」回落到仍然很高、但不再是 900% 的水準。
收入品質的核心問題不是「有沒有成長」,而是「成長裡有多少是結構性的、可預測的,有多少是短期使用行為的波動」。
4.8 要撐起 1.5 兆到 2 兆估值,需要相信什麼
現在,市場上對 Anthropic 的 IPO 估值討論,區間大約在 1.5 兆到 2 兆美元。
要支持這個估值,你不需要去相信什麼「全球知識工作價值 40 兆美元」的宏大敘事。你只需要相信兩件非常具體的事:
這群已經付錢(但只付了不到 0.1% 支出)的 Fortune 500 強企業,會因為 Agent 產品的成熟(如 Claude Code),將預算往上提升到 1% 左右。
Anthropic 能夠在模型迭代的同時,持續降低「單一任務成本」,用更便宜的價格換取鋪天蓋地的調用量。
說白了,Anthropic 現在最值錢的地方,不是它已經有多大。而是那些已經願意付錢的大客戶,口袋裡還有太多錢還沒花出來。
0.1% 到 1% 之間,看起來很小。但對全球最大的一批企業來說,那裡可能就是未來幾年 AI 產業最大的預算遷移。
結語:該怎麼看這份財報?
85% 的毛利率是真的。推理的單位經濟學確實很好,這個數字沒有造假。但這把尺不適合量這門生意。
1,317 億的現金是真的。但它背後的承諾是四倍以上的數字。
9.74 億的單季利潤是真的。但它有一部分是產能爬坡期的窗口紅利。
900% 的留存率是真的。但它的基數極低,且收入品質裡藏著 5-7% 的違規水分。
真正的問題從來不是「這門生意好不好」。它是好生意。
真正的問題是:在服務客戶、分銷產品、訓練下一代模型這三件事全部做完之後,在通路巨頭抽完稅、股票薪酬稀釋完股東、新產能成本階梯式跳升之後,還剩多少?
上半年的答案是:還不夠。但第二季和第三季的趨勢說明,這個缺口正在隨著規模效應快速收窄。
大模型到底是不是好生意?它是好生意。但它跟傳統軟體那種「寫好一次、躺著收租」的模式完全不同。它更像是一家擁有軟體分銷效率的「持續性重研發製造業」。在這產業裡,你賺來的每一分錢,都必須立刻投入下一代模型的研發中。
所以,下次你看到一家前沿 AI 公司報出 85% 的毛利率,先別急著興奮。
把功能別費用攤開,看三層扣完之後還剩多少。把現金和未來承諾對齊。把調整後和 GAAP 分開。把留存率背後的收入品質攤開。
那才是看這門生意真正的方法。
看完谷歌,英特爾財報,Anthropic S-1之後,還覺得意猶未盡?可以繼續看微軟和亞馬遜最新的財報分析!
謝謝你閱讀到這裡,如果你覺得這份筆記為你帶來了價值,請不吝按下一個讚,這是我持續分享的最大動力。
我在 Facebook,Threads,X,Instragram 都有每天發佈當天對市場的觀察,大家也可以考慮追蹤我的社交媒體。
另外我在Telegram有頻道,每天早上我會發當天重要新聞摘要。
全部資訊在以下鏈結:
另外,如果你已經加入付費會員,不要浪費了群組的功能,進入我們Substack的Chat功能一起討論市場!
https://substack.com/chat/group/6e433716-6bac-43ec-a774-95b409a0e7a1
· KP