


大家好,我是 KP,歡迎來到第 64 期的《週末思考筆記》。
這個星期,市場迎來了一波小型 AI 股災,不少熱門標的在短短一週內跌去了 20% 到 30%。
每當這種時候,市場上總會鋪天蓋地出現各種令人焦慮的故事:
先是長鑫存儲的技術突破、超預期的 CPI 和 PPI,接著是 Anthropic 的「不及預期」,以及 CoreWeave 傳出準備「爆雷」的消息。
面對這些紛擾的資訊,我想先幫大家做個簡單的梳理:
關於長鑫存儲和 Anthropic: 我會在今天的筆記中和大家詳細聊聊,其實這兩件事本質上問題並不大。
至於 CoreWeave: 這背後可能牽涉到更深層的系統性問題,我目前還在深入研究中,等有了更清晰、更完整的結論,再跟大家好好分享。
而 CPI 與升息的討論: 過去幾週我們已經著墨太多,這裡就不再贅述。
在這種動盪的時刻,我強烈建議大家回頭重溫過去寫的兩篇文章:一篇是《90 年代的三次升息》,另一篇則是關於《巴菲特的深入分析》。
其實,我之所以選擇在回顧完90年代的升息週期後,我就決定立刻寫巴菲特的選股方法,是有深意的。
在升息週期中市場會如何演變?我們該如何挑選標的?為什麼 ROIC(資本回報率)在這種時候特別關鍵?
這些都是我希望大家能沉下心來認真思考的底層邏輯。
事實上,這也是我自己構建與調整投資組合時的核心框架。在前陣子市場相對樂觀時,我已經順著這個邏輯,對自己的持倉做了一些微調。
雖然這不代表能完全避開這波下跌,但當風浪真的來臨時,這樣的配置確實讓我的組合穩健許多,也讓我能更有底氣地在波動中保持冷靜。
理解了這些,我相信絕對能給此時此刻的你提供一個心態與策略上的「錨點」,去更從容地應對這次的考驗。
兩篇文章在下方,強烈建議大家回看。
巴菲特退任,價投劃上句號?他的尺還量得動AI時代嗎?為何最後買Google? - 深入分析第65期:巴菲特

2026 年 9 月的奧馬哈,96 歲的巴菲特寫下了一封信,宣佈退任Berkshire Hathaway的主席。

說回這週的更新。我和團隊做了一個嘗試,用兩篇「財報解剖」代替了原本的「深入分析」。我個人覺得效果非常好。
正如我上週提到的,我們過去已經把「地圖」擴展得足夠寬,現在是時候更多針對具體標的進行深挖與長期追蹤了。我相信,這才是對大家長期投資最有價值的事。
(唯一美中不足的,大概是我的睡眠時間。為了在財報和電話會議結束後第一時間把最熱騰騰的分析交到大家手上,這兩篇確實讓我跟團隊「肝」得不輕。)
動盪的時候,往往才是最需要認真分析、冷靜思考的時候。
主動投資從來不是一件容易的事,市場更不可能只有上漲而沒有下跌。千萬不要看多了社交媒體,就覺得順風時開槓桿是理所當然的事。
(每次看到社交媒體忽然都在鼓吹開槓桿,其實就隱約知道要出事了)
如果你發現自己最近很容易受到社交媒體情緒的影響,我建議你要主動篩選訊息來源。
這也是為什麼我一直推薦 Substack,因為這裡的訂閱制與演算法,並不鼓勵那些為了博取眼球而嘩眾取寵的言論。
這週,我整理了 5 個主題想和大家分享。
主題一 | 長鑫存儲搶發 4F² 記憶體,要搶三巨頭的份額了嗎?
主題二 | Anthropic賺了錢,市場卻嫌它長得不夠快?
主題三:ASML 有單子也先不接?
主題四 | 特斯拉造了一輛會飛的車,股價就能飛嗎?
主題五 | 台積電為何外包產能給格芯?
不妨考慮先讚後看,我們開始!
主題一 | 長鑫存儲搶發 4F² 記憶體,要搶三巨頭的份額了嗎?
十月中旬,上海的一場半導體會議上,中國記憶體大廠長鑫存儲透露了一個新進度:
年底前,長鑫將率先推出採用4F² 架構的伺服器級DDR5 記憶體。
消息傳出後,資本市場反應相當敏感,記憶體三巨頭立場暴跌。
市場在擔心什麼?而長鑫這次端出的新架構,離真正的商業化量產還有多遠?
被逼出來的空間改造:沒有更細的筆,就改蓋立體大樓
在記憶體產業,決定成本的核心指標是位元密度,也就是在同一塊矽晶圓上,能塞進多少個記憶單元。塞得越多,單顆晶片的成本就越低。
過去要提高密度,最直接的做法是買更先進的曝光機(例如ASML 的EUV),把電路畫得更細。但美國自2019 年起禁止EUV 出口中國,長鑫手裡只有上一代的DUV 設備。
既然畫筆不夠細,還能怎麼微縮?那就改變建築結構。
目前全球主流的DRAM 採用的是6F² 架構。你可以把它想像成傳統平房,電晶體是平躺著的,每個單元佔據3×2 的面積。
而長鑫這次採用的4F² 架構,則是把面積縮減到2×2,直接省下三分之一的空間。
平躺既然塞不下,就只能把它立起來。長鑫採用了垂直通道電晶體技術,把原本平躺的結構改為直立式,並讓閘極從四面八方包覆住通道,藉此控制漏電問題;
最後再利用晶圓級混合鍵合技術(Hybrid Bonding,之前也和大家深入分析過),把記憶陣列跟周邊電路上下疊合在一起。
這意味著,就算沒有EUV 曝光機,光靠改變立體結構,理論上的位元密度就能提升30% 到50%。
更讓投資人意外的是時間表。三星預計要到2028 年左右才會將4F² 架構導入量產,長鑫卻宣稱今年底就能端出產品,帳面上的時間整整提早了兩年。
市場真正擔心的,是高毛利市場出現變數
股市之所以出現明顯賣壓,主要是因為長鑫這次瞄準的,是目前利潤最好的區塊:伺服器DDR5 RDIMM。
這兩年因為AI 需求強勁,三星、海力士和美光把大量產能挪去做高頻寬記憶體(HBM),導致一般伺服器的高階DDR5 供應吃緊,價格與毛利率都維持在很好的水準。
對投資人來說,長鑫的發布帶來了兩個新的變數:
第一,設備封鎖的效果可能不如預期。 長鑫展示了一條替代路徑:就算拿不到最先進的曝光機,靠著更改晶片架構與多重曝光技術,依然有機會繼續提高密度。
第二,未來的定價權可能鬆動。 伺服器記憶體原本是三大廠寡占的市場,且不同於需要高度客製化的HBM,DDR5規格再高,本質上依然是標準化的大宗商品(Commodity)。
在大宗商品市場裡,只要有第四家玩家帶著龐大產能進場,特別是向來擅長打價格戰與規模戰的中國廠商,原本三大廠默契十足的「產能與定價紀律」就很容易被打破。
金融市場向來是看預期做交易,在記憶體類股已經漲多、估值偏高的情況下,光是「未來供給可能增加」的想像,就足以讓部分資金選擇先獲利了結。
從樣品到放量,還有三道現實門檻
不過,資本市場的短期反應,往往與產業落地的實際進度存在落差。
在半導體業,宣布推出產品,跟真正大規模量產、搶下市佔率,中間還有很長的路要走。長鑫要靠4F² 架構真正威脅到三大廠,至少還得跨過三道門檻:
第一是良率與成本的控制。
把電晶體立起來、還要做晶圓上下的垂直貼合,製程難度非常高。如何控制漏電、解決訊號干擾、確保結構均勻,都是各家大廠頭痛的問題。
三星跟海力士研究了這麼多年還沒放量,不是做不出樣品,而是良率還算不過帳。
有分析師估算,這種新架構初期的良率可能連10% 都不到。如果良率上不來,高密度帶來的成本優勢就無法實現。
值得注意的是,長鑫這次並沒有公布速度、容量、製程節點與良率等具體數據。
第二是漫長的客戶驗證期。
伺服器記憶體不像消費性電子產品買來就能用。它必須放進大型資料中心裡,全年無休地穩定運轉。
因此,產品必須先通過Intel 與AMD 的伺服器平台認證,再交給主機板廠與雲端大廠進行長達數月、甚至一年以上的測試。
長鑫年底推出的很可能是工程樣品,要真正通過驗證並拿到大廠的量產訂單,時間點恐怕得推遲到2027 甚至2028 年之後。
第三是基礎製程的世代差距。
4F²雖然縮小了單一結構的佔地面積,但晶片的最終密度,還是跟製程線寬有關。
長鑫目前最先進的G5 平台(利用多重曝光做到約12 奈米等級),與三大廠導入EUV 的最新製程相比,基礎線寬還是有落差。
在相對落後的製程上改用更緊密的架構,主要是為了彌補沒有EUV 的劣勢,並不代表整體性能就能直接超越對手。
技術突圍的訊號,大於短期的業績衝擊
總結來說,長鑫這次的發布,對三大廠短期的實質業績影響其實非常有限。
但這件事背後的產業訊號依然值得重視。長鑫靠著中國內需市場與消費級產品,全球DRAM 營收市佔率在今年中已經來到接近10% 的水準。
這次高調預告4F²產品,與其說是馬上要搶走海力士或三星的伺服器訂單,不如說是向市場證明自己沒有因為設備禁令而停滯,甚至有能力在下一代架構上率先試水溫。
更重要的是,這次事件再次提醒了市場:中國廠商在DRAM領域的競爭力不容小覷。即便沒有最頂尖的設備,他們依然能靠著工程上的變通與龐大的內需支持,一步步逼近核心深水區。
在高度商品化的標準型記憶體市場裡,只要多出一個有能力量產的中國玩家,對全球的供需結構與價格週期來說,永遠都會是一個巨大的變數。
關於記憶體,我強烈推薦大家回看過去兩期的分析。思考一下記憶體應該如何計價,然後用美光的最新財報來驗證。


主題二 | Anthropic賺了錢,市場卻嫌它長得不夠快?
單季營收$168 億美元,環比增長45%,毛利率85%,自由現金流轉正。光是第三季的營收,就已經超過2025 全年的三倍。
這是Anthropic 在舊金山閉門會議上,向潛在IPO 投資者交出的成績單。
市場的反應卻相當失望。部分與會機構開始討論,將11 月上市的預期估值從$2 兆美元下調至$1.5 兆。社群媒體上的評價很直白:「好,但還不夠好。」
一家公司證明了自己能賺錢,估值卻在上市前夕可能會被砍掉$5,000 億。市場到底在挑剔什麼?
轉折一:公開市場的「體檢尺」,第一次伸進來了
過去,一級市場(私募資金)給AI 公司的定價像是在買「夢想」。
今年5 月,Anthropic的估值是9,650 億美元,當時大家看它第一季營收47 億,第二季直接翻倍到115 億,直覺認為這種「狂飆」會一直持續下去。
但現在要上市了,二級市場(公開市場)的投資人拿出了理性的計算機。
我們用最簡單的「每賺1 塊錢,市場願意花幾倍價格買你」(市銷率,P/S)來算:
如果用 2 兆美元估值 上市,相當於市場用 30 倍 的價格在買它的營收。
降到 1.5 兆美元,倍數則降到 22 倍。
這依然高得驚人。要知道,目前公開市場上最頂尖、年成長高達30% 以上的軟體公司,這個倍數通常也只有12 到18 倍。
當Anthropic第三季的增速從「翻倍」降到「45%」,市場的熱血開始冷卻。
大家開始意識到:AI巨頭終究也是開門做生意的,不能永遠活在「無限加速」的童話裡。
轉折二:拆解「減速」的三個祕密
45% 的環比增長,在任何行業都是天文數字,為什麼大家要失望?因為背後卡了三個現實的坎。
1. 長大後的「基數效應」
從1 歲長到2 歲,體重增加100%;但從100 公斤要再胖100%,就太難了。
Anthropic光是第三季「多賺的錢」(52億美元),就已經比第一季的「總營收」(47億美元)還要多。在基數已經如此龐大的情況下,要求它每季都翻倍,在數學上本來就不可能。
2. 降價的「尷尬空窗期」
這涉及經濟學上的一個現象:東西變便宜了,用的人會變多,但賣家短期內反而收不到那麼多錢。
根據數據,自2025 年初以來,Anthropic的Token售價大砍了68%。這確實刺激了客戶瘋狂使用,第三季的使用量暴增了90%。但尷尬的是,Anthropic收到的帳單費卻只增加了19%。
為什麼?因為「省錢是瞬間的,但開發新玩法需要時間」。
舊業務(如簡單的翻譯、客服、整理資料),因為AI 降價,企業客戶的帳單立刻打折,Anthropic 的收入當場縮水。
新玩法(如讓AI 自己規劃步驟、查資料、反覆檢查的「Agent 智能體」),雖然會消耗幾十倍的用量,但企業需要花幾個月的時間重新調整員工的工作流程、反覆測試,根本沒辦法馬上上線。
這就造成了青黃不接的空窗期:舊的收入變便宜了,新的大單還在路上。
3. 主動割肉,不給對手「抄作業」
更關鍵的是,Anthropic這季的減速,有一部分是自己主動砍的。
之前,有大約5% 到7% 的營收(約6 億到8 億美元),來自競爭對手(包括部分中國實驗室)大規模調用Claude 的API,來「蒸餾」,也就是用Claude的回答來訓練對手自己的AI。
這就像競爭對手付錢來抄你的作業。Anthropic在第三季決定當機立斷,主動切斷了這筆高達數億美元的「抄作業收入」。
從短期來看,這讓第三季的營收數字變難看了;但從長期來看,這是在保護自己的獨家祕方,是非常健康的決定。
轉折三:從「賣一賠一」到「自己造血」
雖然增速放緩,但這份財報裡藏著一個最讓人興奮的數字:算力變現效率的逆轉。
我們把AI 實驗室想像成一家餐廳,算力就是食材成本:
2025 年: 每花 1 塊錢買食材,只能賣出 0.63 元 的餐點。這叫「賣越多、虧越多」,全靠背後的創投大老闆塞錢輸血。
2026 年第三季: 每花 1 塊錢買食材,已經能賣出 1.70 元 的餐點了。
這代表Anthropic 終於擺脫了「燒錢機器」的階段,開始具備自己造血的能力。
不過,這個 85% 的超高毛利率我們還是要保持一個懷疑態度,因為財報上的利潤通常開了「美顏相機」(調整後利潤)。
研發成本被藏起來了: 傳統軟體開發一次就能賣一輩子(毛利率極高);但AI 實驗室為了不落後,必須源源不絕地投入天價資金去訓練「下一代模型」。這些成本在會計上被歸類在研發,沒有扣在毛利率裡。
員工薪水用股票發: 11% 的營業利潤率,剔除了發給員工的股權獎勵(SBC)。在搶奪AI 天才的戰爭中,這其實是一筆非常驚人的隱形成本。
在看到更透明、沒有開美顏的正式招股書前,市場選擇先保持理性、打個折扣,這完全合情合理。
為什麼「能自己造血」,對整個 AI產業更重要?
過去兩年,AI繁榮是建立在一個脆弱的資金鏈上:
AI實驗室向創投拿錢 → 簽下天價合約去租機房 → 算力基建商(如CoreWeave)拿著合約去跟銀行借錢買晶片 → 實驗室用算力衝出高營收,再去融資。
最近,算力租賃巨頭CoreWeave 的股價暴跌、公司債亮起紅燈,就是因為市場擔心:「萬一AI實驗室增長放緩,沒錢付機房租金怎麼辦?」
但是在我看來,對銀行和債權人來說,漂亮的「營收成長率」不能拿來還債,實打實的「現金流」才可以。
如果一家AI 實驗室雖然每年營收翻三倍,但每花1 塊錢算力還要倒虧0.3 塊,那它的承諾就像空中樓閣,隨時會因為融資斷水而崩塌。
相反地,像Anthropic 這樣,雖然成長速度從「狂飆」降到了「穩健」,但每投入1 塊錢算力能實實在在賺回1.7 塊錢,這才是一個能按時付租金、不會倒帳的健康客戶。
IPO 定價,牽動的不只是 Anthropic 自己
Anthropic 這次上市,已經不只是它一家公司的事。
它是目前最清楚的純 AI 需求訊號之一。它買算力、訓練模型、賣 API 和企業服務,整個鏈條都直接反映 AI 需求有沒有真的落地。
如果它能以接近 2 兆美元定價,市場會解讀成:AI 算力需求仍然強到可以支撐最高估值。
如果最後落在 1.5 兆美元附近,甚至更低,市場可能會把它讀成另一件事:前沿實驗室的增長開始降溫,那些天價機房和算力合約,未來不一定都能被填滿。
這也是為什麼 CoreWeave 這類算力基建股已經先有反應。它們的股價和公司債,本來就很容易受到 AI 實驗室增長訊號影響。
Anthropic 如果上市反應平淡,整個 AI 基建交易的情緒都會被壓一層。
但我認為長遠下來,估值降下來,未必是壞事。
如果 Anthropic 勉強撐在 2 兆美元上市,結果之後增速繼續正常化,股價可能出現更劇烈的下修。對公開市場來說,這種先衝高、再摔重的劇本,最傷信心。
比較健康的結果,是以一個仍然很高、但沒有把無限加速全部定價進去的倍數掛牌。這樣一來,市場預期會被重新校準,資本紀律會更好,大家也會更專注在單位經濟效益,而不是只盯著估值能不能再翻倍。
當然,最終定價還沒有底定。如果只是從 2 兆小幅修正到 1.5 兆,市場可能把它視為理性降溫。如果是更劇烈的下修,情緒衝擊就會更大。
方向上的張力很明確:短期是估值與情緒壓力,中期可能是更健康的定價基礎。
底層模型再強,也需要施工隊來令企業使用AI。Accenture是那個施工隊嗎?AI來到會令他們生意更多嗎?歡迎大家重溫。

主題三:ASML 有單子也先不接?
ASML在第三季法說會上拋出了一個極端反差訊號:
2027與2028年的機台產能已確定供不應求。部分大廠甚至主動接洽,希望預訂2029與2030年的設備。
面對客戶捧著鈔票排隊到四年後,ASML卻選擇「暫不接下2029到2030年的正式訂單」。
當客戶搶著送錢上門,賣家卻說「先別急」。為什麼?
第一,看清全局需求、公平分配籌碼。 管理層必須先把全體客戶的總需求對上自身實際能交付的產能,避免先來敲門的客戶把配額拿光,後來的客戶兩手一攤。
第二,保留未來的定價主動權。 財務長已確認2027年起調漲機台售價。在配額還沒拍板前,自然沒必要過早鎖死2029年後的合約條件。
生態系的價值轉移
執行長在法說會上直言:「生態系中的價值正在轉移,這是多年來客戶首次達成的共識。」
過去兩年,超額利潤先流向了IC設計(Nvidia毛利率75%),接著流向晶圓代工與記憶體。
反觀掌握最底層咽喉技術的ASML,全年毛利率預估只有51%到53%。看著客戶用自己的機台賺取超過六成的毛利,ASML自然要收回屬於自己的「AI過路費」。
今年7月,市場才傳出最大客戶台積電正在抵制新機漲價。
但三個月後,ASML財務長就宣布:「已與關鍵客戶完成定價談判,核心量產設備確定漲價,2027年顯現、2028年全面發酵。」
隔天,台積電財務長也親口承認:「設備價格通膨是真實存在的。」
ASML打出的牌是「價值導向定價」,透過新一代機型幫客戶提升產出效率(如2027年推出的NXE:3800F,每小時產出從230片拉高至260片),再順理成章拉高售價。
對晶圓廠來說,只要每片晶圓的分攤成本划算就得買單。
而且財務長已表明「不打算每年重談一次價格」。一旦價格基準線被墊高,就算未來景氣放緩,也很難再退回過去的水準。
舊機零件成了「刮鬍刀片陷阱」
新機台還可以靠談判桌上的籌碼博弈,廠內已經在跑的舊機台,客戶就連一絲討價還價的餘地都沒有。
第三季財報最亮的數字:「已安裝機台管理(IBM)」單季營收衝上33億歐元,第四季預估上看37億,將整體毛利率推升至57.5%的歷史高檔。
新機交期太長,客戶正不惜重金購買升級套件,只為了把舊機台的產能再榨出幾個百分點。
但這也正是陷阱所在:舊機台被升級、被滿載操到極限,鏡片、光源模組與精密零件的耗損速度直線上升。
就在這個節骨眼上,韓國科技圈傳出,ASML準備從2027年1月起,將賣給三星和SK海力士的所有DUV與EUV維修零件,全面調漲10%。
三星與SK海力士沒有太多選擇。大客戶或許能威脅推遲下一台新機的訂單,但絕對不敢延遲更換正在運轉的零件。HBM產線停機一天的損失,足以買下一整年的耗材。
眼前的產能飢渴千真萬確。客戶越缺產能、把舊機台操得越兇,ASML旱澇保收的零件與升級現金流就越肥美。
為什麼ASML 不立刻接?
既然眼前的飢渴千真萬確,為什麼ASML 堅持要先看清「全體客戶的總需求」,而不敢痛快接下2029 到2030 年的訂單?
因為,雖然ASML獨家壟斷EUV,不會有傳統晶片荒「向多家供應商重複下單」(Double booking)的假性泡沫,卻仍然有兩個危機:
第一,恐慌性提前卡位(時間的扭曲)。
當ASML 公開宣告產能不足,排隊本身就會自我強化。對晶圓廠而言,2030年沒有機台是「生存危機」,機台買太多頂多是「折舊壓力」。
風險極度不對稱下,所有採購部門唯一理性的選擇,就是把原本兩年後才要決定的採購計畫,提前到今天先向ASML 掛號。
第二,集體過度投資(總量的扭曲)。這才是真正的風險。
一條街上有三家餐廳,週末突然多了100 個排隊客人。
三家老闆各自做了嚴謹的財務模型,決定把店面擴大一倍,目標都是吃下60 人。每個決策在個體上都無懈可擊,但當三家同時擴店,供給還是會超過需求。
現在的半導體巨頭正處於同樣的處境。
記憶體端: 三星、SK海力士、美光為了不在HBM4 世代掉隊,各自以「搶下最高市占」為目標大舉採購。
邏輯代工端: 台積電的下游雲端巨頭正陷入AI算力軍備競賽,每家都以自己能贏得終局來規畫資料中心。這些樂觀預測全部匯集到台積電,最終轉化為對ASML 的機台需求。
看懂這一點,你就明白為什麼ASML 不急著接2029 年後的單了。
如果被客戶今天的集體恐慌沖昏頭、盲目把自家工廠擴產一倍,萬一2030 年「三家餐廳」產能同時開出導致過剩,ASML自己就會跟著陪葬。
相反地,現在緊掐產能配額、逼客戶在2027 與2028 年接受漲價,才是立於不敗的頂級算計。
SEMI 的最新預測透露了什麼?
國際半導體產業協會(SEMI)在10 月13 日的最新報告,剛好印證了ASML 為什麼不敢亂接2029 年後的單。
報告預估,全球晶圓廠「買設備的錢」,會從2026 年的1,490 億美元,一路飆到2029 年的2,270 億美元見頂;但到了2030 年,買設備的預算卻會開始小幅回落(下滑6%)。
時間點完全吻合:2029到2030 年,正是買機台熱潮見頂、準備踩煞車的時候。
但這裡有一個關鍵盲點:2030年少買一點新機台,不代表工廠產能會變少。因為前幾年買進去的機台不會憑空消失,全球工廠的「總產能」從2026 到2029 年,每年都還在以7%~8%的速度不斷膨脹。
原因是,從今天下單買機台、蓋廠、裝機,到真正開始印晶片,需要好幾年的時間。換句話說,這幾年大家恐慌搶購的機台,到了2028~2030年,就會陸續變成市場上真實倒出來的晶片供給。
所以接下來,真正要緊盯的是兩件事的相對變化:新產能開出的速度,以及客戶實際下單的需求與稼動率。
當新機台越裝越多,但客戶下單的量開始跟不上,機台就會閒置,晶片就會降價,庫存就會堆高。那就是從「大缺貨」翻轉成「供給過剩」的訊號。
畢竟,在半導體的歷史週期裡,最大的風險從來不是大家對未來沒有信心。而是每一家巨頭,都對自己的未來太有信心了。
ASML的最新財報有甚麼值得關注的訊息?他們的收入來源出現了變化?不只是賣機台這麼簡單?大家可以細閱這篇最新的財報分析。

主題四 | 特斯拉造了一輛會飛的車,股價就能飛嗎?
「一輛能飛的車,到底有什麼用?」
這個問題,在Tesla發表新一代Roadster之後,我看到很多這樣的留言。
能倒著開上斜坡,能用冷氣推進器在空中翻跟斗,0到60英里只要0.81秒。
很炫。但然後呢?
你不能開著它去上班。它沒有通過FAA的認證。它甚至不確定能不能合法上路。每年大概只賣幾千輛。
如果你用「這輛車能幫我解決什麼問題」來評估它,那答案大概是:什麼也解決不了。
但如果你換一個問題:「這30分鐘的表演,到底在替Tesla做什麼?」答案就會完全不同。
一輛車,三個版本,一個訊號
10月15日晚上,Tesla在SpaceX位於德州McGregor的火箭測試場,辦了一場大約30分鐘的直播。
這輛車有三個版本:
Performance版: 可以合法上路,配備吸盤與主動空氣力學系統,預約金5萬美元,目前已開放預訂。
Thrust版: 加上了尾部冷氣推進器,限量發售,預約金高達25萬美元。
Rocket版: 真正在直播中表演空中翻滾、具備完整飛行能力的單座版本。這個版本採用邀請制,沒有公開售價,沒有預約金,也不允許在一般道路上行駛。
量產目標是2028年。距離2017年第一次亮相,已經過了將近九年。
這輛車到底能賺多少錢?2017年概念車發表時,基礎版定價大約落在20萬美元(頂級的Founders Series 則是25萬美元)。但九年過去了,重新設計的車款尚未公布正式售價。特別是那個真正能飛的Rocket版,造價絕對遠超這個數字。
不過,價格多少其實不重要。就算每年賣個幾千輛,一年頂多貢獻幾億到十幾億美元的營收。
對一家年營收700億美元、市值超過一兆美元的公司來說,這是一個四捨五入可以忽略的數字。Musk自己以前也說過,Roadster是一顆「小馬鈴薯」,不會對財務產生實質影響。
所以問題回到了最開始:那為什麼要辦這場秀?\
它賣的不是車,是「相信」
Morningstar的分析師把Roadster定義為一輛「光環車」。意思是,它的功能不在於賣,而在於讓你看著它的時候,對這家公司的工程能力產生一種新的認知。
這種認知值多少錢?很難算。但它會影響你怎麼看待Tesla的其他產品。
當你看著一輛車用吸盤系統倒著貼在斜坡上開,用壓縮空氣推進器在空中翻了一圈然後平穩落地,你心裡會冒出一個念頭:這群人是真的能把不可能的東西做出來的。
這個念頭,會延伸到你對自動駕駛的信任。會延伸到你對Optimus機器人的期待。會延伸到你對Tesla能源業務的想像。
Roadster每年貢獻的營收可以忽略不計。但它作為一個品牌訊號,影響的是整家公司的估值敘事。
九年,是一個很長的時間
但這場秀也暴露了一個無法迴避的問題。
2017年,Musk第一次展示Roadster概念車的時候,承諾的續航是620英里,極速超過250英里,交車時間是2020年。
九年過去了。交車時間推到了2028年。續航降到了300英里。設計從圓潤流線變成了稜角分明的戰鬥機風格。規格全面縮水。
所以這場30分鐘的表演,其實同時在做兩件事。它一邊用視覺衝擊重新點燃興奮感,另一邊也提醒所有人:Elon Musk的承諾,通常都一定會延遲。
回到那個問題
「一輛能飛的車,到底有什麼用?」
如果你把它當作一個交通工具,它沒什麼用。你不能開它去超市,不能用它通勤,不能帶它過安檢。
但如果你把它當作一封信,一封寫給投資人、寫給競爭對手、寫給整個市場的信,它的內容大概是這樣的:
我們還能做出讓你目瞪口呆的東西。我們的工程邊界還在往外推。我們沒有停下來。
Tesla不斷推出新產品,令Uber股價不斷下跌。Uber真的會被取代嗎?現在股價已經Price in了甚麼?大家可以重溫這篇深入分析。

主題五 | 台積電為何外包產能給格芯?
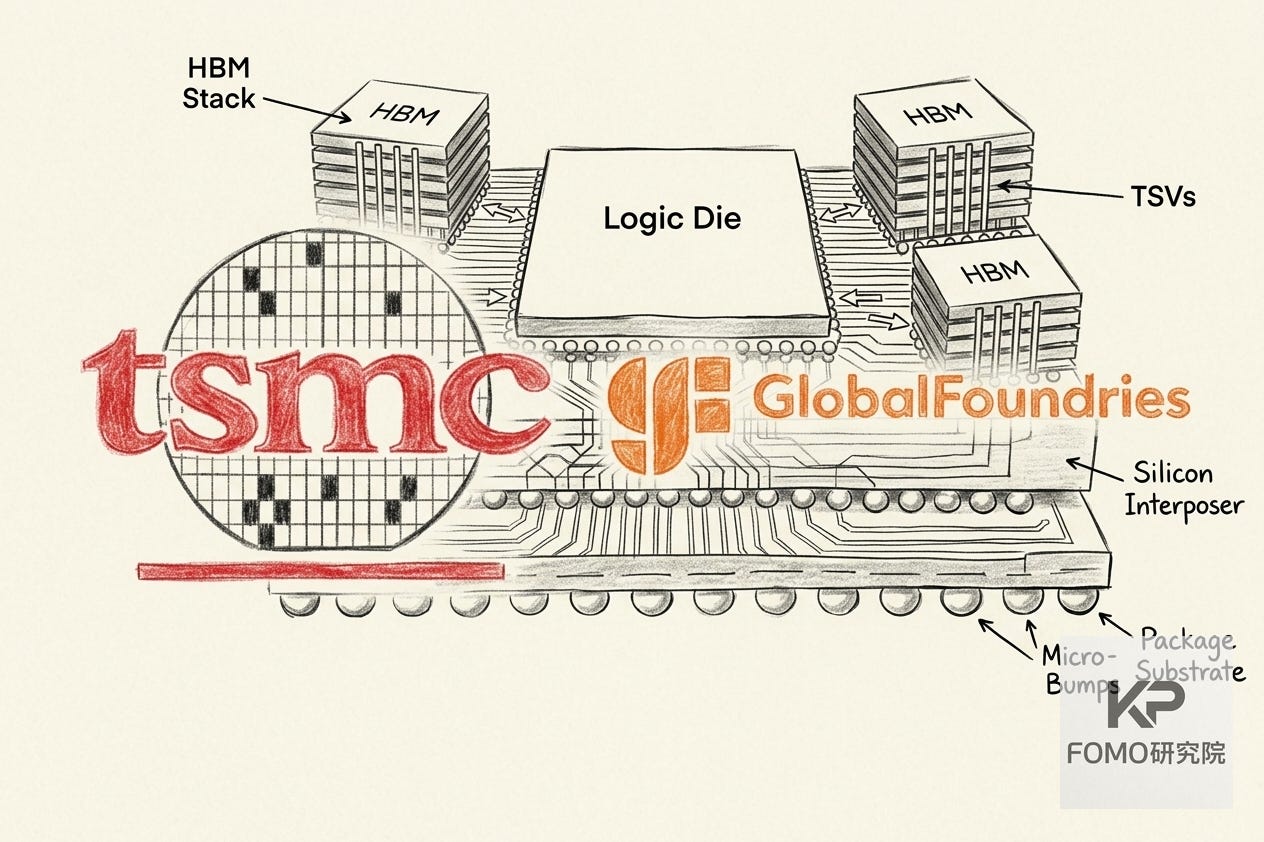
十月中旬,台積電的法說會上,分析師問了一個問題:你們為什麼要把矽中介層交給格芯做?
魏哲家的回答很短,:「我們的後端,確實有一點短缺。」
台積電跟格芯簽了一筆20億美元、為期五年的合約。格芯在紐約馬爾塔的工廠,會幫台積電生產CoWoS先進封裝的「矽中介層」,2028年上半年量產。
台積電在後端封裝一直有外包的習慣。高毛利的CoW留在自己廠內,低毛利的WoS交給日月光、安靠這些封測廠。
但這次不一樣的地方有兩個:外包的環節是前端製程的晶圓製造,對象是一家晶圓代工廠,跳過了整個封測體系。
把地基交給別人
把一顆AI晶片想像成一棟大樓。GPU核心和HBM記憶體是房間,矽中介層是地基。上面刻滿矽穿孔和電容,讓這些房間能高速對話。
關鍵在於,這塊地基並不需要3奈米或2奈米。它通常走65奈米左右的成熟製程,但面積很大,會吃掉可觀的12吋晶圓產能。
把頂級晶圓廠的產能拿來做65奈米的地基,等於讓米其林主廚整天洗菜切蔥。
把這塊交給格芯,台積電就能把騰出來的產能,全數投入利潤最高、也只有它做得好的N3與N2。
魏哲家自己承認了
法說會上,魏哲家被問到這筆交易,回答得很直接。
他說後端確實有一點短缺,跟格芯的合作是整體後端策略的一部分,目的是讓兩邊一起撐住客戶的產能需求。
翻譯成人話:自己不夠用了,需要外面的人幫忙。
而且短缺的壓力只會越來越大。魏哲家在同一場法說會上提到,台積電目前已經在量產5倍光罩面積(5x reticle size)的CoWoS封裝,良率極佳。接下來正往9倍推進,最終目標是14倍。
封裝面積每往上翻一級,中介層的面積就跟著翻倍,需求走的是一條幾何級數的曲線。
但是,格芯的量產要等到2028年。這筆交易對未來兩年的短缺,幾乎幫不上忙。
所以它的意義並不在救火。它在透露一件事:台積電預期先進封裝的需求,會一路高到2020年代後期。
如果這只是一兩年的熱潮,沒有必要簽五年、找一家代工廠、砸20億美元。簽了,就代表這道瓶頸在他們眼裡是長期的。
美國這一層
還有一層地緣政治的算計。
華府的壓力這幾年只增不減。亞利桑那的進度要被盯,晶片法案的錢要被交代,供應鏈集中在台灣的疑慮一直被拿出來講。
台積電需要不斷向美國政府證明:我們有認真在投資美國,有認真在把供應鏈本土化。
格芯這筆交易,剛好給了台積電一個可以拿出手的故事:
第一個美國本土的CoWoS關鍵元件來源
跟美國代工廠合作
AI封裝鏈有一部分會在美国完成
而且這筆交易的結構非常聰明。
台積電不必自己再砸一筆巨額資本支出蓋新廠,一份五年採購合約就同時解決了產能和政治兩件事。用商業合作代替直接投資,用外包代替自建。
最後一句話
魏哲家在同一場法說會還留了一句:CoWoS仍然是客戶的第一選擇,如果競爭對手撐不住,台積電願意接手。
沒有點名,但大家都知道在說誰。Intel的EMIB正在接那些排不到CoWoS的客戶。台積電的回應是:你走那條路沒問題,塞車了,我這裡還接得住你。
連最堅持垂直整合的王者,都開始把一部分的活分給別人。這才是這20億美元背後,最真實的訊號。

謝謝你閱讀到這裡,如果你覺得這份筆記為你帶來了價值,請不吝按下一個讚,這是我持續分享的最大動力。
我在 Facebook,Threads,X,Instragram 都有每天發佈當天對市場的觀察,大家也可以考慮追蹤我的社交媒體。
另外我在Telegram有頻道,每天早上我會發當天重要新聞摘要。
全部資訊在以下鏈結:
另外,如果你已經加入付費會員,不要浪費了群組的功能,進入我們Substack的Chat功能一起討論市場!
https://substack.com/chat/group/6e433716-6bac-43ec-a774-95b409a0e7a1
· KP
先讚後讀